

سب پرائم آٹو، ابھی خریدیں-بعد میں ادائیگی کریں، اور بینک کا دباؤ: صارف کے بیلنس شیٹ کے کنارے پر دراڑیں
4 دسمبر 2025 تک، سب پرائم آٹو قرض لینے والے اور بائے-ناؤ-پے-لیٹر صارفین بڑھتے ہوئے دباؤ کا سامنا کر رہے ہیں۔ یہ پیٹرن نیکسس کی گہرائی میں تجزیہ کرتا ہے کہ حقیقی خطرہ کہاں موجود ہے، اس میں سے کتنا بین…
Jump to a section
4 دسمبر 2025 تک صارف کے بیلنس شیٹ کے کنارے پر دراڑیں
انتظامی جائزہ
دو جگہیں ہیں جن کی طرف سب اشارہ کر رہے ہیں جب انہیں نظام میں کچھ "غلط" محسوس ہوتا ہے: سب پرائم آٹو مارکیٹ، اور پورا ابھی خریدیں-بعد میں ادا کریں کا نظام — ثقافتی تبدیلی جسے میں زیادہ خریدیں، بعد میں زیادہ ادا کریں کے طور پر خلاصہ کروں گا۔
4 دسمبر 2025 تک، دونوں واضح طور پر صارف کے بیلنس شیٹ کے کناروں پر تناؤ کی نشاندہی کر رہے ہیں: سب پرائم آٹو کی ڈیلیکنسی ریکارڈ بلند ترین سطح پر ہیں، کاروں کے دوبارہ قبضے بڑھ رہے ہیں، اور BNPL کا استعمال ان لوگوں میں بڑھ رہا ہے جن کے پاس غلطی کی گنجائش کم ہے۔ لیکن اہم سوال یہ نہیں ہے کہ "کیا لوگ متاثر ہو رہے ہیں؟" — وہ ہو رہے ہیں۔ سوال یہ ہے: کیا یہ واقعی وہی ہے جو بینکوں کو تناؤ میں ڈال رہا ہے، یا صرف ایک اور اشارہ ہے کہ نچلے درجے ٹوٹ رہے ہیں؟
بڑا منظر: سب پرائم آٹو اور BNPL وہ جگہ ہیں جہاں تناؤ سب سے زیادہ ہے، لیکن یہ نظامی خطرے کا مرکز نہیں ہیں۔ یہ صارف کی سطح پر زلزلہ پیما کی طرح ہیں نہ کہ بینکنگ نظام میں بنیادی fault line۔
مختصر ورژن:
- آٹو قرض کے بیلنس بڑھتے رہتے ہیں، لیکن یہ اضافہ زیادہ تر پرائم ہے۔ نیو یارک فیڈ کے اعداد و شمار سے پتہ چلتا ہے کہ 2024 میں آٹو بیلنس میں کئی ارب کا اضافہ ہوا، جو 760 سے اوپر کے کریڈٹ اسکور والے قرض لینے والوں کی وجہ سے ہے۔ سب پرائم کی شروعات تقریباً مستحکم رہی، اور صرف نئے قرضوں میں سے تقریباً ایک چھٹا سب پرائم تھا۔
- نچلے درجے پر تناؤ حقیقی ہے: سب پرائم 60+ دن کی ڈیلیکنسی ریکارڈ کی بلند ترین سطح پر ہیں، سنگین ڈیلیکنسی (90+ دن) کئی سال کی بلند ترین سطح پر ہیں، اور دوبارہ قبضے میں اضافہ ہوا ہے۔ پرائم قرض لینے والے اب بھی مضبوط ہیں۔
- سب پرائم آٹو کا خطرہ غیر بینک مالی کمپنیوں اور سب پرائم ABS ڈھانچوں میں مرکوز ہے، بڑے بینکوں کے بیلنس شیٹس پر نہیں۔ بینکوں کی براہ راست آٹو نمائش زیادہ تر پرائم ہے۔ حالیہ ناکامیوں جیسے ٹرائی کلر سے بڑے نقصانات الگ الگ نو ہندسوں کے چارجز کے طور پر ظاہر ہوتے ہیں، نہ کہ نظامی سرمایہ کے واقعات کے طور پر۔
- BNPL ایک نچلے درجے کی چال سے ایک مرکزی کریڈٹ راستے میں پھٹ گیا ہے۔ تقریباً 15–20% امریکی بالغوں نے پچھلے سال اسے استعمال کیا؛ استعمال اور دیر سے ادائیگیاں کم آمدنی، اقلیتی، اور نوجوان گھروں میں سب سے زیادہ ہیں۔ یہ مؤثر طور پر چیک آؤٹ کے بہاؤ میں شامل ایک سایہ "مائیکرو کریڈٹ کارڈ" نظام ہے۔
- BNPL کے بیلنس اب بھی کریڈٹ کارڈز اور آٹو قرضوں کے مقابلے میں چھوٹے ہیں، اور زیادہ تر خطرہ فِن ٹیک اور تاجر کے بیلنس شیٹس پر ہے۔ ریگولیٹرز اب BNPL کو معیاری کریڈٹ کارڈ کے فریم ورک میں واپس لانے پر مجبور کر رہے ہیں، جو اس "زیادہ خریدیں، بعد میں زیادہ ادا کریں" راستے سے کچھ غیر شفافیت نکالتا ہے۔
- بینکوں کے لیے، 2025 میں بنیادی تناؤ اب بھی سود کی شرح کا خطرہ، غیر حقیقی سیکیورٹیز کے نقصانات، تجارتی رئیل اسٹیٹ، اور جمع کی مسابقت ہے — نہ کہ سب پرائم آٹو یا BNPL۔ لیکن دونوں صارف کی تقسیم کے نچلے نصف کی صحت کے لیے ابتدائی انتباہی اشارے ہیں۔
سب پرائم آٹو مارکیٹ کی اصل ساخت
“سب پرائم آٹو” کو ایسے پھینکا جاتا ہے جیسے یہ ایک ہی مونو لیتھک چیز ہو۔ یہ نہیں ہے۔ آٹو کریڈٹ اسٹیک کو قرض لینے والے اور قرض دینے والے کی قسم کے لحاظ سے تقسیم کیا گیا ہے، اور یہ تقسیم ہی اس بات کی پوری وجہ ہے کہ یہ 2008 کے طرز کی بینک کہانی میں کیوں نہیں بدلا۔
قرض لینے والے کی طرف، مارکیٹ ایک سپیکٹرم ہے:
- سپر پرائم / پرائم: کریڈٹ اسکور تقریباً 720–760 اور اس سے اوپر۔
- مڈ پرائم: تقریباً 660–719۔
- سب پرائم / ڈیپ سب پرائم: ~660 سے کم، اور خاص طور پر 620 سے کم۔
نیو یارک فیڈ کے آٹو قرضوں پر کام سے پتہ چلتا ہے کہ پچھلے چند سالوں میں اضافہ اس سپیکٹرم کے اوپر کی طرف سے ہوا ہے۔ 760 سے اوپر کے اسکور والے پرائم قرض لینے والوں نے نئی شروعات کا بڑا حصہ بنایا، جبکہ سب پرائم کی مقدار تقریباً مستحکم رہی اور 2024 میں نئے قرضوں کا صرف تقریباً 16% بناتی ہے۔
قرض دینے والے کی طرف، ایک فیڈرل ریزرو کے ورکنگ پیپر نے ایکو فیکس کے اعداد و شمار کا استعمال کرتے ہوئے مارکیٹ کو اس طرح تقسیم کیا:
- بینک اور کریڈٹ یونینز: بنیادی اور سپر بنیادی قرض لینے والوں کی طرف زیادہ جھکاؤ رکھتے ہیں۔
- قید مالیاتی کمپنیاں: آٹومیکر کی شاخیں (فورڈ کریڈٹ، ٹویوٹا فنانشل، وغیرہ) جو بنیادی یا قریب بنیادی نئے کار خریداروں کی مالی معاونت کرتی ہیں۔
- غیر قید مالیاتی کمپنیاں: آزاد مالیاتی دکانیں اور "یہاں خریدیں، یہاں ادائیگی کریں" کی تنظیمیں جو سب پرائم اور ڈیپ سب پرائم قرض لینے والوں میں مہارت رکھتی ہیں۔
ترجمہ: بینک وہ جگہ نہیں ہیں جہاں زیادہ تر سب پرائم آٹو رسک موجود ہے۔ وہ بنیادی کریڈٹ اسپیکٹرم کے اوپر کے نصف کو قرض دے رہے ہیں۔ سب سے زیادہ خطرناک کاغذ غیر بینک مالیات اور سیکیورٹائزیشن میں دھکیل دیا جاتا ہے۔
امریکہ میں آٹو قرضوں کے بیلنس اب وسط ٹریلین ڈالر کی حد میں ہیں، جو گھریلو قرضوں کی کیٹیگریز میں رہن کے بعد دوسرے نمبر پر ہیں۔ لیکن خطرے کی پروفائل دو حصوں میں تقسیم ہے: ایک طرف مستحکم ملازمتوں اور اعلی اسکور والے بنیادی قرض لینے والے، اور دوسری طرف پتلی فائل یا خراب کریڈٹ والے قرض لینے والے جو استعمال شدہ کاروں کی مالی معاونت کر رہے ہیں دو ہندسی شرحوں پر۔
یہ تقسیم اہم ہے کیونکہ یہ آپ کو بتاتی ہے کہ کون پہلے ناکام ہوگا، اور کون اعلی شرحوں کے نظام میں بغیر اپنے بینک کے بیلنس شیٹ کو متاثر کیے گزر سکتا ہے۔
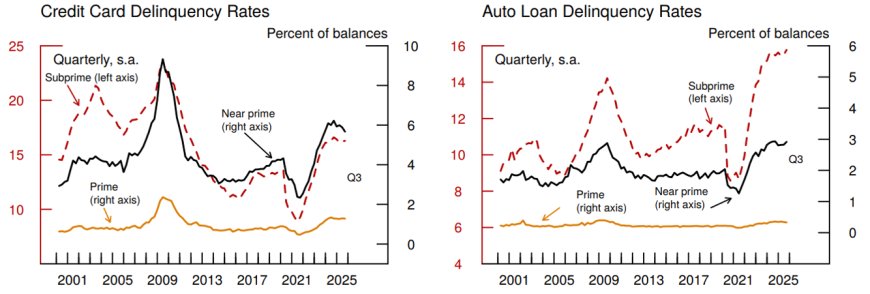
ڈیلیکنسی، ضبطی، اور کون پہلے ٹوٹ رہا ہے
جب آپ مارکیٹ کو کریڈٹ کی سطح کے لحاظ سے تقسیم کرتے ہیں، تو تصویر بے رحمانہ طور پر واضح ہے: یہ ایک "سب ناکام ہو رہے ہیں" کا مسئلہ نہیں ہے، یہ ایک نیچے کی چوتھائی کو کچلنے کا مسئلہ ہے۔
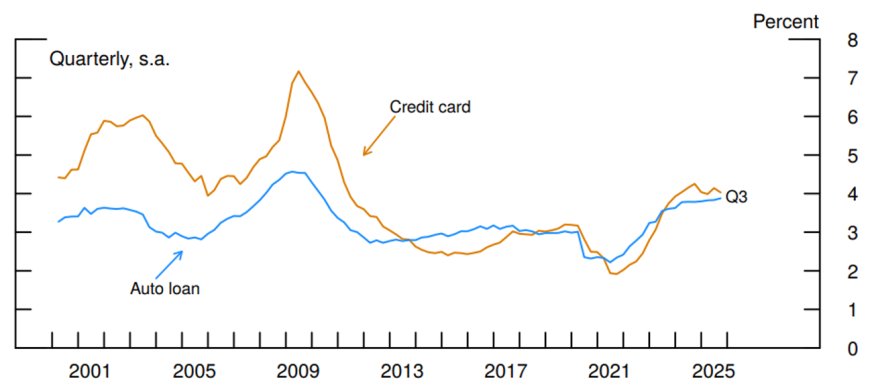
ڈیٹا میں اہم پیٹرن:
- ہر جگہ پری-پینڈیمک کی سطح سے اوپر کی ڈیلیکنسی۔ نیو یارک فیڈ کے تخمینے سے پتہ چلتا ہے کہ 620–679 اسکور والے قرض لینے والے کے 30 دن کی تاخیر میں جانے کا امکان تقریباً دوگنا ہو گیا ہے جو پری-COVID کی بنیاد کے مقابلے میں ہے۔ یہ کریڈٹ کتاب کے وسط کا آغاز ہے جو پھٹنا شروع ہو رہا ہے، نہ کہ صرف مطلق نیچے۔
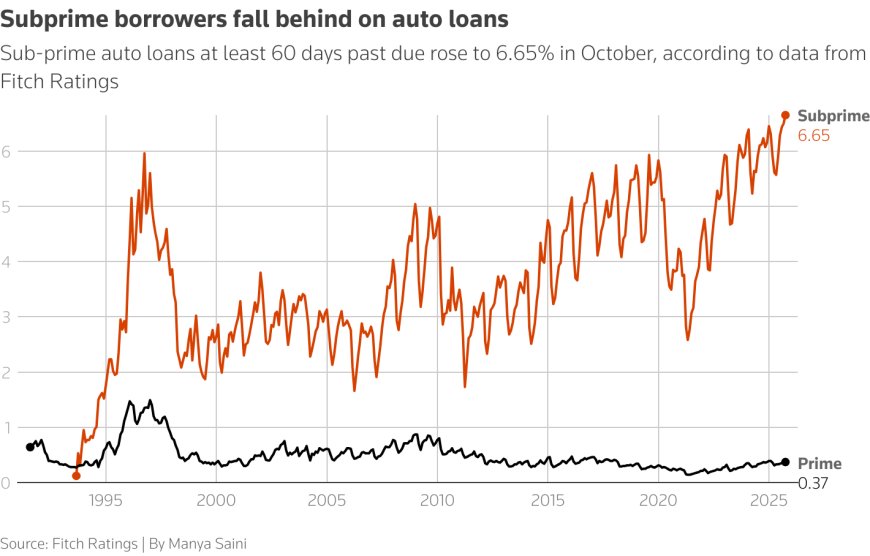
- سب پرائم کئی دہائیوں کی بلند ترین سطح پر ہے۔ فچ اور ABS-مانیٹر کے ڈیٹا نے سب پرائم 30+ دن کی ڈیلیکنسی کی شرحیں وسط کی دہائیوں میں رکھی ہیں، جبکہ 60+ دن کی ڈیلیکنسی کسی بھی پچھلے پڑھنے سے اوپر ہے جو 1990 کی دہائی کے اوائل سے ہے۔ بنیادی قرض لینے والوں کی 60+ دن کی ڈیلیکنسی اب بھی 1% سے کم ہے۔
- سنجیدہ ڈیلیکنسی اور ضبطی بڑھ رہی ہیں۔ آٹو قرضوں پر سنجیدہ (90+ دن) ڈیلیکنسی 15 سال کی بلند ترین سطح پر ہے، اور ضبطی کی مقدار فوری پینڈیمک کے بعد کے دور کے مقابلے میں بڑھ گئی ہے۔ یہ کمزور قرض لینے والوں کے لیے حقیقت کو دوبارہ ترتیب دینے کے لیے اعلی شرحوں کے قرضوں کے ساتھ ہم آہنگ ہے جب کہ بچت کے بفر ختم ہو رہے ہیں۔
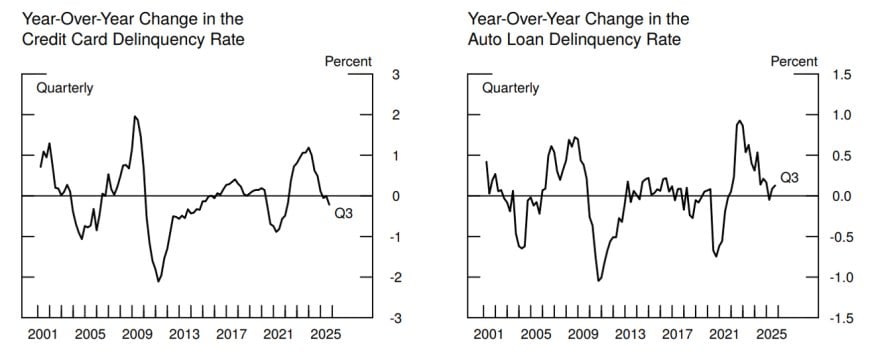
فچ کا اکتوبر 2025 کا پڑھنا اس نقطے کو واضح کرتا ہے: سب پرائم آٹو قرض جو کم از کم 60 دن کی تاخیر میں ہیں 6.65% تک پہنچ گئے، جو انڈیکس کے آغاز کے بعد کا سب سے زیادہ سطح ہے۔
وجوہات سیدھی اور بدصورت ہیں:
- قرض کے کوپن جو اعلی شرحوں کے نظام کے دوران قیمتوں پر ہیں، اکثر سب پرائم قرض لینے والوں کے لیے دہائیوں میں۔
- اسٹیکر جھٹکا: نئی گاڑیوں کی قیمتیں ریکارڈ کی سطح کے قریب ہیں، جو سب پرائم قرض لینے والوں کو پرانی استعمال شدہ انوینٹری میں دھکیل رہی ہیں۔
- انشورنس، مرمت، اور عمومی زندگی کی قیمتیں بڑھ رہی ہیں جبکہ تنخواہوں کی ترقی سست ہو رہی ہے۔
- کچھ معاملات میں، قرض دہندہ کی سطح پر دھوکہ دہی اور غلط بیانی — جیسا کہ کچھ یہاں خریدیں، یہاں ادائیگی کریں اور خصوصی قرض دہندگان کی ناکامیوں میں دیکھا گیا — خطرے کو بڑھا رہی ہے۔
ڈیٹا آپ کو کیا بتا رہا ہے: کمزور کریڈٹ فائل اور مہنگی استعمال شدہ کار رکھنے والا معمولی امریکی مشکلات میں ہے۔ ایک جدید ماڈل کی گاڑی میں ایک اوسط بنیادی قرض لینے والا جو ایک طے شدہ شرح پر ہے، نہیں ہے۔
چکر کے نقطہ نظر سے دیکھا جائے تو، یہ "گھریلو کریڈٹ کی کمی" کا ابتدائی مرحلہ ہے: دباؤ پہلے سب سے کمزور حصوں (ڈیپ سب پرائم آٹو، کنارے کے غیر محفوظ کریڈٹ) میں ظاہر ہوتا ہے، پھر اگر میکرو پس منظر مزید خراب ہو جائے تو آہستہ آہستہ معیار کی سطح کی طرف منتقل ہوتا ہے۔
بینک واقعی آٹو اسٹیک میں کہاں ہیں
اگلا مرحلہ یہ پوچھنا ہے: ٹھیک ہے، اگر سب پرائم آٹو پھٹ رہے ہیں، تو یہ بینک کی کتابوں میں کہاں ظاہر ہوتا ہے؟ دو چینلز اہم ہیں: براہ راست آٹو قرض دینا، اور گودام کی لائنوں اور سیکیورٹائزیشن مالیات کے ذریعے غیر براہ راست نمائش۔
براہ راست نمائش: زیادہ تر بنیادی
امریکہ کے بینکوں کے بیلنس شیٹ پر آٹو قرضوں میں سینکڑوں بلین ہیں۔ لیکن چونکہ ان کا کاروبار بنیادی قرض لینے والوں کی طرف جھکاؤ رکھتا ہے، اس لیے کارکردگی کے اعداد و شمار سب پرائم کے بارے میں سرخیوں سے بہت مختلف نظر آتے ہیں۔ بینک آٹو پورٹ فولیوز پر غیر کارکردگی کی شرحیں صرف تھوڑی سی پری-پینڈیمک کی سطح سے اوپر ہیں اور عظیم کساد بازاری کی چوٹیوں سے نمایاں طور پر نیچے ہیں۔
ایف ڈی آئی سی کا 2025 کا خطرے کا کام یہ بات واضح کرتا ہے: صارفین کے قرضوں کا معیار (گاڑیاں، کارڈز، ذاتی قرضے) چینی کی اونچی تحریک کے سالوں کے مقابلے میں خراب ہوا ہے، لیکن یہ اب بھی تاریخی معیارات کے اندر ہے۔ کمیونٹی اور چھوٹے بینکوں میں پیسے کے مرکز کے اداروں کے مقابلے میں زیادہ دباؤ ہے، کیونکہ وہ صارفین کے کریڈٹ اور چھوٹے علاقائی مارکیٹوں میں زیادہ جھکاؤ رکھتے ہیں۔
دوسرے الفاظ میں، بینک اس کو پروویژننگ اور مارجن میں سست پیسنے کے طور پر محسوس کرتے ہیں، نہ کہ ایک وجودی سالوینسی کے مسئلے کے طور پر — کم از کم ابھی تک۔
غیر براہ راست نمائش: غیر بینک قرض دہندگان اور اے بی ایس
زیادہ دلچسپ — اور نازک — چینل غیر براہ راست ہے:
- بینک غیر بینک مالیاتی کمپنیوں کو جو سب پرائم گاڑیوں میں مہارت رکھتی ہیں، گودام اور مدت کی مالیات فراہم کرتے ہیں۔ یہ وہ پائپ ہیں جو قرضوں کی مالی اعانت کرتے ہیں جب تک کہ وہ سیکیورٹائز نہ ہوں۔
- وہ کچھ گاڑیوں کے اے بی ایس بھی رکھتے ہیں، بشمول سب پرائم ٹرانچز، بطور سرمایہ کاری یا تجارتی کتابوں میں۔ یہاں خطرہ پھیلاؤ کی وسعت اور مارکیٹ کی قیمت میں اتار چڑھاؤ میں ہے، نہ کہ صرف خالص ڈیفالٹس میں۔
جب سب پرائم قرض دہندگان ناکام ہوتے ہیں، تو وہ گودام کی لائنیں اور باقی نمائشیں متاثر ہو سکتی ہیں۔ یہی وہ چیز ہے جو ہم نے اعلیٰ پروفائل ناکامیوں کے ساتھ دیکھی جہاں علاقائی بینکوں کو دھوکہ دہی یا ضمانت کی غلط رپورٹنگ کے الزامات کے تحت خصوصی گاڑیوں کے قرض دہندگان کے خلاف نو-عدد چارجز لینے پڑے۔ ڈالر کی اصطلاح میں، یہ آمدنی کو نقصان پہنچاتا ہے، لیکن کل قرض کی کتابوں کے مقابلے میں، یہ چارجز اثاثوں کے ایک دسویں حصے کے برابر تھے۔
یہی وجہ ہے کہ آپ "سب پرائم گاڑیوں کی وبا" کو اس طرح نہیں دیکھ رہے جیسے آپ نے 2008 میں سب پرائم رہن کی وبا دیکھی تھی۔ خطرہ کم سرمایہ والے غیر بینکوں اور مخصوص اے بی ایس ڈھانچوں میں مرکوز ہے، نہ کہ بینکنگ نظام کے مرکز میں خاموشی سے بیٹھا ہوا۔
اگر یہ ایک حقیقی نظاماتی مسئلے میں بڑھتا ہے، تو راستہ "سب پرائم گاڑیاں → فوری بینک ناکامیاں" نہیں ہوگا۔ یہ زیادہ "سب پرائم گاڑیاں → علاقائی آمدنی کے نقصانات → اے بی ایس مالیاتی مارکیٹوں میں خطرہ کم کرنا → تمام گاڑیوں کے قرض دہندگان کے لیے سخت کریڈٹ → وسیع تر صارفین اور ڈیلر کریڈٹ میں پھیلاؤ" کی طرح ہوگا۔ ہم ابھی اس سرپل میں نہیں ہیں، لیکن چینل وہاں موجود ہے۔
خریدیں-اب-ادائیگی-بعد: "زیادہ خریدیں، بعد میں زیادہ ادا کریں" کا عروج
گاڑیوں کی کہانی کے متوازی، ایک اور کریڈٹ ریلوے خاموشی سے مرکزی دھارے میں آ گیا ہے: خریدیں-اب-ادائیگی-بعد۔ سطح پر، یہ سادہ ہے — ایک $100 کی خریداری کو چھ ہفتوں میں چار $25 کی ادائیگیوں میں تقسیم کریں، اکثر بغیر کسی سود کے۔ اندرونی طور پر، یہ لوگوں کے روزمرہ کی زندگی میں لیوریج کو کیسے شامل کرتا ہے، اسے تبدیل کر رہا ہے۔
چال سے مربوط کریڈٹ ریلوے تک
- بی این پی ایل کے قرضے سالانہ 20 ملین سے کم سے بڑھ کر صرف چند سالوں میں 100 ملین سے زیادہ ہو گئے۔
- قرض کی قیمتیں کم اکیلی ہندسوں کے اربوں سے بڑھ کر دسیوں اربوں تک پہنچ گئیں۔
- 2024 تک، بی این پی ایل امریکہ کی ای کامرس کی ٹرانزیکشنز کا تقریباً 6% مالی اعانت کر رہا تھا، جو کہ دہائی کے اوائل میں کم اکیلی ہندسوں کے فیصد سے بڑھ کر، 2020 کی دہائی کے وسط تک ایک اعلی اکیلی ہندسے کے حصے کے قریب پہنچنے کی پیش گوئی کی گئی تھی۔
فیڈ کے گھریلو بہبود کے کام اور علاقائی فیڈ بینکوں کے سروے ایک مستقل آبادیاتی تصویر پیش کرتے ہیں:
- تقریباً 15% بالغوں نے پچھلے 12 مہینوں میں بی این پی ایل کا استعمال کیا، جو کہ چند سال پہلے تقریباً 10% سے بڑھ گیا۔
- استعمال نوجوان بالغوں (آخر کی عمر سے 40 کی دہائی تک)، کرایہ داروں، اور کم آمدنی والے افراد میں سب سے زیادہ ہے۔
- سیاہ اور ہسپانوی گھرانے بی این پی ایل کا استعمال کرنے کے لیے تقریباً دوگنا زیادہ ممکنہ ہیں جیسا کہ سفید یا ایشیائی گھرانے، یہاں تک کہ آمدنی اور عمر کو کنٹرول کرنے کے بعد بھی۔
- استعمال کرنے والوں کا ایک بڑا حصہ واضح طور پر کہتا ہے کہ بی این پی ایل وہ واحد طریقہ تھا جس سے وہ خریداری برداشت کر سکتے تھے۔
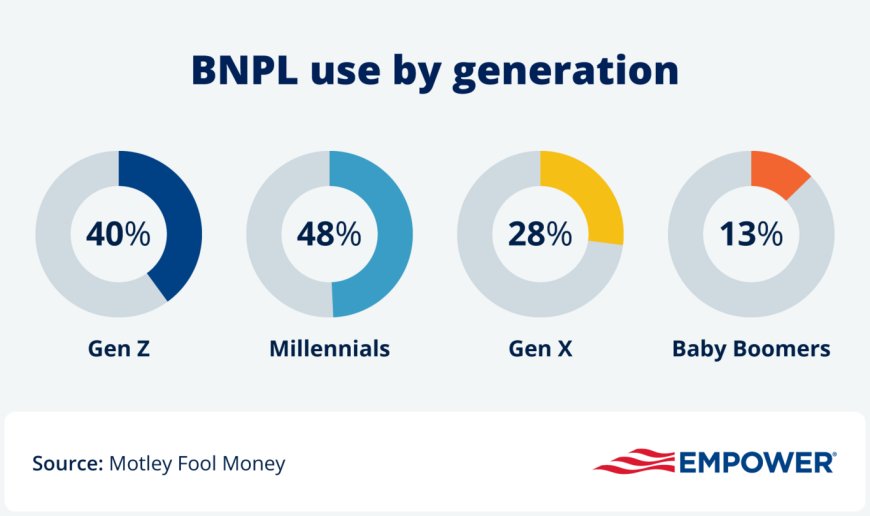
بی این پی ایل صرف "میں اپنے کارڈ کو نکالنے کا موڈ میں نہیں ہوں" نہیں ہے۔ صارفین کے ایک بڑے حصے کے لیے، یہ "میں اس کو کسی اور طریقے سے نہیں خرید سکتا تھا" ہے۔ یہ ایک مختلف خطرے کی کہانی ہے۔
مورگن اسٹینلے کے اپنے سروے ایک اور سطح کا اضافہ کرتے ہیں: فی صارف اوسط بی این پی ایل بیلنس چند سو ڈالر کے وسط میں ہیں، اور استعمال بڑھتا جا رہا ہے روزمرہ کی اشیاء — لباس، گروسری، چھوٹے الیکٹرانکس — کی خریداری کے لیے، نہ کہ ایک بار کی بڑی خریداری کے لیے۔ یہی وہ جگہ ہے جہاں یہ "آسان ادائیگیاں" سے "مربوط قلیل مدتی لیوریج" میں تبدیل ہوتا ہے جو گروسری اسٹور میں ہوتا ہے۔
بی این پی ایل کا خطرہ، ریگولیشن، اور پوشیدہ لیوریج
بی این پی ایل میں بنیادی خطرہ کسی ایک ٹکٹ کے سائز میں نہیں ہے؛ یہ اس بات پر ہے کہ یہ پروڈکٹ کریڈٹ رپورٹنگ، انڈر رائٹنگ، اور پہلے سے دباؤ والے گھرانوں کے ساتھ کیسے تعامل کرتی ہے۔
مالی طور پر نازک صارفین اور دیر سے ادائیگیاں
کینساس سٹی فیڈ کی بی این پی ایل صارفین پر تحقیق واضح ہے:
- بی این پی ایل کے صارفین، اوسطاً، غیر صارفین کے مقابلے میں مالی پابندی کے زیادہ اشارے ظاہر کرتے ہیں۔
- ان میں سے جو بی این پی ایل کے بلوں کی ادائیگی میں دیر کر چکے ہیں، تقریباً سبھی گہرے مالی دباؤ کے متعدد علامات ظاہر کرتے ہیں، جن میں سے ایک غیر معمولی حصہ ایک ساتھ کئی مختلف دباؤ کے اشارے جمع کر رہا ہے۔
- آبادیاتی لحاظ سے، تقریباً ایک چوتھائی بی این پی ایل کے صارفین نے دیر سے ادائیگی کی اطلاع دی؛ دیر سے ادائیگی کی شرحیں کم آمدنی اور نوجوان گروہوں میں سب سے زیادہ ہیں۔
دیگر سروے اور صنعتی اعداد و شمار اس کی بازگشت کرتے ہیں: بی این پی ایل کے صارفین کا ایک بڑا حصہ کم از کم ایک ادائیگی چھوٹ چکے ہیں، اور دیر سے ادائیگی کی شرحیں پچھلے چند سالوں میں بڑھ گئی ہیں۔ بہت سے لوگ اس کی وجہ کے طور پر کچھ بہت بنیادی رپورٹ کرتے ہیں — وہ صرف متعدد ہم وقتی قسطوں کے منصوبوں کا حساب کھو بیٹھے۔
BNPL صرف کریڈٹ کارڈز کا متبادل نہیں ہے؛ یہ ایک دوسرا، نیم پوشیدہ ٹیب سسٹم ہے جسے بہت سے لوگ کارڈز، اوور ڈرافٹس، اور دیگر قرضوں کے ساتھ ساتھ چلا رہے ہیں۔
پوشیدہ فائدہ اور ریگولیٹری پابندیاں
بینکوں اور ریگولیٹرز کے لیے، BNPL کے بارے میں دو چیزیں خاص طور پر غیر آرام دہ ہیں:
- نرم چیک، پتلی رپورٹنگ۔ زیادہ تر BNPL فراہم کنندگان نرم انکوائریوں پر انحصار کرتے ہیں اور کریڈٹ بیوروز کو مکمل طور پر ٹریڈ لائنز کی رپورٹ نہیں کرتے۔ اس کا مطلب یہ ہے کہ روایتی اقدامات جیسے FICO اسکور اور قرض سے آمدنی کل ذمہ داریوں کا کم اندازہ لگا سکتے ہیں۔
- فراہم کنندگان کے درمیان جمع کرنا۔ ایک صارف ایک ہی وقت میں کئی ایپس اور تاجروں کے درمیان متعدد BNPL منصوبے رکھ سکتا ہے۔ کسی بھی ایک قرض دہندہ کے نقطہ نظر سے، باقی اسٹیک نظر نہیں آتا۔
ریگولیٹرز اب BNPL کو عام کریڈٹ فریم ورک میں لانے کی کوشش کر رہے ہیں:
- صارف ریگولیٹر نے BNPL کو اہم مقاصد کے لیے کریڈٹ کارڈز کی طرح سمجھنے کے لیے اقدام کیا ہے: تنازعہ کے ہینڈلنگ، بیانات، اور کچھ انکشاف کے قواعد۔
- قومی بینک ریگولیٹر نے بینکوں کو ہدایت جاری کی ہے کہ وہ BNPL کو ایک حقیقی قسط کی مصنوعات کے طور پر سمجھیں: حقیقی انڈر رائٹنگ کریں، تیسرے فریق کے خطرے کا احتیاط سے انتظام کریں، اور بیوروز کو رپورٹ کریں بجائے اس کے کہ اسے سائے میں چھوڑ دیں۔
اسی وقت، بڑے سیل سائیڈ دکانوں کی مارکیٹ تحقیق پر زور دیتی ہے کہ— ترقی کے باوجود— BNPL بیلنس اور نقصانات روایتی صارف پورٹ فولیوز کے مقابلے میں چھوٹے ہیں۔ ایک ڈالر کی نمائش پر ڈیفالٹ کی شرحیں کریڈٹ کارڈز سے کم رہتی ہیں، جزوی طور پر اس لیے کہ شرائط مختصر ہیں، قرض کی مقدار معمولی ہے، اور فراہم کنندگان نے مستقل غیر ادائیگی کرنے والوں کو کاٹنے میں جلدی کی ہے۔
حقیقی خطرہ، دوبارہ، دوسرے درجے کا ہے: ایک بھاری BNPL پر منحصر گھرانہ ممکنہ طور پر کرایہ، یوٹیلیٹیز، کارڈز، اور آٹوز پر بھی دباؤ میں ہے۔ جب ایک ڈومینو گرتا ہے، تو دوسرے زیادہ دور نہیں ہوتے۔
پیٹرن نیکسس لینس: یہ بڑے نظام میں کیسے فٹ ہوتا ہے
یہ صرف ایک "خراب قرض لینے والے، خراب قرض دینے والے" کی کہانی نہیں ہے۔ پیٹرن نیکسس لینس کے ذریعے، سب پرائم آٹوز اور BNPL ایک بہت بڑی مشین کے اندر سگنلز ہیں: یہ کہ کس طرح ایک ہائی ریٹ، پوسٹ-QT دنیا تقسیم میں درد کو مختص کرتی ہے۔
کریڈٹ کی تقسیم اور K-شکل کا گھرانہ
تقسیم کے اوپر، پرائم گھرانوں کے پاس:
- ZIRP دور کے مقررہ شرح کے رہن۔
- کم شرح کے کریڈٹ، مضبوط کریڈٹ اسکورز، اور اثاثہ بفرز تک رسائی۔
- ایکوئٹی اور اثاثہ کے فوائد میں بڑھتی ہوئی نمائش جو کم از کم جزوی طور پر افراط زر اور زیادہ شرحوں کا تدارک کرتی ہے۔
نیچے، سب پرائم اور پتلی فائل والے گھرانے کا سامنا ہے:
- کم قیمت یا اعلی شرح کا کریڈٹ کم قیمت والے ضمانتوں پر (استعمال شدہ گاڑیاں، روزمرہ کی اشیاء کے لیے BNPL)۔
- محدود بچت، کمزور بات چیت کی طاقت، اور غیر مستحکم آمدنی۔
- غیر اختیاری زمرے میں افراط زر کے لیے زیادہ نمائش (کرایہ، کھانا، نقل و حمل، انشورنس)۔
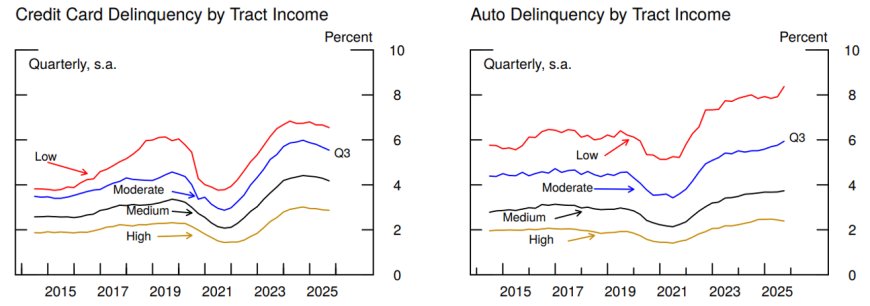
ایک ہی سود کی شرح کا نظام، دو بالکل مختلف حقیقتیں۔ ایک طرف اسٹریمنگ سروسز میں کمی؛ دوسری طرف اپنی گاڑی کھو دینا۔
یہ بڑے لیکویڈیٹی نظام میں کہاں جڑتا ہے
- سرفراز اور بنیادی بینکنگ نظام پہلے اپنے فنڈنگ کا دفاع کرتے ہیں۔
- سرمایہ اسٹریٹجک کیپیکس (AI، توانائی، دفاع، ڈیٹا سینٹرز) میں بہتا ہے جہاں منافع ساختی طور پر زیادہ نظر آتا ہے۔
- خطرہ باہر کی طرف دھکیلا جاتا ہے: غیر بینک، ABS ڈھانچے، اور کم درجے کے صارفین۔
سب پرائم آٹوز اور BNPL بالکل اسی کنارے پر موجود ہیں: یہ وہ کریڈٹ ریل ہیں جو ان گھرانوں کے لیے کھپت کو زندہ رکھتے ہیں جو سب سے کم جھٹکے برداشت کرنے کی صلاحیت رکھتے ہیں، سب سے مہنگے اور کم شفاف قرضوں کی شکلوں کا استعمال کرتے ہیں۔ جب میکرو حالات سخت ہوتے ہیں، تو وہ ریلیں پہلے ٹوٹتی ہیں۔
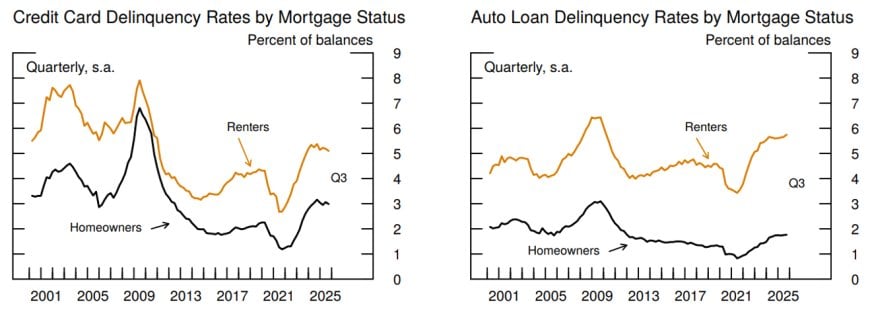
سگنل بمقابلہ وجہ
اس نقطہ نظر سے، اہم سوال یہ نہیں ہے کہ "کیا سب پرائم آٹو یا BNPL اگلی بحران کا سبب بنے گا؟" ایک زیادہ مفید فریم یہ ہے:
- سگنل: یہاں بڑھتی ہوئی ڈیلیکنسی اور دوبارہ قبضے آپ کو بتاتے ہیں کہ کس تیزی سے تقسیم کا نچلا نصف زیادہ شرحوں اور زیادہ قیمتوں کے تحت خراب ہو رہا ہے۔
- منتقلی: گودام کے نقصانات، ABS پھیلاؤ کے دھماکے، اور تاجر BNPL کی تحریریں آپ کو بتاتی ہیں کہ یہ خرابی رسمی مالیاتی نظام میں کیسے منتقل ہو رہی ہے۔
- فیڈبیک: اگر بینک اور سرمایہ کار ایک ہی وقت میں ان کناروں سے پیچھے ہٹتے ہیں، تو کریڈٹ کے صحرا پھیلتے ہیں اور حقیقی معیشت نیچے سے سست ہو جاتی ہے۔
دوسرے الفاظ میں، سب پرائم آٹوز اور BNPL ڈیش بورڈ کی روشنی ہیں، انجن نہیں۔ لیکن جب کافی روشنی ایک ساتھ سرخ ہو جاتی ہیں، تو ڈرائیور کو آخر کار سست ہونا پڑتا ہے — یا کنارے پر رکنا پڑتا ہے۔
کیا یہ واقعی وہ چیزیں ہیں جو بینکوں کو دباؤ میں ڈال رہی ہیں؟
جب آپ 2025 کے بینکنگ منظر نامے پر نظر ڈالتے ہیں تو تین بڑے دباؤ والے عوامل غالب ہیں:
- سود کی شرح کا خطرہ اور غیر حقیقی نقصانات سیکیورٹیز پر جو صفر شرح کے دور میں خریدی گئی تھیں۔ طویل مدتی ٹریژری اور رہن کی حمایت والی سیکیورٹیز اب بھی مارکیٹ کی قیمت کے نقصانات میں ہیں جو حقیقی سرمایہ کو متاثر کرتی ہیں اور انتظامیہ کو بے چین رکھتی ہیں۔
- تجارتی رئیل اسٹیٹ — خاص طور پر دفاتر اور کچھ ریٹیل — جہاں خالی جگہیں، دوبارہ مالی اعانت کا خطرہ، اور قیمتوں میں تبدیلی بہت سے بیلنس شیٹس پر ایک سست رفتار مسئلہ ہیں۔
- فنڈنگ اور جمع، جہاں بینک گاہکوں کو پیسوں کے فنڈز اور ٹی بلز میں بھاگنے سے روکنے کے لیے زیادہ ادائیگی کر رہے ہیں، جو خالص سود کی مارجن کو کم کر رہا ہے۔
سب پرائم آٹو اور BNPL ایک مختلف زمرے میں ہیں: یہ گھر کے کنارے کے اشارے ہیں۔ یہ پیدا کر سکتے ہیں اور کرتے ہیں:
- صارفین کی کتابوں میں زیادہ چارج آؤٹ اور پروویژننگ کی ضروریات (خاص طور پر چھوٹے بینکوں کے لیے جو آٹو اور کارڈ قرضوں میں جھکاؤ رکھتے ہیں)۔
- خاص ناکامیوں سے آمدنی میں کمی (مثال کے طور پر، جب ایک زیادہ لیورڈ سب پرائم آٹو قرض دینے والا ناکام ہو جاتا ہے اور اس کے گودام کے بینکوں کو نقصانات برداشت کرنا پڑتے ہیں)۔
- جب سب پرائم پولز میں ڈیفالٹس بڑھتے ہیں تو ABS پھیلاؤ اور فنڈنگ کی لاگت میں مارکیٹ کی عدم استحکام۔
سادہ الفاظ میں: سب پرائم آٹو اور BNPL بنیادی آگ نہیں ہیں — یہ تہہ خانے سے نکلنے والا دھواں ہیں۔ اگر لیبر مارکیٹ یا معیشت زیادہ سخت ہو جائے تو یہ دھواں ایک مکمل گھر کی آگ میں تبدیل ہو سکتا ہے، لیکن ہم ابھی وہاں نہیں ہیں۔
حقیقی خطرہ دوسرے درجے کا ہے۔ اگر وہی گھرانے جو BNPL اور سب پرائم آٹو کی ادائیگیاں چھوڑ رہے ہیں، کرایہ، یوٹیلیٹیز، اور پھر پرائم آٹو یا رہن کی ادائیگیاں چھوڑنا شروع کر دیں، تو آپ اسے بینک بیلنس شیٹس کے ان حصوں میں پھیلتے ہوئے دیکھیں گے جو واقعی نظامی طور پر اہم ہیں۔ اگر بے روزگاری میں نمایاں اضافہ ہوتا ہے، یا اگر کوئی اور جھٹکا آمدنی اور بچت کو متاثر کرتا ہے تو یہ "زیادہ خریدیں، بعد میں زیادہ ادا کریں" کے راستے ایک تیز کرنے والا بن سکتے ہیں۔
فی الحال، تاہم، شواہد اس کی طرف اشارہ کرتے ہیں: امریکی بینکنگ نظام سب پرائم آٹو اور BNPL کو انتباہی روشنیوں کے طور پر دیکھ رہا ہے، نہ کہ موجودہ دباؤ کے بنیادی ذرائع کے طور پر۔ حقیقی جنگ اب بھی دورانیہ، CRE، اور فنڈنگ پر لڑی جا رہی ہے — جبکہ سب پرائم آٹو اور BNPL آپ کو بتا رہے ہیں کہ کس قدر نقصان صارفین کی سیڑھی کے نیچے ہو رہا ہے۔
عمومی سوالات اور عملی نگرانی کے نکات
کیا یہ 2008 کا دوبارہ آغاز ہے؟
نہیں۔ 2008 میں، نظامی طور پر اہم بینکوں میں بدترین رہن کے کاغذ بھرے ہوئے تھے اور یہ پیچیدہ مشتقات کے ذریعے اس پر لیورڈ تھے۔ آج، سب سے زیادہ خطرناک آٹو اور BNPL کی نمائش زیادہ تر غیر بینکوں، خصوصی مالیات، اور ABS ڈھانچوں میں ہے۔ بینکوں کو نمائش ہے، لیکن یہ چھوٹی، زیادہ محفوظ، اور بہتر سرمایہ دار ہیں۔
کیا سب پرائم آٹو اب بھی کچھ بڑا متحرک کر سکتے ہیں؟
یہ ایک وسیع خطرے کی حرکت میں حصہ ڈال سکتے ہیں، خاص طور پر سیکیورٹائزڈ کریڈٹ میں، لیکن یہ واحد محرک ہونے کا امکان نہیں ہے۔ ایک زیادہ ممکنہ منظر یہ ہے کہ بڑھتی ہوئی آٹو اور BNPL کی ڈیفالٹ ایک کمزور لیبر مارکیٹ، بڑھتی ہوئی کریڈٹ کارڈ کی ڈیفالٹ، اور دیگر صارفین کے زمرے میں دباؤ کے ساتھ ہم آہنگ ہو جاتی ہیں۔ اس دنیا میں، سب پرائم آٹو کہانی کا ایک حصہ ہیں، پورا پلاٹ نہیں۔
BNPL بینکوں کے لیے واقعی خطرناک کیا بنائے گا؟
تین چیزیں مل کر: بینک اپنے BNPL کے کتابوں کو جارحانہ طور پر بڑھا رہے ہیں؛ ریگولیٹرز صحیح رپورٹنگ اور انڈر رائٹنگ کو نافذ کرنے میں ناکام ہو رہے ہیں؛ اور ایک کساد بازاری جو BNPL بھاری گھرانوں کو سخت متاثر کرتی ہے۔ اس منظر نامے میں، BNPL کے نقصانات بینک کی کتابوں میں کارڈ اور آٹو کے نقصانات کے اوپر جمع ہو سکتے ہیں، بجائے اس کے کہ زیادہ تر فِن ٹیک اور تاجر کے بیلنس شیٹس پر بیٹھیں۔
مجھے ایک سادہ ڈیش بورڈ کے طور پر کیا دیکھنا چاہیے؟
اگر آپ اس تھیم کو ٹریک کرنے کے لیے ایک ہلکے پھلکے ڈیش بورڈ چاہتے ہیں:
- آٹو قرض 30+ اور 90+ دن کی ڈیفالٹ کی شرح (خاص طور پر سب پرائم زمرے کے لیے)۔
- کار کی ضبطی کی مقدار اور استعمال شدہ گاڑیوں کے لیے نیلامی کی قیمتیں۔
- BNPL کے استعمال اور دیر سے ادائیگی کی شرحوں پر گھرانوں کے سروے۔
- سب پرائم آٹو سودوں کے لیے ABS پھیلاؤ (BBB اور اس سے کم)۔
- علاقائی/کمیونٹی بینک کی آمدنی میں صارفین کے قرضوں کے لیے پروویژننگ اور چارج آؤٹ۔
اگر ان میں سے تمام ایک ہی وقت میں بدتر ہوتے ہیں تو "دھواں" کی کہانی کم تسلی بخش ہو جاتی ہے۔
ایک قرض لینے والے کے طور پر، اس کا میرے لیے کیا مطلب ہے؟
اگر آپ ایک پرائم قرض لینے والے ہیں تو اس کا زیادہ تر مطلب سخت انڈر رائٹنگ اور شاید تھوڑے زیادہ نرخ ہیں۔ اگر آپ مڈ پرائم یا سب پرائم ہیں تو اس کا مطلب ہے کہ کم منظوری، سخت شرائط، اور اس بات کا زیادہ امکان کہ ایک چھوٹی سی ادائیگی جلدی سے ضبطی یا وصولی میں تبدیل ہو جائے۔ BNPL کے لیے، مزید شناخت کی جانچ، کریڈٹ بیوروز کو مزید رپورٹنگ، اور وقت کے ساتھ کم "بغیر رکاوٹ" منظوری کی توقع کریں۔
ایک سرمایہ کار یا ناظر کے طور پر، مجھے سرخیوں کو کیسے پڑھنا چاہیے؟
سطحوں کو الگ کریں:
- “سب پرائم آٹو کی ڈیفالٹ کی شرح ریکارڈ پر پہنچ گئی” = نیچے دباؤ، لیکن زیادہ تر غیر بینک کی نمائش۔
- “علاقائی بینک نے آٹو قرض دہندہ کی دھوکہ دہی پر $X سو ملین کا چارج لیا” = انفرادی، لیکن ان کی غیر بینک اور ABS نمائش کو چیک کرنے کی یاد دہانی۔
- “BNPL کی ریگولیشن سخت ہو رہی ہے” = ایک اقدام جو سائے کے کریڈٹ کو زیادہ نظر آنے والے، کار کی طرح کے کریڈٹ میں تبدیل کرنے کے لیے ہے، جو کچھ فِن ٹیک کے لیے تکلیف دہ ہے لیکن نظامی طور پر صحت مند ہے۔
سگنل یہ نہیں ہے کہ نظام گر رہا ہے؛ یہ ہے کہ نظام کو یہ تسلیم کرنے پر مجبور کیا جا رہا ہے کہ یہ سب سے نازک قرض لینے والوں پر انحصار کر رہا ہے تاکہ کھپت کو برقرار رکھا جا سکے۔
ذرائع
اس مضمون میں حوالہ دیے گئے خارجی ذرائع (کوئی اندرونی روابط نہیں؛ تمام خارجی روابط یہاں جمع کیے گئے ہیں):
- نیو یارک فیڈ لبرٹی اسٹریٹ اکنامکس – “آٹو قرض کی کارکردگی کا تجزیہ” (فروری 2025). https://libertystreeteconomics.newyorkfed.org/2025/02/breaking-down-auto-loan-performance/
- فیڈرل ریزرو بینک آف فلاڈیلفیا – ورکنگ پیپر “بحران کے وقت میں کریڈٹ کون فراہم کرتا ہے؟ آٹو قرض مارکیٹ سے شواہد” (2025). https://www.philadelphiafed.org/the-economy/education-and-data/who-provides-credit-in-times-of-crisis-evidence-from-the-auto-loan-market
- آئی ایم ایف – “امریکہ کے اثاثہ جات کی بنیاد پر سیکیورٹیز مانیٹر – اکتوبر 2025”. https://www.imfconnect.org/.../GMM%20US%20ABS%20Monitor%20October%202025%20.pdf
- ایف ڈی آئی سی – “2025 رسک ریویو”. https://www.fdic.gov/analysis/risk-review/2025-risk-review.pdf
- رائٹرز – “ریکارڈ تعداد میں امریکی سب پرائم قرض لینے والے اکتوبر میں کار قرض کی ادائیگیاں مس کرتے ہیں” (نومبر 2025). https://www.reuters.com/
- منی.com – بڑھتے ہوئے سب پرائم آٹو ڈیلیکنسیز اور سنگین آٹو قرض کی ڈیلیکنسیز کی کوریج (2025). https://money.com/ (تلاش کریں “سب پرائم آٹو ڈیلیکنسیز 2025”)
- فیڈرل ریزرو – “امریکہ کے گھرانوں کی اقتصادی بہبود پر رپورٹ 2024: بینکنگ اور کریڈٹ” (مئی 2025)، بی این پی ایل سیکشن. https://www.federalreserve.gov/publications/2025-economic-well-being-of-us-households-in-2024-banking-and-credit.htm
- فیڈرل ریزرو بینک آف کنساس سٹی – “خریدیں اب، بعد میں ادائیگی کریں صارفین میں مالی پابندیاں” (اقتصادی جائزہ، 2024/2025). https://www.kansascityfed.org/research/economicreview/financial-constraints-among-buy-now-pay-later-users/
- فیڈرل ریزرو بینک آف رچمنڈ – “خریدیں اب، بعد میں ادائیگی کریں: مارکیٹ کا اثر اور پالیسی کے پہلو” (ادائیگی کے نظام کی تحقیق کا خلاصہ، 2025). https://www.richmondfed.org/ (بی این پی ایل خلاصہ تلاش کریں)
- آفس آف دی کنٹرولر آف دی کرنسی – بلیٹن 2023-37، “ریٹیل قرضہ: 'خریدیں اب، بعد میں ادائیگی کریں' قرضے کا رسک مینجمنٹ” (نومبر 2023). https://www.occ.treas.gov/news-issuances/bulletins/2023/bulletin-2023-37.html
- مورگن اسٹینلے – “خریدیں اب، بعد میں ادائیگی کریں (بی این پی ایل) کی ترقی تشویشات کو جنم دیتی ہے” (2025). https://www.morganstanley.com/insights/articles/buy-now-pay-later-trends-2025
- کریڈٹ اور کلیکشن نیوز – “بی این پی ایل کا استعمال بڑھتا ہے جیسے دیر سے ادائیگیاں بھی بڑھتی ہیں” (23 نومبر، 2025). https://www.creditandcollectionnews.com/bnpl-usage-rises-as-does-late-payments/
Article overview
4 دسمبر 2025 تک، سب پرائم آٹو قرض لینے والے اور بائے-ناؤ-پے-لیٹر صارفین بڑھتے ہوئے دباؤ کا سامنا کر رہے ہیں۔ یہ پیٹرن نیکسس کی گہرائی میں تجزیہ کرتا ہے کہ حقیقی خطرہ کہاں موجود ہے، اس میں سے کتنا بینکوں میں واپس آتا ہے، اور آیا یہ "زیادہ خریدیں، بعد میں زیادہ ادا کریں" کے راستے واقعی بینک کے دباؤ کا حقیقی ذریعہ ہیں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیسکل-مانیٹری فیوژن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 9 سائیکلز آف پاور کے حصہ 9 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح وبائی مرض کی امداد ن…
5 shared topics, same research avenue.
پلمبنگ اپ ڈیٹ (2003–2025) Q4 2025 + جنوری 26
پیٹرن نیکسس لیکویڈیٹی فریم ورک کی مکمل تعمیر مہینے کے آخر کے ڈیٹا، زی-اسکورز، اور پی سی اے کمپوزٹ (WALCL، TGA، RRP، M2) کا استعمال کرتے ہوئ…
7 shared topics, same research avenue.
$X-بلین-فی-دن مشین: امریکہ کی روزانہ خرچ بمقابلہ روزانہ قرضہ (مالی سال 2000–مالی سال 2024)
U.S. وفاقی اوسط روزانہ اخراجات بمقابلہ اوسط روزانہ خسارے کی مالی اعانت کا ایک پیٹرن نیکسس ساختی مطالعہ 2000 سے — اور کیوں مستقل روزانہ قرض …
5 shared topics, same research avenue.
سلور کی قیمت $90: منٹ کی قیمت میں تبدیلی، ریٹیل کی حدود، اور جسمانی سپلائی کا جھٹکا
سلور نے صرف $90+ کو نہیں چھوا—یہ تقسیم کی سطح پر پہنچ گیا۔ امریکہ کی منٹ کی دوبارہ قیمت لگانے کی وارننگ، "دستیاب نہیں" گرڈز، مجاز خریدار کی…
5 shared topics, same research avenue.
سونا اور چاندی "ٹوٹ" نہیں رہے ہیں — وہ لیکویڈیٹی کی قیادت میں ہونے والی ترقی کو ہضم کر رہے ہیں۔
تاریخی 2025 کے فوائد کے بعد، سونا اور چاندی درست ہو رہے ہیں اور ایک ایسے طریقے سے مستحکم ہو رہے ہیں جو پچھلے لیکویڈیٹی کی قیادت والے دورانی…
5 shared topics.
مارکیٹ کا خلاصہ 12/31/2025: چاندی کی بڑی کمی، شرحوں میں اضافہ، اور سال کے آخر میں حقیقت کی جانچ
2025 کے آخری سیشن پر، ایکوئٹیز نیچے کی طرف مائل ہو گئیں جبکہ کموڈٹیز میں شدید اتار چڑھاؤ رہا: چاندی سختی سے نیچے آئی، سونا گرا، پیداوار میں…
5 shared topics.
نیا سال 2026 مبارک: شرح سود میں کمی، پیداوار کنٹرول، اثاثوں کی گردش، اور منظم لیکویڈیٹی کا اگلا مرحلہ
پیٹرن نیکسس 2026 کا منظرنامہ: 4–6 شرح میں کٹوتیاں (100–275 بی پی ایس)، دوسری ششماہی میں سست رفتار نرمی، پیداوار کنٹرول کے بڑھتے ہوئے امکانا…
6 shared topics, same research avenue.
لیکویڈیٹی گیٹڈ معیشت: کیوں مرکزی بینک بہاؤ کو کنٹرول کرتے ہیں، خوشحالی کو نہیں
ایک ساختی فریم ورک جو جدید معیشتوں کی وضاحت کرتا ہے کہ یہ لیکوئڈیٹی گیٹڈ سسٹمز ہیں جہاں مرکزی بینک اوپر کی طرف کریڈٹ تخلیق اور نیچے کی طرف …
5 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.