

1665 سے QE انفنٹی تک: 2012 کے افراط زر کے سوال کا جواب دینا
جنوری 2012 میں میں نے 350 سال کی قیمت کے چارٹ کو دیکھا اور سوچا کہ 2008 کے بعد کی "پیسہ چھاپنے" کا افراط زر پر کیا اثر ہوگا۔ ایک دہائی، ایک وبائی مرض، اور ایک تاریخی شرح کے جھٹکے کے بعد، یہ وہ جواب ہ…
Jump to a section
افراط زر، QE، اور ڈالر کا طویل قوس
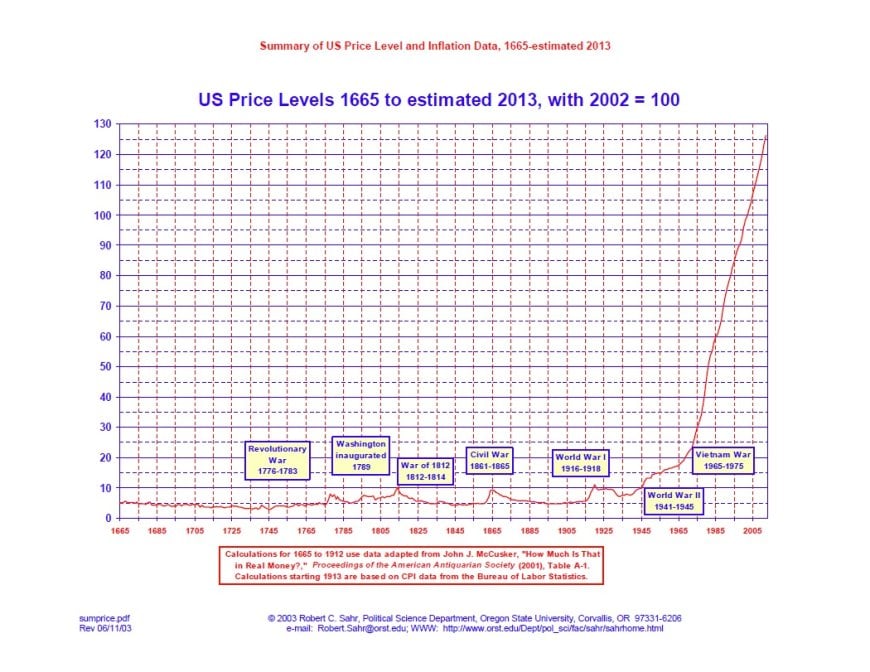
امریکی قیمتوں اور افراط زر کے اعداد و شمار کا خلاصہ 1665–تخمینی 2013، دوبارہ جائزہ
3 جنوری 2012 کو، میں نے ایک مختصر بلاگ پوسٹ لکھی جس میں ایک بڑا سوال تھا: فیڈرل ریزرو کے 2008 کے بعد پیسے چھاپنے کے بعد افراط زر کیسا ہوگا؟ یہ وہ سوال ہے، جس کا جواب 2020 کی دہائی سے دیا گیا ہے۔
2012 کا سوال
“جیسا کہ آپ دیکھ سکتے ہیں، 1913 کے فیڈرل ریزرو ایکٹ کے بعد افراط زر نے امریکہ میں اوپر کی طرف جھکاؤ شروع کیا۔ پچھلی دہائی میں پیسے کے نظام کی توسیع کی وجہ سے، میں سوچتا ہوں کہ افراط زر کیسا ہوگا؟ حالانکہ فیڈ نے کہا کہ یہ کبھی بھی قرض کو مونیٹائز نہیں کرے گا... 2008 میں فیڈ نے (QE1) شروع کیا پھر (QE2) (آپریشن ٹوئسٹ)... واہ! یہ صرف چند سالوں میں پیسے کے نظام کی بڑی توسیع ہے یا ہم اسے جو واقعی ہے، پیسہ چھاپنے کہہ سکتے ہیں۔”
2012 کے اوائل میں، میں اس چارٹ کو دیکھ رہا تھا جو 1665 سے 2013 تک کے امریکی قیمتوں کی سطح کو دکھا رہا تھا، جدید دور میں قیمتوں کی عمودی دیوار کو سمجھنے کی کوشش کر رہا تھا۔ QE1، QE2، اور آپریشن ٹوئسٹ ابھی بھی تازہ تھے۔ "پیسہ چھاپنا" اس لمحے کا جملہ تھا۔ سونے کے شوقین، مایوس لوگ، اور انٹرنیٹ کا ایک بڑا حصہ یقین رکھتا تھا کہ امریکہ ڈالر کے گرنے کے قریب ہے۔
میرا سوال اس وقت سادہ اور ایماندار تھا: اگر ہم نے صرف پیسے کے نظام کو اس قدر بڑھایا، تو افراط زر کتنا بدتر ہوگا؟ میرے پاس ابھی تک کوئی پیچیدہ فریم ورک نہیں تھا۔ میرے پاس صرف ایک طویل مدتی چارٹ، برنانکے کے کچھ اقتباسات، اور ایک اندرونی احساس تھا کہ کچھ ساختی طور پر بدل گیا ہے۔
ایک دہائی بعد، ہمارے پاس اعداد و شمار ہیں۔ ہم نے ایک اور بار QE کا ایک دور دیکھا، ایک صدی میں ایک بار آنے والی وبا، 1980 کی دہائی کے بعد کی سب سے تیز شرح میں اضافہ، اور ایک بانڈ مارکیٹ جو کوما سے خوف و ہراس میں چلی گئی اور پھر واپس آئی۔ تو آئیے اس 2012 کے سوال کو لیتے ہیں اور اس کا صحیح جواب دیتے ہیں۔
1665–2013 کا چارٹ واقعی کیا دکھا رہا ہے
یہ چارٹ جو مجھے 2012 میں متوجہ کیا، 350+ سال کی امریکی قیمت کی تاریخ کو ایک تصویر میں سمیٹتا ہے۔ اس وقت کی زیادہ تر مدت میں، قیمتیں ایک کم بنیاد کے گرد جھولتی ہیں۔ جنگیں چھوٹے ابھار کے طور پر ظاہر ہوتی ہیں: انقلابی جنگ، خانہ جنگی، عالمی جنگیں I اور II۔ قیمتیں بڑھتی ہیں، پھر واپس آتی ہیں۔ مجموعی ڈھلوان ہموار ہے۔
پھر جدید دور آتا ہے۔ آپ کو تین بڑے ساختی وقفے ملتے ہیں:
- 1913 – فیڈرل ریزرو ایکٹ: امریکہ کو ایک مرکزی بینک اور جدید بینکنگ نظام ملتا ہے۔
- 1930 کی دہائی–1940 کی دہائی – کساد بازاری اور عالمی جنگ II: بڑے پیمانے پر مالیاتی متحرک، مالیاتی جبر، اور بعد از جنگ نظام کی پیدائش۔
- 1971 – بریٹن ووڈز کا خاتمہ: ڈالر مکمل طور پر سونے سے الگ ہو جاتا ہے، نظام محض فیاٹ بن جاتا ہے، اور افراط زر پہلے کی طرح دوبارہ نہیں آتا۔
جب آپ اس چارٹ کے دائیں کنارے پر پہنچتے ہیں — 20ویں صدی کے آخر اور 21ویں صدی کے آغاز میں — تو لائن تقریباً عمودی چڑھائی ہے۔ بصری سطح پر، یہ لگتا ہے کہ پیسے کی قیمت بس ایک cliff سے گر گئی ہے۔ یہی وہ چیز تھی جس پر میں 2012 میں ردعمل دے رہا تھا، خاص طور پر جب QE اس پر لگی ہوئی تھی۔
لیکن یہ چارٹ آپ کو یہ نہیں بتاتا کہ کیوں لائن وہ کر رہی ہے جو وہ کر رہی ہے — یا جدید ڈالر کے نظام کی پلمبنگ واقعی "پیسہ تخلیق" کو معیشت کے مختلف حصوں میں کیسے چینل کرتی ہے۔ یہی وہ چیز ہے جو میرے پاس ابھی تک نہیں تھی۔
2012 کے بعد واقعی کیا ہوا
آئیے بنیادی اسکور بورڈ سے شروع کرتے ہیں۔ 2012 میں، لوگ دو ہندسی افراط زر کے لیے تیار تھے۔ جو ہمیں واقعی 2010 کی دہائی کے زیادہ تر حصے میں ملا وہ بورنگ تھا:
- CPI افراط زر زیادہ تر 1–2.5% سالانہ 2019 تک جھولتا رہا۔
- طویل مدتی سود کی شرحیں تاریخی طور پر کم رہیں۔ 10 سالہ ٹریژری کئی سالوں تک 3% سے نیچے رہی۔
- اثاثوں کی قیمتیں — اسٹاک، رہائش، اور مالیاتی اثاثے — تنخواہوں یا اشیاء کی قیمتوں سے کہیں زیادہ تیزی سے بڑھیں۔
تو سطح پر، میرا 2012 کا خوف — صارفین کی قیمتوں میں فوری، نظر آنے والا اضافہ — ظاہر نہیں ہوا۔ "پیسہ چھاپنے" کا اثر نظام میں بہت کم CPI ڈرامے کے ساتھ غائب ہوتا ہوا محسوس ہوا۔
لیکن اندرونی طور پر، بہت کچھ ہو رہا تھا:
- QE1، QE2، QE3 (2008–2014) نے فیڈرل ریزرو کے بیلنس شیٹ کو بڑے پیمانے پر بڑھایا، نئے بنائے گئے ذخائر کو بینکوں اور سرمایہ کاروں کے پاس موجود ٹریژریز اور رہن کی حمایت یافتہ سیکیورٹیز کے بدلے میں تبدیل کیا۔
- ریگولیشن اور خطرے سے بچنے کی عادت نے بینکوں کو ان ذخائر کو دھماکہ خیز کریڈٹ کی ترقی میں تبدیل کرنے سے روکا۔
- محفوظ ڈالر کے اثاثوں کے لیے عالمی طلب نے امریکی قرض کے اجراء کا ایک بڑا حصہ جذب کیا۔
- عالمگیریت اور ٹیکنالوجی نے مالیاتی اثاثوں کی مہنگائی کے باوجود اشیاء کی قیمتوں کو کنٹرول میں رکھا۔
پیچھے مڑ کر دیکھنے پر، "غائب مہنگائی" کے پہیلی کا ایک بڑا حصہ یہ ہے کہ QE نے بنیادی طور پر بیلنس شیٹس کے اثاثے کی طرف ترتیب دی بجائے اس کے کہ براہ راست نقدی کو گھریلو بجٹ میں بھر دیا جائے۔ اس نے مالیاتی اثاثوں کی قیمتوں کو بڑھایا، پیداوار کو کم کیا، اور خاموشی سے یہ طے کیا کہ خطرہ کس کے پاس ہے۔ لیکن اس نے فوری طور پر انڈوں اور کرایے کی قیمتوں کو نہیں بڑھایا۔
وبا کی دہائی اور مہنگائی کا عروج
اس 2012 کے سوال کا حقیقی امتحان وبا کے ساتھ آیا۔ 2020 میں، نظام نے صرف 2008 کے بعد کے کھیل کی کتاب کو نہیں دہرایا — اس نے ایمرجنسی QE کو براہ راست مالی منتقلی، کاروباری حمایت، اور بڑے خسارے کے خرچ کے اوپر رکھا۔
جدید QE دور میں پہلی بار، حکومت کی بڑی مقدار میں حمایت براہ راست گھریلو اور کاروباری نقد بہاؤ میں آئی جبکہ سپلائی چینز بیک وقت محدود تھیں۔ طلب میں اضافہ ہوا، سپلائی متاثر ہوئی، اور نظام میں لیکویڈیٹی کی بھرمار ہوگئی۔
نتیجہ جلدی ظاہر ہوا:
- 2020 میں امریکی CPI مہنگائی کم رہی، پھر 2021–2022 میں تیزی سے بڑھ گئی.
- ہیڈ لائن مہنگائی تقریباً 9% سال بہ سال 2022 کے وسط میں عروج پر پہنچی، جو 1980 کی دہائی کے اوائل کے بعد سب سے زیادہ ہے۔
- ہاؤسنگ، گاڑیاں، توانائی، اور خوراک سب نے ایک تنگ ونڈو میں اوپر کی قیمتیں حاصل کیں۔
یہ عروج صرف "بہت زیادہ پیسہ" کے بارے میں نہیں تھا۔ یہ ایک ملاپ تھا: متاثرہ لاجسٹکس، توانائی کے جھٹکے، اہم شعبوں میں کم سرمایہ کاری، اور سالوں کی دبائی ہوئی قیمتوں کا دباؤ اچانک اظہار کرنے کے لیے جگہ ملی جب طلب واپس آئی۔
جب مہنگائی آزاد ہوئی، تو فیڈ نے آخرکار وہ کیا جو اس نے ابتدائی 2010 کی دہائی میں نہیں کیا: اس نے جارحانہ طور پر شرحیں بڑھائیں۔ پالیسی کی شرحیں ریکارڈ وقت میں قریب صفر سے پابندی والے علاقے میں چلی گئیں۔
2020 کی دہائی کے وسط تک، منظر یہ ہے:
- مہنگائی نے 2022 کی چوٹی سے گرنا شروع کیا ہے لیکن اب بھی ~3% زون کے ارد گرد ہے بجائے پرانی 2% آرام دہ بینڈ کے.
- کچھ قیمتیں — خاص طور پر خدمات، انشورنس، اور ہاؤسنگ — بڑھ گئی ہیں اور ممکنہ طور پر وبا سے پہلے کی سطح پر واپس نہیں جائیں گی۔
- نظام اب ایک ساختی طور پر زیادہ قیمت کی سطح اور حکومت کے خسارے، مرکزی بینک کی پالیسی، اور مہنگائی کے درمیان ایک مختلف تعلق کے ساتھ جیت رہا ہے۔
دوسرے الفاظ میں، 2012 کا سوال جواب دیا گیا — بس ایک تاخیر کے ساتھ، اور ایک ایسی شکل میں جو قیمت کی سطح میں ایک قدم کی تبدیلی کی طرح نظر آتی تھی بجائے اس کے کہ ایک لامتناہی ایکسپوننشل پھٹنا۔
کیوں وہ تمام "پیسہ چھاپنے" فوراً مہنگائی میں تبدیل نہیں ہوا
2012 میں، میں نے فیڈ کے بیلنس شیٹ اور طویل مدتی قیمت کے چارٹ کو دیکھا اور دونوں کے درمیان ایک براہ راست لائن کا اندازہ لگایا: نظام میں زیادہ پیسہ، زیادہ قیمتیں۔ وقت کے ساتھ، یہ واضح ہو گیا کہ تعلق زیادہ مشروط ہے۔ اس کے بارے میں سوچنے کا ایک سادہ طریقہ:
- نیا پیسہ کہاں پہنچتا ہے؟ کیا یہ بینکنگ نظام کے اندر ذخائر ہیں، یا گھروں اور کاروباروں کے ہاتھوں میں آمدنی؟
- حقیقی صلاحیت کی حالت کیا ہے؟ کیا معیشت نئی طلب کو پورا کرنے کے لیے مزید اشیاء اور خدمات پیدا کر سکتی ہے، یا یہ رکاوٹ میں ہے؟
- کریڈٹ تخلیق پر کیا پابندیاں ہیں؟ ریگولیشن، سرمایہ کے قواعد، اور خطرے کی بھوک یہ طے کرتی ہیں کہ آیا بینک بنیادی پیسے کو وسیع تر کریڈٹ میں ضرب دیتے ہیں یا صرف ذخائر پر بیٹھتے ہیں۔
- عالمی سطح پر کیا ہو رہا ہے؟ جب تک دنیا ڈالر کے اثاثے رکھنے کے لیے تیار ہے، بہت ساری امریکی خسارے کی خرچ کسی اور کی بچت کے طور پر ظاہر ہوتی ہے بجائے فوری گھریلو قیمت کے دباؤ کے۔
QE کی پہلی دہائی (2008–2014) بنیادی طور پر بیلنس شیٹس کی مرمت اور پیداوار کو کم کرنے کے بارے میں تھی۔ اس نے اثاثوں کی قیمتوں کو بڑھایا اور مدت کے پریمیم کو کم کیا، لیکن اس نے گروسری اسٹور کی گلیوں میں نقد نہیں ڈالا۔
وبا کے جواب میں فرق تھا۔ اس نے یہ جوڑا:
- مارکیٹ کی حمایت کے طور پر QE – فنڈنگ مارکیٹوں کو مستحکم کرنا اور پیداوار کو کنٹرول میں رکھنا۔
- بڑے پیمانے پر مالی منتقلی – محرک چیک، بڑھا ہوا بے روزگاری، PPP قرضے، اور دیگر براہ راست آمدنی کی انجیکشن۔
- محدود سپلائی – سپلائی چینز، مزدوری کی شرکت، اور توانائی کی صلاحیت سب دباؤ میں ہیں۔
یہ مجموعہ آخرکار وہی کیا جو اصل مہنگائی کے حامیوں نے توقع کی تھی: اس نے مہنگائی کو سست روی سے نکالا اور فیڈ کو ایک تاخیر سے سختی کے دور میں مجبور کیا۔ لیکن اس نے یہ پچھلی دہائی کی پالیسی کے ذریعے بنائی گئی بنیاد پر کیا — ایک دنیا جو پہلے ہی صفر کی شرحوں، بلند اثاثوں کی قیمتوں، اور ایک مرکزی بینک کے لیے تیار تھی جو خاموشی سے جھٹکوں کو جذب کرنے کی توقع کی جاتی تھی۔
2012 میں میں نے کیا صحیح کیا — اور میں نے کیا چھوڑ دیا
اس مختصر جنوری 2012 کے پوسٹ کو دیکھتے ہوئے، چند چیزیں نمایاں ہیں۔
چیزیں جن کے بارے میں میں درست سمت میں تھا
- 1913 کے بعد اور 1971 کے بعد کی تبدیلی حقیقی ہے۔ جب امریکہ نے ایک مرکزی بینک کو لاک کیا اور سونے سے ہٹ گیا، تو قیمت کی سطح اپنے پرانے بنیادی سطح پر واپس آنا بند ہوگئی۔ چارٹ اب بھی خریداری کی طاقت کی طویل مدتی کمی کے بارے میں سچائی بتاتا ہے۔
- مالی توسیع کا پیمانہ اہم تھا۔ 2008 کے بعد کے تجربات نے 2020 میں ایک اور بڑے مداخلت کے لیے سانچہ تیار کیا۔ QE "ناقابل تصور ہنگامی ٹول" سے "معیاری آپریٹنگ طریقہ کار" میں تبدیل ہوگیا۔
- نظام ہمیشہ زیادہ قیمت کی سطح کے ذریعے حل ہونے والا تھا۔ شاید ہائپر انفلیشن نہیں، لیکن ہر چیز کے نیچے ایک زیادہ نامیاتی فرش: اثاثے، تنخواہیں، اور اشیاء۔
چیزیں جن کی میں نے کم قیمت لگائی یا غلط سمجھا
- وقت۔ میں نے خاموشی سے QE اور نظر آنے والی مہنگائی کے درمیان ایک مختصر فیوز کی توقع کی۔ حقیقی فیوز ایک دہائی کی مالی دباؤ، بیلنس شیٹ کی مرمت، اور ٹریژری کے لیے عالمی طلب کے ذریعے گزرا، اور صرف اس وقت پھٹا جب مالیاتی اور سپلائی کے جھٹکے ایک ساتھ آئے۔
- عالمی ڈالر کی طلب کا کردار۔ 2012 میں میں ابھی تک ڈالر کو ایک عالمی سیکیورٹی برآمد کے طور پر نہیں سوچ رہا تھا۔ جب تک دنیا ڈالر کے اثاثوں کی طلب کرتی ہے، امریکہ بہت سا قرض جاری کر سکتا ہے اس سے پہلے کہ یہ گھریلو CPI کے طور پر ظاہر ہو۔
- ریزرو اور خرچ کرنے کی آمدنی کے درمیان فرق۔ QE کس کے پاس کیا خطرہ ہے کو زیادہ شکل دیتا ہے بجائے اس کے کہ یہ براہ راست گھروں کو نقد فراہم کرے۔ جب ٹریژری بڑے خسارے چلاتا ہے جو لوگوں کو براہ راست ادائیگی کرتا ہے تو مہنگائی کا پروفائل مکمل طور پر مختلف ہوتا ہے۔
- سیاست کیسے ترقی کرے گی۔ میں نے مکمل طور پر نہیں دیکھا کہ مالیاتی غلبہ، عوامی تحریک، اور جغرافیائی ٹکڑوں کا آپس میں ملنا کس طرح مالیاتی پالیسی کے ساتھ مل کر 2020 کے بعد کے مخصوص پیٹرن بنائے گا۔
اگلی دہائی کے لیے اہم نکات
وہ 1665–2013 کا چارٹ اب بھی اہم ہے، لیکن یہ ایک سادہ "لائن اوپر جاتی ہے، اس لیے تباہی" کہانی کے طور پر نہیں۔ یہ ایک یاد دہانی ہے کہ:
- فیٹ سسٹمز میں قیمت کی سطح شاذ و نادر ہی پیچھے جاتی ہے۔ جب ایک جھٹکا نظام کو اوپر کی طرف قیمت دیتا ہے، تو نئی فرش عام طور پر برقرار رہتی ہے۔
- مہنگائی کا خطرہ ساخت کے بارے میں ہے، صرف پیسے کی فراہمی کے چارٹس کے بارے میں نہیں۔ جہاں پیسہ آتا ہے، سپلائی کتنی محدود ہے، اور عالمی بہاؤ کس طرح ترتیب دیے گئے ہیں، یہ سب اہم ہیں۔
- مالی اثاثوں کی مہنگائی اور صارفین کی مہنگائی مختلف گھڑیوں پر چل سکتی ہیں۔ سستے پیسے کی ایک دہائی بیلنس شیٹس میں خاموشی سے نازکیت پیدا کر سکتی ہے اس سے پہلے کہ CPI نوٹس کرے۔
- اگلی نظام کی تبدیلی ممکنہ طور پر مالیاتی ٹولز کو واضح مالیاتی اور صنعتی پالیسی کے ساتھ ملا دے گی۔ ہم پہلے ہی ایک دور میں جا رہے ہیں جہاں خسارے، صنعتی تعمیرات، اور مرکزی بینک کی بیلنس شیٹس آپس میں جڑی ہوئی ہیں۔
2012 میں، میں صرف یہ محسوس کرنا شروع کر رہا تھا کہ مہنگائی کو سمجھنے کے لیے پرانا کھیل کا کتاب ٹوٹ چکا ہے۔ پچھلی دہائی اور آدھی نے صرف میرے اصل سوال کا جواب نہیں دیا — اس نے ایک بہت بڑا سوال کھولا: آپ ایک ایسی دنیا میں کیسے نیویگیٹ کرتے ہیں جہاں پیسہ، پالیسی، اور حقیقی صلاحیت سب ایک ہی وقت میں دوبارہ لکھی جا رہی ہیں؟
یہ وہ دھاگہ ہے جس پر یہ نیا پیٹرن نیکسس دور کھینچتا ہے: اس چارٹ پر لائن کے پیچھے کی ساختوں کا نقشہ بنانا، اور یہ دیکھنا کہ قیمت کی سطح میں اگلی عمودی حرکت کس طرح توانائی، AI بنیادی ڈھانچے، اور ڈالر کے نظام کی ترقی پذیر تعمیرات سے جڑی ہوگی۔
ذرائع
ہائپر لنکس یہاں صرف فراہم کیے گئے ہیں، پیٹرن نیکسس کے طرز کے مطابق متن میں کوئی بیرونی لنک نہیں۔
- تاریخی امریکی قیمت کی سطح اور CPI کے اعداد و شمار – بیورو آف لیبر سٹیٹسٹکس اور منیپولس فیڈ تاریخی CPI سیریز۔
- ورلڈ بینک – امریکی مہنگائی (صارفین کی قیمتیں، سالانہ %) اور طویل مدتی قیمت کے اشاریے۔
- فیڈرل ریزرو اور FOMC کی دستاویزات پر QE1، QE2، QE3 اور 2008 کے بحران اور COVID-19 وبائی مرض کے دوران ہنگامی سہولیات۔
- IMF، BIS، اور مقداری آسانی، بیلنس شیٹ کی پالیسیوں، اور ڈالر کے اثاثوں کی عالمی طلب پر تعلیمی کام۔
- امریکی مہنگائی اور CPI کے اجراء 2020 کی دہائی کے وسط تک، بشمول وبائی مرض کے بعد کی تیزی اور اس کے بعد کی اعتدال۔
Article overview
جنوری 2012 میں میں نے 350 سال کی قیمت کے چارٹ کو دیکھا اور سوچا کہ 2008 کے بعد کی "پیسہ چھاپنے" کا افراط زر پر کیا اثر ہوگا۔ ایک دہائی، ایک وبائی مرض، اور ایک تاریخی شرح کے جھٹکے کے بعد، یہ وہ جواب ہے جو میں اپنی 2012 کی خود کو دینا چاہتا تھا۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیسکل-مانیٹری فیوژن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 9 سائیکلز آف پاور کے حصہ 9 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح وبائی مرض کی امداد ن…
6 shared topics, same research avenue.
کیسے فیڈ نے خاموشی سے آپ کے مستقبل کا 30% چوری کیا (اور وہ اسے دوبارہ کرنے کے لیے اسٹیبل کوائنز کا استعمال کیسے کریں گے)
2020 سے 2022 تک، فیڈرل ریزرو نے خاموشی سے آپ کی مستقبل کی خریداری کی طاقت کا 30–40% اثاثہ مالکان کو بیلنس شیٹ کی توسیع، رہائشی مہنگائی، اور…
6 shared topics.
بانڈ مارکیٹ فیڈ کے حقیقی مسئلے کو بے نقاب کر رہی ہے — اور یہ مہنگائی نہیں ہے۔
10 سالہ پیداوار فیڈ کی حقیقی چیلنج کو ظاہر کرتی ہے: ایک سکڑتا ہوا قرض کی پائیداری کا کوریڈور جسے مارکیٹ قبول کرنے سے انکار کرتی ہے۔ یہاں یہ…
5 shared topics.
Everything Bubble 3 — کیوں دنیا منہدم نہیں ہو رہی (یہ ہماری پرانی ٹولز سے زیادہ تیزی سے پھیل رہی ہے)
دنیا زوال کی طرف نہیں بڑھ رہی — یہ ساختی توسیع کے مرحلے سے گزر رہی ہے۔ مرکزی بینکوں کو افراط زر کی اجازت نہیں دینی چاہیے، عالمی ضمانت میں ا…
5 shared topics.
$223T مشتقات کا نظام: امریکہ کی بینکنگ کے نیچے پوشیدہ لیکویڈیٹی کی نازک حالت
امریکی بینکنگ نظام $223 ٹریلین کے مشتقات پر قائم ہے — لیکن حقیقی خطرہ نامیاتی قیمت نہیں ہے۔ یہ لیکویڈیٹی ہے۔ یہ گہرائی میں جانے والا تجزیہ …
6 shared topics.
فیڈ کا اکتوبر کا موڑ: لیکویڈیٹی کے چکر، تاریخ، اور ڈیجیٹل ڈالر کی سرحد
مارکیٹس اب فیڈ کے 28-29 اکتوبر کے اجلاس میں مزید 25 بی پی ایس کی شرح کٹوتی کی توقع کر رہی ہیں کیونکہ بے روزگاری میں اضافہ ہو رہا ہے اور ریپ…
5 shared topics.
نقدی طوفان سے پہلے کی خاموشی: QE 2026 اور پیسے کی ڈیجیٹل ترقی
فیڈرل ریزرو کے چیئر جیروم پاول کے حالیہ تبصرے جو کوانٹیٹیٹو ٹائٹننگ کے خاتمے پر ہیں، یہ اشارہ دیتے ہیں کہ لیکویڈیٹی کا چکر دوبارہ تبدیل ہو …
7 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.