

دیٹ جینوم: کون سے صدور کی پالیسیوں نے امریکہ کا قرض بنایا—اور کون واقعی واپس کیا؟
ایک 70 سالہ متبادل آڈٹ صدراتی پالیسی، وراثتی قانون، ٹیکس میں کمی، حقوق، بحران کے پیکجز، اور مرکب سود کی دم کا۔ یہ تجزیہ یہ الگ کرتا ہے کہ کس نے کسی پالیسی کی ابتدا کی اور کس نے اسے بڑھایا، توسیع دی، …
Jump to a section
قرض کا جینوم: کون سی صدارت کی پالیسیاں امریکہ کے قرضے کی بنیاد بنیں—اور کون سی واقعی واپس کی گئیں؟
صدارتی پالیسی، وراثتی قانون، مستقل ٹیکس میں کمی، خودکار فوائد کی ترقی، بحران کے پیکجز، اقتصادی فیڈبیک، اور مرکب سود کی دم کا 70 سالہ متبادل آڈٹ۔
جواب قرض کے طریقہ کار کے لحاظ سے بدلتا ہے
مرکزی جواب ایک صدر نہیں ہے۔ امریکہ کا قرض ایک قانونی آپریٹنگ سسٹم کا جمع شدہ نتیجہ ہے جو نسلوں کے درمیان بنایا گیا ہے۔ مختلف صدور مختلف زمرے میں غالب ہیں۔
- سب سے بڑا ساختی صحت-حق وراثت: لنڈن بی جانسن کی 1965 کی میڈیکیئر اور میڈیکیڈ کی تعمیر، جس کے بعد دہائیوں کی توسیع، آبادی کی عمر، طبی اخراجات میں اضافہ، اور ادائیگی میں تبدیلیاں آئیں۔
- سب سے بڑا کثیر صدر خودکار فوائد کی نسل: سوشل سیکیورٹی—فرینکلن ڈی روزویلٹ کے تحت شروع ہوئی، بار بار توسیع کی گئی، نکسن دور کے اصلاحات کے بعد خودکار طور پر انڈیکس کی گئی، اور ریگن اور 1983 کی دو جماعتی معاہدے کے تحت مالی طور پر دوبارہ ڈھانچہ بند کی گئی۔
- 2001 کے بعد سے سب سے بڑی قابل شناخت پالیسی فیملی: بش کے ٹیکس میں کٹوتیاں، ان کے اوباما دور کی توسیعات اور مستقل ترامیم، اور ٹرمپ دور کا ٹیکس کٹوتیاں اور ملازمتوں کا ایکٹ۔ ایک مربوط تخمینہ ان پانچ بڑے ٹیکس قوانین کو تقریباً $8.4 ٹریلین 2023 تک رکھتا ہے۔[2]
- سب سے بڑی قابل موازنہ جدید صدارتی منظوری کی کل: ٹرمپ کی پہلی مدت، جس میں تقریباً $8.4 ٹریلین کی دس سال کی قرض کی منظوری ہے، یا $4.8 ٹریلین بڑے COVID امداد کو چھوڑ کر۔ یہ ایک نافذ شدہ پالیسی کا اقدام ہے، نہ کہ صرف وہ رقم جس میں قرض بڑھا جب وہ وائٹ ہاؤس میں تھے۔[12]
- موجودہ بنیادی لائن میں سب سے بڑا حالیہ واحد ساختی قانون: 2025 کا مصالحتی ایکٹ، جس کا CBO تخمینہ لگاتا ہے کہ 2026–2035 کے دوران $4.7 ٹریلین کے خسارے میں اضافہ کرتا ہے، اقتصادی اور سود کے اثرات کے بعد، جزوی طور پر وسیع انتظامی پالیسی کی سطح پر ٹیرف کے ذریعے متوازن کیا جاتا ہے۔[1]
- سب سے بڑی غلط فہمی: اوباما کا سستا نگہداشت ایکٹ سب سے بڑا قرض چلانے والا نہیں تھا۔ CBO اور JCT نے ابتدائی طور پر اندازہ لگایا کہ یہ قانون 2010–2019 کے دوران خسارے کو کم کرے گا $124 بلین اور اگلی دہائی میں جی ڈی پی کا تقریباً 0.5 فیصد۔[3]
یہ کیوں پریمیم ہے
زیادہ تر "صدر کے ذریعہ قرض" گراف اسی تجزیاتی غلطی کا ارتکاب کرتے ہیں: وہ ہر ڈالر کو جو حلف اٹھانے اور روانگی کے درمیان لیا گیا ہے، اس شخص کو تفویض کرتے ہیں جو اوول آفس میں بیٹھا ہے۔ یہ وراثتی قانون، کساد بازاری سے متاثرہ آمدنی کے نقصانات، خودکار مستحکم کرنے والے، ہنگامی قانون سازی، مالی حالات، کانگریسی مختصات، ٹرسٹ فنڈ کی اکاؤنٹنگ، اور کئی دہائیوں پہلے جمع شدہ قرض پر سود کو ملا دیتا ہے۔
یہ تجزیہ یہ نہیں پوچھتا کہ خزانہ نے قرض جاری کرتے وقت کون صدر تھا۔ یہ ایک مشکل سوال پوچھتا ہے:
کون سا قانون وفاقی خرچ یا آمدنی کے مستقبل کے بہاؤ کو تبدیل کرتا ہے، اس کا آغاز کس نے کیا، کس نے اسے توسیع یا وسعت دی، اس نے معیشت پر کیا اثر ڈالا، اور اس کے بعد کتنی اضافی قرض کی خدمت ہوئی؟
جواب ایک پالیسی کی نسل کی ضرورت ہے نہ کہ ایک جماعتی اسکور بورڈ کی۔
ایگزیکٹو تھیسس
وفاقی قرض ایک صدارتی رسیدوں کا ڈھیر نہیں ہے۔ یہ قانونی وعدوں اور آمدنی کے فیصلوں کا ایک مرکب نیٹ ورک ہے۔ ایک صدر ایک پالیسی کا آغاز کر سکتا ہے، لیکن کانگریس اسے لکھتی اور فنڈ کرتی ہے؛ بعد کے صدور اسے توسیع دیتے ہیں؛ عدالتیں اسے تبدیل کرتی ہیں؛ ایجنسیاں اسے نافذ کرتی ہیں؛ کساد بازاری داخلہ اور ٹیکس کی وصولیوں کو تبدیل کرتی ہیں؛ اور خزانہ اس کے نتیجے میں پیدا ہونے والے قرض کو مارکیٹ کی طلب کے مطابق کسی بھی سود کی شرح پر دوبارہ مالیاتی کرتا ہے۔
اس لیے سب سے مضبوط دفاعی نتیجہ ایک چار حصے کا فیصلہ ہے:
- جانسن کے پاس سب سے بڑے ساختی خرچ کی وراثت کا سب سے مضبوط دعویٰ ہے کیونکہ میڈیکیئر اور میڈیکیڈ نے مستقل وفاقی صحت کے فوائد کی تعمیر قائم کی جس کے اخراجات عمر، استعمال، قیمتوں، طبی ٹیکنالوجی، اور بعد میں اہلیت کی توسیع کے ساتھ بڑھتے گئے۔
- بش کے پاس سب سے زیادہ اہم جدید پالیسی کی نسل کا سب سے مضبوط دعویٰ ہے کیونکہ 2001 اور 2003 کی ٹیکس میں کٹوتیاں، جنگ کے دور کے اخراجات، میڈیکیئر پارٹ ڈی، اور بحران کی قانون سازی نے مالیاتی راستے کو مادّی طور پر تبدیل کیا—اور کیونکہ زیادہ تر ٹیکس میں کٹوتیاں بعد میں توسیع کی گئیں نہ کہ ختم ہونے دی گئیں۔
- ٹرمپ کی پہلی مدت میں نئے منظور شدہ دس سالہ قرضے کا سب سے بڑا موازنہ جدید مجموعہ موجودہ مربوط صدارتی موازنہ میں ہے، جو 2017 کے ٹیکس قانون، خرچ میں اضافے، اور وبائی امداد کی وجہ سے ہے۔ ٹرمپ کی دوسری مدت کا 2025 کا مفاہمتی قانون بھی ایک بڑا نیا ساختی خسارہ پیدا کرتا ہے۔
- اوباما صحیح طور پر پالیسیوں کو الگ کرنے پر پہلے نمبر پر نہیں آتا۔ اس کا ریکارڈ عارضی کساد بازاری کے جواب میں کافی ہے اور 2010 اور 2013 میں بش کے ٹیکس کٹ کے ڈھانچے کے زیادہ تر تسلسل کی مہنگی ہے۔ لیکن ACA خود خسارے میں کمی کے طور پر شمار کیا گیا، اور 2011 کا بجٹ کنٹرول ایکٹ اور کئی صحت کی ادائیگی میں تبدیلیوں نے متوقع خرچ کو کم کیا۔
گہرائی میں پیٹرن نیکسس کا مطالعہ یہ ہے کہ سب سے بڑی قرض کی مشین اب ایک پروگرام یا ایک صدر نہیں ہے۔ یہ مستقل بنیادی خسارے، عمر سے منسلک فوائد، وعدہ کردہ خرچ سے بار بار کم ہونے والا آمدنی کا بنیادی، اور پوری جمع شدہ اسٹاک پر چارج کردہ سود کا تعامل ہے۔
1. ماڈل سے پہلے کا جواب
اگر سوال یہ ہے، "کون سا صدر سب سے زیادہ قرض کا باعث بنا؟" تو اس کا کوئی واحد ذہنی طور پر ایماندار جواب نہیں ہے۔ جواب اس بات پر منحصر ہے کہ کون سا قرض کا طریقہ کار ماپا جا رہا ہے۔
| سوال | سب سے مضبوط امیدوار | کیوں | اعتماد |
|---|---|---|---|
| سب سے بڑا ساختی پروگرام کا ڈھانچہ | لینڈن بی جانسن، بعد میں کانگریس اور صدور | میڈیکیئر اور میڈیکیڈ مستقل صحت کی مالی معاونت کے نظام بن گئے جن میں خودکار طویل مدتی ترقی ہے۔ | ہدف پر بلند؛ ایک درست زندگی بھر کے ڈالر کی تفویض پر کم |
| سب سے بڑی خودکار فائدے کی نسل | ایف ڈی آر–نکسن–ریگن–بعد کی کانگریس | سوشل سیکیورٹی کو بنایا گیا، توسیع کی گئی، خودکار طور پر انڈیکس کیا گیا، اور انتظامیہ کے دوران بار بار دوبارہ مالی معاونت کی گئی۔ | نسل پر بلند؛ ایک صدر کو تفویض کرنا ناممکن |
| 2001 کے بعد سب سے بڑی قابل شناخت پالیسی خاندان | بش کے ٹیکس کٹ اور بعد کی توسیعات، ساتھ ہی TCJA | پانچ بڑے ٹیکس قوانین نے 2023 تک تقریباً 8.4 ٹریلین ڈالر کا خرچ کیا ایک مربوط تخمینہ میں۔ | درمیانہ بلند؛ بنیادی مفروضے اہم ہیں |
| سب سے بڑا موازنہ جدید صدارتی منظور شدہ قرضہ | ٹرمپ I | COVID قانون سازی سمیت 10 سالہ قرضے کی منظوری کا تخمینہ 8.4 ٹریلین ڈالر ہے۔ | درمیانہ؛ پالیسی کے انوینٹری اور اسکورنگ کے طریقوں پر منحصر |
| 2026 کے بنیادی میں سب سے بڑا حالیہ واحد قانون | ٹرمپ II / 2025 کا مفاہمتی ایکٹ | CBO کا تخمینہ ہے کہ 2026–2035 کے دوران 4.7 ٹریلین ڈالر کے اضافی خسارے شامل ہیں جن میں اقتصادی اور سود کے اثرات شامل ہیں۔ | اسکورنگ ونڈو کے لیے بلند؛ مستقبل کی عمل درآمد اسے تبدیل کر سکتی ہے |
| سب سے زیادہ مبالغہ آمیز قرض کا مجرم | اوباما کا ACA | نافذ کردہ پیکیج نے کوریج کی توسیع کو ٹیکس اور میڈیکیئر کی بچت کے ساتھ جوڑا اور اسے خسارے میں کمی کے طور پر شمار کیا گیا۔ | نافذ کردہ قانون کے لیے بلند؛ ماضی کی تنہائی اب بھی مشکل ہے |
| سب سے مضبوط واضح خسارہ کمی کی صدارتیں یا قوانین | جارج ایچ ڈبلیو بش کا 1990 کا معاہدہ، کلنٹن کا 1993 کا قانون، نافذ کردہ ACA | ہر ایک میں واضح آمدنی یا خرچ کی تبدیلیاں شامل تھیں جو متوقع خسارے میں کمی کے لیے اسکور کی گئیں۔ | سرکاری اسکورز پر بلند؛ وسیع اقتصادی سبب مشترک ہے |
یہ الزام کو یکساں طور پر پھیلانے کی کوشش نہیں ہے۔ یہ اصل نظام کی شناخت کرنے کی کوشش ہے۔ کچھ صدور نے واضح طور پر دوسرے سے زیادہ نافذ کردہ قرضے میں اضافہ کیا۔ لیکن موجودہ سب سے بڑے اخراجات اکثر طویل عرصے پہلے بنائے گئے پروگراموں سے شروع ہوتے ہیں اور بعد میں بار بار ترمیم کی جاتی ہیں، جبکہ ایک بعد کا صدر زیادہ تر نقدی کی قیمت وراثت میں لے سکتا ہے بغیر اس فارمولے کو بنائے۔
2. کیوں "صدر کے لحاظ سے قرض" کے چارٹ اکثر غلط ہوتے ہیں
ایک مدت کے دوران قرض میں اضافہ پالیسی کا سبب نہیں ہے
ایک صدر کے تحت قرض اس وجہ سے بڑھ سکتا ہے کہ قوانین اس صدر کے عہدے سنبھالنے سے پہلے نافذ ہوئے تھے۔ سوشل سیکیورٹی کے فوائد، میڈیکیئر کے دعوے، فوجی فوائد، پچھلے ٹیکس کٹ، پرانے قرض پر سود، اور پچھلے سال کی مختصات حلف برداری کے دن دوبارہ ترتیب نہیں دی جاتی ہیں۔ اسی وقت، ایک مدت کے آخر میں نافذ کردہ قانون زیادہ تر اپنے اخراجات کو مستقبل کی انتظامیہ پر عائد کر سکتا ہے۔
بنیادی جواب کو تبدیل کرتا ہے
ایک ٹیکس قانون کو "موجودہ قانون" کے مقابلے میں انتہائی مہنگا سمجھا جا سکتا ہے اگر موجودہ قانون یہ فرض کرتا ہے کہ عارضی ٹیکس کٹ ختم ہو جائے گی۔ وہی قانون "موجودہ پالیسی" کے بنیادی کے مقابلے میں بہت چھوٹا نظر آ سکتا ہے جو فرض کرتا ہے کہ کانگریس بہرحال ٹیکس کٹ کو جاری رکھے گی۔ کوئی بھی بنیادی غیر جانبدار نہیں ہے۔ ایک قانونی تبدیلی کی پیمائش کرتا ہے؛ دوسرا متوقع سیاسی رویے سے انحراف کی پیمائش کرتا ہے۔
کانگریس قانون کا مالک ہے
صدر تجویز کرتے ہیں، مذاکرات کرتے ہیں، دستخط کرتے ہیں، ویٹو کرتے ہیں، اور انتظام کرتے ہیں۔ کانگریس قانون سازی کرتی ہے اور فنڈز مختص کرتی ہے۔ اس لیے ایک پالیسی اسکور کو صدر کی نسل اور کانگریسی حمایت دونوں کی شناخت کرنی چاہیے۔ یہ اہم ہے کیونکہ 2001 کے بعد کے زیادہ تر قرضوں کے جمع ہونے کی وجہ دو جماعتی قانون سازی تھی، جس میں فوجی فنڈز، ہنگامی پیکجز، ٹیکس میں کمی کی توسیع، اور وبائی امداد شامل ہیں۔[2]
میکرو اکنامک حالات دونوں طرف کے بیلنس کو تبدیل کرتے ہیں
ایک کساد بازاری آمدنی اور تنخواہ کے ٹیکس کی وصولیوں کو کم کرتی ہے جبکہ بے روزگاری کے فوائد، میڈیکیڈ کی شرکت، خوراک کی امداد، اور دیگر خودکار مستحکم کرنے والے عوامل کو بڑھاتی ہے۔ یہ اخراجات تمام نئے نافذ کردہ پالیسی نہیں ہیں۔ اسی طرح، مہنگائی نامیاتی ٹیکس کی وصولیوں اور نامیاتی جی ڈی پی کو بڑھا سکتی ہے، جس سے قرض کے جی ڈی پی کے تناسب کو بہتر نظر آتا ہے حالانکہ ڈالر کا قرض بڑھتا ہے۔
سود کو جمع کیا جاتا ہے، قانون کے ذریعہ لیبل نہیں کیا جاتا
خزانہ "بش ٹیکس کٹ"، "میڈیکیئر"، یا "COVID امداد" کا سٹیمپ لگا ہوا بانڈ جاری نہیں کرتا۔ یہ حکومت کی مجموعی نقد کمی کو مالیاتی کرتا ہے۔ اس لیے کسی بھی پالیسی کی سطح پر سود کی تفریق مصنوعی ہے: تجزیہ کار کو اس قانون کے بغیر ایک متبادل قرض کے راستے کی تعمیر کرنی ہوگی اور وقت کے ساتھ قرض کی خدمت میں فرق کا حساب لگانا ہوگا۔
تحلیل کا درست یونٹ: ایک پالیسی نوڈ جس کا ایک آغاز، توسیعات، توسیع، منسوخیاں، بنیادی خسارے کے اثرات، میکرو اکنامک فیڈ بیک، اور ایک سود کی دم ہو—نہ کہ صدر کی حلف برداری سے حلف برداری تک کا قرض کا مجموعہ۔
3. قرض کا مرکب انجن
وفاقی قرض کا اسٹاک ایک سادہ حسابی شناخت کے ذریعے ترقی کرتا ہے:
اس سال کا قرض = پچھلے سال کا قرض + بنیادی خسارہ + خالص سود۔
سادہ شکل میں:
Dt = Dt−1(1 + rt) + Primary Deficitt
ایک قانون جو ایک بار کا $1 ٹریلین خسارہ پیدا کرتا ہے مہنگا ہے۔ ایک قانون جو مستقل $100 بلین سالانہ خسارہ پیدا کرتا ہے وہ آخر کار بہت زیادہ مہنگا ہو سکتا ہے کیونکہ ہر سال کی کمی قرض کے اسٹاک میں رہتی ہے اور سود کو اپنی طرف متوجہ کرتی ہے۔
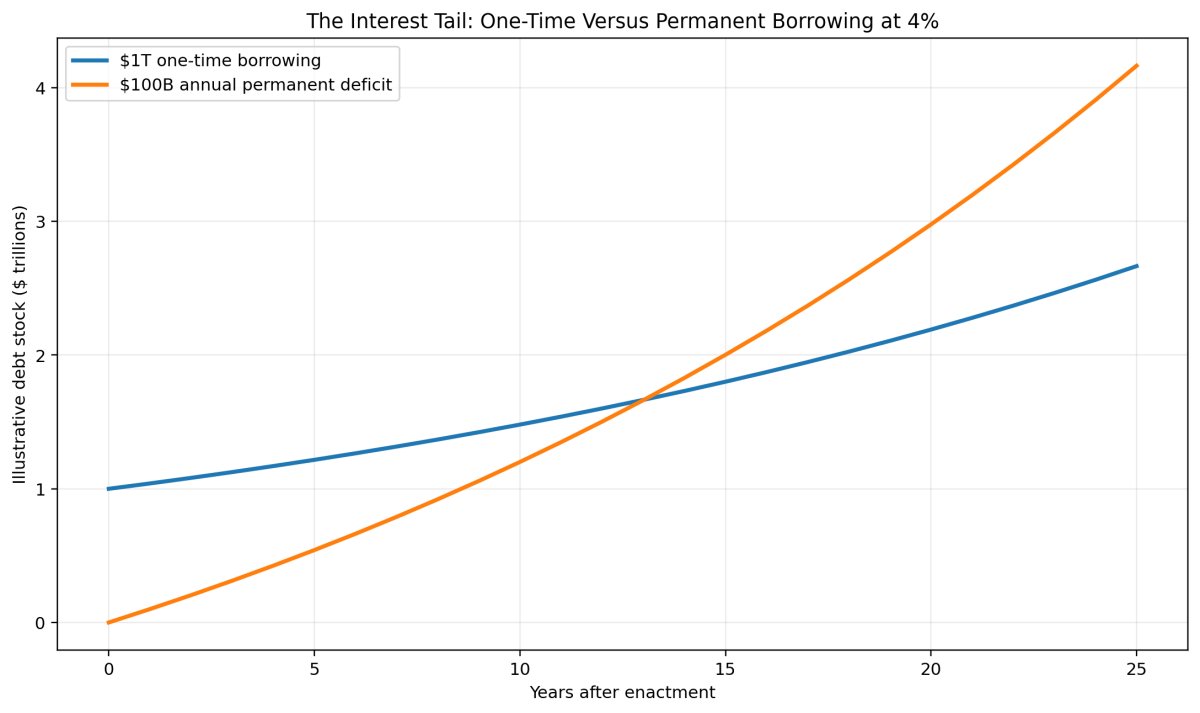
وفاقی حکومت ہر قانون کو الگ اکاؤنٹ میں حقیقتاً مرکب نہیں کرتی
اوپر کی وضاحت تجزیاتی متبادل ہے۔ حقیقی وفاقی قرض مسلسل مختلف میعادوں کے درمیان دوبارہ مالیاتی کیا جاتا ہے۔ صحیح تاریخی ماڈل ہر سال خزانے کی حاشیائی مالیاتی لاگت کو لاگو کرے گا، مہنگائی اور جی ڈی پی کی ترقی کا حساب رکھے گا، آمدنی اور خودکار خرچ پر کسی بھی اثرات کو شامل کرے گا، اور یہ حساب کرے گا کہ قانون نے قرض کے اسٹاک کو بغیر قانون کے راستے کے مقابلے میں کیسے تبدیل کیا۔
سود کی ترقی کا فرق اہم ہے
قرض کے جی ڈی پی کا تناسب کچھ خسارے کے ساتھ بھی مستحکم ہو سکتا ہے اگر نامیاتی اقتصادی ترقی مؤثر سود کی شرح سے زیادہ ہو اور بنیادی خسارہ کنٹرول میں ہو۔ جب سود کی شرح ترقی کے قریب یا اس سے زیادہ ہو جاتی ہے جبکہ حکومت بڑے بنیادی خسارے کو جاری رکھتی ہے تو یہ بہت مشکل ہو جاتا ہے۔ یہ وہ منتقلی ہے جو اب وفاقی منظر نامے میں نظر آ رہی ہے: سود ثانوی لائن آئٹم بننے سے رک گئی ہے اور ایک آزاد خرچ کرنے والے انجن میں تبدیل ہو رہی ہے۔
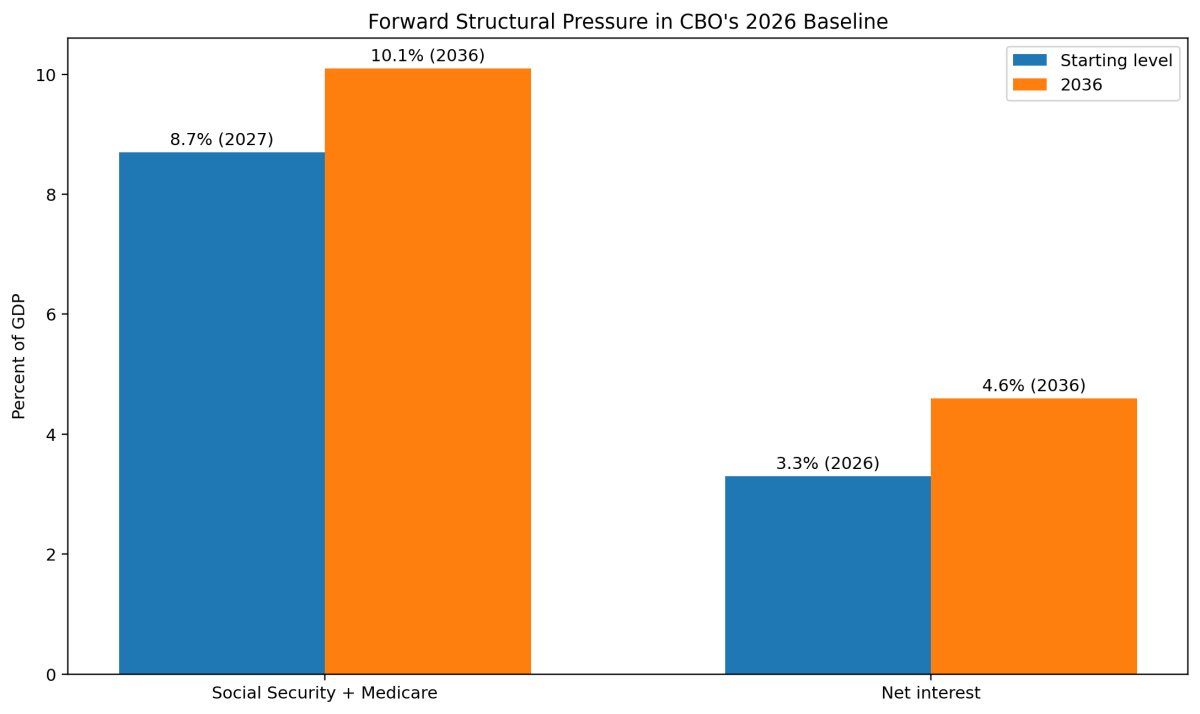
اس لیے موجودہ قرض کا مسئلہ دو پرانے نظاموں اور ایک نئے نظام کے تقاطع ہے:
- عمر رسیدہ فوائد کا نظام؛
- یہ بار بار فیصلہ کہ وعدہ کردہ خرچ کو مالیاتی کرنے کے لیے کافی آمدنی جمع نہ کی جائے؛ اور
- جمع شدہ عدم مطابقت کی وجہ سے پیدا ہونے والا سود کا بل۔
4. ساختی وراثت کا ٹائم لائن
1935: روزویلٹ سوشل سیکیورٹی بناتا ہے
فرینکلن ڈی روزویلٹ نے 1935 میں سوشل سیکیورٹی ایکٹ پر دستخط کیے۔ اصل نظام آج کے پروگرام سے بہت زیادہ تنگ تھا۔ بعد میں قوانین نے زندہ بچ جانے والوں، انحصار کرنے والوں، معذوری، اور کوریج کی دفعات کو بڑھایا۔ یہ تاریخی طور پر غلط ہے کہ جدید لاگت کا پورا بوجھ FDR پر عائد کیا جائے، لیکن اس نے قانونی بنیاد فراہم کی جس سے خودکار فائدہ کا نظام بڑھا۔
1972–1975: نکسن دور کی خودکار انڈیکسنگ ترقی کے طریقہ کار کو تبدیل کرتی ہے
1972 کے ترمیمات نے خودکار قیمتوں میں اضافے کے ایڈجسٹمنٹ قائم کیے، جن میں خودکار اضافہ 1975 میں شروع ہوا۔ یہ ایک بڑا ساختی تبدیلی تھی کیونکہ کانگریس کو اب ہر نامیاتی فائدے میں اضافے کے لیے الگ سے ووٹ دینے کی ضرورت نہیں تھی۔ انڈیکسنگ نے مستفیدین کو مہنگائی سے محفوظ رکھا، لیکن اس نے مہنگائی کو ایک خودکار وفاقی خرچ کرنے والے ایلیویٹر میں بھی تبدیل کر دیا۔[15]
1983: ریگن اور کانگریس قلیل مدتی سوشل سیکیورٹی دیوالیہ پن کو روکتے ہیں
1983 کے سوشل سیکیورٹی ترمیمات ایک دو جماعتی مالیاتی اصلاح تھیں، صرف توسیع نہیں۔ انہوں نے کوریج کو وسیع کیا، ٹیکس اور ریٹائرمنٹ کی دفعات میں تبدیلی کی، طے شدہ ٹیکس تبدیلیوں کو تیز کیا، اور ایسے ذخائر بنائے جو مالیاتی بحران کو دہائیوں تک مؤخر کر دیا۔ اس لیے ریگن سوشل سیکیورٹی کی نسل میں ایک اصلاح کار کے طور پر شامل ہیں جنہوں نے مالیات کو مضبوط کیا، حالانکہ نظام دوبارہ ایک بڑے عدم توازن کا سامنا کر رہا ہے۔[16]
1965: جانسن میڈیکیئر اور میڈیکیڈ بناتے ہیں
لینڈن بی. جانسن نے 1965 میں میڈیکیئر اور میڈیکیڈ پروگراموں پر دستخط کیے۔ یہ بعد از جنگ مالیاتی نظام میں سب سے اہم ساختی خرچ کا واقعہ ہے۔ میڈیکیئر نے بزرگ امریکیوں کے لیے ایک وفاقی صحت کا حق پیدا کیا؛ میڈیکیڈ نے اہل کم آمدنی اور طبی طور پر کمزور آبادیوں کے لیے ایک وفاقی-ریاست مالیاتی ڈھانچہ بنایا۔[14]
موجودہ لاگت کو صرف جانسن پر نہیں ڈالا جا سکتا۔ ابتدائی پروگراموں کو توسیع دی گئی، ادائیگی کے نظام میں تبدیلی کی گئی، نئے مستفید طبقے شامل کیے گئے، نسخے کی دوائی کی کوریج متعارف کرائی گئی، طبی ٹیکنالوجی میں ترقی ہوئی، زندگی کی توقع میں تبدیلی آئی، اور فی شخص صحت کی لاگت میں اضافہ ہوا۔ لیکن جانسن نے وہ ڈھانچہ بنایا جو ان بعد کی لاگتوں کو وفاقی بجٹ کے ذریعے خود بخود بہنے دیتا ہے۔
1981: ریگن آمدنی کے راستے میں تبدیلی کرتے ہیں
رونالڈ ریگن کی ٹیکس پالیسی نے قانونی ٹیکس کی شرحوں کو مستقل طور پر کم کیا اور ٹیکس میں کمی کو ایک مرکزی حکومتی حکمت عملی کے طور پر قائم کرنے میں مدد کی۔ بعد کی قانون سازی نے جزوی طور پر کچھ دفعات کو الٹ دیا اور ٹیکس کی بنیاد کو وسیع کیا، خاص طور پر 1986 کی اصلاح میں۔ ریگن کا طویل مدتی قرض میں خالص حصہ ایک ٹیکس بل تک محدود نہیں کیا جا سکتا کیونکہ دفاعی خرچ، کساد بازاری کے اثرات، بعد میں ٹیکس میں اضافہ، اور اقتصادی فیڈ بیک سب اہم ہیں۔ پھر بھی، اس کی صدارت سیاسی طور پر کم آمدنی کو بغیر کسی مساوی مستقل خرچ کی کمی کے قبول کرنے میں ایک اہم موڑ ہے۔
1990 اور 1993: جارج ایچ. ڈبلیو. بش اور کلنٹن حقیقی خسارے میں کمی کرتے ہیں
1990 کا بجٹ معاہدہ جارج ایچ. ڈبلیو. بش کے تحت آمدنی میں اضافہ اور خرچ میں پابندی کو ملا کر بنایا گیا۔ CBO نے اندازہ لگایا کہ یہ 1991 میں خسارے کو بنیادی سطح کے مقابلے میں $33 بلین، 1992 میں $69 بلین، اور 1995 میں $160 بلین کم کرے گا۔[19]
کلنٹن کا 1993 کا بجٹ قانون بھی ایک براہ راست خسارے میں کمی کا پیکج تھا۔ CBO نے 1994–1998 کے دوران $433 بلین کی خسارے میں کمی کا اندازہ لگایا، جس میں $47 بلین کی کم قرض کی خدمت شامل تھی۔[18] بعد کے سرپلس کو صرف اس قانون کے ساتھ منسوب نہیں کیا جا سکتا: مضبوط اقتصادی ترقی، سرمایہ منافع کی وصولیاں، سرد جنگ کے بعد دفاعی کمی، پہلے اور بعد کے بجٹ کے قواعد، اور تقسیم شدہ حکومت کی پابندیاں بھی اہم تھیں۔ لیکن اس قانون نے مالیاتی راستے کو درست سمت میں منتقل کیا۔
2001–2003: جارج ڈبلیو. بش جدید ٹیکس کٹ کی نسل بناتے ہیں
2001 اور 2003 کی ٹیکس کٹ نے آمدنی کو کم کیا اور ایسے طے شدہ ختم ہونے کی شقیں شامل کیں جو سیاسی بوجھ کو مستقبل کی کانگریسوں پر منتقل کر دیتی ہیں۔ یہ ڈیزائن اہم بن گیا۔ جب ختم ہونے کا وقت قریب آیا، تو بعد کے پالیسی ساز یا تو ایک واضح ٹیکس میں اضافہ کرنے کی اجازت دے سکتے تھے یا کٹوتیوں کو بڑھا سکتے تھے اور موجودہ قانون کے مقابلے میں ایک بڑی لاگت درج کر سکتے تھے۔
یہ مشترکہ نسل پیدا کرتا ہے۔ بش نے پالیسی کے ڈھانچے کی بنیاد رکھی۔ اوباما نے بڑے توسیعات پر دستخط کیے اور پھر 2013 کے قانون پر دستخط کیے جس نے زیادہ تر دفعات کو مستقل بنا دیا۔ ٹرمپ نے بعد میں ایک نیا بڑا ٹیکس قانون نافذ کیا۔ ایک سنجیدہ قرض کی نسل کو اصل نوڈ اور ہر جاری رہنے والے نوڈ کو محفوظ رکھنا چاہیے۔
2003: بش میڈیکیئر پارٹ ڈی شامل کرتے ہیں
میڈیکیئر ماڈرنائزیشن ایکٹ نے آؤٹ پیشنٹ نسخے کی دوائی کی کوریج شامل کی۔ CBO کا ابتدائی اندازہ 2004–2013 کے دوران دوائی کے فوائد کو تقریباً $425 بلین پر رکھتا تھا، حالانکہ اصل پارٹ ڈی کی لاگت بعد میں اصل تخمینہ سے بہت کم رہی۔[20][21] اس پالیسی نے نجی منصوبوں کے ذریعے اہم فوائد اور مارکیٹ کی بات چیت فراہم کی، لیکن اس کے ساتھ ایک مساوی مخصوص مالیاتی سلسلہ نہیں تھا۔ اس نے اسے ایک واضح ساختی قرض میں اضافہ بنا دیا حالانکہ حقیقی لاگت پہلے کے خوف سے کم تھی۔
2008–2010: بحران کی پالیسی بش اور اوباما کو عبور کرتی ہے
مالیاتی بحران بش کے تحت شروع ہوا اور اوباما کی صدارت میں جاری رہا۔ TARP، مالی استحکام، فیڈرل ریزرو کی مداخلت، خودکار مستحکم کرنے والے، اور اوباما کی بحالی کی قانون سازی نے ایک مسلسل بحران کے جواب کی زنجیر بنائی۔ یہ تجزیاتی طور پر بے ایمانی ہے کہ کساد بازاری کو مکمل طور پر کسی بھی انتظامیہ کے ساتھ منسوب کیا جائے، جیسے کہ یہ گمراہ کن ہے کہ تمام بحران کی قرض کو مستقل ساختی پالیسی کے طور پر شمار کیا جائے۔
2010–2013: اوباما ٹیکس کٹ کو بڑھاتے ہیں اور صحت کی مالیات کو دوبارہ ترتیب دیتے ہیں
اوباما کا سب سے بڑا طویل مدتی قرض کا حصہ ممکنہ طور پر ACA نہیں ہے۔ یہ بش کی ٹیکس کی تعمیر کا تسلسل ہو سکتا ہے۔ 2010 کا معاہدہ عارضی طور پر کٹوتیوں کو بڑھاتا ہے۔ 2012 کا امریکی ٹیکس دہندہ ریلیف ایکٹ، جو جنوری 2013 میں دستخط کیا گیا، نے ان میں سے زیادہ تر کو مستقل بنا دیا۔ CBO نے اندازہ لگایا کہ یہ قانون 2013–2022 کے دوران خسارے میں تقریباً $4 ٹریلین کا اضافہ کرے گا، زیادہ تر ٹیکس کی دفعات کے ذریعے۔[22]
اس کا مطلب یہ نہیں کہ اوباما نے مکمل $4 ٹریلین "تخلیق" کیا۔ قانون نے بنیادی سطح میں شامل طے شدہ ٹیکس میں اضافے کو روکا۔ لیکن اس کا مطلب یہ ہے کہ اوباما انتظامیہ اور کانگریس نے بش کے نظام کے زیادہ تر حصے کو محفوظ رکھنے کا انتخاب کیا۔ ایک نسل کے ماڈل میں، بش کو اصل کی نسبت دی جاتی ہے اور اوباما کو توسیع/مستقل کی نسبت دی جاتی ہے۔
2017: ٹرمپ کے ٹیکس کٹ اور ملازمتوں کا ایکٹ
CBO نے اندازہ لگایا کہ 2017 کا ٹیکس قانون 2018–2028 کے دوران تقریباً $1.9 ٹریلین کے خسارے میں اضافہ کرے گا، جس میں میکرو اکنامک فیڈبیک اور اضافی قرض کی خدمت شامل ہے۔ CBO نے اندازہ لگایا کہ اقتصادی فیڈبیک بنیادی آمدنی کے نقصان کا ایک حصہ واپس لائے گا، لیکن یہ قانون کو خود مالیاتی بنانے کے لیے کافی نہیں ہوگا، اور بڑے قرض کے اسٹاک نے اضافی سود کے اخراجات پیدا کیے۔[4]
یہ اقتصادی ترقی اور مالیاتی واپسی کے درمیان فرق کی سب سے صاف مثالوں میں سے ایک ہے۔ ایک پالیسی جی ڈی پی کو بنیادی سطح کے مقابلے میں بڑھا سکتی ہے اور پھر بھی قرض میں اضافہ کر سکتی ہے کیونکہ اضافی ٹیکس کی بنیاد آمدنی میں کمی اور سود سے چھوٹی ہے۔
2020–2022: وبائی مرض اور بحالی کی قانون سازی
CBO نے اندازہ لگایا کہ 2020 کی بڑی وبائی مرض کے جواب کی قوانین 2020–2030 کے دوران تقریباً $2.6 ٹریلین کے خسارے میں اضافہ کریں گی۔ ان قوانین نے قلیل مدتی میں جی ڈی پی کو تیز رفتار سے سپورٹ کیا، لیکن CBO نے یہ بھی پیش گوئی کی کہ اضافی قرض بعد میں پیداوار کو معمولی طور پر کم کرے گا۔[5]
بائیڈن کا امریکی ریسکیو پلان 2021–2031 کے دوران تقریباً $1.844 ٹریلین کا اضافہ کرتا ہے۔[6] انفراسٹرکچر سرمایہ کاری اور ملازمتوں کا ایکٹ اپنے اسکورنگ ونڈو کے دوران تقریباً $256 بلین کا اضافہ کرتا ہے۔[7] انفلیشن ریڈکشن ایکٹ، جیسا کہ نافذ کیا گیا، 2022–2031 کے دوران متحدہ خسارے میں تقریباً $58 بلین کی کمی کا اندازہ لگایا گیا۔[8]
2025: ٹرمپ II ایک نئی ساختی ٹیکس اور خرچ کا نوڈ بناتا ہے
CBO کی 2026 کی پیش گوئی میں اندازہ لگایا گیا ہے کہ 2025 کا مصالحتی ایکٹ 2026–2035 کے دوران مجموعی خسارے میں $4.7 ٹریلین کا اضافہ کرتا ہے، اقتصادی اثرات اور خالص سود کے بعد۔ زیادہ ٹیرف اسی وسیع اپ ڈیٹ کے دوران خسارے میں تقریباً $3.0 ٹریلین کی کمی کرتے ہیں، جبکہ امیگریشن سے متعلق انتظامی اقدامات تقریباً $0.5 ٹریلین کا اضافہ کرتے ہیں۔[1]
لہذا، قانون خود ایک بڑا قرض کا اضافہ ہے، جبکہ وسیع انتظامی پالیسی پیکیج ٹیرف کی آمدنی کے بعد چھوٹا ہے۔ یہ دو مختلف پیمائشیں ہیں اور انہیں یکجا نہیں کیا جانا چاہیے۔
5. کیا اوباما اور ACA نے سب سے بڑا قرض کا مسئلہ پیدا کیا؟
نہیں۔ شواہد اس دعوے کی حمایت نہیں کرتے کہ اوباماکیر یا میڈیکیڈ کی توسیع آج کے قرض کا سب سے بڑا سبب ہے۔
ACA نے شریک ریاستوں میں میڈیکیڈ کی اہلیت کو بڑھایا اور سبسڈی شدہ انشورنس مارکیٹیں بنائیں۔ ان دفعات نے وفاقی اخراجات میں اضافہ کیا۔ لیکن قانون نے آمدنی بھی بڑھائی اور متوقع میڈیکیئر کی ادائیگیوں میں کمی کی۔ CBO اور JCT نے اندازہ لگایا کہ مکمل نافذ شدہ پیکیج 2010–2019 کے دوران وفاقی خسارے میں $124 بلین کی کمی کرے گا اور اگلی دہائی میں جی ڈی پی کا تقریباً ایک فیصد کم کرے گا۔[3]
بعد میں CBO کے کام نے وضاحت کی کہ صاف ماضی کی اسکورنگ کیوں مشکل ہے: صحت کے اخراجات میں تبدیلی آئی، معیشت میں تبدیلی آئی، عمل درآمد میں تبدیلی آئی، عدالتوں نے قانون میں تبدیلی کی، اور بعد کی قانون سازی نے کچھ مالیاتی دفعات کو منسوخ یا کمزور کیا۔ CBO نے پھر بھی کہا کہ اس کے پاس یہ نتیجہ اخذ کرنے کی کوئی وجہ نہیں تھی کہ اصل خسارے میں کمی کا اندازہ غلط تھا؛ ایک ایڈجسٹ کردہ حساب نے پہلے دہائی میں $150 بلین سے زیادہ کی خسارے میں کمی کا اشارہ دیا۔[3]
2001 کے بعد کے ایک مربوط مالیاتی تجزیے نے اسی سمت میں پہنچا۔ یہ پاتا ہے کہ ACA ممکنہ طور پر 2001 سے 2023 تک جی ڈی پی کے حصے کے طور پر وفاقی صحت کے اخراجات میں اضافے کا ایک دسویں حصہ بھی کم وضاحت کرتا ہے کیونکہ اس کی کوریج کی لاگت میڈیکیئر کی بچت اور آمدنی سے کم کی گئی تھی—جن میں سے کچھ بعد کی قوانین نے پلٹ دیے۔[2]
جہاں اوباما کا قرض کا تعاون واقعی موجود ہے
- عارضی بحران کا جواب: بحالی کا ایکٹ اور دیگر عظیم کساد بازاری کے اقدامات نے قلیل مدتی خسارے میں اضافہ کیا لیکن یہ سب مستقل نہیں تھے۔
- ٹیکس کٹ کی توسیع: 2010 کی توسیع اور 2013 میں زیادہ تر بش دور کے ٹیکس کٹ کی مستقل نوعیت نے موجودہ قانون کے مقابلے میں مستقبل کی آمدنی میں نمایاں کمی کی۔
- ACA: کوریج کو بڑھایا لیکن، ایک مکمل نافذ شدہ پیکیج کے طور پر، اسے خسارے میں کمی کے طور پر اسکور کیا گیا۔
- خرچ کی پابندی: بجٹ کنٹرول ایکٹ نے اختیاری کیپ عائد کیے، حالانکہ بعد کی کانگریس نے بار بار ان حدود کو نرم کیا۔
- اقتصادی وراثت: مالیاتی بحران سے کمزور وصولیاں اور خودکار مستحکم کرنے والے اخراجات نے ابتدائی مدت میں خسارے کو بڑھا دیا۔
سب سے منصفانہ نتیجہ یہ ہے کہ اوباما نے بش کے تحت بنائی گئی کم آمدنی کی ساخت کو برقرار رکھنے میں حصہ لیا، جبکہ اس کی کوریج کی توسیع کی مالی اعانت کے لیے ایک صحت کے قانون کو بھی نافذ کیا۔ جو کوئی بھی اوباما کے سب سے بڑے ساختی قرض کے تعاون کی تلاش میں ہے اسے پہلے ٹیکس کٹ کی توسیع اور وسیع طویل مدتی مالیاتی معاہدے کو محفوظ کرنے میں ناکامی پر نظر ڈالنی چاہیے—نہ کہ صرف ACA پر۔
6. صدارتی اور پالیسی-خاندان کی درجہ بندی
درجہ بندی A: ساختی وراثت
- جانسن دور کا میڈیکیئر اور میڈیکیڈ کا ڈھانچہ۔ مستقل خرچ کے سب سے بڑے ڈھانچے کے لیے سب سے مضبوط امیدوار، خاص طور پر میڈیکیئر۔
- کئی صدور کا سوشل سیکیورٹی کا ڈھانچہ۔ روزویلٹ نے اسے بنایا؛ بعد کی حکومتوں نے اسے وسیع، انڈیکس اور دوبارہ مالیاتی بنایا۔ کوئی ایک صدر کی تفویض قابل دفاع نہیں ہے۔
- بش دور کے ٹیکس کٹ اور ان کی نسلیں۔ 2001 کے بعد کی سب سے بڑی شناخت شدہ آمدنی میں کمی کی نسل کی ابتدا۔
- ٹرمپ دور کے ٹیکس قوانین۔ TCJA نے بڑی اضافی آمدنی میں کمی پیدا کی؛ 2025 کا مصالحتی ایکٹ ایک اور بڑا ساختی خسارے کا نوڈ بناتا ہے۔
- بش دور کا میڈیکیئر پارٹ D۔ ایک مستقل حق کی توسیع بغیر کسی ہم آہنگ مخصوص مالیاتی اضافے کے۔
درجہ بندی B: شناختی پوسٹ-2001 پالیسی خاندان
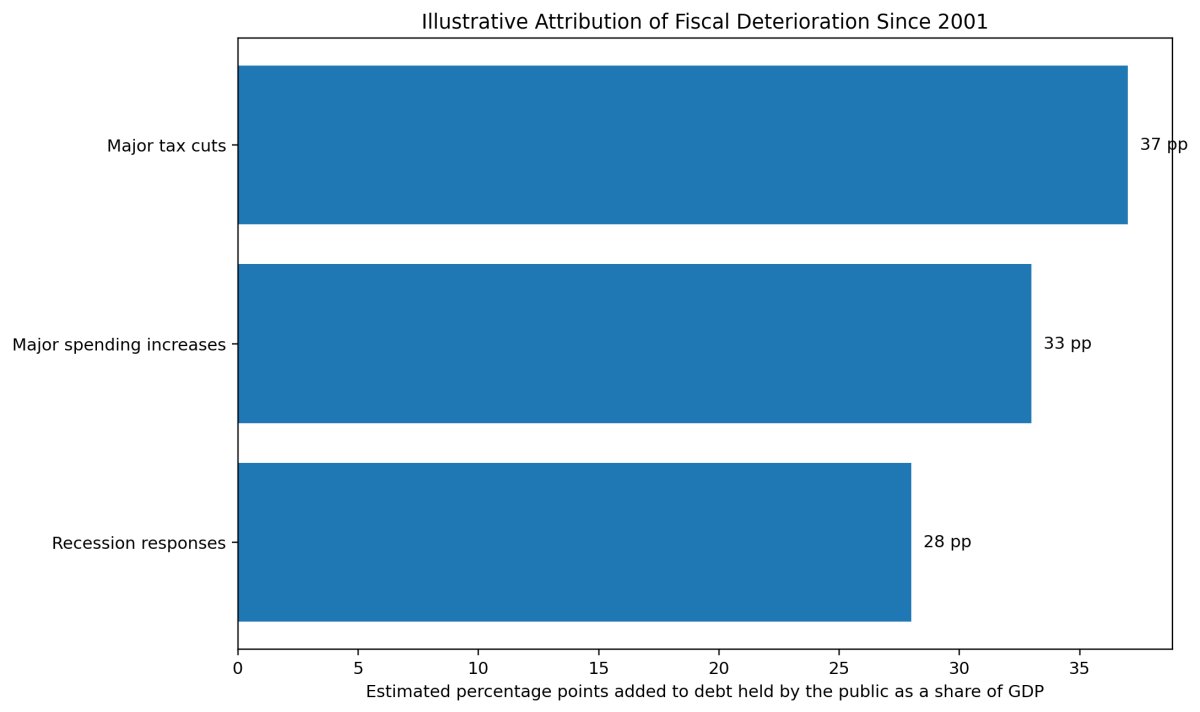
سب سے اہم نتیجہ یہ ہے کہ قرض کو ایمانداری سے یہ کہہ کر بیان نہیں کیا جا سکتا کہ "حقوق نے یہ کیا" یا "ٹیکس کٹوتیوں نے یہ کیا"۔ دونوں طرف بڑے ہیں۔ 2001 کے بعد، بار بار ٹیکس میں کمی، اختیاری اور میڈیکیئر کی توسیع، اور بحران کے ردعمل نے ہر ایک نے زوال کے ایک بڑے حصے کو پیدا کیا۔
درجہ بندی C: قابل موازنہ جدید منظور شدہ قرض
2024 کی ذمہ دار وفاقی بجٹ کمیٹی کی ایک انوینٹری نے تخمینہ لگایا کہ ٹرمپ نے اپنے پہلے دور میں 8.4 ٹریلین ڈالر کی دس سالہ قرض کی منظوری دی اور بائیڈن نے اپنے دور کے پہلے تین سال اور پانچ مہینوں میں 4.3 ٹریلین ڈالر کی منظوری دی۔ بڑے COVID قانون سازی کو چھوڑ کر، تخمینے ٹرمپ کے لیے 4.8 ٹریلین ڈالر اور بائیڈن کے لیے 2.2 ٹریلین ڈالر تھے۔[12]
یہ مفید ہے لیکن حتمی نہیں۔ بائیڈن کی ونڈو تخمینہ کے وقت نامکمل تھی۔ یہ طریقہ اس بات پر منحصر ہے کہ کون سے ایگزیکٹو اقدامات اور قوانین شامل ہیں۔ یہ منظور شدہ دس سالہ قرض کی پیمائش بھی کرتا ہے، نہ کہ صدارت کے اختتام پر درست قرض کا اسٹاک۔
درجہ بندی D: منتخب سرکاری پالیسی اسکور
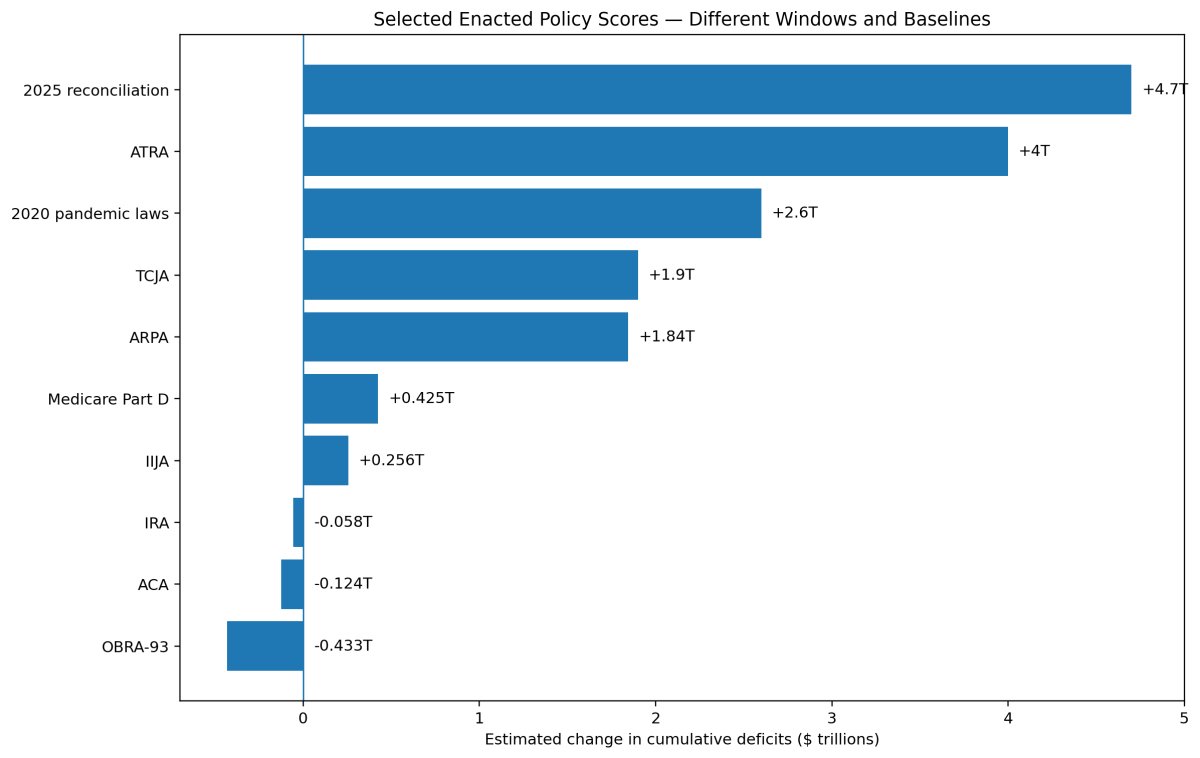
بارز کو ایک ساتھ نہ ملائیں۔ کچھ پالیسیاں اوورلیپ کرتی ہیں، کچھ سود شامل کرتی ہیں، کچھ نہیں کرتی، اور اسکورنگ کی ونڈوز مختلف ہیں۔ یہ ایک تقابلی پیمانہ بورڈ ہے، نہ کہ ایک متحدہ تاریخی کل۔
7. کون سی پالیسیاں واقعی واپس آئیں؟
“واپس آئیں” کا مطلب کم از کم چار مختلف چیزیں ہو سکتی ہیں:
- براہ راست خزانے کی نقد واپسی: حکومت کو وہ نقد ملتا ہے جو اس نے تقسیم کیا۔
- متحدہ بجٹ واپسی: قانون خرچ کو کم کرتا ہے یا آمدنی کو اتنا بڑھاتا ہے کہ کل خسارے کو کم کر سکے۔
- میکرو اکنامک واپسی: پالیسی GDP اور مستقبل کی قابل ٹیکس آمدنی کو بڑھاتی ہے، جس سے خرچ کا ایک حصہ واپس ملتا ہے۔
- سماجی واپسی: صحت، سیکیورٹی، طویل عمر، استحکام، تعلیم، یا بنیادی ڈھانچے کے فوائد وسائل کی قیمت سے تجاوز کرتے ہیں، چاہے خزانہ منافع نہ بھی کمائے۔
واضح مالی فاتحین
1990 اور 1993 کے خسارے کے معاہدے براہ راست مالی بہتری تھے۔ انہوں نے آمدنی اور خرچ میں تبدیلیوں کو یکجا کیا جو متوقع خسارے کو کم کرتے ہیں اور، کلنٹن کے 1993 کے پیکج میں، واضح طور پر مستقبل کی قرض کی خدمت کو کم کیا۔[18][19]
نافذ شدہ ACA خسارے کو کم کرنے والی کیٹیگری میں آتا ہے، حالانکہ انفرادی اجزاء نے خرچ میں اضافہ کیا۔[3]
TARP کا بینک-سرمایہ حصہ نے براہ راست مثبت نقد واپسی پیدا کی۔ خزانے نے آخر کار اداروں سے تقریباً 225 بلین ڈالر وصول کیے جبکہ تقریباً 205 بلین ڈالر کی تقسیم کی گئی تھی، جس کا تخمینی عمر بھر کا فائدہ 16.1 بلین ڈالر ہے۔[9] اس کا مطلب یہ نہیں ہے کہ ہر TARP جزو منافع بخش تھا؛ رہائشی اور آٹو مداخلتوں کے خالص اخراجات تھے۔[10]
جزوی مالی واپسی کے ساتھ وسیع سماجی واپسی
بچوں کی میڈیکیڈ میں طویل مدتی مالی بازیابی کے ثبوت موجود ہیں۔ ایک بڑے مطالعے نے تخمینہ لگایا کہ بعد کی زندگی میں زیادہ ٹیکس کی ادائیگیاں حکومت کو بچوں کی میڈیکیڈ پر خرچ کیے گئے ہر ڈالر میں سے 56 سینٹ واپس حاصل کرنے کی اجازت دیتی ہیں، 60 سال کی عمر تک، کم موت کی شرح اور زیادہ کالج کی شرکت کو شمار کرنے سے پہلے۔[11] یہ ایک مضبوط واپسی ہے، لیکن یہ ثابت نہیں کرتا کہ تمام میڈیکیڈ آبادی یا خدمات خود مالیاتی ہیں۔
وفاقی سرمایہ کاری پیداواریت کو بڑھا سکتی ہے۔ CBO نے پیداواری وفاقی سرمایہ کاری کے لیے تقریباً 5 فیصد کی اوسط سالانہ واپسی کا تخمینہ لگایا ہے، جبکہ اس بات پر زور دیا ہے کہ نتیجہ پروجیکٹ کے معیار اور مالیات پر بہت زیادہ منحصر ہے۔[13] کمزور پروجیکٹس کے لیے قرض لینے سے اب بھی قرض کا بوجھ بڑھ سکتا ہے؛ اچھی طرح سے منتخب کردہ بنیادی ڈھانچہ، تحقیق، اور تعلیم مستقبل کی پیداوار اور ٹیکس کی صلاحیت کو بڑھا سکتی ہے۔
وبا کی امداد نے ایک مضبوط قلیل مدتی استحکام کی واپسی پیدا کی لیکن مکمل مالی واپسی نہیں کی۔ CBO نے تخمینہ لگایا کہ 2020 کے قوانین نے 2020 اور 2021 میں GDP کو نمایاں طور پر بڑھایا، جبکہ بڑے قرض کا اسٹاک طویل مدتی پیداوار کو معمولی طور پر کم کر دیا۔[5]
ایسے پروگرام جو منافع کے مراکز کے طور پر نہیں جانچے جانے چاہئیں
سوشل سیکیورٹی، میڈیکیئر، میڈیکیڈ، معذوری انشورنس، فوجی فوائد، اور قدرتی آفات کی امداد سماجی انشورنس یا منتقلی کے نظام ہیں۔ ان کا مقصد خزانے کا منافع پیدا کرنا نہیں ہے۔ صحیح سوال یہ ہے کہ آیا سماجی تحفظ ٹیکس اور قرض کی قیمت کے قابل ہے، آیا مالیات پائیدار ہے، اور آیا وہی فائدہ زیادہ مؤثر طریقے سے فراہم کیا جا سکتا ہے۔
سوشل سیکیورٹی یا میڈیکیڈ کو "نیٹ نیگیٹو" کہنا بغیر کسی حساب کی وضاحت کیے بہت سادہ ہے۔ یہ وفاقی نقد توازن کے لیے منفی ہو سکتے ہیں جبکہ گھریلو تحفظ، صحت، لیبر مارکیٹ کی وابستگی، یا طویل مدتی ٹیکس کی وصولیوں کے لیے مثبت ہو سکتے ہیں۔ مالی پائیداری اور سماجی قیمت آپس میں جڑی ہوئی ہیں، لیکن یہ ایک جیسی نہیں ہیں۔
8. سوشل سیکیورٹی، میڈیکیئر، اور میڈیکیڈ: حساب کتاب کیا کہتا ہے
سوشل سیکیورٹی صرف "ادھار لی گئی اور چوری کی گئی" نہیں تھی
جب پے رول ٹیکس کی آمدنی فوائد کی ادائیگی سے زیادہ ہو گئی، تو سوشل سیکیورٹی ٹرسٹ فنڈز نے اضافی رقم کو خاص خزانے کی سیکیورٹیز میں سرمایہ کاری کی۔ وفاقی حکومت کا باقی حصہ اس نقد رقم کا استعمال کرتا ہے، جبکہ ٹرسٹ فنڈز کے لیے قانونی ذمہ داری ریکارڈ کرتا ہے۔ متحدہ بجٹ کی حساب کتاب میں، یہ اضافی رقم اس رقم کو کم کرتی ہے جسے خزانے کو عوام سے ادھار لینے کی ضرورت ہوتی ہے۔ مجموعی قرض کی حساب کتاب میں، یہ بین الادارتی قرض میں اضافہ کرتی ہے۔
حساب کتاب اہم ہے:
- ٹرسٹ فنڈ بانڈز حقیقی وفاقی ذمہ داریاں ہیں۔
- یہ عوام کے پاس موجود مارکیٹ ایبل قرض نہیں ہیں۔
- ان کی واپسی کے لیے خزانے کو ٹیکس استعمال کرنا، دیگر اخراجات میں کمی کرنا، یا عوام سے ادھار لینا ضروری ہے۔
- ماضی کا اضافی دور پروگرام کے مستقبل کے آبادیاتی عدم توازن کو ختم نہیں کرتا۔
2026 کے ٹرسٹیوں کا تخمینہ ہے کہ مشترکہ ذخائر طے شدہ فوائد کو 2034 تک پورا کر سکتے ہیں۔ depletion پر، جاری آمدنی پروگرام کی لاگت کا تقریباً 83 فیصد پورا کرے گی۔ 75 سال کا ایکچوریل خسارہ قابل ٹیکس پے رول کا 4.42 فیصد ہے۔[17]
میڈیکیئر بڑا خالص وفاقی صحت کا دباؤ ہے
میڈیکیئر براہ راست آبادی کی عمر بڑھنے اور فی شخص صحت کے خرچ سے جڑا ہوا ہے۔ اس کا ہسپتال انشورنس جزو مخصوص پے رول ٹیکس کی مالی اعانت رکھتا ہے، لیکن ڈاکٹر، آؤٹ پیشنٹ، اور نسخے کی دوائیوں کے اجزاء بڑے عمومی آمدنی کے منتقلی حاصل کرتے ہیں۔ اس کا مطلب ہے کہ میڈیکیئر کا مالی دباؤ صرف ایک خود مختار اکاؤنٹ کو خرچ کرنے کے طور پر بیان نہیں کیا جا سکتا۔
میڈیکیڈ مختلف ہے
میڈیکیڈ ایک وفاقی-ریاستی پروگرام ہے، جو بچوں، معذور افراد، کم آمدنی والے بالغوں، بزرگ مستفیدین، اور طویل مدتی خدمات اور معاونت میں بہت زیادہ مرکوز ہے۔ یہ کساد بازاری کے دوران بڑھتا ہے اور ریاست کے لحاظ سے مختلف ہوتا ہے۔ اس کے سماجی اور مالی فوائد مستفیدین کے گروپ کے لحاظ سے تیزی سے مختلف ہوتے ہیں۔
ACA توسیع کی آبادی کے لیے، وفاقی حکومت نے اخراجات کا ایک بڑا حصہ قبول کیا۔ لیکن ACA کا مجموعی وفاقی اسکور ان ٹیکسوں اور میڈیکیئر کی بچتوں کو شامل کرتا ہے جو کوریج کی شقوں کی مالی اعانت کے لیے ڈیزائن کی گئی ہیں۔ صرف میڈیکیڈ کی توسیع کو الگ کرنا اور پھر اس نمبر کو "ACA کے قرض کے اثرات" کے طور پر کہنا قانون کے مالیاتی پہلو کو ہٹا دیتا ہے اور ایک گمراہ کن نتیجہ پیدا کرتا ہے۔
آگے کا بنیادی خطہ ACA پروگراموں کو غالب تیز کرنے والے کے طور پر شناخت نہیں کرتا
CBO کی 2026 کی پیش گوئی میں، سوشل سیکیورٹی اور میڈیکیئر مرکزی لازمی اخراجات کی ترقی کے انجن ہیں۔ CBO دیگر لازمی اخراجات کی پیش گوئی کرتا ہے—جس میں میڈیکیڈ، مارکیٹ پلیس پریمیم ٹیکس کریڈٹس، CHIP، اور بہت سے دوسرے پروگرام شامل ہیں—کہ وہ پیش گوئی کی مدت کے دوران جی ڈی پی کے حصے کے طور پر نیچے جائیں گے۔ اس کا مطلب یہ نہیں ہے کہ میڈیکیڈ سستا ہے؛ اس کا مطلب ہے کہ یہ معیشت کے لحاظ سے متوقع اضافے کا بنیادی ذریعہ نہیں ہے۔[1]
9. ٹیکس کٹ کی نسل: جدید ترین پالیسی خاندان
- 2001 کے بش ٹیکس کٹ؛
- 2003 کے بش ٹیکس کٹ؛
- 2010 کے اوباما دور کی توسیع؛
- 2013 کے اوباما دور کی مستقل اور ترمیم؛
- 2017 کے ٹرمپ ٹیکس کٹ اور ملازمتوں کا ایکٹ؛ اور
- 2025 کے ٹرمپ دور کی مفاہمتی ٹیکس کی دفعات۔
ایک مربوط تخمینہ یہ بتاتا ہے کہ پہلے پانچ بڑے ٹیکس قوانین 2023 تک تقریباً 8.4 ٹریلین ڈالر کی لاگت آئے گی۔[2] یہ ٹیکس پالیسی کو نام دینے کے لیے سب سے مضبوط مقداری دلیل ہے—نہ کہ ACA—جو 2001 کے بعد کے قرض کے بگاڑ کے پیچھے سب سے بڑا قابل شناخت قانون سازی خاندان ہے۔
اوباما کے توسیع کے بعد بش ٹیکس کٹ کا مالک کون ہے؟
دونوں انتظامیہ ہیں، لیکن مختلف طریقوں سے۔
- اصل کی نسبت: بش کو پالیسی بنانے اور اس کی ابتدائی میعاد کے ڈیزائن کے لیے کریڈٹ یا ذمہ داری ملتی ہے۔
- توسیع کی نسبت: اوباما اور کانگریس جو قانون کو توسیع دیتے ہیں، اس کی میعاد ختم نہ کرنے کا انتخاب کرنے کی ذمہ داری لیتے ہیں۔
- مستقل قانون کی نسبت: 2013 کا قانون ایک نئے نوڈ کے طور پر بنتا ہے کیونکہ اس نے عارضی نظام کے بہت سے حصے کو مستقل میں تبدیل کر دیا۔
یہی طریقہ کار اس وقت بھی لاگو ہوتا ہے جب کوئی بعد کا صدر اپنے پیشرو کے عارضی خرچ کے پروگرام یا ٹیکس کی دفعات کو توسیع دیتا ہے۔ اصل صدر کے پاس ڈھانچہ ہوتا ہے؛ توسیع دینے والے کے پاس توسیع ہوتی ہے۔
کیا ٹیکس کٹ نے معیشت کو بڑھایا؟
کچھ ٹیکس کی تبدیلیاں حوصلہ افزائی، سرمایہ کاری، لیبر کی فراہمی، اور سرمایہ کی تقسیم کو بہتر بنا سکتی ہیں۔ اس کا مطلب یہ نہیں ہے کہ وہ اپنے آپ کو پورا کرتی ہیں۔ مالی سوال یہ ہے کہ آیا اضافی قابل ٹیکس اقتصادی سرگرمی اتنی آمدنی پیدا کرتی ہے کہ وہ ساکن نقصان کی جگہ لے سکے اور اضافی سود کو پورا کر سکے۔
TCJA کے لیے، CBO نے تخمینہ لگایا کہ میکرو اکنامک فیڈبیک نے روایتی لاگت کا ایک حصہ واپس حاصل کیا، لیکن قانون نے فیڈبیک اور سود کے بعد تقریباً 1.9 ٹریلین ڈالر کے خسارے میں اضافہ کیا۔[4] لہذا، قانون کو کچھ جہتوں میں بنیادی خطے کے لحاظ سے ترقی پسند کے طور پر بیان کیا جا سکتا ہے اور پھر بھی یہ ایک نیٹ قرض میں اضافہ ہے۔
10. جنگیں، کساد بازاری، اور ہنگامی اخراجات
جنگیں طویل سود کی پچھلی ذمہ داریاں اور نچلی سطح کی ذمہ داریاں پیدا کرتی ہیں
جنگ کا مالیاتی خرچ سالانہ پینٹاگون کی منظوریوں تک محدود نہیں ہے۔ اس میں سابق فوجیوں کی صحت اور معذوری کے فوائد، سامان کی تبدیلی، تعمیر نو، داخلی سلامتی کی توسیع، انٹیلی جنس کے اخراجات، اور قرضے لیے گئے فنڈز پر دہائیوں کا سود شامل ہے۔ اسناد بھی انتظامیہ کے درمیان منتقل ہوتی ہیں کیونکہ ایک صدر ایک تنازعہ شروع کر سکتا ہے جبکہ اس کے جانشین اسے جاری، توسیع، یا ختم کر سکتے ہیں۔
2001 کے بعد کے ایک مربوط تخمینے کے مطابق، عراق اور افغانستان کی جنگ کی کیٹیگری میں 2023 تک تقریباً 2 ٹریلین ڈالر کی حقیقی اختیاری اضافے کی مقدار ہے، جو کہ 7.6 ٹریلین ڈالر کے وسیع تر حقیقی اختیاری اضافے میں شامل ہے۔[2]
کساد بازاری کے جواب کو تین سطحوں میں تقسیم کیا جانا چاہیے
- خودکار کساد بازاری کا خرچ: نئے قانون کے بغیر کم وصولیاں اور زیادہ موجودہ حفاظتی نیٹ کے اخراجات۔
- عارضی نافذ کردہ استحکام: چیک، بے روزگاری کے اضافے، کاروباری مدد، ریاستی امداد، اور ہنگامی صحت کے اخراجات۔
- بحران کے بعد مستقل تبدیلیاں: کوئی بھی عارضی پروگرام یا ٹیکس کی شق جو بعد میں توسیع یا بنیادی میں شامل کی جائے۔
پہلی دو سطحیں گہرے زوال کو روک سکتی ہیں اور مستقبل کی ٹیکس بنیاد کی جزوی حفاظت کر سکتی ہیں۔ تیسری سطح پر بحران کی پالیسی ساختی قرض کی پالیسی بن جاتی ہے۔
TARP یہ ظاہر کرتا ہے کہ مجموعی اخراجات خالص خرچ نہیں ہیں
ایک قرض، ایکویٹی کی خریداری، یا ضمانت اقتصادی طور پر ایک گرانٹ کے برابر نہیں ہے۔ TARP کا بینک کیپیٹل پروگرام اس سے زیادہ نقد واپس کرتا ہے جتنا اس نے تقسیم کیا، جبکہ دیگر اجزاء نے پیسہ کھویا۔ ایک درست پالیسی کا حساب کتاب ادائیگیوں، منافع، اثاثوں کی فروخت، ڈیفالٹس، اور مالیاتی اخراجات کو ٹریک کرنا چاہیے نہ کہ ہر ابتدائی تقسیم کو مستقل خرچ کے طور پر سمجھا جائے۔
11. پیٹرن نیکسس قرض کی تفویض ماڈل
مرحلہ 1: پالیسی کی نسل بنائیں
ہر بڑی قانون ایک نوڈ بن جاتی ہے۔ ہر نوڈ درج ذیل ریکارڈ کرتا ہے:
- اصل انتظامیہ اور کانگریس؛
- مقررہ میعاد ختم ہونے کی تاریخ؛
- بعد میں توسیع، توسیع، کمی، یا منسوخی؛
- متاثرہ اخراجات اور آمدنی کی کیٹیگریز؛
- کیا اثرات عارضی، مستقل، یا خودکار طور پر انڈیکس کیے گئے ہیں؛ اور
- کیا قانون ایک مالی اثاثہ، براہ راست منتقلی، ٹیکس کی خرچ، یا عوامی سرمایہ کاری پیدا کرتا ہے۔
مرحلہ 2: سالانہ بنیادی اثر کا سلسلہ بنائیں
ہر پالیسی i اور سال t کے لیے:
Primary Effect(i,t) = Added Outlays(i,t) − Added Revenues(i,t)
ایک مثبت نتیجہ خسارے میں اضافہ کرتا ہے۔ ایک منفی نتیجہ اسے کم کرتا ہے۔
مرحلہ 3: میکرو اقتصادی فیڈبیک شامل کریں
ماڈل پھر تخمینہ لگاتا ہے کہ پالیسی GDP، قابل ٹیکس آمدنی، روزگار، افراط زر، سود کی شرح، اور خودکار پروگرام کے اخراجات کو کیسے تبدیل کرتی ہے:
Net Primary Effect(i,t) = Conventional Effect(i,t) − Fiscal Feedback(i,t)
یہ وہ نقطہ ہے جہاں بنیادی ڈھانچہ، تحقیق، تعلیم، صحت کی مداخلتیں، ٹیکس کی تبدیلیاں، اور بحران کی استحکام اپنے اخراجات کا کچھ حصہ واپس حاصل کر سکتے ہیں۔ فیڈبیک کا تخمینہ لگانا چاہیے، نہ کہ فرض کرنا۔
مرحلہ 4: حاشیائی سود کی پچھلی ذمہ داری شامل کریں
متبادل قرض کا راستہ سالانہ مالیاتی شرحوں کا استعمال کرتے ہوئے آگے بڑھایا جاتا ہے:
Attributed Debt(i,t) = Attributed Debt(i,t−1) × [1 + Marginal Rate(t)] + Net Primary Effect(i,t)
یہ قانون کی وجہ سے ایک مصنوعی قرض کا اسٹاک پیدا کرتا ہے جو کہ بغیر قانون کے متبادل کے مقابلے میں ہے۔
مرحلہ 5: آغاز کو جاری رکھنے سے الگ کریں
جب ایک عارضی قانون کی توسیع کی جاتی ہے، تو ماڈل تاریخ کو دوبارہ نہیں لکھتا۔ اصل قانون اپنی قانونی میعاد ختم ہونے کے ذریعے خرچ وصول کرتا ہے۔ توسیع میعاد ختم ہونے کی تاریخ کے بعد خرچ وصول کرتی ہے۔ ایک نسل کا نقطہ نظر اب بھی یہ دکھا سکتا ہے کہ بعد والا نوڈ اصل پالیسی سے نازل ہوتا ہے۔
مرحلہ 6: اعتماد کی درجہ بندی کریں
| درجہ | معنی | مثال |
|---|---|---|
| A | مخصوص قانون جس کا سرکاری اسکور اور محدود اوورلیپ ہے | ARPA، IIJA، IRA اسکورنگ ونڈوز |
| B | سرکاری اسکور لیکن بنیادی، میعاد ختم ہونے، یا میکرو مفروضات کے لیے انتہائی حساس | ATRA، TCJA، 2025 مصالحت |
| C | بنیادی میں شامل پرانا پروگرام؛ زندگی بھر کا متبادل درکار | میڈیکیئر، میڈیکیڈ، سوشل سیکیورٹی |
| D | وسیع سماجی واپسی یا میکرو اقتصادی فائدہ جسے مونیٹائز کرنا مشکل ہو | صحت، تعلیم، جنگ کی روک تھام، بنیادی تحقیق |
مرحلہ 7: متعدد لیڈربورڈز شائع کریں
ایک واحد درجہ بندی جھوٹی درستگی پیدا کرے گی۔ ماڈل کو شائع کرنا چاہیے:
- خسارے کی مجموعی مقدار؛
- سود کی پچھلی ذمہ داری؛
- قرض سے GDP کا اثر؛
- ساختی مستقل مزاجی؛
- میکرو اقتصادی مالیاتی بازیابی؛
- براہ راست اثاثہ کی وصولی؛
- سماجی واپسی؛ اور
- اعتماد کی درجہ بندی۔
ماڈل کیا ایمانداری سے نہیں جان سکتا
کوئی ماڈل اس متبادل امریکہ کا مشاہدہ نہیں کر سکتا جہاں میڈیکیئر کبھی نہیں بنایا گیا، بش کے ٹیکس میں کٹوتیاں مکمل طور پر ختم ہو گئیں، مالیاتی بحران کا کوئی وفاقی جواب نہیں آیا، یا COVID کی امداد بنیادی طور پر چھوٹی تھی۔ اقتصادی رویے، انتخابات، ریاست کی پالیسی، نجی انشورنس، تنخواہیں، صحت کے نتائج، سود کی شرحیں، اور بعد کی قانون سازی سب بدل چکی ہوتی۔
مقصد جھوٹی درستگی نہیں ہے۔ مقصد واضح مفروضات کے ساتھ منظم تخمینہ ہے۔
12. منتخب پالیسی لیجر
| پالیسی | صدارتی نسل | اسکور ونڈو | تخمینی خسارے کا اثر | تشریح |
|---|---|---|---|---|
| 1993 خسارے کا پیکیج | کلنٹن | 1994–1998 | −$433B | براہ راست خسارے میں کمی، بشمول کم قرض کی خدمت۔ |
| میڈیکیئر پارٹ ڈی | جارج ڈبلیو بش | 2004–2013 کا ابتدائی تخمینہ | +$425B | مستقل فوائد کی توسیع؛ اصل لاگت بعد میں ابتدائی تخمینہ سے کم رہی۔ |
| ای اے سی اے جیسا کہ نافذ کیا گیا | اوباما | 2010–2019 | −$124B | ٹیکس اور میڈیکیئر کی بچت سے مالی امداد کی توسیع۔ |
| امریکی ٹیکس دہندہ ریلیف ایکٹ | اوباما / بش نسل | 2013–2022 | تقریباً +$4.0T | زیادہ تر بش کے ٹیکس کٹوتیوں کو مستقل بنایا؛ لاگت طے شدہ میعاد کے لحاظ سے ہے۔ |
| ٹی سی جے اے | ٹرمپ I | 2018–2028 | تقریباً +$1.9T | میکرو فیڈبیک اور قرض کی خدمت شامل ہے؛ خود مالیاتی نہیں۔ |
| 2020 وبائی قوانین | ٹرمپ I / دو جماعتی کانگریس | 2020–2030 | تقریباً +$2.6T | بڑی عارضی استحکام کے ساتھ قلیل مدتی جی ڈی پی کی حمایت اور بعد میں قرض کا اثر۔ |
| امریکی بچاؤ منصوبہ | بائیڈن | 2021–2031 | +$1.844T | بڑی پیشگی بحالی اور منتقلی کا پیکیج۔ |
| انفراسٹرکچر سرمایہ کاری اور ملازمتوں کا ایکٹ | بائیڈن | 2021–2031 | +$256B | قرض کا اضافہ جزوی طور پر عوامی سرمایہ کاری سے منسلک ہے جو پیداوار بڑھا سکتا ہے۔ |
| مہنگائی میں کمی کا ایکٹ | بائیڈن | 2022–2031 | −$58B | نافذ کردہ اسکور میں معمولی مشترکہ بجٹ خسارے میں کمی۔ |
| 2025 مصالحتی ایکٹ | ٹرمپ II | 2026–2035 | +$4.7T | معاشی اور سود کے اثرات کے بعد بڑی ساختی خسارے میں اضافہ۔ |
اہم انتباہ: قطاریں مختلف بنیادی خطوط اور ونڈوز استعمال کرتی ہیں۔ یہ لیجر پالیسی نسل اور پیمانے کا سراغ لگانے کے لیے ڈیزائن کیا گیا ہے، براہ راست موازنہ کی تجویز دینے یا سادہ جمع کرنے کی اجازت نہیں دیتا۔
13. حتمی پیٹرن نیکسس فیصلہ
امریکی قرض کا نظام ایک انتظامیہ میں نہیں بنایا گیا۔ یہ فیصلوں کی ایک زنجیر کے طور پر بنایا گیا جو شاذ و نادر ہی غائب ہوئے:
- ایک فائدہ بنایا گیا؛
- اہلیت میں توسیع کی گئی؛
- ادائیگیاں انڈیکس کی گئیں؛
- ٹیکس میں کمی کو سیاسی طور پر پلٹنا مشکل ہوگیا؛
- ایک جنگ یا کساد بازاری نے قرض لینے کی ضرورت پیدا کی؛
- عارضی پالیسی مستقل ہوگئی؛
- قرض کا اسٹاک برقرار رہا؛ اور
- سود نے اصل لاگت کو دوبارہ پیدا کرنا شروع کر دیا۔
اگر طویل مدتی مالی اثرات کے ساتھ صدور کے نام لینے پر مجبور کیا جائے تو ایماندار جواب زمرہ وار ہے:
جانسن نے سب سے زیادہ اہم صحت کے حقوق کی تعمیر کی۔ روزویلٹ نے سوشل سیکیورٹی کی تعمیر کا آغاز کیا، لیکن نکسن دور کی انڈیکسنگ اور بعد کی توسیعات نے اس کی ترقی کے راستے کو تبدیل کر دیا، جبکہ ریگن کا 1983 کا معاہدہ اس کی مالیات کی مرمت کرتا رہا۔ بش نے سب سے زیادہ اہم جدید ٹیکس کٹ نسل بنائی اور میڈیکیئر پارٹ ڈی کا اضافہ کیا۔ اوباما نے بش کے زیادہ تر ٹیکس نظام کو برقرار رکھا لیکن صحت سے متعلق سب سے بڑے قرض کے محرک کو نہیں بنایا؛ ای اے سی اے نافذ کردہ طور پر خسارے میں کمی کرنے والا تھا۔ ٹرمپ کی پہلی مدت نے دس سال کے قرض لینے کی سب سے بڑی قابل موازنہ مقدار کی منظوری دی، اور 2025 کا مصالحتی قانون ایک اور بڑی ساختی خسارے کی دھار شامل کرتا ہے۔ بائیڈن نے بڑے وبائی بحالی کے قرض اور بنیادی ڈھانچے کی خرچ میں اضافہ کیا، جبکہ آئی آر اے نے نافذ کردہ طور پر تخمینی خسارے میں معمولی کمی کی۔
سب سے خطرناک پالیسی ضروری طور پر سب سے بڑی ایک سال کی بل نہیں ہے۔ یہ وہ پالیسی ہے جو وعدہ کردہ خرچ اور مختص کردہ آمدنی کے درمیان مستقل سالانہ فرق پیدا کرتی ہے۔ دوسرا سب سے خطرناک وہ بعد کی توسیع ہے جو عارضی فرق کو بنیادی لائن میں تبدیل کرتی ہے۔ تیسرا وہ سیاسی انکار ہے کہ جب سود کی دم نظر آنے لگے تو کسی بھی طرف دوبارہ نظر ثانی نہ کی جائے۔
یہ وہ جگہ ہے جہاں امریکہ اب بیٹھا ہے۔ سی بی او نے پیش گوئی کی ہے کہ عوام کے ہاتھ میں قرض 2026 میں جی ڈی پی کے 101 فیصد سے بڑھ کر 2036 تک 120 فیصد تک پہنچ جائے گا۔ خالص سود جی ڈی پی کے 4.6 فیصد تک بڑھتا ہے، جبکہ سوشل سیکیورٹی اور میڈیکیئر معیشت کے لحاظ سے بڑھتے رہتے ہیں۔[1]
قرض اب صرف پرانی پالیسی کا نتیجہ نہیں رہا۔ پرانی پالیسی پر سود نئی پالیسی بن گئی ہے۔
ذرائع اور طریقہ کار کے نوٹس
- کانگریسی بجٹ دفتر، بجٹ اور اقتصادی منظرنامہ: 2026 سے 2036.
- ذمہ دار وفاقی بجٹ کے لیے کمیٹی، دولت سے غربت: 2001 سے مالی زوال کی وجوہات.
- کانگریسی بجٹ دفتر، معقول نگاہ کے اثرات کا تخمینہ لگانا.
- کانگریسی بجٹ دفتر، بجٹ اور اقتصادی منظرنامہ: 2018 سے 2028 / ٹی سی جے اے کے اثرات.
- کانگریسی بجٹ دفتر، وبائی قانون سازی کے اثرات کی پیداوار پر.
- کانگریسی بجٹ دفتر، امریکی ریسکیو پلان ایکٹ کے تخمینی بجٹ اثرات.
- کانگریسی بجٹ دفتر، بنیادی ڈھانچے کی سرمایہ کاری اور ملازمتوں کے ایکٹ کے تخمینی بجٹ اثرات.
- کانگریسی بجٹ دفتر، عوامی قانون 117-169، افراط زر میں کمی کے ایکٹ کے تخمینی بجٹ اثرات.
- حکومتی احتساب دفتر، سرمایہ خریداری پروگرام: آمدنی نے ادائیگیوں کو تجاوز کیا.
- حکومتی احتساب دفتر، پریشان اثاثہ ریلیف پروگرام کی حیثیت.
- قومی اقتصادی تحقیق بیورو، بچوں میں سرمایہ کاری کے طور پر میڈیکیڈ.
- ذمہ دار وفاقی بجٹ کے لیے کمیٹی، ٹرمپ اور بائیڈن: قرض کی ترقی.
- کانگریسی بجٹ دفتر، وفاقی سرمایہ کاری کے میکرو اقتصادی اور بجٹ اثرات.
- میڈیکیئر اور میڈیکیڈ خدمات کے مراکز، پروگرام کی تاریخ.
- سوشل سیکیورٹی انتظامیہ، زندگی کی قیمت میں ایڈجسٹمنٹ.
- سوشل سیکیورٹی انتظامیہ، 1983 سوشل سیکیورٹی ترامیم.
- سوشل سیکیورٹی انتظامیہ، 2026 ٹرسٹی رپورٹ کا نتیجہ.
- کانگریسی بجٹ دفتر، 1993 کے جامع بجٹ مصالحتی ایکٹ کے بجٹ اثرات.
- کانگریسی بجٹ دفتر، اقتصادی اور بجٹ کی پیش گوئی: مالی سال 1992–1996.
- کانگریسی بجٹ دفتر، میڈیکیئر نسخے کی دوائی قانون سازی کی لاگت کا تخمینہ.
- کانگریسی بجٹ دفتر، میڈیکیئر کی نسخے کی دوائی پروگرام کی لاگت اور مقابلہ.
- کانگریسی بجٹ دفتر، بجٹ اور اقتصادی منظرنامہ بشمول امریکی ٹیکس دہندہ ریلیف ایکٹ کے اثرات.
طریقہ کار کی احتیاط: سرکاری اسکور مخصوص بنیادی خطوط کے مقابلے میں تخمینے ہیں، مخصوص ونڈوز کے دوران، اس وقت دستیاب معلومات کا استعمال کرتے ہوئے۔ یہ ماضی کی وجہ کی سچائی نہیں ہیں۔ CRFB کے مربوط تخمینے پالیسی کے کراس تجزیے کے لیے مفید ہیں لیکن ماڈل پر منحصر رہتے ہیں اور انہیں بنیادی CBO، JCT، SSA، CMS، خزانہ، اور GAO مواد کے ساتھ پڑھنا چاہیے۔
Article overview
ایک 70 سالہ متبادل آڈٹ صدراتی پالیسی، وراثتی قانون، ٹیکس میں کمی، حقوق، بحران کے پیکجز، اور مرکب سود کی دم کا۔ یہ تجزیہ یہ الگ کرتا ہے کہ کس نے کسی پالیسی کی ابتدا کی اور کس نے اسے بڑھایا، توسیع دی، مالی معاونت فراہم کی، یا کمزور کیا—اور خزانے کی لاگت کو سماجی واپسی سے ممتاز کرتا ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
ڈیزل ٹریپ: کیوں تیل کی جنگ سردیوں سے پہلے پابندیوں کو موڑ رہی ہے
اکتوبر کی روسی پابندیوں کی معافی پیٹرن نیکسس تیل کی جنگ کے نظریے میں ایک نئے پالیسی باب کا اضافہ کرتی ہے۔ میں ڈیزل کی رکاوٹ کو ہنگامی ایندھ…
1 shared topic, same research avenue.
مالیاتی وقفہ — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیكسس آڈیو-ویڈیو سیریز کا قسط 4 سائیکلز آف پاور کے حصہ 4 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح چاندی کی ریڈیمپشن، ن…
1 shared topic, same research avenue.
کمانڈ لائن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیكسس آڈیو-ویڈیو سیریز کا قسط 3 سائیکلز آف پاور کے حصہ 3 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح ڈارٹ ماؤتھ، انٹیگریٹ…
1 shared topic, same research avenue.
ایک ٹوٹے ہوئے دنیا کی قیمت: کیوں 30 سالہ ٹریژری ایک جغرافیائی اشارہ بھیج رہی ہے
کچھ باتیں عالمی نظام کے بارے میں غیر آرام دہ محسوس ہوتی ہیں، اور پچھلے مہینے کے اعداد و شمار یہ ظاہر کرتے ہیں کہ یہ احساس ایک قابل پیمائش ب…
1 shared topic, same research avenue.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
1 shared topic, same research avenue.
The First AI Age — Pattern Nexus Audio-Video Edition
The first weekly Pattern Nexus audio-video turns the 1870–1914 industrial supercycle into a concise narrated story—and shows why the AI, da…
1 shared topic, same research avenue.
کیا آٹو سیلز کساد بازاری کی پیش گوئی کر رہے ہیں؟ 50 سال کی ریگریشن اور 2026 کا اشارہ
گاڑیوں کی فروخت عام طور پر اس سے پہلے کمزور ہو جاتی ہے جب کساد بازاری دوسری جگہوں پر واضح ہو جاتی ہے۔ پیٹرن نیکسس 1976 کے بعد سے ہر امریکی …
1 shared topic, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.