

کھاد کی تنگی: کیوں 2027 کا غذائی جھٹکا پہلے ہی بن رہا ہو سکتا ہے
کھاد کی قیمتیں، فارسی خلیج میں خلل، ایک ممکنہ تاریخی ایل نینو، بڑھتے ہوئے خشک سالی کے خطرات، کمزور کرنسیاں، اور نازک خوراک کی درآمد کے نظام 2027 کی فصل کے دور کے قریب مل رہے ہیں۔ یہ توسیع شدہ پیٹرن ن…
Jump to a section
- خوراک کا نظام فی الحال خالی نہیں ہے۔ FAO اب بھی 2026 کی اناج کی فصل کو ریکارڈ پر دوسری سب سے بڑی فصل کے طور پر پیش کرتا ہے، عالمی ذخائر سالانہ استعمال کے تقریباً 32% کے برابر ہیں۔[1]
- ان پٹ کا نظام حقیقی دباؤ میں ہے۔ یوریا اپریل میں عارضی طور پر $850 فی میٹرک ٹن سے اوپر چلی گئی جب خلیج فارس کی پیداوار اور شپنگ میں خلل نے نائٹروجن کھاد کی فراہمی کی مرکزیت کو بے نقاب کیا۔[5]
- فوری خطرہ قیمت کی منتقلی اور علاقائی کمی ہے، نہ کہ عالمی اناج کی کمی کی تصدیق شدہ۔
- ایک ممکنہ طور پر بہت مضبوط ایل نینو ترقی پذیر ہے۔ NOAA اس بات کی 97% امکان دیتا ہے کہ یہ موسم بہار 2027 کے اوائل تک برقرار رہے گا اور 2026 کے آخر میں بہت مضبوط ہونے کا ایک اعلی امکان ہے۔[3]
- ایل نینو ہر عالمی فصل کو کم نہیں کرتا۔ اس کا اثر جغرافیائی طور پر غیر مساوی ہے، لیکن بڑے برآمدی علاقوں میں بیک وقت نقصانات تجارتی پابندیوں اور جنگ کے اضافے کے ساتھ نظامی بن سکتے ہیں۔[13]
- سیاسی خطرہ درآمد پر منحصر ریاستوں میں مرکوز ہے۔ کمزور کرنسی، زیادہ قرض، خوراک کی سبسڈی، تنازعہ، بے روزگاری، اور عدم اعتماد ایک اجناس کی قیمت کے جھٹکے کو بے چینی میں تبدیل کر سکتے ہیں۔
- مرکزی پیٹرن نیکسس کا نتیجہ: دنیا ممکنہ طور پر کافی مجموعی خوراک پیدا کرتی رہے گی جبکہ انسانیت کا ایک بڑھتا ہوا حصہ اسے خریدنے یا درآمد کرنے کی صلاحیت کھو دیتا ہے۔
دنیا خوراک سے خالی نہیں ہے۔
یہ کہنا کہ دنیا کا خوراک کا نظام محفوظ ہے، اس سے مختلف ہے۔
عالمی اناج کے ذخائر کافی ہیں۔ 2026 کی اناج کی فصل اب بھی ریکارڈ پر دوسری سب سے زیادہ ہونے کی پیش گوئی کی جا رہی ہے۔ کاغذ پر، نظام میں اتنی خوراک موجود ہے کہ فوری عالمی جسمانی کمی کو روکا جا سکے۔[1]
لیکن دنیا کا خوراک کا نظام ایک گودام نہیں ہے۔ یہ قدرتی گیس، امونیا، یوریا، فاسفیٹ، سلفر، پوٹاش، بیج، پانی، کریڈٹ، انشورنس، کرنسی، بندرگاہیں، ریلوے، برآمدی قوانین، سبسڈیز، مٹی کی نمی، اور سیاسی استحکام کا ایک باہمی جال ہے۔
ان میں سے کئی ڈھانچے اب ایک ہی وقت میں دباؤ میں ہیں۔
بنیادی تفریق: عالمی خوراک کی دستیابی اور مقامی خوراک تک رسائی ایک ہی پیمائش نہیں ہیں۔ خوراک مجموعی طور پر موجود ہو سکتی ہے جبکہ یہ ان لوگوں کے لیے ناقابل برداشت، ناقابل رسائی، یا سیاسی طور پر دستیاب نہ ہو جو اس کی ضرورت رکھتے ہیں۔
ان پٹ کا جھٹکا
قدرتی گیس، امونیا، یوریا، فاسفیٹ، یا سلفر درخواست کی کھڑکیوں کے دوران مہنگے یا دستیاب نہیں رہتے۔
موسم کا جھٹکا
ایل نینو، گرمی، خشک سالی، سیلاب، یا پانی کی کمی کئی اہم برآمدی علاقوں میں پیداوار کو کم کرتی ہے۔
تجارتی جھٹکا
حکومتیں برآمدات کو محدود کرتی ہیں، ذخائر جمع کرتی ہیں، یا گھریلو مارکیٹوں کو ترجیح دیتی ہیں۔
مالی جھٹکا
درآمد کنندگان کرنسی کی قدر میں کمی، قرض کے دباؤ، زیادہ مال برداری، یا مہنگی توانائی کی وجہ سے خریداری کی طاقت کھو دیتے ہیں۔
سیاسی جھٹکا
سبسڈی ناقابل برداشت ہو جاتی ہیں، حکومتیں رسد کو مختص کرتی ہیں، اور عوامی غصہ بے روزگاری اور کمزور قانونی حیثیت کے ساتھ ٹکراتا ہے۔
01 · ثبوت کی حد
تھیسس سمت میں درست ہے، لیکن سبب کی زنجیر کو درست ہونا چاہیے
سب سے مضبوط دفاعی نتیجہ یہ نہیں ہے کہ 2027 میں عالمی قحط ناگزیر ہے۔ ثبوت ایک بار پھر خوراک کی مہنگائی، مقامی فصلوں کی ناکامی، بڑھتی ہوئی شدید بھوک، اور کمزور درآمد پر منحصر ممالک میں سیاسی عدم استحکام کے لیے ایک مادی طور پر بلند امکان کی حمایت کرتا ہے۔
نظامی بحران کے معاملے کے لیے کئی علیحدہ ناکامیوں کی ہم آہنگی کی ضرورت ہے:
اس لیے ممکنہ راستہ ایل نینو سے قحط تک ایک سیدھی لائن نہیں ہے۔ یہ ایک منتقلی کا نیٹ ورک ہے:
توانائی کی خرابی → کھاد کی مہنگائی → کم درخواست یا رقبہ → کم متوقع پیداوار → ذخائر کی جمع آوری اور برآمدی کنٹرول → مال برداری اور کرنسی کا دباؤ → سبسڈی کا دباؤ → ناقابل برداشت خوراک → بے چینی۔
| دعویٰ | تشخیص | ثبوت پر مبنی نتیجہ |
|---|---|---|
| کھاد مہنگی اور خطرے میں ہے | مضبوط | نائٹروجن، امونیا، سلفر، اور فاسفیٹ کا خطرہ حقیقی ہے؛ پوٹاش نسبتا بہتر فراہم کی گئی ہے۔ |
| دنیا بھر میں کھاد کے کارخانے تباہ ہو رہے ہیں | مبالغہ آمیز | تصدیق شدہ نقصان، بندشیں، اور لاجسٹک خلل اسٹریٹجک پیداوار کے راستوں میں مرکوز ہیں۔ ثبوت عالمی سطح پر تباہی کو قائم نہیں کرتا۔ |
| ایل نینو عالمی پیداوار کو کم کرے گا | ملا جلا | یہ علاقائی ناکامی کے خطرے کو بڑھاتا ہے، لیکن عالمی فصلوں کے اثرات فصل اور جغرافیہ کے لحاظ سے مختلف ہیں۔ |
| امریکہ میں خشک سالی 2027 تک پھیل جائے گی | ممکن | موجودہ خشک سالی اور مٹی کی نمی کا دباؤ خطرے کو بڑھاتا ہے، لیکن ایک حتمی قومی 2027 کی پیش گوئی ابھی تک جائز نہیں ہے۔ |
| مشرق وسطی کی خشک سالی ہر جگہ پھیل جائے گی | بہت وسیع | شام اور کئی قریب مشرقی علاقے شدید دباؤ میں ہیں، جبکہ شمالی افریقہ اور قریب مشرق کے کچھ حصے حال ہی میں بہتر ہوئے ہیں۔ |
| ایک اور عرب بہار ممکن ہے | ممکنہ خطرہ | خوراک کی مہنگائی بے روزگاری، سبسڈی میں کٹوتی، بدعنوانی، جبر، اور کمزور ریاستی قانونی حیثیت کے ساتھ مل کر بے چینی کو تیز کر سکتی ہے۔ |
| عالمی قحط بنیادی صورت حال ہے | حمایت نہیں کی گئی | قحط کا خطرہ تنازعہ کے علاقوں اور کمزور ریاستوں میں مرکوز ہے؛ مجموعی عالمی ذخائر کافی ہیں۔ |
02 · ساختی سیاق
50 سال کی پیداوار سے فرار
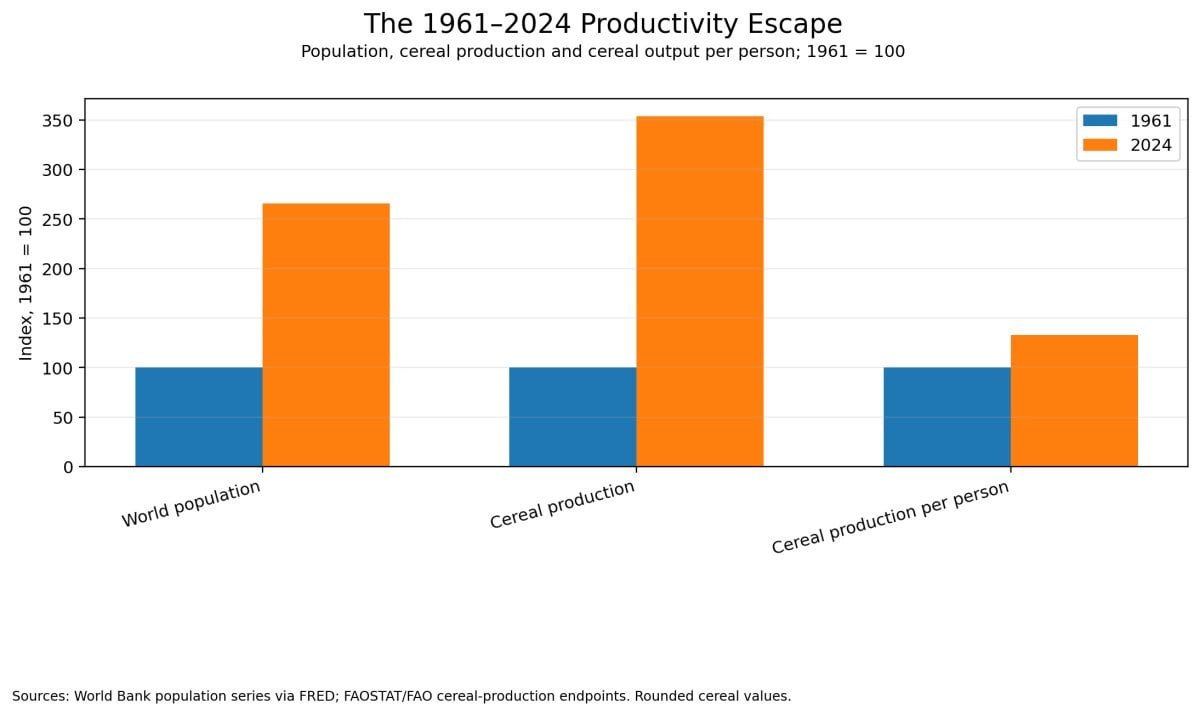
1960 کی دہائی کے اوائل میں، دنیا میں 3 ارب سے زیادہ لوگ تھے اور تقریباً 876 ملین میٹرک ٹن اناج پیدا کیا گیا۔ 2024 تک، آبادی 8.2 ارب سے تجاوز کر چکی تھی، اور عالمی اناج کی پیداوار 3 ارب ٹن سے اوپر چلی گئی۔ پیداوار آبادی سے تیز تر بڑھ گئی۔[15][16]
گول اعداد استعمال کرتے ہوئے، اناج کی پیداوار 1961 میں تقریباً 0.28 میٹرک ٹن فی شخص سے بڑھ کر موجودہ نظام میں تقریباً 0.36 ٹن فی شخص تک پہنچ گئی—یہ فی کس پیداوار میں تقریباً ایک چوتھائی کا اضافہ ہے حالانکہ 5 ارب سے زیادہ لوگ شامل ہوئے ہیں۔
| مدت | عالمی آبادی | عالمی اناج کی پیداوار | فی شخص تقریباً اناج کی پیداوار |
|---|---|---|---|
| 1961 | ~3.1 ارب | ~876 ملین ٹن | ~0.28 ٹن |
| 2025 | 8.2 ارب سے زیادہ | ~3.043 ارب ٹن | ~0.37 ٹن |
| 2026 کی پیش گوئی | ~8.3 ارب | ~2.983 ارب ٹن | ~0.36 ٹن |
یہ بہتری اس لیے نہیں ہوئی کہ خوراک کا نظام سادہ ہو گیا۔ یہ اس لیے ہوا کہ یہ زیادہ صنعتی اور باہمی جڑا ہوا ہو گیا:
- مصنوعی نائٹروجن کھاد نے قدرتی گیس کو زیادہ پیداوار میں تبدیل کیا۔
- فاسفیٹ اور پوٹاش نے مٹی سے نکالی گئی غذائی اجزاء کی جگہ لی۔
- آبپاشی نے مقامی بارش پر انحصار کم کیا۔
- مشینری نے ایک کارکن کے زیر انتظام زمین کے رقبے میں اضافہ کیا۔
- پودوں کی جینیات نے پیداوار کی صلاحیت میں اضافہ کیا اور فصلوں کو معیاری بنایا۔
- عالمی تجارت نے کھانے کو اضافی علاقوں سے کمی والے علاقوں میں منتقل کیا۔
- مالی وسائل نے کسانوں، پروسیسرز، حکومتوں، اور تاجروں کو موسمی وقت کے فرق کو پُر کرنے کی اجازت دی۔
جدید فراوانی اس لیے صنعتی نظام سے الگ نہیں ہے۔ یہ صنعتی نظام کا ایک نتیجہ ہے۔
یہ نظام ایک ساختی موسمی رکاوٹ سے بھی لڑ رہا ہے۔ نیچر کلائمیٹ چینج میں شائع ہونے والی تحقیق نے اندازہ لگایا کہ انسانی موسمی تبدیلی نے 1961 کے بعد سے عالمی زراعت کی کل عنصر کی پیداوار کی مجموعی ترقی کو تقریباً 21% کم کر دیا ہے—تقریباً سات سال کی پیداوار کی ترقی کھونے کے برابر۔ اندازہ لگایا گیا نقصانات گرم علاقوں میں زیادہ تھے، بشمول افریقہ اور لاطینی امریکہ۔[12]
تضاد: انسانیت نے فی شخص زیادہ کھانا پیدا کیا ہے جبکہ مرکوز توانائی، کھاد، پانی، لاجسٹکس، کریڈٹ، اور سیاسی ہم آہنگی پر زیادہ انحصار کر لیا ہے۔ یہ نظام زیادہ پیداواری ہے اور بعض طریقوں سے ایک ہی وقت میں زیادہ نازک بھی ہے۔
03 · عالمی ذخائر
موجودہ اناج کا بیلنس شیٹ ابھی تک عالمی جسمانی کمی کو ظاہر نہیں کرتا
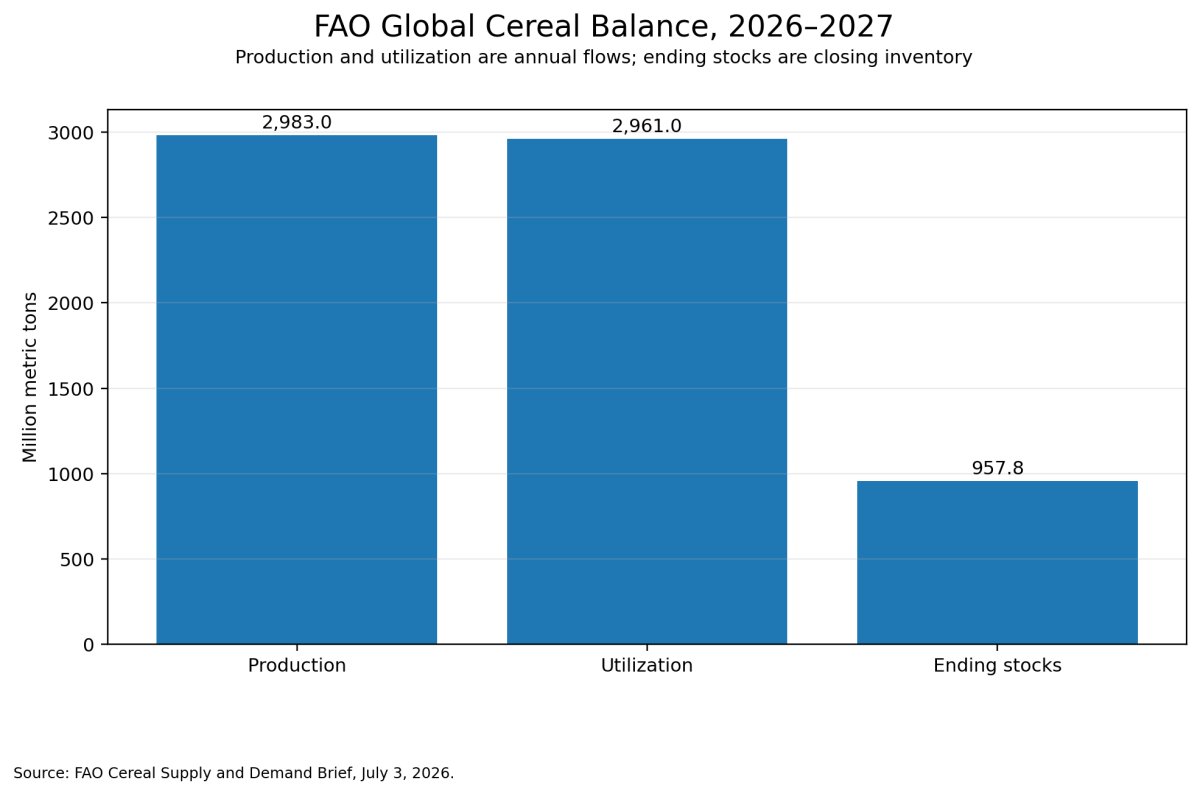
FAO کا جولائی 2026 کا بیلنس شیٹ فوری عالمی بحران کی کہانی کے خلاف سب سے مضبوط ثبوت ہے۔ پیش گوئی ابھی بھی تقریباً 3 ارب میٹرک ٹن اناج کی پیداوار، اعلیٰ اختتامی ذخائر، اور سالانہ کھپت کے ایک تہائی کے قریب ذخائر-استعمال کا تناسب دکھاتی ہے۔[1]
| اشاریہ | 2026–2027 کی پیش گوئی | تشریح |
|---|---|---|
| عالمی اناج کی پیداوار | ~2.983 ارب ٹن | 2025 کے ریکارڈ سے کم، لیکن اب بھی ریکارڈ پر دوسری سب سے زیادہ فصل۔ |
| عالمی گندم کی پیداوار | ~806.5 ملین ٹن | پچھلے سال سے تقریباً 4.3% کم۔ |
| عالمی اناج کا استعمال | ~2.961 ارب ٹن | کھپت زیادہ ہے لیکن متوقع پیداوار سے کم۔ |
| اختتامی اناج کے ذخائر | ~957.8 ملین ٹن | ایک بڑا مجموعی بفر۔ |
| ذخائر-استعمال کا تناسب | ~32.0% | فوری عالمی جسمانی کمی کی خصوصیت نہیں ہے۔ |
| عالمی اناج کی تجارت | ~507.6 ملین ٹن | کل پیداوار کا صرف ایک حصہ سرحدوں کو عبور کرتا ہے، جس سے برآمدی رویے کی اہمیت بڑھ جاتی ہے۔ |
جون کی قیمت کے اعداد و شمار نے بھی یہ ظاہر کیا کہ ہنگامہ ابھی تک خود کو برقرار رکھنے والے خوراک کی قیمت کے طوفان میں تبدیل نہیں ہوا۔ FAO کا فوڈ پرائس انڈیکس جون 2026 میں 130.3 تھا، جو مئی سے تھوڑا کم ہے، جبکہ بین الاقوامی گندم کی قیمتیں اس مہینے کے دوران تقریباً 4.4% کم ہو گئیں۔[2]
عالمی بینک کے ماہانہ اجناس کے اعداد و شمار نے ایک اور نقطہ نظر فراہم کیا: جنگ کے دوران کی بڑھوتری کے بعد، اس کی کھاد کی قیمت کا پیمانہ جون میں تیزی سے گر گیا، جبکہ توانائی اور خوراک کی اجناس کے انڈیکس بھی کم ہوئے۔[7]
یہ حقائق اہم ہیں۔ ایک قابل اعتبار تجزیے کو خطرناک سیٹ اپ اور پہلے سے مکمل بحران میں فرق کرنا چاہیے۔
کیوں مجموعی بفر اب بھی گمراہ کن ہو سکتا ہے
عالمی ذخائر یکساں طور پر نہیں رکھے گئے یا آزادانہ طور پر دستیاب نہیں ہیں۔ ایک بڑی ریاست میں ایک اسٹریٹجک ریزرو میں رکھی گئی ایک ٹن گندم خود بخود ایک کم آمدنی والے درآمد کنندہ کی حفاظت نہیں کرتی۔ حکومتیں ذخائر کو روک سکتی ہیں، احتیاطی خریداری بڑھا سکتی ہیں، برآمدات کو محدود کر سکتی ہیں، یا گھریلو قیمتوں کو ترجیح دے سکتی ہیں۔
مارکیٹ کی صفائی کا سوال صرف یہ نہیں ہے کہ کتنی مقدار میں اناج موجود ہے۔ یہ ہے کہ کتنی مقدار میں اناج تجارتی قیمت پر دستیاب ہے جسے درآمد کنندگان مالی طور پر برداشت کر سکتے ہیں۔
دنیا کے پاس جسمانی خوراک کی کافی مقدار ہو سکتی ہے جبکہ تجارتی، مالی طور پر قابل رسائی سپلائی ان ممالک کی تعداد کے لیے ناکافی ہو جاتی ہے جنہیں اس کی ضرورت ہے۔
04 · ان پٹ کی رکاوٹ
کھاد کا جھٹکا تھیسس کا سب سے مضبوط تصدیق شدہ حصہ ہے
خوراک کی مہنگائی اکثر کھیت سے دور شروع ہوتی ہے۔ یہ قدرتی گیس کی مارکیٹ، امونیا پلانٹ، سلفر ٹرمینل، شپنگ انشورنس معاہدہ، یا سمندری چوک پوائنٹ میں شروع ہو سکتی ہے۔
نائٹروجن کھاد ایک توانائی کے زیادہ استعمال والے عمل کے ذریعے تیار کی جاتی ہے۔ قدرتی گیس ایک ان پٹ اور ایندھن کا ذریعہ دونوں ہے۔ فاسفیٹ کھاد کے لیے کھدائی کی گئی فاسفیٹ چٹان، امونیا، اور سلفر کی ضرورت ہوتی ہے۔ ہر مواد کو صحیح پلانٹ پر، صحیح قیمت پر پہنچنا ضروری ہے، اس سے پہلے کہ کسان کی درخواست کی ونڈو بند ہو جائے۔
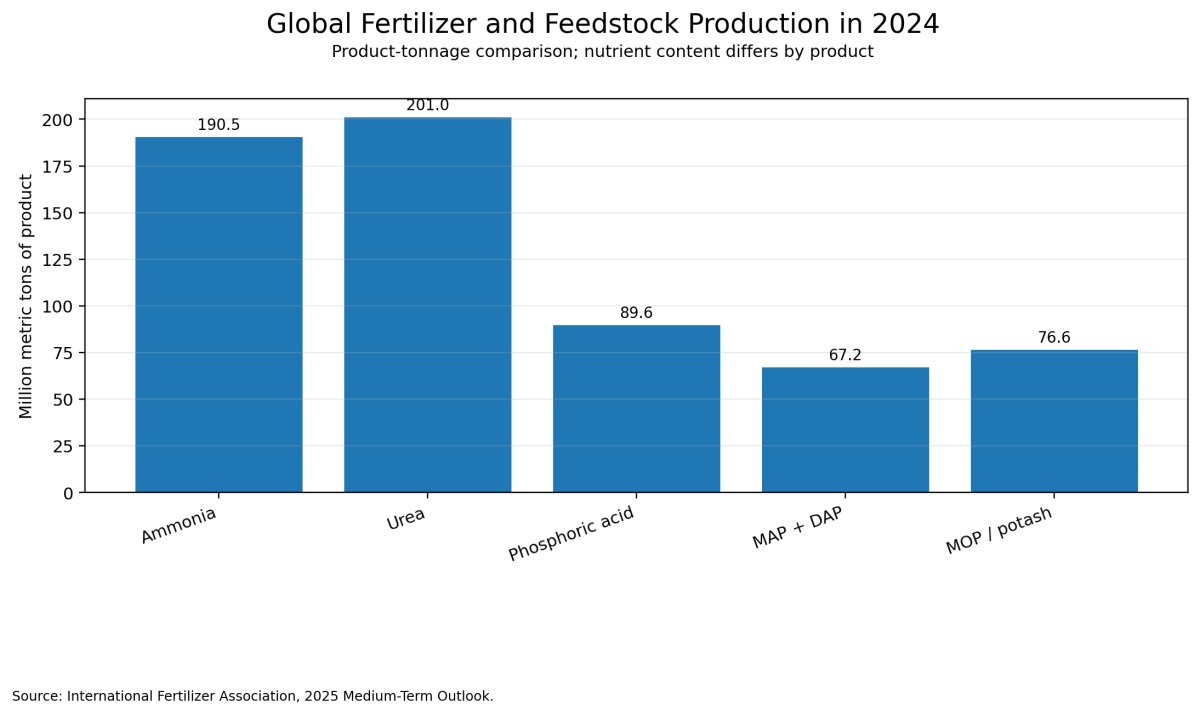
خلیج فارس میں خلل نے اس ڈھانچے کی شدت کو بے نقاب کیا۔ بین الاقوامی کھاد کی ایسوسی ایشن کے تخمینے سے ظاہر ہوتا ہے کہ ہارموز کی آبنائے کے اوپر کے ممالک عالمی امونیا تجارت کا تقریباً 23%، یوریا تجارت کا 34%، سلفر تجارت کا 49%، اور تجارت شدہ MAP اور DAP فاسفیٹ کھاد کا 18% حصہ رکھتے ہیں۔[8]
| کھلی راہ کے ذریعے منتقل ہونے والا ان پٹ | عالمی تجارت کا تقریباً حصہ | زرعی کردار |
|---|---|---|
| امونیا | 23% | نائٹروجن کھاد کے لیے بنیادی خام مال اور فاسفیٹ کی پیداوار کے لیے ایک ان پٹ۔ |
| یوریا | 34% | دنیا کی سب سے زیادہ تجارت کی جانے والی نائٹروجن کھاد۔ |
| سلفر | 49% | فاسفیٹ کی پروسیسنگ میں استعمال ہونے والے سلفیورک ایسڈ کی تیاری کے لیے درکار۔ |
| MAP اور DAP | 18% | بڑے فصل کے نظاموں میں استعمال ہونے والی مرتکز فاسفیٹ کھادیں۔ |
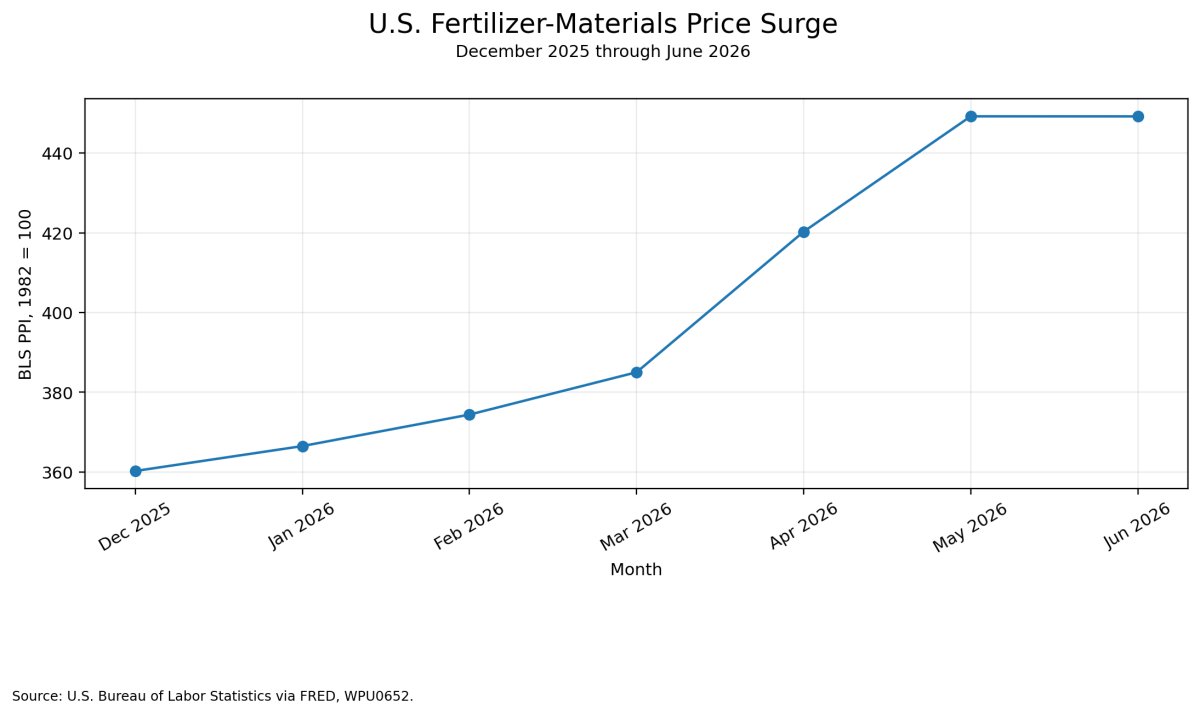
عالمی بینک کی رپورٹنگ نے دکھایا کہ یوریا اپریل 2026 میں مختصر طور پر $850 فی میٹرک ٹن سے تجاوز کر گئی، جو فروری کی سطح سے تقریباً 80% زیادہ ہے اور 2022 کے بعد کی سب سے زیادہ قیمت ہے۔ خلیج کی پیداوار، شپنگ، توانائی، اور ان پٹ کی دستیابی میں کمی کے ساتھ وسیع تر کھاد کا انڈیکس تیزی سے بڑھا۔[5]
اہم اصلاح یہ ہے کہ یہ ہر غذائی زمرے میں ایک جیسی کمی نہیں تھی۔ پوٹاش کی فراہمی نسبتاً آرام دہ تھی کیونکہ کینیڈا، روس، بیلاروس، اور دیگر پروڈیوسر خلیج پر کم براہ راست منحصر ہیں۔ نائٹروجن اور فاسفیٹ زیادہ متاثرہ نظام تھے۔[5][6]
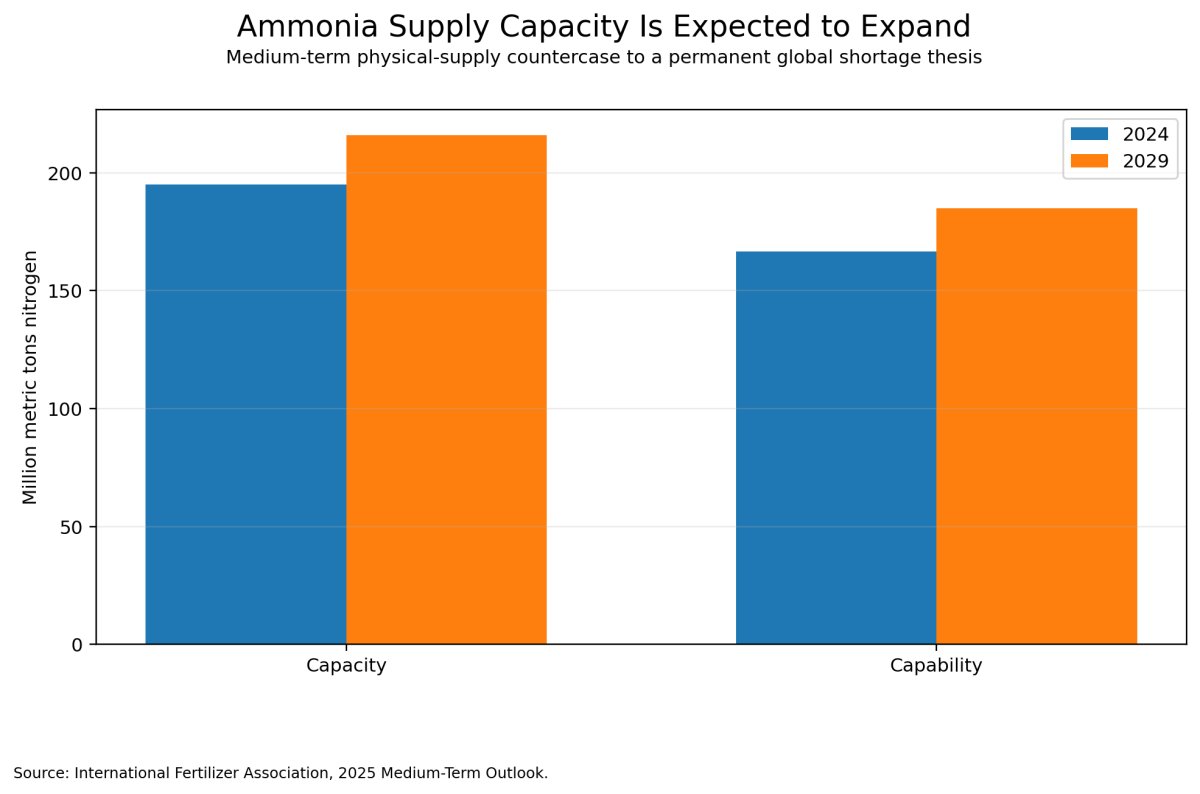
قیمتیں ابتدائی اضافے کے بعد بھی پیچھے ہٹ گئیں۔ تجارت کو دوبارہ ترتیب دیا گیا، طلب میں ایڈجسٹمنٹ کی گئی، اور دیگر سپلائرز نے جواب دیا۔ یہ ایڈاپٹیو صلاحیت کو ظاہر کرتا ہے۔ یہ ساختی ارتکاز کو ختم نہیں کرتا۔
حقیقی انتباہ: قیمت کا جھٹکا زراعتی نتائج ظاہر ہونے سے پہلے کم ہو سکتا ہے۔ اہم یہ ہے کہ آیا کسانوں نے درکار ونڈو کے دوران کافی کھاد خریدی اور لگائی - نہ کہ آیا اسپاٹ قیمت مہینوں بعد پرسکون نظر آئی۔
05 · وقت کی تاخیر
محصول کا جھٹکا کھاد کی مارکیٹ کے مستحکم ہونے کے بعد آ سکتا ہے
کموڈٹی مارکیٹیں فوری طور پر ردعمل ظاہر کرتی ہیں۔ حیاتیاتی نظام نہیں کرتے۔
کھاد کا جھٹکا ایک تسلسل کے ذریعے منتقل ہوتا ہے:
- ان پٹ کی قیمتیں بڑھتی ہیں۔ پروڈیوسر، درآمد کنندگان، اور تقسیم کار زیادہ متبادل لاگت کا سامنا کرتے ہیں۔
- کریڈٹ سخت ہوتا ہے۔ کسانوں کو ایک ہی جسمانی مقدار خریدنے کے لیے زیادہ ورکنگ کیپیٹل کی ضرورت ہوتی ہے۔
- طلب کی تقسیم کی جاتی ہے۔ چھوٹے یا زیادہ مقروض کسان درخواست میں کمی کرتے ہیں، خریداری میں تاخیر کرتے ہیں، کم ایکڑ لگاتے ہیں، یا فصلیں تبدیل کرتے ہیں۔
- فصل لگائی جاتی ہے۔ کھیت ابتدائی طور پر معمول کے مطابق نظر آ سکتا ہے۔
- غذائی حدود ظاہر ہوتی ہیں۔ پیداوار کی صلاحیت نباتاتی نمو، پھولنے، یا دانے بھرنے کے دوران کم ہوتی ہے۔
- پیداوار کے تخمینے کم ہوتے ہیں۔ مستقبل کی مارکیٹیں آخری فصل کی پیمائش سے پہلے دوبارہ قیمت لگاتی ہیں۔
- حکومتیں جواب دیتی ہیں۔ درآمد کنندگان پہلے خریدتے ہیں؛ برآمد کنندگان پابندیاں لگانے پر غور کرتے ہیں؛ ذخائر سیاسی طور پر قیمتی بن جاتے ہیں۔
یہ سلسلہ مہینوں یا ایک سے زیادہ فصل کے دورانیے تک جاری رہ سکتا ہے۔ یہ بھی منقطع ہو سکتا ہے۔ موافق موسم کم کھاد کے استعمال کو جزوی طور پر متوازن کر سکتا ہے۔ زیادہ فصل کی قیمتیں زمین کے رقبے میں توسیع کی حوصلہ افزائی کر سکتی ہیں۔ حکومتیں ان پٹ کی سبسڈی دے سکتی ہیں۔ متاثرہ علاقے کے باہر کے پروڈیوسر پیداوار بڑھا سکتے ہیں۔
لیکن تاخیر کا مطلب یہ ہے کہ فوری خالی شیلف کی عدم موجودگی اس بات کا ثبوت نہیں ہے کہ ان پٹ کا دھچکا بے ضرر تھا۔
کھاد کی مارکیٹ جون میں معمول پر آ سکتی ہے جبکہ پیداوار میں کمی ستمبر تک نظر نہیں آتی—اور سیاسی قیمت اگلی سردیوں میں ادا کی جاتی ہے۔
06 · آب و ہوا کا ضرب
ایل نینو کو مارکیٹ کو غیر مستحکم کرنے کے لیے ہر فصل کو تباہ کرنے کی ضرورت نہیں ہے
NOAA کی جولائی 2026 کی ENSO تشخیص ایل نینو کو ابتدائی بہار 2027 تک جاری رہنے کا 97% امکان دیتی ہے۔ یہ واقعہ کے بہت مضبوط ہونے کا بھی ایک اعلیٰ امکان تفویض کرتی ہے جو کہ 2026 کے آخر میں ہوتا ہے۔[3]
ایک بہت مضبوط واقعہ ہر جگہ فصل کی ناکامی کا سوئچ نہیں ہے۔ NOAA واضح طور پر خبردار کرتا ہے کہ یہاں تک کہ مضبوط ENSO واقعات بھی ہر جگہ نصابی اثر پیدا نہیں کرتے۔
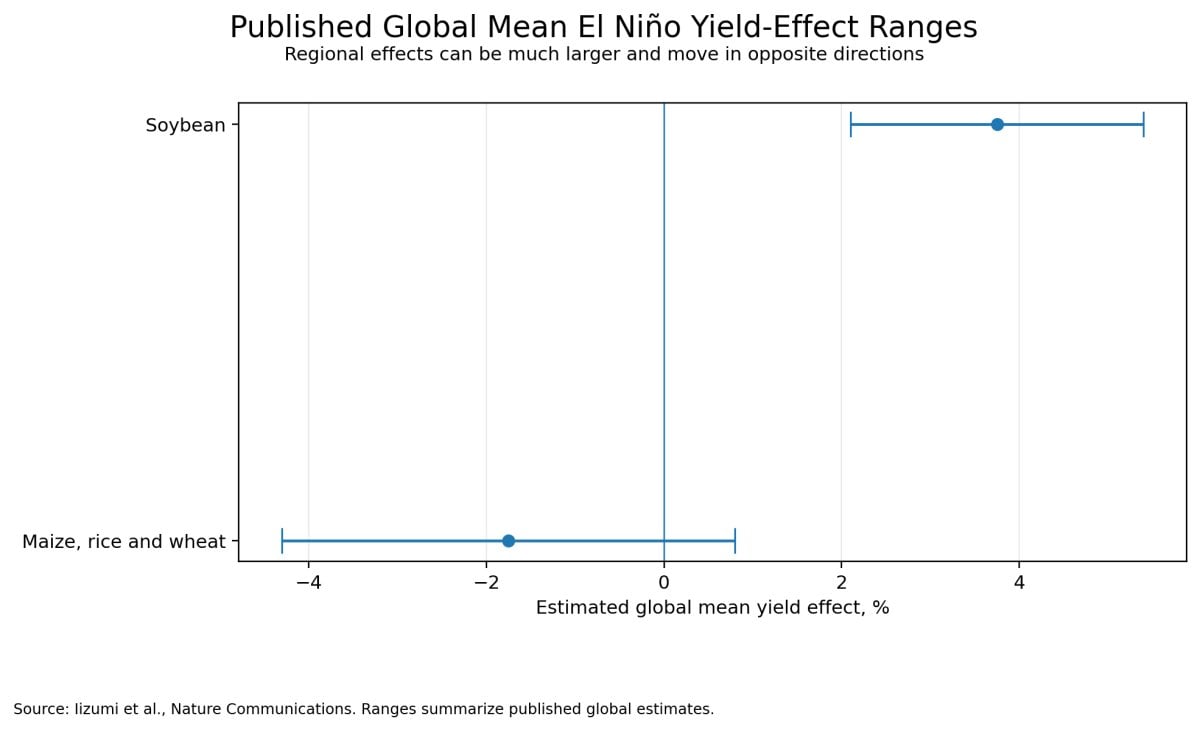
عالمی فصل کی تحقیق اسی نتیجے پر پہنچتی ہے۔ تاریخی ایل نینو کے اثرات دنیا بھر میں مکئی، چاول، اور گندم کی پیداوار پر تقریباً منفی 4.3% سے مثبت 0.8% تک رہے، جبکہ عالمی سویا بین کی پیداوار میں تقریباً 2.1% سے 5.4% تک اضافہ ہونے کا اندازہ لگایا گیا۔[13]
یہ نتیجہ تسلی بخش لگ سکتا ہے جب تک کہ جغرافیہ پر غور نہ کیا جائے۔
عالمی اوسطیں ایک ملک میں موافق فصل کو دوسرے میں شدید ناکامی کو متوازن کرنے کی اجازت دیتی ہیں۔ مارکیٹ کا اثر اس بات پر منحصر ہے کہ نقصان کہاں ہوتا ہے:
- ایک بڑے برآمد کنندہ میں نہ کہ ایک الگ تھلگ خود کفیل علاقے میں۔
- ایک فصل جس کی متبادل کی محدودیت ہو۔
- ایک ملک جو برآمدی کنٹرول عائد کرنے کا امکان رکھتا ہو۔
- ایک علاقہ جو پہلے ہی کھاد یا پانی کی پابندیوں کا شکار ہو۔
- ایک ہی وقت میں کئی روٹی کی ٹوکریاں۔
آب و ہوا کی تبدیلی پر تحقیق یہ بھی ظاہر کرتی ہے کہ موسم تقریباً 32% سے 39% سال بہ سال پیداوار کی تبدیلی کی وضاحت کرتا ہے عالمی مکئی، چاول، گندم، اور سویا بین کی پیداوار کے ان حصوں میں جن میں شماریاتی طور پر اہم آب و ہوا کے ردعمل ہیں۔ یہ سالانہ اتار چڑھاؤ کے لاکھوں ٹن کی نمائندگی کرتا ہے۔[14]
ہم آہنگی کا مسئلہ
ایک واحد فصل کی ناکامی عام طور پر انوینٹریز، متبادل، تجارت، اور دوسری جگہ پیداوار کے ذریعے جذب کی جاتی ہے۔ ایک ہم آہنگ واقعہ مختلف ہوتا ہے۔
اگر ایل نینو آسٹریلیائی گندم کو کم کرتا ہے، جنوبی افریقی مکئی پر دباؤ ڈالتا ہے، ایشیائی چاول کے حالات کو تبدیل کرتا ہے، اور امریکی گرمی یا خشک سالی کے ساتھ اوورلیپ کرتا ہے جبکہ نائٹروجن کی قیمتیں بلند رہتی ہیں، تو عالمی اوسط تیزی سے خراب ہو سکتی ہے۔ جسمانی نقصان پھر رویے کے ذریعے بڑھتا ہے: ریزرو جمع کرنا، قیاس آرائی کی خریداری، برآمدی کنٹرول، اور ہنگامی ٹینڈرز۔
ایل نینو ایک ضرب ہے، پورا ماڈل نہیں۔ اس کی نظامی اہمیت اس بات پر منحصر ہے کہ کون سے برآمد کنندگان متاثر ہوتے ہیں، کھاد کس طرح لگائی گئی، اور حکومتیں کس طرح ردعمل کرتی ہیں۔
07 · امریکہ کی پیداوار کا خطرہ
ریاستہائے متحدہ امریکہ حقیقی خشک سالی کے خطرے میں ہے، لیکن 2027 ابھی طے نہیں ہوا
جولائی 2026 کے اوائل تک، تقریباً نصف متصل ریاستہائے متحدہ امریکہ خشک سالی میں تھا۔ یہ پیٹرن اتنا وسیع تھا کہ یہ چراگاہ، مویشی، بہار کی گندم، مکئی، سویا بین، پانی کی دستیابی، اور دیہی آپریٹنگ لاگتوں کے لیے اہم تھا۔[4]
ریاستہائے متحدہ امریکہ غیر متناسب طور پر اہم ہے کیونکہ یہ صرف ایک پروڈیوسر نہیں ہے۔ یہ ایک بڑا برآمد کنندہ، ریزرو ہولڈر، فیڈ پروڈیوسر، بایوفیول پروڈیوسر، اور قیمت طے کرنے والی فیوچر مارکیٹ ہے۔
اس لیے ایک خشک سالی سے متاثرہ امریکی فصل کا نقصان کئی چینلز کے ذریعے منتقل ہو سکتا ہے:
- زیادہ مکئی اور سویا بین کی قیمتیں۔
- زیادہ مویشیوں کی خوراک کی قیمتیں۔
- گوشت، دودھ، اور انڈوں کی قیمتوں میں تاخیر کے ساتھ اضافہ۔
- زیادہ ایتھنول اور سبزیوں کے تیل کی مسابقت۔
- ان ممالک سے زیادہ درآمدی طلب جو عام طور پر امریکی اناج خریدتے ہیں۔
- کم ریزرو جمع کرنا اور زیادہ فیوچر کی عدم استحکام۔
لیکن یہ دعویٰ کہ خشک سالی 2027 کے دوران پورے ریاستہائے متحدہ امریکہ میں پھیل جائے گی موجودہ پیش گوئی کے افق سے آگے ہے۔ ایل نینو جنوبی ریاستہائے متحدہ کے کچھ حصوں میں سرد موسم کی بارش کے امکانات کو بہتر بنا سکتا ہے جبکہ شمالی یا مغربی علاقوں میں مختلف حالات پیدا کر سکتا ہے۔ سردیوں کی برف باری، بہار کی مٹی کی نمی، بوائی کا موسم، گرمیوں کی گرمی، اور بارش کی جگہ نتیجہ طے کرے گی۔
صحیح بیان زیادہ محدود ہے:
ریاستہائے متحدہ 2026–2027 کی منتقلی میں اہم پیشگی خشکی اور گرمی کے خطرے کے ساتھ داخل ہو رہا ہے۔ اس سے فصل کے دباؤ کا امکان بڑھتا ہے، لیکن یہ قومی 2027 کی فصل کی ناکامی کو ناگزیر نہیں بناتا۔
08 · درآمدی انحصار
مشرق وسطی اور شمالی افریقہ ایک ہی خشک سالی کے نقشے میں نہیں ہیں
سوریہ انتہائی صورت حال کی مثال پیش کرتا ہے۔ FAO نے اس کی 2025 کی اناج کی فصل کا تخمینہ تقریباً 1.2 ملین ٹن لگایا—جو اوسط سے 60% سے زیادہ کم ہے—جبکہ بارشیں اہم موسم کے دوران طویل مدتی معیار سے 50% سے زیادہ کم رہیں۔ اگلے مارکیٹنگ سال کے لیے گندم کی درآمد کی ضروریات تقریباً 3 ملین ٹن کے قریب متوقع تھیں، جو پانچ سال کی اوسط سے تقریباً 70% زیادہ ہیں۔[10]
یہ ایک حقیقی غذائی تحفظ کا جھٹکا ہے۔
لیکن پورا خطہ ایک ہی سمت میں نہیں بڑھ رہا ہے۔ شمالی افریقہ، ترکی، ایران، اور دیگر علاقوں کے کچھ حصوں میں فصل کی حالت پہلے کی خشک سالی کے بعد بہتر ہوئی، جبکہ کچھ 2026 کے علاقائی پیداوار کے اقدامات حالیہ اوسط کی طرف یا اس سے اوپر بحال ہوئے۔[11]
یہ جغرافیائی تنوع سیاسی خطرے کو ختم نہیں کرتا کیونکہ زرعی پیداوار علاقائی غذائی تحفظ کا صرف ایک جزو ہے۔ بہت سے ممالک گندم، cooking oil، جانوروں کی خوراک، ایندھن، کھاد، آلات، اور نقل و حمل کی خدمات درآمد کرتے ہیں۔ یہاں تک کہ ایک ملک جس کی مقامی فصل معقول ہو، اگر اس کی کرنسی کمزور ہو جائے یا درآمدی لاگت بڑھ جائے تو اسے مہنگائی کا سامنا کرنا پڑ سکتا ہے۔
کمزوری کا ڈھیر
بنیادی طلب کے بڑے حصے کو بین الاقوامی طور پر خریدنا ضروری ہے۔
عالمی قیمت میں اضافہ مقامی کرنسی میں بہت بڑا اضافہ بن جاتا ہے۔
حکومتوں کو جھٹکے کو جذب کرنا یا اسے گھروں تک منتقل کرنا ہوگا۔
پیداوار، نقل و حمل، ذخیرہ، اور گھریلو آمدنی پہلے ہی متاثر ہو چکی ہیں۔
زیر زمین پانی کی کمی اور بارش کی عدم استحکام گھریلو متبادل کو محدود کرتی ہیں۔
معاشی درد کو بدعنوانی، عدم مساوات، اور قانونی حیثیت کے ذریعے سمجھا جاتا ہے۔
سب سے زیادہ متاثرہ ملک ضروری نہیں کہ وہ ملک ہو جہاں بارش سب سے کم ہو۔ یہ وہ ملک ہو سکتا ہے جہاں غیر ملکی زرمبادلہ، مالی صلاحیت، لاجسٹکس، اور سیاسی قانونی حیثیت کا کمزور مجموعہ ہو۔
09 · انسانی نتائج
خوراک کی مہنگائی تنازعہ کے ذریعے قحط میں تبدیل ہوتی ہے اور اداروں کے ذریعے بے چینی میں
قحط صرف اعلی اناج کی قیمت نہیں ہے۔ یہ ایک انتہائی نتیجہ ہے جس میں شدید غذائی کھپت کے خلا، شدید غذائی کمی، اور بڑھتی ہوئی اموات شامل ہیں۔ اس کے لیے عام طور پر رسائی، تقسیم، آمدنی، سیکیورٹی، یا انسانی جواب کی خرابی کی ضرورت ہوتی ہے اس کے علاوہ کہ پیداوار بھی خراب ہو۔
اسی لیے جدید قحط کا خطرہ تنازعہ سے متاثرہ علاقوں میں مرکوز ہے نہ کہ ہر ملک میں یکساں طور پر تقسیم کیا گیا ہے جو اسی اجناس کی مارکیٹ کے سامنے ہے۔
WFP کے 2026 کے تنازعہ کے منظر نامے نے اندازہ لگایا کہ مشرق وسطی میں طویل مدتی کشیدگی اور تیل کے جھٹکے تقریباً 45 ملین اضافی لوگوں کو شدید غذائی عدم تحفظ میں دھکیل سکتے ہیں، تقریباً 318 ملین لوگوں کے علاوہ جو پہلے ہی شدید بھوک کا سامنا کر رہے ہیں۔[9]
ان اعداد و شمار کو اس دعوے میں تبدیل نہیں کیا جانا چاہیے کہ 45 ملین لوگ قحط میں داخل ہوں گے۔ شدید غذائی عدم تحفظ میں کئی شدت کی سطحیں شامل ہیں۔ لیکن یہ تخمینہ ظاہر کرتا ہے کہ جنگ اور قیمت کے جھٹکے انسانی ضرورت کو کتنی تیزی سے بڑھا سکتے ہیں۔
کیا یہ ایک اور عرب بہار پیدا کر سکتا ہے؟
خوراک کی مہنگائی سیاسی عدم استحکام میں اضافہ کر سکتی ہے، لیکن یہ خود ہی کبھی بھی کافی نہیں ہوتی۔ عرب بہار پر تحقیق غذائی عدم تحفظ اور قیمت کے دباؤ کو اہم عوامل کے طور پر شناخت کرتی ہے جبکہ بے روزگاری، جبر، عدم مساوات، حکمرانی کی ناکامیاں، اور سیاسی اخراج پر بھی زور دیتی ہے۔ وسیع تر ادب اس بات پر متضاد ہے کہ آیا خوراک کی قیمتیں خود مختار طور پر بے چینی پیدا کرتی ہیں۔[22]
ایک زیادہ درست ماڈل یہ ہے:
خوراک ہر شکایت پیدا نہیں کرتی۔ یہ مجرد شکایات کو روزمرہ کے گھریلو حساب میں تبدیل کرتی ہے۔
جب روٹی، cooking oil، نقل و حمل، کرایہ، اور بجلی ایک ساتھ بڑھتے ہیں، تو ریاست کی قانونی حیثیت باورچی خانے کے میز پر قابل پیمائش ہو جاتی ہے۔
حکومتیں پھر ایک تنگ سیٹ کے انتخاب کا سامنا کرتی ہیں:
- سبسڈیز کو بڑھائیں اور مالی خسارے کو بڑھائیں۔
- سبسڈیز کو کم کریں اور جھٹکے کو براہ راست گھروں تک منتقل کریں۔
- درآمدات کو برقرار رکھنے کے لیے غیر ملکی زرمبادلہ کے ذخائر خرچ کریں۔
- کرنسی کی قدر کم کریں اور درآمدی مہنگائی میں اضافہ کریں۔
- رسد کو مختص کریں۔
- زیادہ قیمت پر قرض لیں۔
- برآمدات کو محدود کریں۔
- سیاسی جواب کو دبا دیں۔
ان میں سے کوئی بھی انتخاب نقصان کو ختم نہیں کرتا۔ ہر ایک اسے نظام کے ایک مختلف حصے میں منتقل کرتا ہے۔
10 · تاریخی متوازی
1970 کی دہائی، 2008، 2011، اور 2022 ہمیں کیا سکھاتے ہیں
تاریخی غذائی بحران ایک جیسے نہیں ہیں، لیکن یہ بار بار آنے والے میکانزم کو ظاہر کرتے ہیں۔
| واقعہ | بنیادی دباؤ | نظام کا سبق |
|---|---|---|
| 1972–1974 | کم پیداوار، توانائی کا جھٹکا، کھاد کی قیمتیں، سوویت اناج کی خریداری، کم ذخائر، تجارتی مداخلت | توانائی، ذخائر، اور ریاست کی خریداری فصلوں کے نقصانات کو عالمی قیمت کے نظام میں تبدیل کر سکتی ہیں۔ |
| 2007–2008 | کم ذخائر، تیل، بایوفیول کی طلب، کرنسی کی تبدیلیاں، برآمدی پابندیاں، ہڑبونگ خریداری | حکومتی رویہ اصل کمی کو بڑھا سکتا ہے۔ تحقیق کا کہنا ہے کہ چاول اور گندم کی قیمتوں میں اضافے کا ایک بڑا حصہ برآمدی پابندیوں کی وجہ سے ہے۔[20] |
| 2010–2011 | موسمی نقصانات، روسی اناج کی پابندیاں، اعلیٰ اجناس کی قیمتیں، گھریلو دباؤ | غذائی افراط زر سیاسی بے چینی کے ساتھ ہو سکتا ہے لیکن یہ موجودہ سماجی اور ادارہ جاتی دراڑوں کے ذریعے کام کرتا ہے۔[21][22] |
| 2021–2022 | قدرتی گیس، کھاد، وبائی لاجسٹکس، یوکرین جنگ، اناج اور تیل کے بیج میں خلل | غذا، توانائی، اور کھاد ایک جڑے ہوئے اجناس کے مجموعے ہیں نہ کہ علیحدہ مارکیٹیں۔[23][24] |
| 2026–2027 کا خطرہ | خلیجی جنگ، کھاد کی توجہ، ایل نینو، خشک سالی، قرض، کمزور کرنسی، انسانی امداد کے دباؤ | خطرہ یہ ہے کہ کئی معروف میکانزم ایک زیادہ مقروض اور سیاسی طور پر ٹوٹے ہوئے دنیا میں ہم آہنگ ہو جائیں۔ |
برآمدی پابندیوں کا ضرب
2008 کے بحران کے دوران، عالمی بینک کے تجزیے نے اندازہ لگایا کہ برآمدی پابندیاں بین الاقوامی چاول کی قیمت میں تقریباً 45% اور گندم کی قیمت میں تقریباً 30% کا حصہ رکھتی ہیں۔[20]
یہ اہم ہے کیونکہ 2027 کا بحران تناسبی جسمانی نقصان کی ضرورت نہیں ہے۔ 5% پیداوار کا نقصان اگر حکومتیں تجارتی مارکیٹ سے اضافی رسد ہٹا دیں تو ایک بہت بڑے قیمت کے جواب کو پیدا کر سکتا ہے۔
مارکیٹیں حاشیائی ٹن کی قیمت لگاتی ہیں، اوسط ٹن کی نہیں۔
11 · ڈیٹا ماڈل
ریگریشن تجزیہ: توانائی اور کھاد سالانہ غذائی قیمت کی حرکت کا بڑا حصہ وضاحت کرتی ہیں
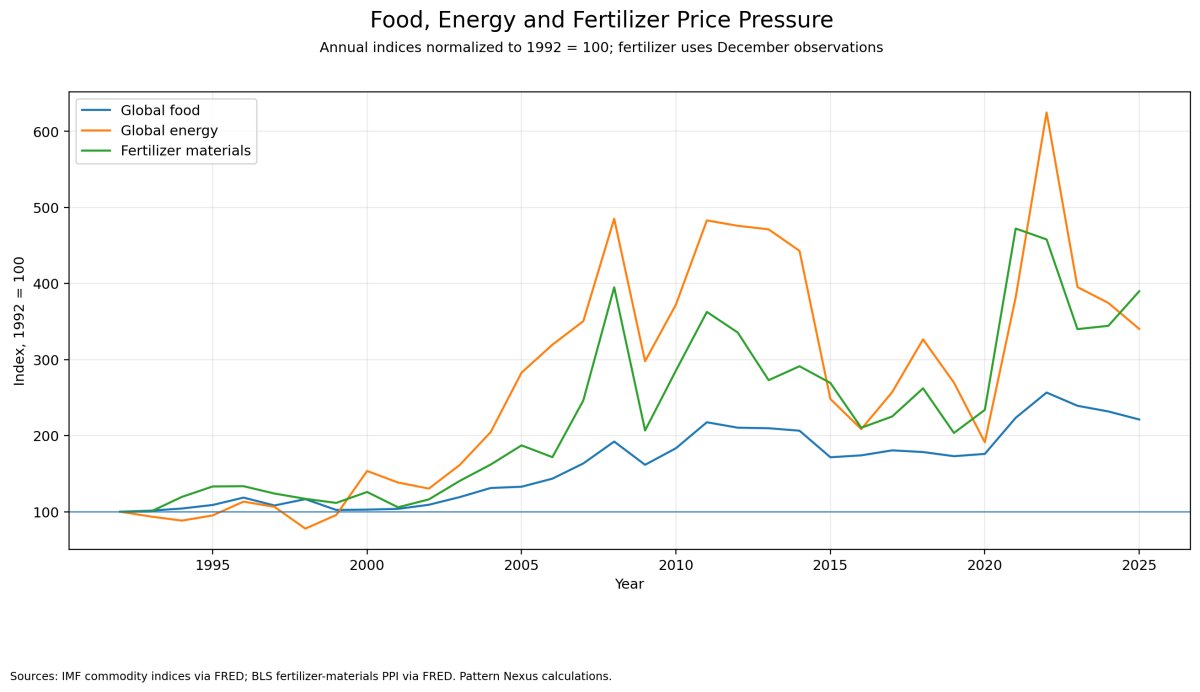
لاگت کی منتقلی کے نظریے کو جانچنے کے لیے، میں نے 1993 سے 2025 تک کا ایک سالانہ تحقیقی ریگریشن تیار کیا۔
متغیرات
- منحصر متغیر: IMF عالمی غذائی اجناس کی قیمت کے اشاریے میں سالانہ لاگرتھمک تبدیلی۔[17]
- توانائی کا متغیر: IMF عالمی توانائی اجناس کی قیمت کے اشاریے میں سالانہ لاگرتھمک تبدیلی۔[18]
- کھاد کا متغیر: امریکہ کے محنت کے اعداد و شمار کے بیورو کی کھاد کے مواد کے پروڈیوسر کی قیمت کے اشاریے میں سالانہ لاگرتھمک تبدیلی، جو ایک طویل عرصے سے کھاد کی قیمت کا متبادل ہے۔[19]
- موسمی ٹیسٹ: ایک NOAA ایل نینو آغاز کی ڈمی کو ایک علیحدہ وضاحت میں شامل کیا گیا۔[3]
- نمونہ: 33 سالانہ مشاہدات۔
- تخمینہ: عام کم از کم مربع کے ساتھ ہیٹروسکیڈاسٹی سٹی اور خودکار تعلق کے مطابق معیاری غلطیاں۔
| ماڈل | توانائی کا کوفی شینٹ | کھاد کا کوفی شینٹ | ایل نینو کا کوفی شینٹ | ماڈل کی مطابقت |
|---|---|---|---|---|
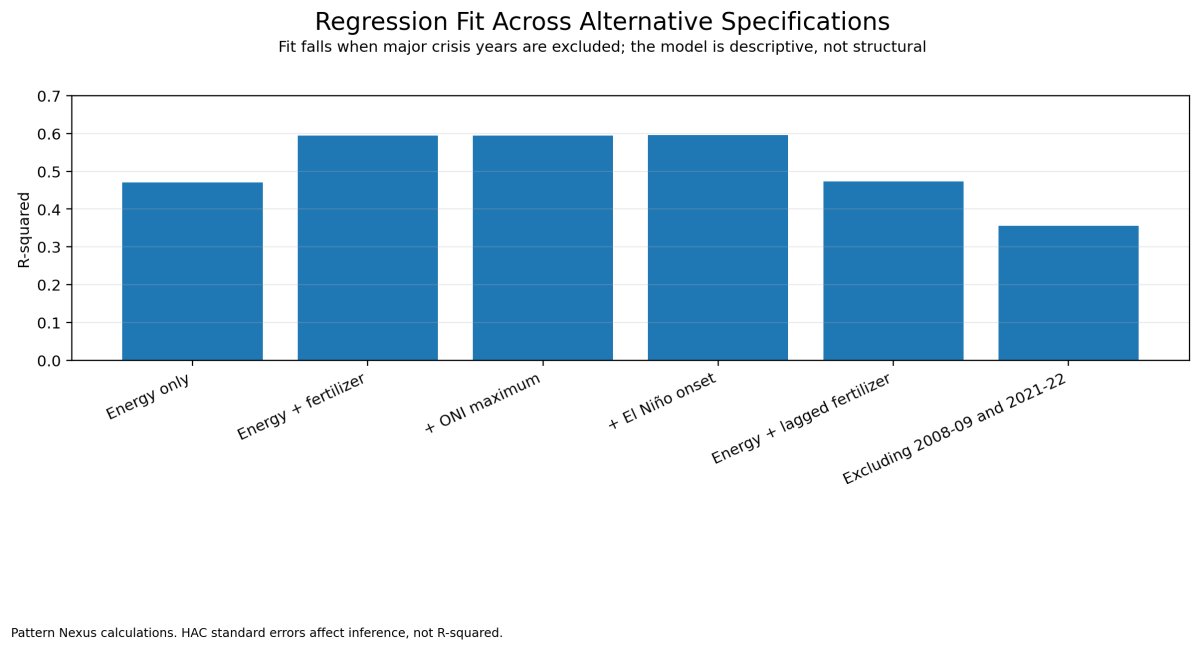
| صرف توانائی | 0.227, p<0.001 | — | — | R² ≈ 0.47 |
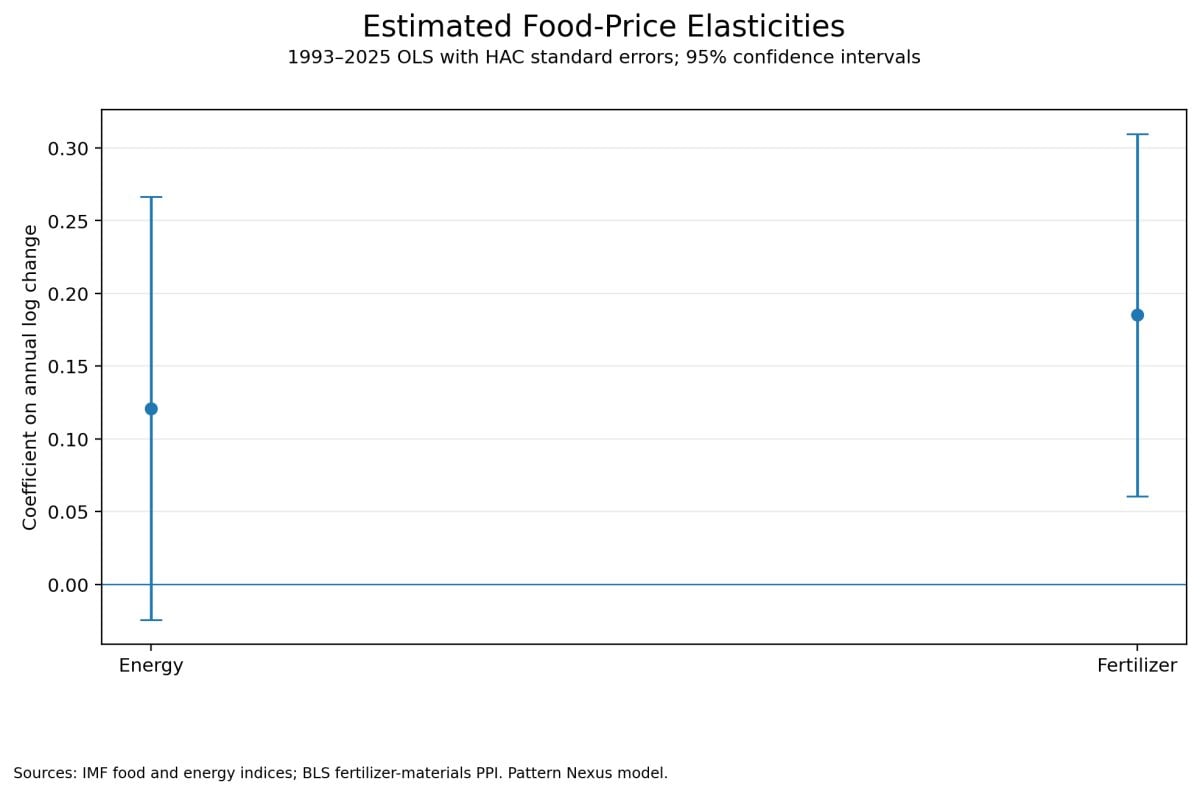
| توانائی + کھاد | 0.121, p=0.103 | 0.185, p=0.004 | — | R² ≈ 0.59 |
| توانائی + کھاد + ONI زیادہ سے زیادہ | 0.129, p=0.065 | 0.183, p=0.002 | 0.003, p=0.874 | R² ≈ 0.59 |
تشریح
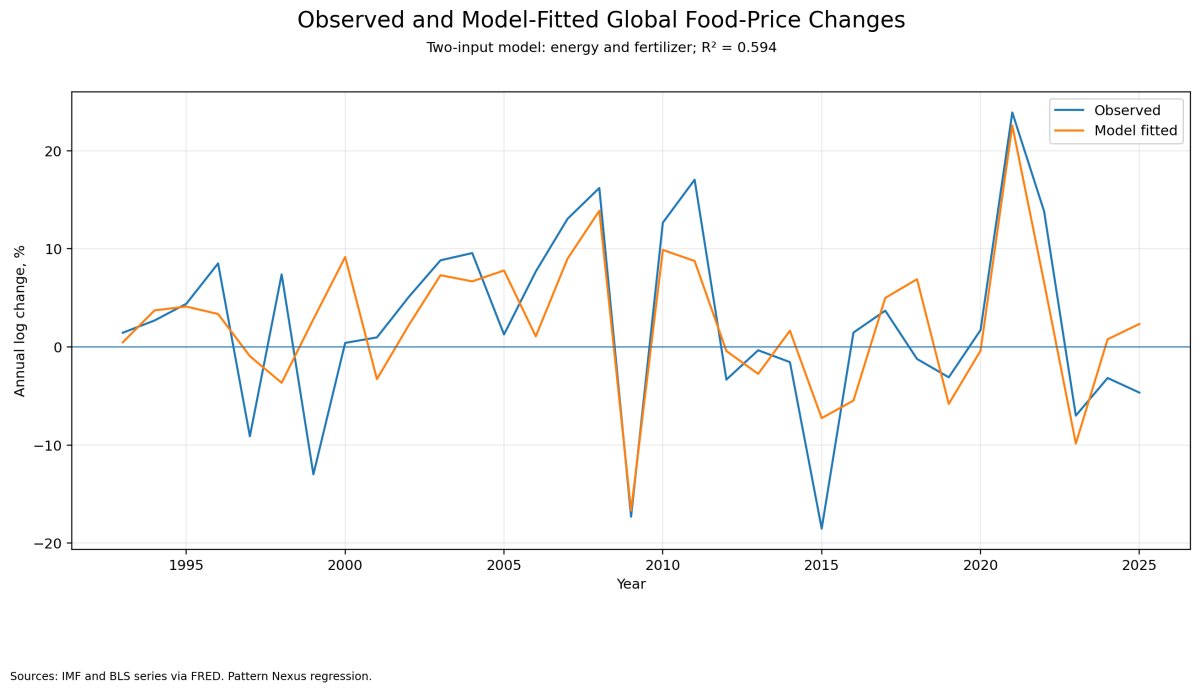
دو متغیرات کا ماڈل عالمی غذائی اجناس کے اشاریے میں سالانہ حرکت کا تقریباً 59% وضاحت کرتا ہے۔ یہ ایک سادہ سالانہ ماڈل کے لیے کافی اہم ہے۔
دوسرے متغیر کو مستقل رکھتے ہوئے:
- کھاد کی قیمت میں 10% اضافہ عالمی غذائی اجناس کے اشاریے میں تقریباً 1.8% اضافے سے منسلک ہے۔
- توانائی کی قیمت میں 10% اضافہ دو متغیرات کے ماڈل میں تقریباً 1.2% اضافے سے منسلک ہے، حالانکہ کھاد شامل ہونے پر توانائی کا کوفی شینٹ کم درست اندازے میں ہے۔
ایل نینو کی ڈمی عالمی سالانہ سطح پر شماریاتی طور پر اہم نہیں تھی۔ اس کا مطلب یہ نہیں ہے کہ ایل نینو بے ضرر ہے۔ یہ اشارہ کرتا ہے کہ ایک بائنری عالمی سالانہ متغیر علاقائی فاتحین، علاقائی ہارنے والوں، فصلوں کے مخصوص وقت، اور موسم اور تجارتی پالیسی کے درمیان تعامل کو پکڑنے کے لیے بہت بے ہودہ ہے۔
مشروط جھٹکے کے تخمینے
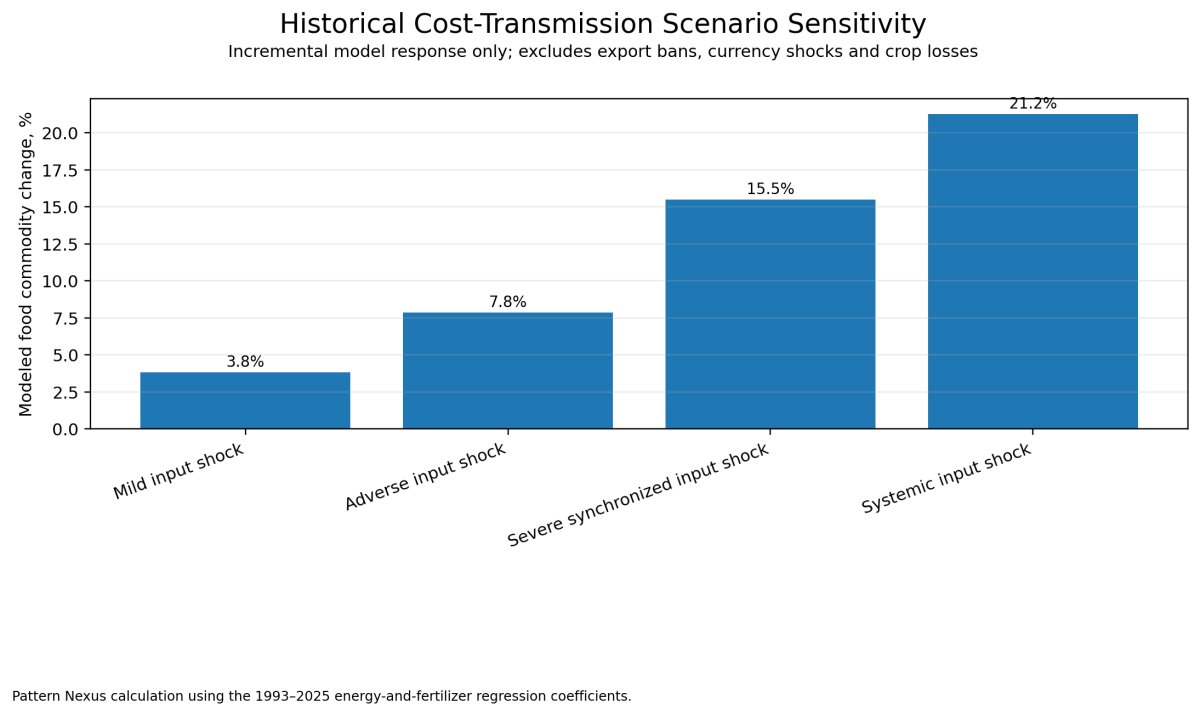
| توانائی کی قیمت میں تبدیلی | کھاد کی قیمت میں تبدیلی | ماڈل کے مطابق عالمی غذائی اجناس کی تبدیلی |
|---|---|---|
| +10% | +15% | تقریباً +3.8% |
| +25% | +30% | تقریباً +7.8% |
| +60% | +60% | تقریباً +15.5% |
| +100% | +80% | تقریباً +21.2% |
ماڈل کیا نہیں ماپتا
یہ ایک تعلق کا ماڈل ہے، نہ کہ ایک سبب فصل کی سمولیشن یا ایک خوردہ گروسری کی پیش گوئی۔ یہ براہ راست شامل نہیں کرتا:
- کرنسی کی قدر میں کمی۔
- برآمدی پابندیاں اور ذخیرہ اندوزی۔
- فریٹ، انشورنس، اور بندرگاہ میں خلل۔
- حکومتی سبسڈی اور قیمتوں پر کنٹرول۔
- انفرادی فصلوں کے کیلنڈر۔
- زمین کی نمی، شدید گرمی، سیلاب، اور آبپاشی کی فراہمی۔
- اسٹریٹجک ذخائر اور ان ذخائر کی مرکزیت۔
- ریٹیل مزدوری، پیکجنگ، پروسیسنگ، اور تقسیم کے اخراجات۔
وہ متروک متغیر اکثر غیر خطی بحران پیدا کرنے کے طریقے ہوتے ہیں۔ یہ ریگریشن تاریخی قیمت کی منتقلی کی بنیاد کا اندازہ لگانے کے لیے زیادہ مفید ہے بجائے زیادہ سے زیادہ بحران کی چھت کے۔
ماڈل کا نتیجہ: توانائی اور کھاد پس منظر کے متغیر نہیں ہیں۔ مل کر، یہ سالانہ عالمی خوراک کی قیمت کی حرکت کا ایک بڑا حصہ بیان کرتے ہیں۔ موسم اس وقت سب سے زیادہ خطرناک ہو جاتا ہے جب یہ اس قیمت کے ڈھانچے پر حملہ کرتا ہے۔
درست تجزیے میں مضبوطی کے چیک شامل کیے گئے
- تاخیر شدہ کھاد: کوفیئنٹ -0.014، p=0.709۔ ایک سال کی تاخیر شماریاتی طور پر اہم نہیں ہے۔
- 2008–2009 اور 2021–2022 کو خارج کرنا: کھاد کا کوفیئنٹ 0.188 پر مثبت رہتا ہے، p=0.025، لیکن R² 0.355 تک گر جاتا ہے۔
- سالانہ زیادہ سے زیادہ ONI: کوفیئنٹ 0.003، p=0.874۔ یہ عالمی سالانہ قیمت کے ماڈل میں اہم نہیں ہے۔
- اثر: 2015 اور 1999 دو اعلیٰ کوک کی دوری کے مشاہدات ہیں دو ان پٹ ماڈل میں۔ ورک بک میں مکمل تشخیصی معلومات شامل ہیں۔
اصلاح: منظر نامے کی میز اب فٹ شدہ لاگ-لاگ کوفیئنٹس سے درست اضافی تبدیلیاں استعمال کرتی ہے۔ یہ انٹرسیپٹ کو خارج کرتی ہے اور اسے ریٹیل-گروسری کی پیش گوئی کے طور پر نہیں سمجھا جانا چاہیے۔
12 · 2027 کی پیش گوئی
2027 کے لیے تین منظرنامے
منظر نامہ ایک: موافق استحکام
تخمینی تجزیاتی امکان: 35%
خلیج کی کھیپ معمول پر آتی ہے، امونیا اور یوریا کی پیداوار دوبارہ شروع ہوتی ہے، چین اور دیگر سپلائرز مارکیٹ میں کافی کھاد جاری کرتے ہیں، کسان درخواست کی شرح برقرار رکھتے ہیں، اور ایل نینو کے نقصانات کو دوسری جگہوں پر سازگار فصلوں سے پورا کیا جاتا ہے۔
- عالمی اناج کی فراہمی کافی رہتی ہے۔
- کھاد کی قیمتیں غیر مستحکم رہتی ہیں لیکن اپریل کی ہنگامی چوٹی سے نیچے۔
- اجناس کی خوراک کی مہنگائی کم سے درمیانی رہتی ہے۔
- انسانی بحران شدید رہتے ہیں لیکن موجودہ تنازعہ کے علاقوں میں مرکوز ہوتے ہیں۔
- ریٹیل خوراک کی مہنگائی غیر متوازن ہوتی ہے بجائے کہ عالمی طور پر دھماکہ خیز ہو۔
منظر نامہ دو: وسیع خوراک کی مہنگائی کا چکر
تخمینی تجزیاتی امکان: 45%
کھاد اہم درخواست کی کھڑکیوں کے دوران مہنگی رہتی ہے، ایل نینو کئی بڑے فصل کے علاقوں کو نقصان پہنچاتا ہے، امریکہ یا آسٹریلیائی پیداوار مایوس کن ہوتی ہے، اور درآمد کرنے والے ممالک دستیاب فراہمی کے لیے زیادہ جارحانہ بولی لگاتے ہیں۔
- عالمی خوراک کی اجناس کی قیمتیں پہلے جھٹکے کی بنیاد سے تقریباً 10% سے 20% بڑھ جاتی ہیں۔
- مقامی مہنگائی کمزور کرنسی والے درآمد کنندگان میں بہت زیادہ ہے۔
- مویشیوں اور پروسیسڈ فوڈ کی مہنگائی اناج اور فیڈ کی قیمتوں کے ساتھ تاخیر سے چلتی ہے۔
- سبسڈی کے بجٹ بڑھتے ہیں یا گھریلو خریداری کی طاقت کم ہوتی ہے۔
- شدید غذائی عدم تحفظ اور ہجرت میں اضافہ ہوتا ہے۔
- غذائی سے متعلق مظاہرے سیاسی طور پر کمزور ریاستوں میں زیادہ عام ہو جاتے ہیں۔
سیناریو تین: ہم آہنگ نظامی بحران
تخمینی تجزیاتی امکان: 20%
خلیج فارس کی بنیادی ڈھانچے یا شپنگ میں سنجیدہ نقصانات رہتے ہیں، قدرتی گیس اور کھاد کی قیمتیں دوبارہ بڑھتی ہیں، متعدد برآمدی روٹی کی ٹوکریاں بڑے موسمی نقصانات کا سامنا کرتی ہیں، اور حکومتیں اناج، چاول، تیل کے بیج، یا کھاد کی برآمدات پر پابندیاں عائد کرتی ہیں۔
- عالمی اجناس کی غذائی قیمتیں 20% سے 35% یا اس سے زیادہ بڑھتی ہیں۔
- تجارتی رسد کل جسمانی پیداوار سے تیز تر معاہدہ کرتی ہے۔
- انسانی ہمدردی کی ایجنسیاں خریداری کی طاقت کھو دیتی ہیں جبکہ کیس لوڈز میں اضافہ ہوتا ہے۔
- کمزور ممالک مہنگائی کے علاوہ جسمانی کمی کا سامنا کرتے ہیں۔
- قحط کا خطرہ موجودہ تنازعہ کے مراکز سے آگے بڑھتا ہے۔
- سبسڈی میں کٹوتیاں، کرنسی کے بحران، اور سیاسی بے چینی ایک دوسرے کو مضبوط کرتی ہیں۔
امکان کا نوٹ: یہ تجزیاتی سیناریو کے وزن ہیں، نہ کہ شماریاتی طور پر درست پیش گوئیاں۔ یہ تھیسس کو نظم دینے اور شدت کے لیے درکار حالات کی شناخت کے لیے ہیں۔
13 · متضاد نقطہ نظر
متضاد کیس: کیوں غذائی بحران کو روکا جا سکتا ہے
ایک سنجیدہ تجزیہ یہ وضاحت کرنی چاہیے کہ کیا چیز تھیسس کے حقیقت بننے سے روک سکتی ہے۔
1. ذخائر ابھی بھی بڑے ہیں
32% عالمی اناج کے ذخائر کا استعمال کا تناسب نظام کو معتدل فصل کے نقصان کو جذب کرنے کا وقت دیتا ہے۔[1]
2. قیمتیں پہلے ہی اوسط کی واپسی کا مظاہرہ کر چکی ہیں
یوریا اور وسیع تر کھاد کے اقدامات اپریل کے جھٹکے کے بعد پیچھے ہٹ گئے۔ مارکیٹوں نے کارگو کو دوبارہ ترتیب دیا، طلب میں تبدیلی آئی، اور متبادل رسد ابھری۔[5][7]
3. اعلی فصل کی قیمتیں رسد کا جواب پیدا کرتی ہیں
کسان رقبہ بڑھا سکتے ہیں، حکومتیں کھاد کی سبسڈی دے سکتی ہیں، اور پروڈیوسر حاشیائی صلاحیت کو دوبارہ آن لائن لا سکتے ہیں۔
4. ایل نینو علاقائی فاتحین پیدا کرتا ہے
کچھ فصلیں اور علاقے تاریخی طور پر فائدہ اٹھاتے ہیں۔ عالمی اوسط نقصانات مقامی ناکامیوں سے بہت کم ہو سکتے ہیں۔[13]
5. شمالی افریقہ اور مشرق وسطی کے کچھ حصے میں بہتری آئی ہے
علاقائی خشک سالی کی کہانی یکساں نہیں ہے۔ کچھ علاقوں میں بہتر بارش اور فصل کی بحالی ہم آہنگ MENA پیداوار کے گرنے کے امکان کو کم کرتی ہے۔[11]
6. صارفین متبادل اختیار کر سکتے ہیں
فیڈ کی ترکیبیں، فصل کا انتخاب، درآمدی ذرائع، اور گھریلو غذا جب نسبتی قیمتیں تبدیل ہوتی ہیں تو بدل جاتی ہیں۔
7. حکومتیں 2008 اور 2022 کو یاد رکھتی ہیں
اسٹریٹجک ذخائر، ہنگامی ٹینڈرز، انسانی ہمدردی کے راستے، کھاد کی سبسڈی، اور ہم آہنگ تجارتی پالیسی ہنگامہ آرائی کو کم کر سکتی ہیں—اگر سیاسی ہم آہنگی برقرار رہے۔
کیا چیز مضبوط تھیسس کو باطل کر دے گی؟
- یوریا اور امونیا کی قیمتیں اگلی بڑی خریداری کی کھڑکیوں کے دوران اپریل کی بلند ترین سطح سے بہت نیچے رہتی ہیں۔
- خلیج کی کھاد کی آپریٹنگ کی شرحیں معمول پر آتی ہیں اور شپنگ انشورنس کم ہوتی ہے۔
- امریکہ، آسٹریلیا، جنوبی امریکہ، بحیرہ اسود، اور ایشیائی فصلیں مجموعی طور پر رجحان کے قریب رہتی ہیں۔
- چاول اور گندم کے برآمد کنندگان پابندیوں سے بچتے ہیں۔
- عالمی ذخائر 30% ذخائر کے استعمال کے تناسب کے قریب یا اس سے اوپر رہتے ہیں۔
- درآمد پر منحصر کرنسیاں مستحکم ہوتی ہیں اور حکومتیں بنیادی سبسڈیز برقرار رکھتی ہیں۔
اگر یہ حالات برقرار رہیں تو 2027 میں بلند اتار چڑھاؤ اور علاقائی بحران پیدا ہو سکتے ہیں بغیر کہ یہ ایک وسیع عالمی غذائی مہنگائی کا واقعہ بن جائے۔
14 · نگرانی کا فریم ورک
2027 کا ٹرگر ڈیش بورڈ
کوئی ایک اشارہ کافی نہیں ہے۔ درج ذیل متغیرات کو ایک نظام کے طور پر مانیٹر کیا جانا چاہیے۔
| اشاریہ | دیکھنے کے لئے | یہ کیوں اہم ہے |
|---|---|---|
| خلیج امونیا اور یوریا کی آپریٹنگ شرحیں | تاخیر سے دوبارہ شروع ہونا، دوبارہ نقصان، گیس کی کمی | یہ طے کرتا ہے کہ آیا ان پٹ کا جھٹکا بوائی کی کھڑکیوں میں برقرار رہتا ہے۔ |
| ہرمز کی تنگی کی گزرگاہ | کم کارگو، زیادہ انشورنس، طویل ٹرانزٹ کے اوقات | یہ حقیقی لاجسٹک رکاوٹ کو صرف سرخیوں کے بجائے ماپتا ہے۔ |
| یوریا کی قیمت | 850 ڈالر/ٹن کے اوپر یا اس کی طرف دوبارہ حرکت | یہ اشارہ دیتا ہے کہ موافقت ناکام ہو گئی ہے یا دوسرا سپلائی جھٹکا شروع ہو گیا ہے۔ |
| قدرتی گیس اور ایل این جی | پائیدار قیمت میں اضافہ یا علاقائی کمی | گیس امونیا، کھاد، بجلی، اور مال کی ترسیل میں شامل ہے۔ |
| کھاد کی درخواست | کم خریداری، تاخیر سے درخواست، کم شرحیں | مارکیٹ کے دباؤ کو حیاتیاتی پیداوار کے خطرے سے جوڑتا ہے۔ |
| امریکہ کی مٹی کی نمی اور فصل کی حالت | پولینیشن اور اناج بھرنے کے دوران بڑھتا ہوا خشک سالی | یہ مکئی، سویا بین، فیڈ، اور برآمد کے خطرے کا تعین کرتا ہے۔ |
| آسٹریلیائی گندم کی بارش | اہم مراحل کے دوران پائیدار خشکی | آسٹریلیا ایک بڑا تجارتی گندم فراہم کنندہ ہے۔ |
| جنوبی افریقی بارش | ایل نینو سے منسلک کمی | یہ علاقائی بھوک اور درآمدی طلب کو گہرا کر سکتا ہے۔ |
| ایشین چاول کی حالت | پیداوار کی کمی یا سیلاب کا نقصان | چاول کی مارکیٹیں پتلی اور سیاسی طور پر حساس ہیں۔ |
| برآمدی پالیسی | بڑے اناج، چاول، تیل کے بیج، یا کھاد کے برآمد کنندگان کی طرف سے پابندیاں | یہ ایک معتدل جسمانی نقصان کو بڑے قیمت کے دھماکے میں بڑھا سکتا ہے۔ |
| چینی ذخیرہ اور برآمدی پالیسی | تیز خریداری یا کھاد کے کنٹرول | چین کئی مارکیٹوں میں طلب اور رسد دونوں کو تبدیل کر سکتا ہے۔ |
| MENA کرنسی | امریکی ڈالر کے مقابلے میں تیز گراوٹ | درآمد شدہ خوراک اور ایندھن کی قیمتوں کو بڑھاتا ہے۔ |
| سبسڈی بجٹ | روٹی، ایندھن، یا بجلی کی سبسڈی میں کمی | یہ اس نقطے کی نشاندہی کرتا ہے جہاں ریاست کا دباؤ گھروں میں منتقل ہوتا ہے۔ |
| انسانی ہمدردی کی فنڈنگ | خوراک کی امدادی خریداری کی طاقت میں کمی | یہ قیمت کی مہنگائی کو پہلے سے ہی کمزور آبادیوں کے لئے راشن کی کٹوتیوں میں تبدیل کرتا ہے۔ |
تشویش کی حدیں
کھاد کی قیمتیں جنگ سے پہلے کی سطح سے 20%–30% اوپر ہیں، لیکن فصل کی پیشگوئیاں رجحان کے قریب ہیں۔
دو بڑے برآمدی علاقوں میں اہم فصل کی کمی واقع ہوتی ہے جبکہ کھاد اور مال کی قیمتیں بلند رہتی ہیں۔
برآمدی پابندیاں پھیلتی ہیں، اسٹاک کا استعمال تیزی سے کم ہوتا ہے، کرنسی ٹوٹتی ہے، اور انسانی راشننگ بڑھتا ہے۔
15 · پیٹرن نیکسس لینس
خوراک کا نظام خالی نہیں ہے۔ یہ فراہم کرنے کی صلاحیت میں مزید غیر مساوی ہوتا جا رہا ہے
عام غلطی یہ ہے کہ ایک ولن اور ایک وجہ کی تلاش کی جائے۔
ماحولیاتی وضاحت کہتی ہے کہ خشک سالی ہے۔
جغرافیائی وضاحت کہتی ہے کہ جنگ ہے۔
زرعی وضاحت کہتی ہے کہ کھاد ہے۔
اقتصادی وضاحت کہتی ہے کہ مہنگائی ہے۔
سیاسی وضاحت کہتی ہے کہ بدعنوانی یا بے چینی ہے۔
ہر وضاحت جزوی طور پر درست اور نامکمل ہے۔
کھاد کا پلانٹ قدرتی گیس کے میدان سے جڑا ہوا ہے۔
قدرتی گیس کا میدان جنگ سے جڑا ہوا ہے۔
جنگ سمندری گزرگاہ سے جڑی ہوئی ہے۔
گزرگاہ مال، انشورنس، اور کھاد کی دستیابی سے جڑی ہوئی ہے۔
کھاد کسان کے کریڈٹ لائن اور درخواست کی شرح سے جڑی ہوئی ہے۔
درخواست کی شرح پیداوار سے جڑی ہوئی ہے۔
پیداوار ذخیرے سے جڑی ہوئی ہے۔
ذخیرہ برآمدی پالیسی سے جڑا ہوا ہے۔
برآمدی پالیسی درآمد کرنے والے ملک کی کرنسی سے جڑی ہوئی ہے۔
کرنسی روٹی کی سبسڈی سے جڑی ہوئی ہے۔
روٹی کی سبسڈی سڑک سے جڑی ہوئی ہے۔
2027 کا خوراک کا جھٹکا، اگر یہ آئے گا، تو یہ ایک واقعہ نہیں ہوگا۔ یہ ان نظاموں کی ہم آہنگی کی حرکت ہوگی جو عام طور پر علیحدہ تجزیہ کیے جاتے ہیں۔
عالمی اناج کا بیلنس شیٹ مجھے عالمی قحط کو بنیادی کیس کہنے سے روکتا ہے۔ موجودہ پیداوار اور ذخائر اس نتیجے کے لئے بہت بڑے ہیں۔
لیکن مجموعی فراوانی کو عالمی سیکیورٹی کے ساتھ الجھایا نہیں جانا چاہئے۔
سب سے زیادہ قابل اعتبار پیشگوئی یہ ہے کہ ان ممالک کے درمیان ایک بڑھتا ہوا فرق ہے جو خوراک کی مالی معاونت، انشورنس، نقل و حمل، سبسڈی، اور تقسیم کر سکتے ہیں—اور وہ ممالک جو نہیں کر سکتے۔
ترقی یافتہ دنیا خوراک کی مہنگائی کا سامنا کر سکتی ہے۔
نرم درآمد پر منحصر ریاستیں کمی کا سامنا کر سکتی ہیں۔
تنازعہ کے علاقے قحط کا سامنا کر سکتے ہیں۔
حکومتیں مالی دباؤ کا سامنا کر سکتی ہیں۔
آبادی پورے نظام کو ایک چیز کے طور پر محسوس کر سکتی ہے: بقا کی قیمت آمدنی سے تیز تر بڑھ رہی ہے۔
حتمی فیصلہ: ایک نیا عالمی خوراک مہنگائی کا چکر قابل اعتبار ہے۔ ایک علاقائی بھوک اور عدم استحکام کا چکر بہت زیادہ قابل اعتبار ہے۔ ایک ہم آہنگ عالمی قحط ایک طویل المدتی کھاد کی رکاوٹ، کئی اناج کی فصلوں کی ناکامی، برآمدی کنٹرول، اور مالی بحران کے ساتھ ہونے کی ضرورت ہے۔
عمومی سوالات
اکثر پوچھے جانے والے سوالات
کیا 2027 میں عالمی قحط کا امکان ہے؟
یہ بنیادی صورت حال نہیں ہے۔ عالمی اناج کی پیداوار اور مجموعی ذخائر کافی ہیں۔ زیادہ ممکنہ خطرہ علاقائی قحط اور شدید بھوک ہے جو تنازعات سے متاثرہ، درآمد پر منحصر، اور مالی طور پر کمزور ممالک میں ہے۔
کیا عالمی اناج کے ذخائر اس وقت کم ہیں؟
نہیں۔ FAO کا تخمینہ ہے کہ اناج کے ذخائر تقریباً 958 ملین ٹن کے قریب ہوں گے اور استعمال کے تناسب کا تناسب تقریباً 32% ہوگا۔ کمزوری یہ ہے کہ ذخائر غیر مساوی طور پر تقسیم ہیں اور ممکن ہے کہ وہ بین الاقوامی مارکیٹ میں ہنگامی حالت کے دوران پیش نہ کیے جائیں۔
اگر اناج کے ذخائر زیادہ ہیں تو کھاد کیوں اہم ہے؟
ذخائر موجودہ استعمال کے چکر کی حفاظت کرتے ہیں۔ کھاد اگلی پیداوار کے چکر پر اثر انداز ہوتی ہے۔ ایک طویل المدتی ان پٹ جھٹکا درخواست اور مستقبل کی پیداوار کو کم کر سکتا ہے حالانکہ موجودہ گودام بھرے رہتے ہیں۔
کیا ایل نینو ہر فصل کو کم کرے گا؟
نہیں۔ ایل نینو مختلف علاقائی اور فصل مخصوص اثرات پیدا کرتا ہے۔ نظامی خطرہ اس وقت پیدا ہوتا ہے جب کئی بڑے برآمد کنندہ علاقوں میں ایک ہی وقت میں نقصانات ہوں۔
کیا 2027 میں امریکہ میں خشک سالی کا پھیلنا یقینی ہے؟
نہیں۔ موجودہ خشکی خطرہ بڑھاتی ہے، لیکن سردیوں کی بارش، برف کی تہہ، بہار کی مٹی کی نمی، بوائی کا موسم، اور گرمیوں کی گرمی 2027 کے نتائج کا تعین کریں گے۔
کیا خوراک کی مہنگائی ایک اور عرب بہار کو متحرک کر سکتی ہے؟
یہ ایک تیز رفتار کے طور پر کام کر سکتی ہے، خاص طور پر جہاں بے روزگاری، سبسڈی میں کٹوتیاں، بدعنوانی، جبر، اور کمزور قانونی حیثیت پہلے سے موجود ہیں۔ صرف خوراک کی قیمتیں خود بخود انقلاب کا سبب نہیں بنتی ہیں۔
کون سی کھاد سب سے زیادہ متاثر ہے؟
نائٹروجن اور فاسفیٹ کی زنجیریں خلیج کی قدرتی گیس، امونیا، سلفر، اور شپنگ کی رکاوٹوں کے لیے زیادہ براہ راست متاثر ہیں۔ پوٹاش نسبتا متنوع ہے۔
سب سے اہم اشارہ کیا ہے؟
کوئی ایک اشارہ نہیں ہے۔ اہم اشارہ ہم آہنگی ہے: مستقل کھاد کا دباؤ، کئی برآمد کنندگان میں فصلوں کی تنزلی، تجارتی پابندیاں اور کرنسی کی کمزوری۔
کیا چیز اس نظریے کو غلط ثابت کرے گی؟
خلیج کی پیداوار کا معمول پر آنا، درخواست کی کھڑکیوں کے ذریعے کھاد کی قیمتوں میں کمی، بڑے برآمد کنندگان میں قریب کے رجحان کی فصلیں، مستحکم کرنسی، اور برآمدی پابندیوں کی عدم موجودگی بحران کے معاملے کو کافی کمزور کر دے گی۔
ذرائع
تحقیقی اور ڈیٹا کے ذرائع
یہ ذرائع اس رپورٹ میں استعمال ہونے والے پیداوار، ذخیرہ، کھاد، آب و ہوا، خشک سالی، قیمت، خوراک کی سلامتی، اور سیاسی خطرے کے تجزیے کی حمایت کرتے ہیں۔
- اقوام متحدہ کی خوراک اور زراعت کی تنظیم، اناج کی رسد اور طلب کا خلاصہ، جولائی 2026 .
- اقوام متحدہ کی خوراک اور زراعت کی تنظیم، FAO خوراک کی قیمتوں کا انڈیکس .
- NOAA آب و ہوا کی پیش گوئی کا مرکز، ENSO تشخیصی بحث، جولائی 2026 .
- NOAA اور امریکہ کی خشک سالی مانیٹر، موجودہ امریکہ کی خشک سالی کی حالتیں .
- عالمی بینک، کھاد کی قیمتوں میں اضافہ جب ہارموز کی خلیج میں رکاوٹیں رسد کو سخت کرتی ہیں .
- عالمی بینک، اشیاء کی منڈیوں کا جائزہ اور کھاد کی قیمتوں کی پیش گوئی .
- عالمی بینک، اشیاء کی قیمت کا ڈیٹا، جون 2026 .
- بین الاقوامی کھاد کی تنظیم، 2025 درمیانی مدت کی کھاد کی پیش گوئی .
- عالمی خوراک کا پروگرام، مشرق وسطی کی شدت اور شدید خوراک کی عدم تحفظ کا منظر نامہ .
- خوراک اور زراعت کی تنظیم، GIEWS ملک کا خلاصہ: شامی عرب جمہوریہ .
- خوراک اور زراعت کی تنظیم، فصلوں کی توقعات اور خوراک کی صورتحال، 2026 .
- اورٹیز-بوبیا وغیرہ، انسانی آب و ہوا کی تبدیلی نے عالمی زراعت کی پیداوار کی ترقی کو سست کر دیا ، نیچر کلائمیٹ چینج۔
- ایزومی وغیرہ، ایل نینو جنوبی جھولے کے اثرات عالمی فصلوں کی پیداوار پر ، نیچر کمیونیکیشنز۔
- رے وغیرہ، آب و ہوا کی تبدیلی عالمی فصل کی پیداوار کی متغیرات کی ایک تہائی وضاحت کرتی ہے ، نیچر کمیونیکیشنز۔
- اقوام متحدہ، عالمی آبادی کی توقعات 2024 .
- ہمارا دنیا میں ڈیٹا، فصلوں کی پیداوار اور اناج کی پیداوار .
- فیڈرل ریزرو بینک آف سینٹ لوئس، آئی ایم ایف عالمی خوراک کی اجناس کی قیمت کا انڈیکس .
- فیڈرل ریزرو بینک آف سینٹ لوئس، آئی ایم ایف عالمی توانائی کی اجناس کی قیمت کا انڈیکس .
- فیڈرل ریزرو بینک آف سینٹ لوئس، پروڈیوسر قیمت کا انڈیکس: کھاد کے مواد .
- عالمی بینک، خوراک کی قیمت کا بحران، برآمدی پابندیاں، اور 2007–2008 کی اجناس کا جھٹکا .
- خوراک اور زراعت کی تنظیم، 2011 عالمی خوراک کی قیمت کی رپورٹنگ .
- خوراک کی عدم تحفظ، سیاسی عدم استحکام، اور عرب بہار پر ہم مرتبہ جائزہ شدہ ادب .
- عالمی بینک، اجناس کی منڈیوں کا جائزہ: 2022 کی توانائی، خوراک، اور کھاد کا جھٹکا .
- عالمی بینک، کھاد کی قیمتوں کی دستیابی اور 2021–2022 کی قیمت کا جھٹکا .
ریگریشن کے حسابات پیٹرن نیکسس کے حسابات ہیں جو ذرائع 17–19 میں درج سالانہ سلسلے پر مبنی ہیں۔ منظرنامے کی امکانات تجزیاتی فیصلے ہیں، سرکاری پیش گوئیاں نہیں۔
پیٹرن نیکسس عوامی بیانیے کے اوپر کے نظاموں کا تجزیہ کرتا ہے: مراعات، رکاوٹیں، لیکویڈیٹی، بنیادی ڈھانچہ، توانائی، آبادیات، اور کنٹرول کے ڈھانچے۔
یہ تجزیہ تحقیق اور تعلیمی مقاصد کے لیے ہے۔ یہ سرمایہ کاری، قانونی، زراعت، یا ہنگامی انتظام کے مشورے نہیں ہیں۔



تبصرے (0)
Security Check
Please complete the captcha to verify you are human.