

ایک سردیوں کی توانائی کا جھٹکا مارجن کال بن سکتا ہے۔
ایک سردیوں کی قیمت کا جھٹکا ہیج کے جسمانی متبادل کی ادائیگی سے پہلے نقد کی طلب کر سکتا ہے۔ PN اکتوبر کی گیس کے ذخائر، کلیئرنگ کی شرائط، اور ایک کام کیے گئے پروڈیوسر کے مثال کا جائزہ لیتا ہے تاکہ یہ د…
In this article 25 sections
سردیوں کی توانائی کا جھٹکا کمپنی کے خزانے تک پہنچ سکتا ہے اس سے پہلے کہ یہ اگلے صارف کے بل تک پہنچے۔ ایک پروڈیوسر جو متوقع پیداوار کے خلاف مستقبل بیچتا ہے وہ اپنے آخر کار بیچنے کی قیمت کو محفوظ رکھ سکتا ہے جبکہ قیمتوں کے بڑھنے کے ساتھ ساتھ بڑی نقد ادائیگیاں کرتا ہے۔ زیادہ جسمانی فروخت کی آمدنی ہفتوں بعد پہنچ سکتی ہے۔ ہیج پوری ٹرانزیکشن کے دوران جیسا کہ ارادہ تھا ویسا ہی کام کر سکتا ہے اور پھر بھی راستے میں مالی اعانت کی ضرورت ہو سکتی ہے۔
جسمانی پس منظر توجہ کا مستحق ہے۔ ACER کی 27 اکتوبر کی رپورٹ 21 اکتوبر کو EU گیس ذخیرہ 75% کی گنجائش پر رکھتی ہے۔ ENTSOG کی سردیوں کی تشخیص LNG کی ترسیل کو طلب کو پورا کرنے اور ذخیرہ کو محفوظ رکھنے کے لیے اہم قرار دیتی ہے۔ یہ تاریخ کی مشاہدات اور مشروط سپلائی کی تشخیص ہیں، نہ کہ ناگزیر کمی کی پیش گوئی۔[1][2]
مالی چینل پہلے ہی عام مارکیٹ کی حالتوں میں کام کر رہا ہے۔ یورپی نگران اتھارٹی کی خزاں 2026 کی تازہ کاری کہتی ہے کہ اشیاء کی قیمتوں میں اتار چڑھاؤ نے مارجن کالز اور کلیئرنگ کی مقدار میں اضافہ کیا جبکہ مارکیٹیں منظم رہیں۔ صرف زیادہ کالز ایک لیکویڈیٹی بحران قائم نہیں کرتی ہیں۔[8]
میری سردیوں کی نگرانی اس ادائیگی کے واجب ہونے اور قابل استعمال فنڈنگ کے آنے کے درمیان فرق ہے۔ ایک سردی کی لہر، سپلائی میں خلل، یا اچانک قیمتوں میں تبدیلی اس فرق کو مختلف مارجن، اضافی ابتدائی مارجن، اور جسمانی ورکنگ کیپیٹل کے ذریعے بڑھا سکتی ہے۔ سوال یہ ہے کہ کون سی کمپنیاں بغیر ہیجز کو کاٹے، اثاثے بیچے، یا دباؤ کو اپنے سپلائرز اور بینکوں میں منتقل کیے بغیر اس فرق کو پا سکتی ہیں۔
ایندھن کے ذخائر، سپلائی کے راستے، اور طلب ابتدائی حالات کا تعین کرتے ہیں۔
پوزیشن کی سمت یہ طے کرتی ہے کہ قیمتوں کے بڑھنے پر کون ادائیگی کرتا ہے۔
مختلف مقاصد کے لیے مختلف مارجن کی ادائیگیاں اور ابتدائی مارجن ہیں۔
نقد کو متعلقہ اکاؤنٹ میں مطلوبہ شکل اور وقت میں پہنچنا چاہیے۔
01 · توانائی اور ضمانت
سردیوں کا توازن پہلے ہی کمزور نکات رکھتا ہے
یورپ ہیٹنگ سیزن کا آغاز حالیہ سردیوں کی نسبت کم ذخیرہ کے ساتھ کر رہا ہے۔ ACER کی رپورٹ کے مطابق، ذخیرہ موسم سرما 2025–26 کے آخر میں 28% کی صلاحیت پر ختم ہوا اور 21 اکتوبر تک 75% تک پہنچ گیا۔ اس کی تشخیص میں یہ بھی نوٹ کیا گیا ہے کہ گیس کی طلب 2022 کے بحران سے پہلے کی سطح سے تقریباً 20% کم ہے۔ اس لیے کم بھرنے کی فیصد کو اس طلب کے ساتھ پڑھنا ضروری ہے جو پوری کی جا رہی ہے۔[1]
LNG کی دستیابی توازن کا ایک اور حصہ ہے۔ ENTSOG کی 8 اکتوبر کی پیش گوئی میں پایا گیا کہ یورپی بنیادی ڈھانچہ لچکدار ہے، لیکن مستقل LNG کی ترسیل سردیوں کی طلب کو پورا کرنے اور نکاسی کو محدود کرنے کے لیے اہم ہے۔ اس کے منظرنامے یہ ظاہر کرتے ہیں کہ محدود LNG کی دستیابی موسم سرما کے آخر میں ذخیرہ کو 30% سے بہت نیچے چھوڑ سکتی ہے۔ یہ ایک مشروط ماڈل کا نتیجہ ہے، نہ کہ ہر موسم سرما کے راستے کا متوقع نتیجہ۔[2]
ایک ٹرمینل کی گیس وصول کرنے کی صلاحیت اس بات کی ضمانت نہیں دیتی کہ ایک کارگو ایک قابل قبول قیمت پر دستیاب ہے۔ شپنگ، مقابلہ کرنے والے خریدار، اوپر کی طرف کی فراہمی، پائپ لائن تک رسائی، اور ترسیل کا وقت سب اس بات پر اثر انداز ہوتے ہیں کہ بنیادی ڈھانچے کا کتنا استعمال کیا جا سکتا ہے۔ ایک ملک کے پاس اضافی درآمد کی صلاحیت ہو سکتی ہے جبکہ اگلے کارگو کے لیے جارحانہ طور پر مقابلہ کر رہا ہو۔
اکتوبر کی رپورٹس ایک ایسے نظام کی وضاحت کرتی ہیں جس میں بفرز اور پابندیاں ہیں۔ انہیں مالی طور پر متعلقہ ہونے کے لیے شدید سردی کی پیش گوئی کی ضرورت نہیں ہے۔ متوقع توازن میں اچانک تبدیلی جسمانی کمی پیدا ہونے سے پہلے قیمتوں کو آگے بڑھا سکتی ہے۔ ہیج کی گئی پوزیشنیں پھر اس نئی قیمت کے راستے کے خلاف دوبارہ قیمت لگاتی ہیں۔
مالی خطرہ اس بات پر منحصر ہے کہ کمپنی نے اپنے معاہدوں کو کس طرح ترتیب دیا ہے۔ ایک یوٹیلیٹی جو مستقبل کی فروخت کے لیے ایندھن خرید رہی ہے، ایک پروڈیوسر جو متوقع پیداوار بیچ رہا ہے، اور ایک تاجر جو مختلف علاقوں میں کارگو منتقل کر رہا ہے، وہ ایک ہی موسمی سرخی کا سامنا کر سکتے ہیں اور بہت مختلف نقدی کی ضروریات ہو سکتی ہیں۔
02 · توانائی اور ضمانت
امریکہ کا قومی انوینٹری نمبر علاقائی حدود رکھتا ہے
اس مضمون کی 31 اکتوبر کی کٹ آف پر دستیاب تازہ ترین امریکی ہفتہ وار ذخیرہ رپورٹ 23 اکتوبر کا احاطہ کرتی ہے اور 29 اکتوبر کو جاری کی گئی۔ لوئر 48 کام کرنے والی گیس 3,724 بلین کیوبک فیٹ تھی، جو پانچ سال کی اوسط سے 38 Bcf اوپر اور پچھلے سال کی سطح سے 147 Bcf نیچے ہے۔ EIA اسے اپنے پانچ سالہ تاریخی دائرے میں رکھتا ہے۔[3]
یہ ایک بے تحاشا کمی کی کہانی کے لیے ایک مفید متوازن وزن ہے۔ یہ بھی کافی علاقائی تغیر چھوڑتا ہے۔ ساؤتھ سینٹرل کے ذخائر 1,168 Bcf تھے جبکہ پانچ سال کی اوسط 1,196 Bcf تھی۔ دیگر چار اہم علاقے اپنی اپنی اوسط سے اوپر تھے۔ قومی مجموعہ ان پوزیشنز کو یکجا کرتا ہے؛ یہ انہیں باہمی طور پر تبدیل نہیں کرتا۔[3]
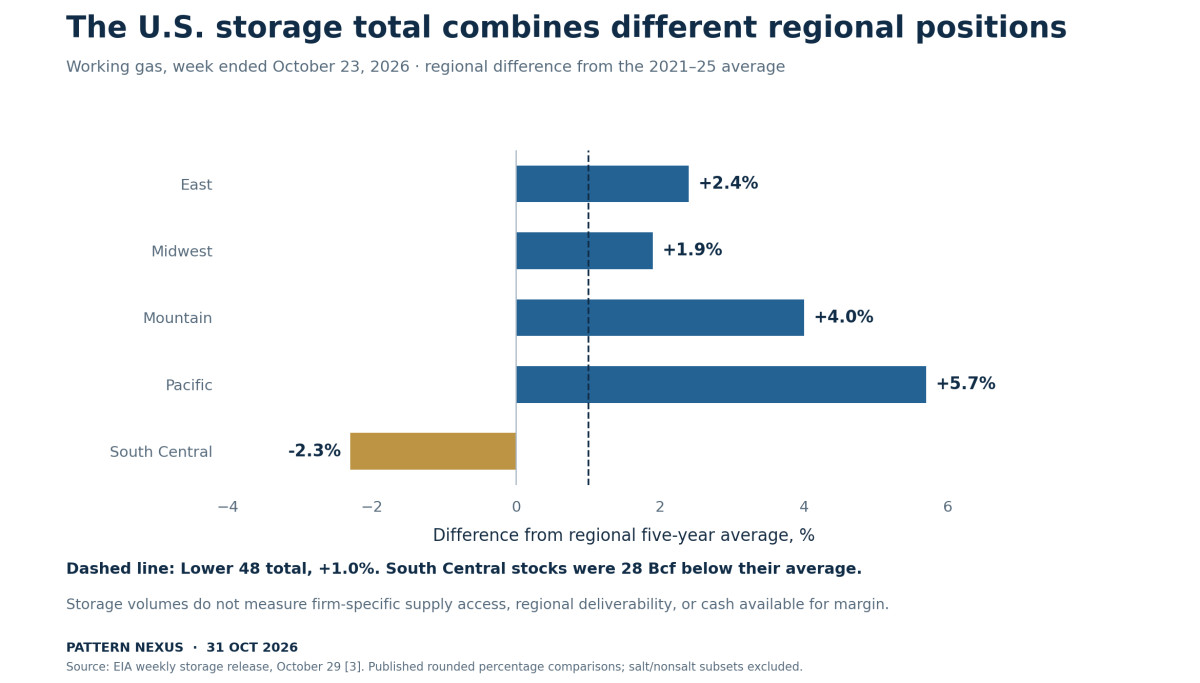
گیس کو اس مقام تک پہنچنا ہے جہاں طلب بڑھتی ہے۔ ذخیرہ نکاسی کی صلاحیت، پائپ لائن کی صلاحیت، پیداوار کی کارکردگی، اور معاہداتی رسائی ترسیل کو محدود کر سکتی ہیں، یہاں تک کہ جب مجموعی انوینٹری کافی نظر آتی ہے۔ ENTSOG کا یورپی تجزیہ بھی علاقائی رسائی اور بنیادی ڈھانچے کی پابندیوں کو مجموعی سپلائی کے مجموعے سے ممتاز کرتا ہے۔[2]
اٹلانٹک کے پار تعلق LNG ہے۔ ACER کی رپورٹ ہے کہ امریکی LNG نے اپنی موسم گرما کی تشخیص میں EU گیس کی سپلائی کے درآمدات کا تقریباً 30% نمائندگی کی۔ کارگو کے لیے یورپی طلب اور امریکی گھریلو طلب اس لیے ایک ہی سردیوں کی نگرانی میں شامل ہیں، جبکہ مختلف قیمتوں، نقل و حمل کی پابندیوں، اور معاہدوں کے ذریعے کام کر رہی ہیں۔[1]
چارٹ برآمد کی دستیابی کو نہیں ماپتا یا علاقائی قیمت میں اضافے کی پیش گوئی نہیں کرتا۔ یہ ظاہر کرتا ہے کہ قومی انوینٹری نمبر ایک نامکمل دباؤ کا ٹیسٹ کیوں ہے۔ ایک کمپنی کا ہیج ایک بینچ مارک کا حوالہ دے سکتا ہے جبکہ اس کا اصل ایندھن یا پیداوار کسی اور مقام پر قیمت لگائی جاتی ہے۔ یہ عدم مطابقت اس وقت زیادہ اہم ہو جاتی ہے جب نقل و حمل یا ترسیل محدود ہو۔
03 · توانائی اور ضمانت
ہیج کا ایک ادائیگی کا کیلنڈر ہے
ایک پروڈیوسر مستقبل میں توانائی بیچنے کی توقع کرتا ہے۔ ایک ہم آہنگ مستقبل کی پوزیشن بیچنے سے اس مستقبل کی فروخت پر مارکیٹ کی قیمت میں کمی کے اثرات کو کم کیا جا سکتا ہے۔ اگر قیمتیں اس کے بجائے بڑھتی ہیں، تو مستقبل کی پوزیشن کی قیمت کم ہو جاتی ہے جبکہ متوقع جسمانی فروخت کی قیمت زیادہ ہو جاتی ہے۔ ایک مثالی میچ کے تحت، دونوں قیمت کے اثرات لین دین کے دوران ایک دوسرے کو ختم کر دیتے ہیں۔
ان کی نقد تاریخیں مختلف ہو سکتی ہیں۔ کلیئرڈ فیوچرز مارکیٹ کے مطابق نشان زد ہوتے ہیں، اور نقصانات جسمانی فروخت مکمل ہونے سے پہلے نقد ادائیگی کی ضرورت کر سکتے ہیں۔ ICE Clear Europe معاہدے کی کرنسی میں روزانہ کی تبدیلی-مارجن کی تصفیہ اور دن کے اندر نگرانی کی وضاحت کرتا ہے جو اضافی کالز پیدا کر سکتی ہیں۔[4]
پروڈیوسر آج کی کال کی ادائیگی صرف مستقبل کی زیادہ قیمتی ترسیل کی طرف اشارہ کرکے نہیں کر سکتا۔ اسے نقد، ایک قابل استعمال مالیاتی انتظام، یا متعلقہ ذمہ داری کو پورا کرنے کے لیے کوئی اور اجازت شدہ طریقہ درکار ہے۔ ایک سازگار اقتصادی متبادل قرض دہندہ کے لیے کاروبار کا اندازہ لگانے میں مفید ہے، لیکن متبادل خود مارجن اکاؤنٹ میں پیسے منتقل نہیں کرتا۔
یہ وہ وقت کا مسئلہ ہے جو سالانہ آمدنی میں کمی سے پہلے نظر آ سکتا ہے۔ ایک بیلنس شیٹ میں قیمتی اثاثے اور مستقبل کی وصولیاں ہو سکتی ہیں جبکہ ایک خاص اکاؤنٹ کو ادائیگی کی آخری تاریخ کا سامنا ہے۔ مالی سوال یہ ہے کہ فرم ان تاریخوں کو کیسے عبور کرتی ہے اور اگر درکار پل تیزی سے بڑھتا ہے تو کیا ہوتا ہے۔
جب قیمتیں گرنے لگتی ہیں تو یہ میکانزم مخالف سمت میں کام کرتا ہے۔ ایک پروڈیوسر کی مختصر مستقبل کی پوزیشن نقد وصول کر سکتی ہے جبکہ متوقع جسمانی فروخت کی قیمت کم ہو جاتی ہے۔ قیمت کی حرکت کا نشان اور پوزیشن کی سمت کی شناخت کرنا ضروری ہے اس سے پہلے کہ یہ بیان کیا جائے کہ کس کا سامنا کال ہے۔
04 · توانائی اور ضمانت
ایک پروڈیوسر کا پیچھا کریں جب قیمت میں اضافہ ہو
ایک فرضی پروڈیوسر کو لے لیں جو دن 30 پر ایک ملین میگاواٹ گھنٹے، جو ایک ٹیراواٹ گھنٹے کے برابر ہے، بیچنے کی توقع رکھتا ہے۔ یہ €50 فی MWh پر ایک بالکل میچنگ عمومی مستقبل کی ہیج فروخت کرتا ہے۔ فرض کریں کہ قیمت دن ایک پر €60، دن دو پر €70، اور دن تین پر €80 تک بڑھ جاتی ہے، پھر جسمانی فروخت اور ہیج بند ہونے کے دوران €80 پر برقرار رہتی ہے۔
ہر €10 کی حرکت مختصر ہیج پر €10 ملین کا نقصان پیدا کرتی ہے۔ فرض کریں کہ یہ نقصانات روزانہ کی تبدیلی کے مارجن کے طور پر ادا کیے جاتے ہیں۔ دن تین تک پروڈیوسر نے €30 ملین ادا کیے ہیں، جبکہ جسمانی خریدار نے ابھی تک کچھ نہیں ادا کیا۔ ماڈل کردہ مارکیٹ کی قیمت نے مستقبل کی فروخت کی قیمت کو بہتر بنایا ہے، لیکن نقد وصولی ابھی بھی دن 30 پر ہے۔
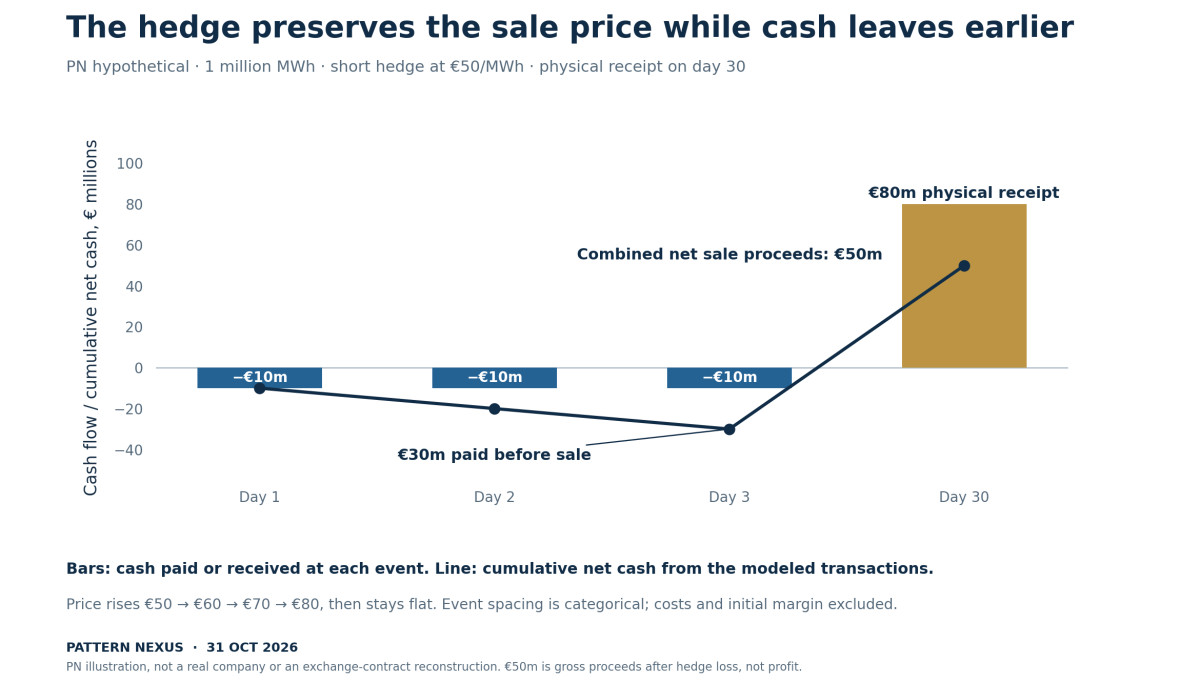
دن 30 پر، پروڈیوسر جسمانی فروخت کے لیے €80 ملین وصول کرتا ہے۔ پہلے سے ادا کردہ €30 ملین کی ہیج کے نقصان کے بعد، اس نے مجموعی ٹرانزیکشن میں €50 ملین کی مجموعی فروخت کی آمدنی برقرار رکھی ہے۔ یہ ایک ملین MWh پر €50 فی MWh کی ابتدائی فروخت کی سطح کے برابر ہے۔ یہ پیداوار کے اخراجات، مالیاتی اخراجات، فیس، اور ٹیکس سے پہلے کی آمدنی ہے؛ یہ منافع نہیں ہے۔
قیمت کی حفاظت مفروضوں کے تحت کام کرتی ہے۔ پروڈیوسر کو بہرحال فروخت سے پہلے €30 ملین کی مالیات کی ضرورت تھی۔ ایک کاروبار جس کے پاس کافی لیکویڈیٹی ہو وہ باقاعدگی سے کالز کو پورا کر سکتا ہے۔ ایک کاروبار جس کے پاس آخری تاریخ تک ناکافی نقد اور کریڈٹ ہو، اسے متبادل وصولیوں کو حاصل کرنے سے پہلے ایک مسئلے کا سامنا کرنا پڑ سکتا ہے۔
یہ مثال میچنگ حجم، بینچ مارک، ترسیل کی مدت، کرنسی، اور تصفیہ کی قیمتوں کو فرض کرتی ہے۔ یہ ابتدائی مارجن اور حقیقی تبادلہ معاہدے کی وضاحتوں کو چھوڑ دیتی ہے۔ یہ یہ بھی فرض کرتی ہے کہ پیداوار فراہم کی گئی ہے اور صارف مکمل ادائیگی کرتا ہے۔ یہ ایک مثالی ہیج کے نقد شیڈول کی وضاحت کرتی ہے؛ یہ کسی خاص کمپنی کی پوزیشن کا اندازہ نہیں لگاتی یا کسی مخصوص TTF معاہدے کی نقل نہیں کرتی۔
مارجن کی ادائیگی کو ایک بار شمار کرنا ضروری ہے۔ یہ ماڈل کردہ مستقبل کے نقصان کو اس کے وقوع پذیر ہونے پر طے کرتی ہے۔ بند ہونے پر ایک اور €30 ملین کو منہا کرنا اسی نقصان کو دو بار شمار کرے گا اور ایک کامیاب ہیج کو اقتصادی طور پر اس سے بدتر دکھائے گا۔
05 · توانائی اور ضمانت
پوزیشن کی سمت نقد دباؤ کو تبدیل کرتی ہے
توانائی کی قیمت میں اضافہ توانائی کے شعبے میں یکساں مشتق نقصانات پیدا نہیں کرتا۔ جب حوالہ قیمت بڑھتی ہے تو ایک طویل مستقبل کی پوزیشن فائدہ اٹھاتی ہے۔ ایک مختصر پوزیشن نقصان اٹھاتی ہے۔ جسمانی کاروبار جس کی ہیج کی جا رہی ہے یہ طے کرتا ہے کہ آیا وہ مشتق حرکت کسی دوسرے خطرے کا متبادل فراہم کرتی ہے۔
| اسٹائلائزڈ پوزیشن | میچنگ قیمت کے اضافے کا اثر | ممکنہ وقت کا مسئلہ |
|---|---|---|
| پروڈیوسر جس کی متوقع پیداوار اور ایک مختصر مستقبل کی ہیج ہے | زیادہ متوقع جسمانی فروخت کی آمدنی؛ مستقبل کے نقصانات | مارجن فروخت کی وصولیوں سے پہلے واجب ہو سکتا ہے |
| خریدار جسے مستقبل کی ایندھن کی ضرورت ہے اور ایک طویل مستقبل کی ہیج ہے | زیادہ مہنگی جسمانی خریداری؛ مستقبل کے فوائد | فوائد خریداری کے لیے فنڈ فراہم کر سکتے ہیں، رسائی اور وقت کے تابع |
| ریٹیل سپلائر جس کی قیمتیں مقرر ہیں اور ایندھن کی مکمل کوریج نہیں ہے | بغیر مکمل متبادل کے زیادہ خریداری کی قیمت | آپریٹنگ نقد اور منافع دونوں خراب ہو سکتے ہیں |
| تاجر جو غیر میچنگ مقامات یا ترسیل کے مہینوں کو رکھتا ہے | فوائد اور نقصانات پوزیشنز کے درمیان پھیلاؤ پر منحصر ہیں | متبادل ادائیگی کے سامنے اکاؤنٹ میں نامکمل یا دستیاب نہیں ہو سکتے ہیں |
یہ سادہ خطرات ہیں۔ ایک حقیقی یوٹیلیٹی پیداوار کا مالک ہو سکتی ہے، ایندھن خرید سکتی ہے، بجلی بیچ سکتی ہے، ریٹیل صارفین کی خدمت کر سکتی ہے، اور ایک ہی وقت میں کئی قسم کے مشتقات رکھ سکتی ہے۔ اسے صرف ایک یوٹیلیٹی کے طور پر بیان کرنا یہ طے نہیں کرتا کہ آیا یہ کسی خاص حرکت پر مارجن وصول کرتی ہے یا ادا کرتی ہے۔
یہی بات بڑی مشتق نقصانات کی رپورٹ پر بھی لاگو ہوتی ہے۔ یہ نقصانات جسمانی فوائد کو متوازن کر سکتے ہیں، بنیاد کے خطرے کی عکاسی کر سکتے ہیں، یا غیر ہیجڈ پوزیشن کی نمائندگی کر سکتے ہیں۔ تشریح کے لیے مشترکہ کتاب اور اس کی ادائیگی کی تاریخوں کی ضرورت ہوتی ہے۔ اس تناظر کے بغیر ایک سرخی کی رقم اقتصادی نقصانات کو مؤثر ہیج کی مالی اعانت کے ساتھ الجھا سکتی ہے۔
06 · توانائی اور ضمانت
تبدیلی کا مارجن، ابتدائی مارجن، اور ایندھن کی خریداری مختلف کام کرتے ہیں
تبدیلی کا مارجن اس وقت نقد رقم منتقل کرتا ہے جب کسی پوزیشن کی نشان زدہ قیمت میں تبدیلی آتی ہے۔ ابتدائی مارجن ممکنہ نقصانات کے خلاف تحفظ فراہم کرتا ہے جس دوران ڈیفالٹ کا انتظام کرنے اور پوزیشنز بند کرنے کی ضرورت ہوتی ہے۔ جسمانی ورکنگ کیپیٹل اصل کاروبار کی مالی اعانت کرتا ہے، بشمول ایندھن کی خریداری، انوینٹری، نقل و حمل، اور صارف کی ادائیگی کا انتظار۔[4][9]
| ضرورت | کیا اسے متحرک کر سکتا ہے | نقد بہاؤ کا علاج |
|---|---|---|
| تبدیلی کا مارجن | پوزیشن کی نشان زدہ قیمت میں منفی تبدیلی | ایک موجودہ ادائیگی جو اس خطرے کو طے یا ضمانت دیتی ہے جو متعلقہ معاہدے کے تحت ہے |
| اضافی ابتدائی مارجن | خطرے کی کیلیبریشن، پوزیشنز، ارتکاز، یا دیگر ضروریات میں تبدیلیاں | زیادہ ضمانت کی ضرورت؛ خود بخود ایک حقیقی تجارتی نقصان نہیں |
| جسمانی ورکنگ کیپیٹل | زیادہ مہنگی خریداری، انوینٹری، یا طویل ادائیگی کی شرائط | فنڈنگ جو متعلقہ آپریٹنگ وصولیوں کے آنے تک بندھی ہوئی ہے |
صاف کیے گئے فیوچرز کی مثال کے لیے، تبدیلی کا مارجن ماڈل کردہ روزانہ نقصان کی تصفیہ کے طور پر ادا کیا جاتا ہے۔ دیگر مشتقات مختلف قانونی اور نقد بہاؤ کے علاج کے ساتھ ضمانت کے انتظامات استعمال کر سکتے ہیں۔ عمومی اصطلاح مارجن کال ان اختلافات کو مٹا نہیں سکتی۔
ایک قیمت میں اضافہ ایک مختصر ہیجر کی تبدیلی کی ادائیگی بڑھا سکتا ہے۔ بڑھتی ہوئی اتار چڑھاؤ یا دیگر پورٹ فولیو کی تبدیلیاں ابتدائی مارجن کی ضروریات کو بھی بڑھا سکتی ہیں۔ اس دوسرے اضافے کو ایک مقررہ فیصد کے فارمولے کے پیچھے ہونے کا فرض نہیں کیا جانا چاہیے۔ ICE کا شائع کردہ فریم ورک خطرے کے ماڈلز، آفسیٹس، اور اضافی چارجز کو شامل کرتا ہے، نہ کہ ایک عالمی نقد ضرب۔[4]
کمپنی کو ایک ہی وقت میں مزید ورکنگ کیپیٹل کی ضرورت ہو سکتی ہے۔ ایک بڑی خریداری کا انوائس مارجن کی ضرورت سے الگ ہے۔ ایک مشترکہ نقد پیش گوئی میں، دونوں اہم ہیں، لیکن ہر ایک کو اپنی اپنی ٹرانزیکشن سے منسلک ہونا چاہیے تاکہ دو بار گنتی سے بچا جا سکے۔ پہلے سے پوسٹ کردہ ضمانت بھی نئی مطلوبہ ضمانت اور غیر محدود نقد سے الگ ہے۔
07 · توانائی اور ضمانت
نقد بجٹ بنائیں اس سے پہلے کہ اسے بحران کہا جائے
مفروضہ مثال کو بڑھائیں۔ فرض کریں کہ پروڈیوسر کو €30 ملین کی تبدیلی کی ادائیگیاں، €8 ملین کا اضافی ابتدائی مارجن، اور €10 ملین کی دیگر قلیل مدتی آپریٹنگ ادائیگیاں درپیش ہیں۔ موجودہ ابتدائی مارجن پہلے ہی فنڈ کیا جا چکا ہے اور اس اضافی بجٹ سے باہر ہے۔ یہ تینوں نئی رقمیں مفروضے ہیں۔
دستیاب نقد €15 ملین ہے۔ مزید €20 ملین کی کمٹڈ قرضہ لینے کی رقم کو قابل ادائیگی اور ادائیگی کی آخری تاریخ سے پہلے طے شدہ سمجھا جاتا ہے۔ یہ €48 ملین کی قلیل مدتی ضروریات کے مقابلے میں €35 ملین کی قابل استعمال فنڈنگ فراہم کرتا ہے، جس سے €13 ملین کا فرق رہ جاتا ہے۔
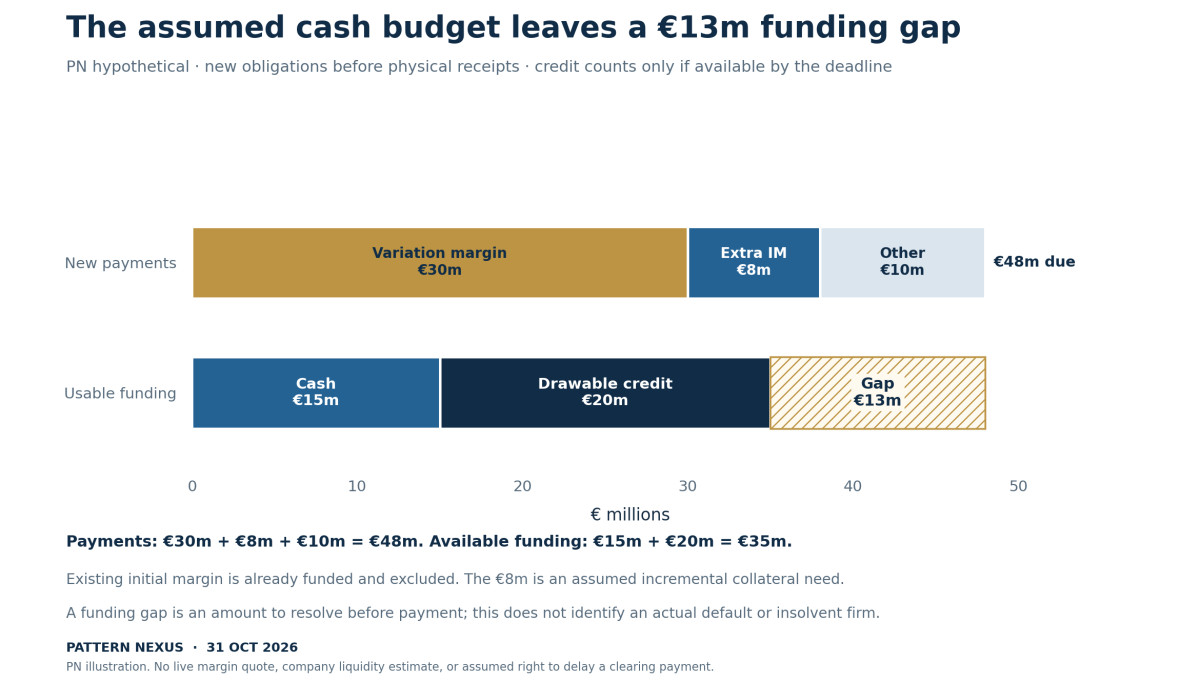
€8 ملین کا ابتدائی مارجن کا اضافہ ایک ضمانت کی کمیٹمنٹ ہے، نہ کہ ایک اور €8 ملین کا تجارتی نقصان۔ €10 ملین کی آپریٹنگ آئٹم ماڈل کردہ فیوچرز کے نقصان سے الگ ہے۔ €20 ملین کا کریڈٹ لائن صرف اس لیے شمار ہوتا ہے کیونکہ مثال واضح طور پر فرض کرتی ہے کہ اسے وقت پر کھینچا اور موصول کیا جا سکتا ہے۔
اگر لائن کال کے بعد پہنچتی ہے، تو یہ اس آخری تاریخ کو پورا نہیں کر سکتی۔ اگر نقد کسی دوسرے قانونی ادارے کے پاس ہے یا کہیں اور وعدہ کیا گیا ہے، تو یہ اس اکاؤنٹ کے ذریعہ استعمال نہیں ہو سکتا جو ادائیگی کا مقروض ہے۔ اگر رپورٹ کردہ لیکویڈیٹی کا مجموعہ پہلے سے پوسٹ کردہ ضمانت کو شامل کرتا ہے، تو اس ضمانت کو دوبارہ دستیاب نقد کے طور پر گننا صلاحیت کو بڑھا دے گا۔
ایک کمپنی جو €100 ملین کی لیکویڈیٹی کی رپورٹ کرتی ہے، اس لیے اس کے پاس اس سادہ مثال کی تجویز کردہ صلاحیت سے زیادہ یا کم ہو سکتی ہے۔ یہ رقم غیر محدود نقد، کمٹڈ سہولیات، غیر کمٹڈ سہولیات، اور ایسے اثاثے جو فروخت یا مالی اعانت کی ضرورت ہوتی ہیں کو ملا سکتی ہے۔ اجزاء اور پابندیاں یہ طے کرتی ہیں کہ متعلقہ تاریخ پر اصل میں کتنا دستیاب ہے۔
یہ حساب ایک مفروضہ فنڈنگ کے فرق کی نشاندہی کرتا ہے۔ یہ دیوالیہ پن، ڈیفالٹ، یا مارکیٹ میں کمی کو قائم نہیں کرتا۔ یہ اس رقم کو ظاہر کرتا ہے جسے اضافی فنڈنگ، نظر ثانی شدہ ادائیگی کے انتظامات، یا ماڈل کردہ آخری تاریخ سے پہلے کتاب میں تبدیلیوں کے ذریعے حل کرنا ہوگا۔
08 · توانائی اور ضمانت
فنڈنگ کو صحیح شکل میں پہنچنا ضروری ہے
ICE Clear Europe کا خزانہ مواد ابتدائی مارجن کے لیے استعمال ہونے والی کرنسیوں کو مختلف کرتا ہے اور ان کرنسیوں کو جو تبدیلی مارجن کے لیے استعمال ہوتی ہیں۔ یہ ابتدائی مارجن اور ضمانت فنڈ کوریج کے لیے اجازت شدہ نقد اور سیکیورٹیز کی شناخت بھی کرتا ہے، جس میں ہیئر کٹ اور تصفیہ کی ضروریات شامل ہیں۔ یہ اجازتیں ہر قیمتی اثاثے کو ہر ادائیگی کے لیے قابل قبول نہیں بناتی ہیں۔[5]
ایک سیکیورٹی جو ابتدائی مارجن کوریج کے طور پر قبول کی گئی ہے، ایک ذمہ داری کی حمایت کر سکتی ہے جبکہ نقد تبدیلی کی ادائیگی کو علیحدہ طور پر مالی امداد کی ضرورت ہوتی ہے۔ اسے بیچنے یا اس کے خلاف قرض لینے سے نقد رقم حاصل ہو سکتی ہے، لیکن اس لین دین کے لیے مارکیٹ تک رسائی، قابل قبول قیمت، عملی صلاحیت، اور تصفیہ کے لیے کافی وقت کی ضرورت ہوتی ہے۔ ایک ہیئر کٹ اثاثے کی چہرے کی رقم کے مقابلے میں تسلیم شدہ کوریج کی قیمت کو کم کر سکتا ہے۔
کرنسیاں ایک اور قدم شامل کرتی ہیں۔ ایک فرم جس کے پاس ڈالر کی وصولیاں اور یورو کی ذمہ داری ہو سکتی ہے کہ اسے غیر ملکی زرمبادلہ کی فنڈنگ یا تبدیلی کی ضرورت ہو۔ ایک ظاہری گروپ کی سطح پر نقد سرپلس کم مفید ہے اگر یہ غلط ادارے، اکاؤنٹ، کرنسی، یا تصفیہ کی ونڈو میں ہو۔
صاف کرنے کے طریقہ کار Assured Payment System اور کلیئرنگ ممبروں کی ذمہ داریوں کے ذریعے ادائیگی کی میکانکس کو واضح بناتے ہیں۔ آخر کے کلائنٹس کو بھی اپنے کلیئرنگ ممبر کے ساتھ اپنے انتظامات کو سمجھنے کی ضرورت ہوتی ہے جس کے ذریعے وہ لین دین کرتے ہیں۔ کلائنٹ کی عملی فنڈنگ چین تجزیے کا حصہ ہے، نہ کہ کسی یکجا آمدنی کی پیش گوئی کے ذریعے حل ہونے والی چیز۔[5][6]
FSB کی دسمبر 2024 کی سفارشات ان انتظامات کے تحت لیکویڈیٹی کی تیاری کو خطاب کرتی ہیں، بشمول دباؤ کے ٹیسٹ اور قابل اعتماد فنڈنگ کے ذرائع۔ یہ پالیسی کی سفارشات ہیں، نہ کہ ایک نیا اکتوبر 2026 کا ہنگامی پروگرام۔ رپورٹ خاص طور پر مارکیٹ کے دباؤ کے دوران غیر مختص کردہ کریڈٹ کو قابل اعتماد سمجھنے کے خلاف خبردار کرتی ہے۔[9]
09 · توانائی اور ضمانت
کلیئرنگ کی معلومات دراصل کیا ماپتی ہیں
ICE Clear Europe کا وسائل کا صفحہ 30 ستمبر 2026 تک جمع شدہ مستقبل اور آپشنز کے اصل مارجن کی رقم $102.479 بلین رپورٹ کرتا ہے۔ اس کی تعریف میں اضافی ضمانت شامل ہے اور متعلقہ ہیئر کٹس کا اطلاق ہوتا ہے۔ یہ اعداد و شمار مستقبل اور آپشنز کی خدمت کا احاطہ کرتا ہے، نہ کہ صرف یورپی گیس پروڈیوسرز کے لیے ایک افشا کردہ کل۔[7]
یہ نمبر جمع شدہ ضمانت کا اسٹاک ہے۔ یہ دن کی تبدیلی مارجن کی کال نہیں ہے، سردیوں کے جھٹکے کے دوران نئی مانگی جانے والی رقم، یا ان کمپنیوں کے لیے غیر محدود نقد نہیں ہے جنہوں نے اسے جمع کیا۔ اسے کارپوریٹ کریڈٹ لائنز میں اس طرح شامل نہیں کیا جا سکتا جیسے یہ اضافی لیکویڈیٹی ہو۔
اسی وسائل کے صفحے پر ضمانت فنڈ اور دیگر ڈیفالٹ وسائل کی علیحدہ شناخت کی گئی ہے۔ یہ مخصوص حالات کے تحت کلیئرنگ کے ڈھانچے کی حفاظت کرتے ہیں۔ یہ عام ورکنگ کیپیٹل کی سہولیات نہیں ہیں جنہیں کلائنٹ اپنے مارجن کی ذمہ داری ادا کرنے کے لیے استعمال کر سکتا ہے۔[7]
یہ معلومات کلیئرنگ کے نظام کا اندازہ لگانے کے لیے مفید ہیں۔ کمپنی کے نقد بیانات اور سہولت کی معلومات ایک اور سوال کا جواب دیتی ہیں: کیا ایک خاص شریک اپنی ذمہ داریوں کی فنڈنگ کر سکتا ہے؟ ایک اچھی طرح سے ضمانت شدہ کلیئرنگ ہاؤس ایک کلائنٹ کے ساتھ موجود رہ سکتا ہے جو مشکل نقد کی آخری تاریخ کا سامنا کر رہا ہو۔
یہ علیحدگی نظاماتی خطرے کے بارے میں مبالغہ آمیز دعوے کو بھی روکتی ہے۔ ایک بڑا ضمانت کا اسٹاک یہ نہیں دکھاتا کہ نظام ناکام ہو رہا ہے۔ یہ پہلے سے افشا کردہ فریم ورک کے تحت پہلے سے مختص کردہ وسائل کے پیمانے کو ظاہر کرتا ہے۔ دباؤ کی شناخت کے لیے تبدیلیوں، نمائشوں، ادائیگی کی کارکردگی، اور فنڈنگ کی شرائط کی ضرورت ہوتی ہے جن کی مستقل تعریفیں اور تاریخیں ہوں۔
10 · توانائی اور ضمانت
نگرانوں نے بے ترتیبی کے بغیر دباؤ کا مشاہدہ کیا ہے
یورپی نگران اتھارٹیز کی خزاں 2026 کی تازہ کاری میں زیادہ مارجن کی کالز اور کلیئرنگ کی مقدار کا ذکر کیا گیا ہے جو کہ اشیاء کی قیمتوں میں اتار چڑھاؤ سے منسلک ہیں، جبکہ یہ رپورٹ کرتی ہیں کہ مارکیٹیں منظم رہیں۔ رپورٹ میں قدرتی گیس کو جھٹکوں کے لیے کمزور قرار دیا گیا ہے کیونکہ یہ رسد اور پیداوار کی پابندیوں کی وجہ سے ہے۔[8]
یہ مجموعہ مارجن کے معمول کے مقصد کے مطابق ہے۔ جیسے جیسے پوزیشنز کی قیمتیں دوبارہ متعین ہوتی ہیں، ادائیگی کی ضروریات ان کے ساتھ منتقل ہوتی ہیں۔ ان مقداروں کو وصول کرنا اور ادا کرنا یہ ظاہر کر سکتا ہے کہ خطرے کے انتظام کا عمل کام کر رہا ہے۔ جب قابل استعمال وسائل رقم اور آخری تاریخ کو پورا نہیں کر سکتے تو ایک بڑی کال ادائیگی کرنے والے کے لیے لیکویڈیٹی کا مسئلہ بن جاتی ہے۔
اگلی شدت کے لیے اضافی شواہد کی ضرورت ہوگی: تاخیر یا چھوٹے ادائیگیاں، ہنگامی فنڈنگ کی معلومات، دستیاب کریڈٹ میں تیز کمی، مجبور پوزیشن کی بندش، یا متاثرہ تجارتی حالات۔ دستیاب رپورٹ عام سردیوں کی لیکویڈیٹی کے بحران یا وسیع پیمانے پر توانائی کمپنیوں کے ڈیفالٹ کو قائم نہیں کرتی۔
یہ یہ قائم کرتا ہے کہ مالی چینل ایک مجرد امکان سے زیادہ ہے۔ نگران مشاہدہ ایک موجودہ بنیادی لائن فراہم کرتا ہے۔ سردیوں کا منظر یہ پوچھتا ہے کہ اگر قیمت کی حرکت، اتار چڑھاؤ، یا فنڈنگ کی پابندیاں شرکاء کی تیاری سے زیادہ سخت ہو جائیں تو کیا ہوگا۔
ثبوت کا وقت نظر آنا چاہیے۔ خزاں کی رپورٹ 31 اکتوبر کی ادائیگی کی کارکردگی کا براہ راست فیڈ نہیں ہے۔ ستمبر کی کلیئرنگ-وسائل اسٹاک اور اکتوبر کی توانائی کی رپورٹس بھی مختلف مشاہداتی تاریخوں کی وضاحت کرتی ہیں۔ یہ سب مل کر میکانزم اور ابتدائی حالات کی نشاندہی کرتے ہیں، جبکہ موجودہ فرم کی سطح کی پوزیشنز کو بڑی حد تک غیر ظاہر چھوڑ دیتے ہیں۔
11 · توانائی اور ضمانت
چھوٹا نقدی کا بفر توانائی کی مارکیٹ کو تبدیل کر سکتا ہے
ایک فرم جو سخت نقدی کے بجٹ کا سامنا کر رہی ہے، ضمانت جاری کرنے یا مزید کالز کو محدود کرنے کے لیے پوزیشنز کو کم کر سکتی ہے۔ ایک پروڈیوسر جو مختصر ہیج کا کچھ حصہ واپس خریدتا ہے، مستقبل کی قیمت میں کمی کے خلاف اپنی باقی بچت کو کم کرتا ہے۔ یہ فیصلہ قلیل مدتی نقدی کی صلاحیت کو بہتر بنا سکتا ہے جبکہ کاروبار کی مستقبل کی نمائش کو تبدیل کرتا ہے۔
پوزیشن کی کمی تجارتی حالات پر بھی اثر انداز ہو سکتی ہے اگر بہت سی فرمیں ایک ساتھ یہ اقدام کریں۔ مختصر ہیجز کو واپس خریدنے سے ان معاہدوں پر خریداری کا دباؤ بڑھتا ہے، حالانکہ اس کا مارکیٹ اثر مخالفین، گہرائی، اور دیگر بہاؤ پر منحصر ہوتا ہے۔ یہ ایک ممکنہ فیڈبیک چینل ہے، نہ کہ کسی مشاہدہ شدہ توانائی کی ریلی کی خودکار وضاحت۔
بینکوں اور کلیئرنگ کے اراکین کو ایک ہی وقت میں کلائنٹس کی جانب سے زیادہ مطالبات کا سامنا کرنا پڑ سکتا ہے۔ کچھ کلائنٹس مختص کردہ سہولیات کا استعمال کرتے ہیں؛ دوسرے اضافی مالیات یا مختلف ضمانت کے انتظامات کی درخواست کرتے ہیں۔ مالی نتائج معاہداتی عزم، کریڈٹ کی معیار، حدود، اور قرض دہندگان کی اپنی فنڈنگ کی صلاحیت پر منحصر ہوتے ہیں۔
توانائی کی قیمت کا جھٹکا پھر کئی راستوں کے ذریعے حقیقی معیشت تک پہنچ سکتا ہے۔ خریداری زیادہ مہنگی ہو جاتی ہے۔ ورکنگ کیپیٹل بڑھتا ہے۔ سپلائرز ادائیگی کی شرائط میں تبدیلی کر سکتے ہیں۔ فرمیں کم ہیج کر سکتی ہیں یا سرگرمی کو کم کر سکتی ہیں۔ یہ مشروط جوابات ہیں؛ مضمون یہ فرض نہیں کرتا کہ ہر شریک ان کو اختیار کرتا ہے یا کہ ہر جواب قیمتوں کو ایک ہی سمت میں منتقل کرتا ہے۔
تبدیلی کا مارجن بھی ایک وصول کرنے والا پہلو رکھتا ہے۔ نقدی نظام سے غائب نہیں ہوتی کیونکہ ایک پروڈیوسر اسے ادا کرتا ہے۔ تقسیم میں تبدیلی آتی ہے۔ ایک وصول کرنے والے شریک کا سرپلس خود بخود ایک غیر متعلقہ ادا کرنے والے کو اس کی آخری تاریخ تک فنڈ نہیں کرتا، یہی وجہ ہے کہ مجموعی نقدی کی دستیابی اکیلے کمپنی کی سطح کے سوال کو حل نہیں کر سکتی۔
12 · توانائی اور ضمانت
طبیعیاتی متبادل میل نہیں کھا سکتا
پروڈیوسر کی مثال جان بوجھ کر ایک مکمل ہیج کو فرض کرتی ہے۔ حقیقی نمائشیں متبادل کو کمزور کرنے کے کئی طریقے شامل کرتی ہیں۔
مقام اور بنیاد: مشتق ایک ہب قیمت کا حوالہ دے سکتا ہے جبکہ کمپنی کسی دوسرے علاقے میں فروخت یا خریداری کرتی ہے۔ نقل و حمل کی پابندیاں قیمت کے فرق کو تبدیل کر سکتی ہیں۔ حوالہ معاہدے میں ایک سازگار حرکت پھر جسمانی قیمت کے کم حصے کو ڈھانپ سکتی ہے جتنا متوقع تھا۔
حجم: متوقع پیداوار یا پیداوار نہیں آ سکتی۔ ایک جنریٹر جو پیداوار کھو دیتا ہے، جسمانی فروخت کے بغیر مشتق کی ذمہ داری برقرار رکھ سکتا ہے۔ اسے ایک صارف کی عزم کو پورا کرنے کے لیے متبادل توانائی خریدنی پڑ سکتی ہے۔
وقت: جسمانی انوائس اور ہیج مختلف ترسیل کے ادوار کا حوالہ دے سکتے ہیں۔ پورے دور میں منافع بخش کیلنڈر پھیلاؤ پھر بھی پہلے نقصان والے پاؤں پر مالیات کی ضرورت کر سکتا ہے۔
مخالف اور رسائی: ایک جسمانی صارف دیر سے ادائیگی کر سکتا ہے یا ادائیگی کرنے میں ناکام ہو سکتا ہے۔ ایک دوسرے اکاؤنٹ میں رکھا گیا متبادل مشتق اس ذمہ داری کے خلاف نیٹنگ کے لیے دستیاب نہیں ہو سکتا جو واجب الادا ہے۔ یکجا اقتصادی نمائش خود بخود ان ادائیگیوں کو یکجا کرنے کا حق قائم نہیں کرتی۔
یہ امکانات تشخیص کو تبدیل کرتے ہیں۔ ایک مثالی ہیج جس میں وقت کا فرق ہو، پل مالیات کی ضرورت ہوتی ہے۔ ایک ٹوٹا ہوا حجم یا بنیاد کا میل بھی اقتصادی نقصان پیدا کر سکتا ہے۔ ایک تاخیر سے وصولی کریڈٹ کے خطرے کو بڑھاتی ہے۔ ان تینوں کو عارضی مارجن کے مسئلے کے طور پر پکارنا نمائش کو کم کرے گا۔
کمپنی کے مخصوص نتیجے کے لیے، مجھے پوزیشنز، جسمانی عزم، ضمانت کے انتظامات، اور قابل اعتماد فنڈنگ کے وسائل کی ضرورت ہوگی۔ عوامی انوینٹریز اور مجموعی کلیئرنگ کے اعداد و شمار اس مکمل کتاب کو ظاہر نہیں کر سکتے۔ یہاں کی مثالیں یہ دکھاتی ہیں کہ ثبوت سے کیا پوچھنا ہے بغیر کسی نامعلوم فرم میں پوشیدہ نقصان کی نشاندہی کیے۔
13 · توانائی اور ضمانت
حد حجم اور قیمت دونوں پر منحصر ہے
مفروضہ €35 ملین قابل استعمال فنڈنگ اور €18 ملین غیر تبدیلی کی ضروریات پر واپس آئیں: €8 ملین اضافی ابتدائی مارجن کے ساتھ €10 ملین دیگر ادائیگیاں۔ اس سے €17 ملین باقی رہتا ہے تاکہ تبدیلی کی ادائیگیاں جذب کی جا سکیں قبل اس کے کہ فنڈنگ کا فرق ظاہر ہو۔
مثالی مختصر ہیج کے لیے، تبدیلی کی نقدی جو ایک مونوٹونک قیمت کے اضافے پر ادا کی جاتی ہے، وہ ہیج شدہ MWh کے برابر ہوتی ہے جو یورو فی MWh میں اضافے سے ضرب دی جاتی ہے۔ ایک ملین MWh پر، €17 کی حرکت اس €17 ملین کے بفر کو استعمال کرتی ہے۔ بڑے حرکات اس سے تجاوز کر جاتے ہیں۔ اس حجم کے نصف کے ساتھ، وہی بفر ایک بڑے قیمت کی حرکت کو جذب کرتا ہے۔
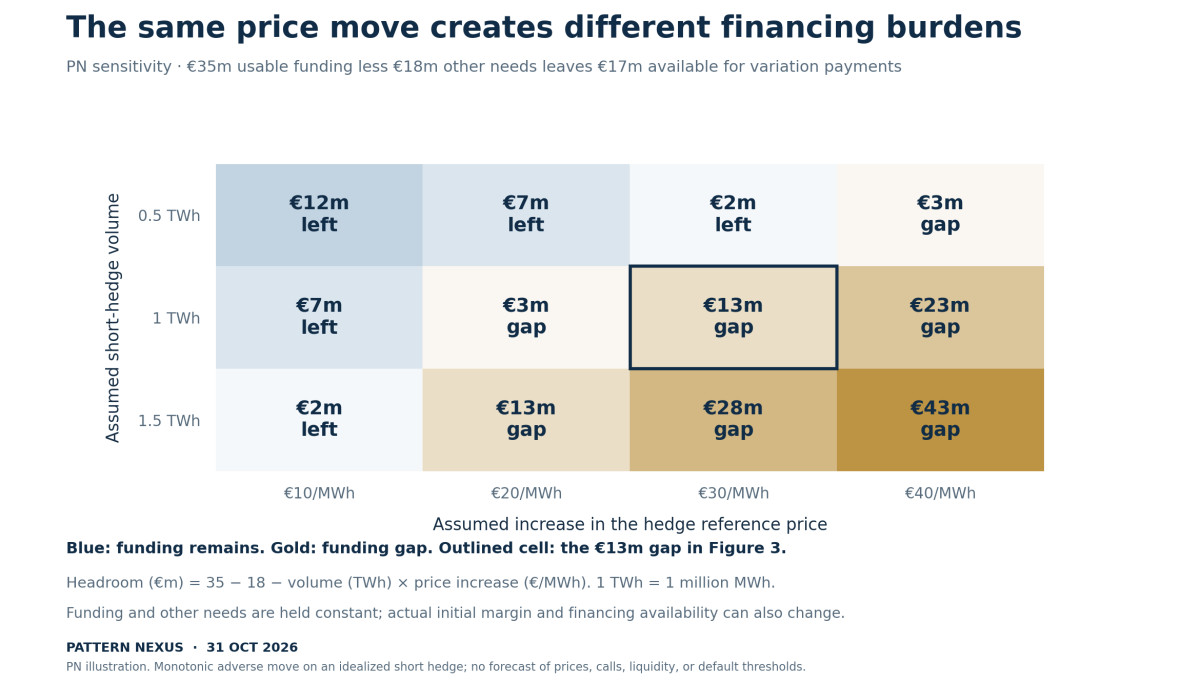
یہ جدول ہیج کے حجم اور فرض کردہ قیمت میں اضافے کو فنڈنگ اور دیگر ضروریات کو مستقل رکھتے ہوئے مختلف کرتا ہے۔ یہ ایک حساسیت کا حساب ہے، قیمتوں، ابتدائی مارجن کی ضروریات، یا کمپنی کی لیکویڈیٹی کی پیش گوئی نہیں۔ حقیقی ابتدائی مارجن اور دستیاب مالیات منظر نامے کے ترقی کے ساتھ تبدیل ہو سکتے ہیں۔
یہ حد بیان کردہ مفروضوں کے تحت نقد کی صلاحیت کو بیان کرتی ہے۔ یہ ڈیفالٹ پوائنٹ کو نہیں بتاتی۔ ایک فرم فنڈنگ میں اضافہ کر سکتی ہے، دیگر پوزیشنز سے نقد حاصل کر سکتی ہے، شرائط پر بات چیت کر سکتی ہے، یا اپنی ہیج کو تبدیل کر سکتی ہے۔ ہر جواب کے اپنے حدود اور نتائج ہیں۔
یہ بھی وضاحت کرتا ہے کہ کیوں ایک شعبے کی سرخی قیمت کمزور ترین ادائیگی کرنے والے کی شناخت نہیں کر سکتی۔ دو کمپنیاں جو ایک ہی حوالہ قیمت میں اضافے کا سامنا کر رہی ہیں، مختلف ہیج کے حجم، نقد کی تاریخوں، نیٹنگ کے انتظامات، اور مالیاتی جگہ رکھ سکتی ہیں۔ مالیاتی بوجھ اس نمائش کے ساتھ بڑھتا ہے جو واقعی ادائیگی کی ضرورت ہوتی ہے۔
14 · توانائی اور ضمانت
اس سردی میں دیکھنے کے قابل تسلسل
ایک مالیاتی منتقلی اس سے پہلے ترقی کر سکتی ہے کہ ایک بڑی جسمانی کمی نظر آنے لگے۔ موسم یا سپلائی کا حیرت انگیز واقعہ متوقع ایندھن کی ضروریات کو تبدیل کرتا ہے۔ آگے کی قیمتیں اور اسپریڈ دوبارہ قیمت لگاتے ہیں۔ کچھ مختصر پوزیشنز تبدیلی کے مارجن کی ادائیگی کرتی ہیں، جبکہ اتار چڑھاؤ یا پورٹ فولیو کی تبدیلیاں ضمانت کی ضروریات میں اضافہ کر سکتی ہیں۔ آپریٹنگ کاروبار پھر انوینٹری اور خریداری کے لیے مزید نقد کی ضرورت محسوس کر سکتا ہے۔
اگلا قدم فنڈنگ کی صلاحیت پر منحصر ہے۔ اگر شرکاء نے تیاری کی ہے اور درکار فنڈز منتقل کر سکتے ہیں تو یہ واقعہ ایک منظم دوبارہ قیمت لگانے کے طور پر برقرار رہ سکتا ہے۔ اگر نقد میں تاخیر ہو یا ناکافی ہو تو کچھ اضافی بینک مالیات کی تلاش کر سکتے ہیں یا پوزیشنز کو کم کر سکتے ہیں۔ ایک وسیع تر دباؤ کا دعویٰ اس بات کے ثبوت کی ضرورت ہوگی کہ وہ ایڈجسٹمنٹ ادائیگیوں یا مارکیٹوں میں خلل ڈال رہی ہیں۔
میری واچ لسٹ دونوں پہلوؤں کو یکجا کرتی ہے:
- جسمانی دستیابی: تاریخوں کے ذخیرہ کی سطح، واپسی، حقیقی LNG کی آمد، بندش، علاقائی نقل و حمل کی پابندیاں، اور موسم سے متاثرہ طلب۔
- قیمت کی نمائش: حرکت کا حجم اور سمت، مقام کے اسپریڈ، ترسیل کے مہینے کے اسپریڈ، اتار چڑھاؤ، اور کیا ہیج اب بھی جسمانی کاروبار کے ساتھ میل کھاتا ہے۔
- ادائیگی کی ضروریات: تبدیلی کی ادائیگیاں، اضافی ابتدائی مارجن، ضمانت کی اہلیت، اور شامل تاریخیں اور کرنسیاں۔
- قابل استعمال فنڈنگ: غیر محدود نقد اور سہولیات جو واقعی طلب کی جا سکتی ہیں، منتقل کی جا سکتی ہیں، اور کال سے پہلے طے کی جا سکتی ہیں۔
- مشاہداتی دباؤ: ہنگامی مالیات، واجب الادا ادائیگیاں، مجبور پوزیشن کی تبدیلیاں، بڑھتی ہوئی تجارتی لاگت، یا متاثرہ ثالثی۔
پہلے آئٹمز دباؤ کی شناخت کر سکتے ہیں۔ آخری آئٹمز یہ طے کرنے میں مدد کرتے ہیں کہ آیا وہ دباؤ خلل ڈالنے والا بن گیا ہے۔ ایک بینچ مارک قیمت میں اضافہ یا ایک روایتی مارجن کی ادائیگی خود میں ناکافی ہے۔
پیٹرن نیكسس ویو
پیٹرن نیكسس کا نقطہ نظر
PN کے لیکویڈیٹی فریم ورک اور مارکیٹ کی پلمبنگ سے تعلق یہ ہے کہ دستیاب وسائل کو ان چینلز اور تاریخوں کے ذریعے پیچھا کرنا ضروری ہے جن پر انہیں استعمال کیا جا سکتا ہے۔ ایک توانائی کی کمپنی قیمتی مستقبل کی پیداوار رکھ سکتی ہے جبکہ اس کی ہیج کی حمایت کرنے والا اکاؤنٹ آج نقد کی ضرورت رکھتا ہے۔[10]
اس سردی کا کم قدر والا مالیاتی سوال یہ ہے کہ کون وقفہ پل کرے گا۔ مختصر ہیج کے ساتھ پروڈیوسر قیمت میں اضافے کے دوران اقتصادی طور پر محفوظ ہو سکتا ہے اور نقد کی کمی محسوس کر سکتا ہے۔ طویل ہیج کے ساتھ خریدار زیادہ مہنگی جسمانی خریداری کا سامنا کرتے ہوئے نقد حاصل کر سکتا ہے۔ غیر ہیج کردہ سپلائر کو آپریٹنگ مارجن میں براہ راست کمی کا سامنا کرنا پڑ سکتا ہے۔ ہر ایک کا مختلف منتقلی کا راستہ ہے۔
اکتوبر کی سپلائی کا ثبوت ان راستوں پر نظر رکھنے کی وجہ فراہم کرتا ہے۔ یہ یہ قائم نہیں کرتا کہ ایک ناگزیر بحران قریب ہے۔ موجودہ نگرانی کا بنیادی اصول زیادہ مارجن کی سرگرمی کے ساتھ منظم مارکیٹوں کا ہے۔ ایک مضبوط نتیجہ ادائیگی اور فنڈنگ کے ثبوت کی ضرورت ہوگی جو مجموعی ڈیٹا سے آگے ہو۔[1][2][8]
جو سگنل میں پیچھا کروں گا وہ یہ ہے کہ نقد کی آخری تاریخ کو پورا کرنا مشکل ہوتا جا رہا ہے جیسے جیسے نمائش دوبارہ قیمت لگاتی ہے۔ یہ سالانہ آمدنی کے بیان سے پہلے اہم ہو سکتا ہے جب جسمانی تلافی مکمل طور پر ظاہر ہو جائے۔ بیلنس شیٹ، ہیج، اور ادائیگی کا کیلنڈر ایک ساتھ پڑھنا ہوگا۔
قارئین کے سوالات
اکثر پوچھے جانے والے سوالات
کیا مارجن کال کا مطلب ہے کہ کمپنی نے برا سودا کیا؟
ایک مؤثر ہیج مارجن کا مقروض ہو سکتا ہے جبکہ اس کی جسمانی تلافی کی قیمت میں اضافہ ہوتا ہے۔ پروڈیوسر کی مثال میں، زیادہ فروخت کی آمدنی مکمل لین دین میں فیوچر کے نقصان کا تلافی کرتی ہے۔ نقد کی ادائیگیاں اب بھی پہلے آتی ہیں۔ تجارت کا اندازہ لگانے کے لیے دونوں طرف اور ان کی شرائط کی ضرورت ہوتی ہے۔ لیکویڈیٹی کا اندازہ لگانے کے لیے حقیقی ادائیگی کی تاریخیں اور قابل استعمال فنڈنگ کی ضرورت ہوتی ہے۔
کیا ہر توانائی کمپنی گیس کی قیمتوں میں اضافے پر مارجن ادا کرتی ہے؟
ایک مختصر پوزیشن اس کے حوالہ قیمت کے بڑھنے پر نقصان اٹھاتی ہے؛ ایک طویل پوزیشن فائدہ اٹھاتی ہے۔ ایک کمپنی مختلف مصنوعات، مہینوں، اور مقامات میں دونوں کو رکھ سکتی ہے۔ اس کی جسمانی نمائشیں بھی مختلف ہوتی ہیں۔ لیبل پروڈیوسر، یوٹیلیٹی، یا تاجر کا لیبل اس کے مکمل پورٹ فولیو کی ادائیگی کی سمت قائم کرنے کے لیے ناکافی ہے۔
کیا ابتدائی مارجن ایک اور تجارتی نقصان ہے؟
ابتدائی مارجن ممکنہ مستقبل کی نمائش کی حمایت کرتا ہے جو قابل اطلاق کلیئرنگ انتظام کے تحت ہے۔ ایک اضافہ اضافی ضمانت کی ضرورت کرتا ہے، جو نقد کی گنجائش کو متاثر کر سکتا ہے، لیکن یہ خود بخود ایک اضافی حقیقی نقصان نہیں ہے۔ تبدیلی کا مارجن اور جسمانی آپریٹنگ ادائیگیاں علیحدہ ریکارڈ کی جانی چاہئیں۔ مضمون میں €8 ملین کا اضافہ ایک مفروضہ ہے، نہ کہ ICE مارجن کا حوالہ۔[4]
کیا اکتوبر کے ذخائر سردیوں کی کمی کا ثبوت ہیں؟
یہ ابتدائی حالات اور علاقائی اختلافات کی وضاحت کرتے ہیں۔ EU کا ذخیرہ 21 اکتوبر کو ACER کی رپورٹ میں 75% تھا۔ 23 اکتوبر کو امریکہ کے لوئر 48 کے ذخائر پانچ سال کی اوسط سے تھوڑا زیادہ تھے۔ موسم، رسد، نقل و حمل، اور طلب بعد کی راہ متعین کرتے ہیں۔ ENTSOG کے محدود-LNG نتائج مشروط منظرنامے ہیں، نہ کہ ایک یقینی پیش گوئی۔[1][2][3]
کیا کوئی فرم اپنی ملکیت میں موجود کسی بھی اثاثے کو کال ادا کرنے کے لیے استعمال کر سکتی ہے؟
متعلقہ معاہدہ ادائیگی کی شکل اور اہل ضمانت کا تعین کرتا ہے۔ ICE کا مواد نقد تبدیلی کی تصفیہ کو ابتدائی مارجن اور ضمانت فنڈ کی ضروریات کے لیے اجازت یافتہ کوریج سے ممتاز کرتا ہے۔ اثاثے بھی کٹوتیوں، منتقلی کی پابندیوں، اور تصفیہ کی آخری تاریخوں کا سامنا کر سکتے ہیں۔ ایک قیمتی وصولی یا جسمانی اثاثہ خود بخود مطلوبہ اکاؤنٹ میں نقد نہیں ہوتا۔[4][5][6]
کیا ایک عمومی توانائی-مارجن بحران پہلے ہی شناخت کیا جا چکا ہے؟
مذکورہ خزاں 2026 کی نگرانی کی تازہ کاری کہتی ہے کہ اشیاء کی قیمتوں میں اتار چڑھاؤ نے کالز اور کلیئرنگ کی مقدار میں اضافہ کیا جبکہ مارکیٹیں منظم رہیں۔ یہ مضمون کسی عمومی ادائیگی کی ناکامی یا کمپنی کی ڈیفالٹ کی شناخت نہیں کرتا۔ اس کی سردیوں کی دباؤ کی ترتیب مشروط ہے۔ ایک مضبوط دعویٰ موجودہ ادائیگیوں میں خلل، ناکافی فنڈنگ، یا متاثرہ مارکیٹ کی فعالیت کے ثبوت کی ضرورت ہوگی۔[8]
سردیوں کی مالیاتی خطرے کے نظریے کو کیا کمزور کرے گا؟
مستحکم رسد، قابل انتظام طلب، منظم قیمتوں کا تعین، اور بروقت فنڈنگ اس کی شدت کے کیس کو کمزور کرے گی۔ اسی طرح کی معلومات جو قابل اعتبار دباؤ کے مفروضوں کے تحت کافی قابل استعمال جگہ ظاہر کرتی ہیں۔ ایک قیمت کی حرکت بڑی مارجن کی منتقلی پیدا کر سکتی ہے بغیر کسی خلل کے جب شرکاء انہیں فنڈ کر سکتے ہیں۔ یہ میکانزم نگرانی کا مستحق ہے؛ اس کا خلل پیدا کرنے والا نتیجہ پہلے سے طے شدہ نہیں ہے۔
طریقہ کار اور شواہد
طریقہ کار اور شواہد
تحقیقی کٹ آف: 31 اکتوبر، 2026۔ یورپی جسمانی سیاق و سباق ACER کی 27 اکتوبر کی رپورٹ سے آتا ہے، جس میں 21 اکتوبر تک اپ ڈیٹ کردہ ذخیرہ شامل ہے، اور ENTSOG کی 8 اکتوبر کی سردیوں کی پیش گوئی۔ امریکی ذخائر EIA کی 23 اکتوبر کی مشاہدات ہیں جو 29 اکتوبر کو جاری کی گئیں۔ کلیئرنگ کے وسائل 30 ستمبر کا اسٹاک ہیں۔ نگرانی کی تشخیص خزاں 2026 کی تازہ کاری ہے۔
شکل 1 EIA کے شائع کردہ علاقائی ذخائر اور پانچ سال کے موازنوں کا استعمال کرتی ہے۔ شکلیں 2–4 PN کی مثالیں ہیں جن میں بیان کردہ مفروضے ہیں۔ یہ کسی حقیقی کمپنی کی کتاب کو دوبارہ تشکیل نہیں دیتے، سردیوں کی قیمتوں کی پیش گوئی نہیں کرتے، یا زندہ مارجن کالز کا تخمینہ نہیں لگاتے۔ ایک TWh ایک ملین MWh کے برابر ہے؛ مفروضاتی ہیج عمومی نقد تصفیہ اور ایک مونوٹونک قیمت کے راستے کا استعمال کرتا ہے۔
نقد ماڈل مشتقات کے نقصانات، اضافی ضمانت، آپریٹنگ ادائیگیاں، اور آخری تاریخ سے پہلے دستیاب فنڈنگ کی تصفیہ کو ممتاز کرتا ہے۔ یہ مستقبل کے نقصان کو ایک بار گنتا ہے۔ مجموعی €50 ملین کی آمدنی پیداوار اور مالیاتی اخراجات کو خارج کرتی ہے۔ موجودہ ابتدائی مارجن، بنیاد کا خطرہ، حجم کی ناکامی، اور حقیقی تبادلہ معاہدے کی وضاحتیں عددی مثال سے باہر ہیں۔
مالی منتقلی ایک مشروط میکانزم ہے۔ عوامی ذخیرہ اور کلیئرنگ کی معلومات یہ نہیں بتاتی ہیں کہ کون سی کمپنیاں ناکافی قابل استعمال لیکویڈیٹی رکھتی ہیں۔ کمپنی مخصوص نتیجہ کے لیے ثبوت کی ضرورت ہوگی کہ مجموعی ذرائع فراہم نہیں کرتے۔
ذرائع
تحقیق اور ڈیٹا کے ذرائع
سرکاری توانائی کی رپورٹس جسمانی سیاق و سباق قائم کرتی ہیں۔ کلیئرنگ کے دستاویزات ادائیگی کے طریقہ کار کو قائم کرتی ہیں؛ تاریخ دار معلومات اور نگرانی کے نتائج مشاہدہ کردہ مالیاتی بنیاد قائم کرتے ہیں۔ PN کی مثالیں اور مشروط منظرنامے علیحدہ شناخت کیے گئے ہیں۔
- ACER. یورپی گیس ہول سیل مارکیٹ میں اہم ترقیات — گیس موسم گرما 2026 اور سردیوں 2026/2027 کا جائزہ. 27 اکتوبر، 2026؛ ذخیرہ 21 اکتوبر تک اپ ڈیٹ کیا گیا۔ ذخیرہ 75%; سردیوں کے آخر کی سطح 28%; طلب اور LNG کی رسد کا سیاق و سباق۔ تاریخ دار جسمانی حالات، نہ کہ موجودہ کمپنی کی لیکویڈیٹی کی پڑھائی۔
- ENTSOG. سردیوں کی فراہمی کی پیش گوئی 2026/27 کے ساتھ موسم گرما 2027 کا جائزہ. 8 اکتوبر، 2026؛ 1 اکتوبر کی ابتدائی حالتیں۔ مشروط LNG، ذخیرہ، موسم کے لحاظ سے طلب، اور علاقائی نیٹ ورک کے منظرنامے۔ محدود فراہمی کے معاملات غیر مشروط پیش گوئیاں نہیں ہیں۔
- U.S. Energy Information Administration. ہفتہ وار قدرتی گیس ذخیرہ رپورٹ. 29 اکتوبر، 2026 کو جاری کی گئی؛ ہفتہ 23 اکتوبر کو ختم ہوا۔ 48 ریاستوں میں کام کرنے والی گیس اور 2021–25 کے اوسط کے خلاف علاقائی موازنہ۔ کل اور علاقائی فیصد کے فرق شائع شدہ گول شدہ قیمتیں ہیں۔
- ICE Clear Europe. خطرے کا انتظام. موجودہ صفحہ، 31 اکتوبر، 2026 کو دیکھا گیا۔ روزانہ کی نقدی کی تبدیلی کی تصفیہ، دن کے اندر کالز، ابتدائی مارجن ماڈلز اور اضافی ضروریات؛ کسی فرضی کمپنی کے مارجن کا اقتباس نہیں ہے۔
- ICE Clear Europe. خزانہ اور بینکنگ. موجودہ صفحہ، 31 اکتوبر، 2026 کو دیکھا گیا۔ ادائیگی کی کرنسیاں، ابتدائی مارجن کی اجازت دی گئی کوریج، ہیئر کٹس، تصفیہ اور ادائیگی کا بنیادی ڈھانچہ۔
- ICE Clear Europe. مالی طریقہ کار. ستمبر 2025 کا دستاویز جو فی الحال منسلک ہے؛ 31 اکتوبر، 2026 کو دیکھا گیا۔ کلیئرنگ ممبر کی ادائیگی کی ذمہ داریاں، یقین دہانی شدہ ادائیگی کا نظام، ضمانت کے طریقے، اور آخری تاریخیں۔ کلائنٹ کے انتظامات کو اپنے شرائط کی ضرورت ہوتی ہے۔
- ICE Clear Europe. ریگولیشن — مالی وسائل. 30 ستمبر، 2026 کو بند ہونے کے وقت کے وسائل؛ 31 اکتوبر کو دیکھا گیا۔ فیوچرز اور آپشنز کی ابتدائی مارجن جمع $102,479,329,026، ہیئر کٹس کے بعد اضافی ضمانت شامل ہے۔ سروس کی سطح پر ضمانت کا اسٹاک؛ صرف توانائی کی نقدی کی کالز یا کمپنی کی اضافی لیکویڈیٹی نہیں ہے۔
- EBA, EIOPA اور ESMA. EU مالیاتی نظام میں خطرات اور کمزوریوں پر مشترکہ کمیٹی کی تازہ کاری — خزاں 2026. 23 ستمبر، 2026 کو شائع ہوا۔ زیادہ اشیاء سے متعلق مارجن کالز اور کلیئرنگ کی مقدار کے ساتھ منظم مارکیٹوں کی رپورٹیں۔ تاریخ شدہ نگرانی کی بنیاد، 31 اکتوبر کی زندہ ادائیگی کی فیڈ نہیں ہے۔
- Financial Stability Board. مارجن اور ضمانت کی کالز کے لیے لیکویڈیٹی کی تیاری — حتمی رپورٹ. 10 دسمبر، 2024۔ لیکویڈیٹی کی تیاری، دباؤ کی جانچ، فنڈنگ کی قابل اعتماد اور غیر بینک شرکاء کے لیے ضمانت کے طریقے، بشمول اشیاء کے تاجر۔ پالیسی کی سفارشات؛ اکتوبر 2026 کے نئے ہنگامی اقدام نہیں ہیں۔
- Pattern Nexus. لیکویڈیٹی فریم ورک اور مارکیٹ کی پلمبنگ. عوامی تحقیق کا مرکز، 31 اکتوبر، 2026 کو دیکھا گیا۔ بیلنس شیٹ کی صلاحیت، ضمانت کے بہاؤ، فنڈنگ، اور تصفیہ کے لیے متعلقہ PN فریم ورک۔ تشریحی فریم ورک، توانائی کمپنی کی پریشانی کا آزاد ثبوت نہیں ہے۔
توانائی کی منڈیوں، ضمانت، اور ہیج کو برقرار رکھنے کے لیے درکار نقد پر عوامی تحقیق۔ یہ مضمون مفت دستیاب ہے، بغیر کسی پریمیم یا رجسٹریشن کے دروازے کے۔
Article overview
ایک سردیوں کی قیمت کا جھٹکا ہیج کے جسمانی متبادل کی ادائیگی سے پہلے نقد کی طلب کر سکتا ہے۔ PN اکتوبر کی گیس کے ذخائر، کلیئرنگ کی شرائط، اور ایک کام کیے گئے پروڈیوسر کے مثال کا جائزہ لیتا ہے تاکہ یہ دیکھا جا سکے کہ کس طرح مختلف مارجن، ضمانت، اور مالیاتی ڈیڈ لائنز توانائی کے دباؤ کو منتقل کر سکتی ہیں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
ایف اے اے نے روٹر ڈیٹا کی بھرمار کو فضائی حدود-نیٹ ورک کے دباؤ کے ٹیسٹ میں تبدیل کر دیا۔
ایف اے اے کا کہنا ہے کہ اس کی ابتدائی تحقیقات میں یہ بات سامنے آئی ہے کہ وراثتی آلات غیر مستحکم ہو گئے جب ڈیٹا نے اس کے ایف ٹی آئی نیٹ ورک …
2 shared topics, same research avenue.
یونائیٹڈ ہول سیل مارگیج: ڈیویڈنڈ میں کمی، ایشبیا کا ڈھانچہ، اوکٹری، اور UWMC میں حقیقی خطرہ
میں نے UWM کی ہنگامی صورتحال کو ملکیت کے ڈھانچے سے باہر کی طرف دوبارہ تعمیر کیا: کس نے واقعی تقسیمات حاصل کیں، منافع کی معطلی کیا رکھتی ہے،…
2 shared topics, same research avenue.
آٹو ریپوز نئے فورکلوژرز ہیں: گھریلو دباؤ کا اشارہ جسے مارکیٹ نظر انداز کرتی رہتی ہے
ریپوسیشنز بڑھ رہے ہیں، سب پرائم ڈیلیکنسیز سائیکل کی بلند ترین سطح پر پہنچ رہی ہیں، اور قرض کی شرائط مسلسل بڑھ رہی ہیں۔ یہ پہیہ پر چھپی ہوئی…
2 shared topics, same research avenue.
سلور کی قیمت $90: منٹ کی قیمت میں تبدیلی، ریٹیل کی حدود، اور جسمانی سپلائی کا جھٹکا
سلور نے صرف $90+ کو نہیں چھوا—یہ تقسیم کی سطح پر پہنچ گیا۔ امریکہ کی منٹ کی دوبارہ قیمت لگانے کی وارننگ، "دستیاب نہیں" گرڈز، مجاز خریدار کی…
2 shared topics, same research avenue.
نیا سال 2026 مبارک: شرح سود میں کمی، پیداوار کنٹرول، اثاثوں کی گردش، اور منظم لیکویڈیٹی کا اگلا مرحلہ
پیٹرن نیکسس 2026 کا منظرنامہ: 4–6 شرح میں کٹوتیاں (100–275 بی پی ایس)، دوسری ششماہی میں سست رفتار نرمی، پیداوار کنٹرول کے بڑھتے ہوئے امکانا…
2 shared topics, same research avenue.
سوشل سیکیورٹی کے قریب آنے والے بحران: اصلاحات کے لیے تجاویز اور ریٹائرمنٹ کی عمر بڑھانے کی تفہیم
سوشل سیکیورٹی اصلاحات ضروری ہیں لیکن اکثر غلط سمجھا جاتا ہے۔ یہ جامع تجزیہ پروگرام کی مالیاتی مسئلے کی میکانکس، پالیسی کی تجاویز کی رینج، م…
2 shared topics, same research avenue.
سب پرائم آٹو، ابھی خریدیں-بعد میں ادائیگی کریں، اور بینک کا دباؤ: صارف کے بیلنس شیٹ کے کنارے پر دراڑیں
4 دسمبر 2025 تک، سب پرائم آٹو قرض لینے والے اور بائے-ناؤ-پے-لیٹر صارفین بڑھتے ہوئے دباؤ کا سامنا کر رہے ہیں۔ یہ پیٹرن نیکسس کی گہرائی میں ت…
2 shared topics.
ECB مالی استحکام کی انتباہ: کیوں قریب صفر CISS خطرناک ہے
ای سی بی نے ابھی مالی استحکام کا انتباہ جاری کیا ہے جبکہ اس کا نظامی دباؤ انڈیکس (CISS) صفر کے قریب ہے۔ یہ رپورٹ وضاحت کرتی ہے کہ ای سی بی …
2 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.