

ین کیری ٹریڈ کو ختم کرنا: 20 ٹریلین ڈالر کا سوال اور آنے والا ڈالر کا جھٹکا
ین کیری ٹریڈ دہائیوں کی عالمی لیکویڈیٹی کے پیچھے چھپی ہوئی لیوریج مشین ہے۔ اب، جب جاپان منفی شرحوں سے باہر نکلتا ہے، تو $20 ٹریلین تک کے لیوریجڈ پوزیشنز کے ختم ہونے کا خطرہ ہے — جس سے مجبوراً لیکویڈی…
Jump to a section
ین کیری ٹریڈ کا انوائنڈ: یہ ڈالر اور عالمی مارکیٹوں کے لیے کیا معنی رکھتا ہے
کیا وہ دوبارہ شرح سود بڑھانے والے ہیں؟
اواخر 2025 تک، مارکیٹیں اس بات پر مرکوز ہیں کہ کیا جاپان کا مرکزی بینک دوبارہ شرح سود بڑھائے گا۔ BoJ نے اپنی ابتدائی معمول پر لانے کی حرکت کے بعد توقف کیا، لیکن پالیسی سازوں نے بار بار اشارہ دیا ہے کہ مزید ایڈجسٹمنٹ کا انحصار پائیدار، تنخواہ سے چلنے والی افراط زر کے ثبوت پر ہے۔ جاپان کے اکتوبر کے مزدوری اور آمدنی کے اعداد و شمار نے تنخواہوں کی ترقی کی رفتار کو برقرار رکھا، جس سے 25 بی پی ایس کی مزید اضافے کی ممکنہ صورت حال زندہ رہی۔
معاشی ماہرین اور تاجروں کی توقع ہے کہ اگر تنخواہ کے طے پانے کے رجحانات برقرار رہیں تو کم از کم ایک اضافی اضافہ ہو سکتا ہے، ممکنہ طور پر دسمبر کی میٹنگ میں۔ تاہم، راستہ ممکنہ طور پر بتدریج رہے گا، کیونکہ BoJ استحکام کو ترجیح دے رہا ہے اور عالمی فنڈنگ مارکیٹوں میں مزید جھٹکے سے بچنے کی کوشش کر رہا ہے۔
اہم بات یہ ہے کہ BoJ مارکیٹوں کی ابتدائی قیمتوں سے سست رفتار کا اشارہ دے رہا ہے، جس نے ین کی عدم استحکام میں اضافہ کیا ہے۔ BoJ کی جانب سے سختی کو تیز کرنے میں ہر ہچکچاہٹ نے ین کی کمزوری کے لیے دروازہ کھولا ہے — اور دوبارہ کیری کی سرگرمی — یہاں تک کہ ساختی افراط زر کے اشارے مضبوط ہو رہے ہیں۔ مختصراً: جاپان ابھی ختم نہیں ہوا، لیکن سختی کی ڈھلوان ہموار ہے، اور وقت کا انحصار ڈیٹا پر ہے۔
عالمی مارکیٹوں کے لیے اس کا مطلب واضح ہے: اب ہر BoJ کی پالیسی میٹنگ اہم ہے۔ ایک تیز راستہ کیری انوائنڈ دباؤ کی ایک اور لہر کو متحرک کر سکتا ہے؛ ایک سست راستہ دوبارہ لیورجنگ کی حوصلہ افزائی کرتا ہے۔ سرمایہ کاروں کو 2026 میں USDJPY، جاپانی ایکویٹیز، اور عالمی لیکویڈیٹی کی حالتوں میں پالیسی سے چلنے والی عدم استحکام کی توقع کرنی چاہیے۔
ین کیری ٹریڈ طویل عرصے سے عالمی لیکویڈیٹی کا خاموش انجن رہا ہے۔ قریب صفر جاپانی سود کی شرحوں پر قرض لے کر اور اس کی آمدنی کو زیادہ منافع بخش غیر ملکی اثاثوں میں سرمایہ کاری کر کے، سرمایہ کاروں نے لیورجڈ پوزیشنز کا ایک وسیع نیٹ ورک بنایا ہے۔ جب جاپانی ین اچانک مضبوط ہوتا ہے، تو یہ پوزیشنز خطرے میں پڑ جاتی ہیں، تاجروں کو ین کے قرضوں کی ادائیگی کرنے اور اپنے غیر ملکی اثاثے بیچنے پر مجبور کرتی ہیں۔ اگست 2024 میں دنیا نے دیکھا کہ بے قاعدہ انوائنڈ کیسا لگتا ہے: جاپان کے مرکزی بینک کی جانب سے ایک غیر متوقع شرح سود میں اضافہ نے ین کو بلند کر دیا اور ٹیکنالوجی کے اسٹاک اور دیگر خطرے کے اثاثوں میں تیز کمی کو متحرک کیا۔
اس بات کو سمجھنے کے لیے کہ خطرات کیا ہیں، یہ مضمون یہ جانچتا ہے کہ کیری ٹریڈ کیسے کام کرتی ہے، یہ واقعی میں کتنی بڑی ہے، انوائنڈ عالمی مارکیٹوں اور امریکی ڈالر کے ذریعے کیسے گونجتا ہے، اور کیوں سنسنی خیز اعداد و شمار—جیسے کہ یہ دعوے کہ انوائنڈ US$20 ٹریلین تک پہنچ سکتا ہے—جانچ پڑتال پر پورا نہیں اترتے۔ ہم یہ بھی جانچتے ہیں کہ عالمی نظام میں ڈالر کا کردار کیسے ترقی پذیر ہے اور کیا گرین بیک سے دوری کی صورت میں واپس لائے گئے ڈالرز اسے مضبوط کر سکتے ہیں۔
اواخر 2025 کی تازہ کاری: اگست 2024 کا جھٹکا کیری دور کو ختم نہیں کرتا—یہ اسے دوبارہ ترتیب دیتا ہے۔ 2025 کے دوران BoJ محتاط اور ڈیٹا پر منحصر رہا، ین نے مارکیٹوں کے بار بار معمول پر آنے کے وقت کو غلط اندازہ لگانے کے ساتھ جھولے کھائے، اور جب مختلفات برقرار رہیں تو قیاسی ین کی مختصر پوزیشنیں خاموشی سے دوبارہ تعمیر ہو گئیں۔ امریکہ میں، منی مارکیٹ کے بفرز پتلے ہو گئے جب ریورس ریپو کا استعمال صفر کی طرف گرا جبکہ QT اپنے عملی حدود کے قریب پہنچ گیا۔ محفوظ پناہ کی بہاؤ میں ایک نایاب تقسیم ابھری: ڈالر مضبوط رہا حالانکہ سونے نے نئے عروج کو چھوا—کلاسک دباؤ کے نظام کا رویہ جو ایک زیادہ نازک عالمی لیکویڈیٹی کے پس منظر کی نشاندہی کرتا ہے۔
ین کیری ٹریڈ کو سمجھنا
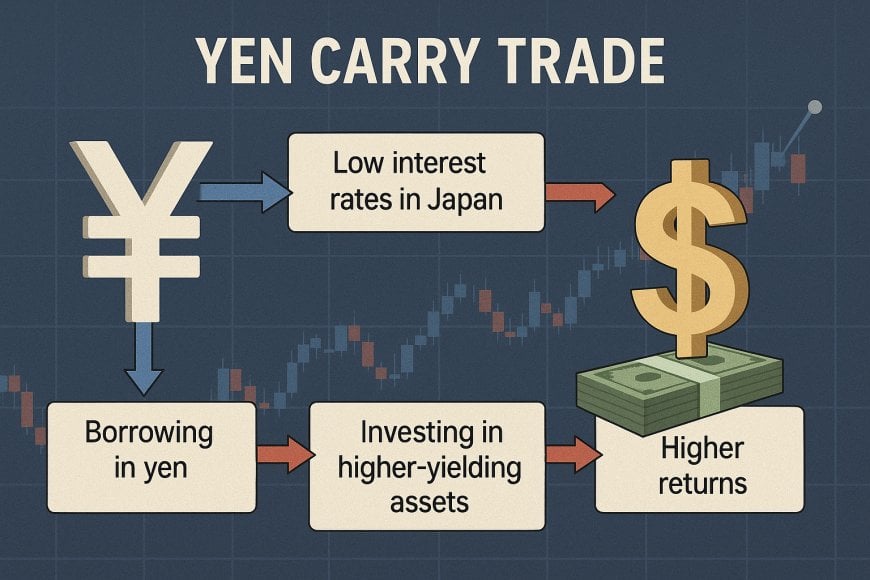
ایک کیری ٹریڈ ایک سرمایہ کاری کی حکمت عملی ہے جو کم سود کی شرح والی کرنسی میں قرض لیتی ہے اور دوسری کرنسی میں زیادہ منافع بخش اثاثوں میں سرمایہ کاری کرتی ہے۔ جاپان کی انتہائی نرم مالیاتی پالیسی نے ین کو دہائیوں تک سب سے سستی فنڈنگ کرنسی بنا دیا۔ سرمایہ کار قریب صفر قیمت پر ین قرض لے سکتے تھے اور امریکی اسٹاک، ٹریژری بانڈز یا دیگر زیادہ منافع بخش سیکیورٹیز خرید سکتے تھے، سود کی شرح کے فرق کو حاصل کرتے ہوئے۔ چونکہ یہ تجارت اکثر لیورجڈ ہوتی ہے اور فارورڈز اور فیوچرز جیسے مشتقات کا استعمال کرتی ہے، اس لیے ین میں ایک چھوٹی سی حرکت مہینوں کے منافع کو مٹا سکتی ہے۔
عملی طور پر، کیری ٹریڈز ایک مستقل انومالی کا فائدہ اٹھاتی ہیں جسے فارورڈ پریمیم پہیلی کہا جاتا ہے: زیادہ سود کی شرح والی کرنسیوں کا قلیل مدتی میں قدر بڑھنے کا رجحان ہوتا ہے، جس سے کم منافع بخش کرنسیوں میں قرض لینا منافع بخش ہوتا ہے۔ 2020 کی دہائی کے دوران ین کیری ٹریڈ خاص طور پر مقبول ہو گئی کیونکہ فیڈرل ریزرو نے شرحیں تیزی سے بڑھائیں جبکہ جاپان کا مرکزی بینک (BoJ) نے شرحوں کو قریب صفر پر برقرار رکھا۔ جولائی 2024 تک قیاس آرائی کرنے والے ین میں بڑی مختصر پوزیشنیں رکھتے تھے جبکہ امریکی ٹیکنالوجی اسٹاک اور دیگر خطرے کے اثاثوں میں بڑی پوزیشنیں رکھے ہوئے تھے۔
کیری ٹریڈ کا حجم: افسانے کو حقیقت سے الگ کرنا
ین کیری ٹریڈ کا اندازہ لگانا بدنام زمانہ طور پر مشکل ہے کیونکہ یہ بینک کے قرضوں، بانڈ کی سرمایہ کاری اور مشتقات کا احاطہ کرتی ہے۔ سنسنی خیز اعداد و شمار—خاص طور پر یہ وسیع پیمانے پر دہرائی جانے والی بات کہ ین کیری ٹریڈ کا انوائنڈ US$20 ٹریلین تک پہنچ سکتا ہے—اکثر غلط تشریحات سے پیدا ہوتے ہیں۔ حقیقت میں، زیادہ تر قابل اعتبار تخمینے اس سے کہیں کم ہیں:
- بین الاقوامی تصفیے کے بینک (BIS) نے اندازہ لگایا کہ اگست 2024 کی ہلچل کے دوران کل FX کیری ٹریڈ کی نمائش تقریباً ¥40 ٹریلین (تقریباً US$250 بلین) تھی—جو کہ ٹریلین ڈالرز سے بہت کم ہے۔
- رائٹرز نے نوٹ کیا کہ جاپانی بینکوں کی جانب سے قلیل مدتی بیرونی قرضے (تجارت کے لیے ایک تنگ پروکسی) تقریباً US$350 بلین تھے اور جاپان کی غیر ملکی پورٹ فولیو سرمایہ کاری بیرون ملک تقریباً ¥666.86 ٹریلین (~US$4.5 ٹریلین) تھی، جن میں سے زیادہ تر طویل مدتی سرمایہ کاری ہیں نہ کہ لیوریجڈ کیری ٹریڈز۔
- ING کے سرحد پار ین قرضے کے تجزیے سے ظاہر ہوا کہ جاپانی بینکوں کے پاس غیر بینکوں کو تقریباً ¥157 ٹریلین (US$1 ٹریلین) کے غیر ملکی ین کے قرضے تھے، جبکہ ان کے کل ین کی بنیاد پر سرحد پار کے دعوے ¥328 ٹریلین (US$2.2 ٹریلین) تھے۔ یہ اعداد و شمار جائز تجارت اور سرمایہ کاری کی مالی اعانت کو شامل کرتے ہیں اور اس لیے ممکنہ طور پر قیاس آرائی کی کیری ٹریڈز کو زیادہ ظاہر کرتے ہیں۔
- ASEAN+3 میکرو اکنامک ریسرچ آفس (AMRO) نے رپورٹ کیا کہ غیر بینک قرض داروں کو ین کی بنیاد پر قرضے 2024 کے وسط تک تقریباً ¥41 ٹریلین تک پہنچ گئے اور کہ غیر ملکی مالیاتی مراکز کے لیے ین کے دعوے تقریباً US$579 بلین تھے۔
- تجزیہ کار جیفری کلینٹوپ نے BIS کے اعداد و شمار کا استعمال کرتے ہوئے اندازہ لگایا کہ مارچ 2024 تک ین میں غیر ملکی قرضے تقریباً US$1 ٹریلین (145 ٹریلین ین) تھے، جو یہ ظاہر کرتا ہے کہ کوئی بھی درمیانی مدت کی واپسی سینکڑوں بلین میں ماپی جائے گی، نہ کہ ٹریلینز میں۔
- فنانشل اسٹڈی ایسوسی ایشن گروننگن نے نوٹ کیا کہ جاپانی بینکوں کے غیر ملکی قرضے US$1 ٹریلین تک پہنچ گئے اور جاپان کی خالص بین الاقوامی سرمایہ کاری کی حیثیت ¥487 ٹریلین (~US$3.3 ٹریلین) تھی۔ تاہم، ان میں سے زیادہ تر غیر ملکی سرمایہ کاری بینکوں، پنشن اور انشورنس کمپنیوں کی طویل مدتی ہولڈنگز ہیں نہ کہ لیوریجڈ کیری ٹریڈز۔
- 2007 میں، جاپان کے اعلیٰ مالیاتی سفیر نے اندازہ لگایا کہ کیری ٹریڈ میں 10–20 ٹریلین ین (US$85–170 بلین) شامل تھے—جو کہ آج کل اکثر گردش کرنے والے US$20 ٹریلین کے اعداد و شمار سے بہت دور ہے۔
- ایک سول سروس اسٹڈی گائیڈ سے پھیلائی جانے والی ایک دعویٰ کہ کیری ٹریڈ "US$20 ٹریلین سے زیادہ" ہے، جاپان کی کل غیر ملکی سرمایہ کاری کو لیوریجڈ کیری ٹریڈز کے ساتھ ملاتی ہے اور اس کی حمایت کرنے کے لیے کوئی بنیادی ماخذ نہیں ہے۔
یہ تخمینے یہ تجویز کرتے ہیں کہ ین کیری ٹریڈ، اگرچہ بڑی ہے، ممکنہ طور پر سینکڑوں بلین سے لے کر شاید چند ٹریلین ڈالرز میں ہے—نہ کہ ان سنسنی خیز سرخیوں کے ذریعے اشارہ کردہ ٹریلینز میں۔
2024 کی واپسی اور مارکیٹ پر اثرات
31 جولائی 2024 کو موڑ آیا جب BoJ نے مارکیٹوں کو حیران کن طور پر اپنی پالیسی کی شرح کو 0.25% تک بڑھا دیا—یہ مالیاتی بحران کے بعد اس کا پہلا اہم اضافہ تھا۔ اسی وقت، ایک کمزور امریکی ملازمتوں کی رپورٹ اور سخت BoJ کی رہنمائی نے ین کو ڈالر کے مقابلے میں تقریباً 14% اوپر لے جانے کے لیے مل کر کام کیا۔ قیاس آرائی کی پوزیشننگ راتوں رات پلٹ گئی: ین کے خلاف شرط لگانے والے فیوچر معاہدے چند دنوں میں آدھے ہو گئے اور ابتدائی اگست تک تقریباً فلیٹ ہو گئے۔
ین کی تیز قدر نے سرمایہ کاروں کو لیوریجڈ ٹریڈز کو ختم کرنے پر مجبور کیا۔ کیونکہ بہت سی کیری ٹریڈز کو امریکی ٹیکنالوجی اسٹاک میں طویل پوزیشنوں کی مالی اعانت کے لیے استعمال کیا گیا تھا، نیس ڈیک-100 انڈیکس تقریباً 13% گر گیا۔ مارجن کالز نے ایک مہلک چکر کو جنم دیا کیونکہ تاجروں نے ڈالر بیچے اور ین واپس خریدا، جس نے ین کو مزید مضبوط کیا اور عالمی ایکوئٹیز پر دباؤ ڈالا۔ S&P 500 میں 3% کی کمی آئی اور جاپان کا نکی 12% سے زیادہ گر گیا، جو 1987 کے بعد سے اس کی سب سے بڑی ایک دن کی کمی ہے۔
جیفری کلینٹوپ اس تسلسل کو "وسیع پیمانے پر مارجن کال" کے طور پر بیان کرتے ہیں جہاں مجبوراً فروخت مختلف اثاثوں کی کلاسز میں پھیل گئی۔ بین الاقوامی مالیاتی فنڈ نے نوٹ کیا کہ لیوریجڈ ین کیری ٹریڈز کی واپسی نے اسٹاک مارکیٹوں میں فروخت کو بڑھا دیا اور یہ اجاگر کیا کہ خطرے سے بچنے کے واقعات کتنی تیزی سے اتار چڑھاؤ کو بڑھا سکتے ہیں۔ یہ واقعہ یہ بھی واضح کرتا ہے کہ عالمی مارکیٹیں کتنی باہمی جڑی ہوئی ہیں: جاپان میں ایک گھریلو پالیسی کی تبدیلی نے ٹوکیو سے نیو یارک تک لہریں پیدا کیں۔
ین کیری ری سیٹ (Q4 2024 → 2025)
صدمے کے بعد، کیری غائب نہیں ہوا—یہ منتقل ہو گیا۔ جیسے ہی BoJ نے تدریجی اور اختیاری طریقہ کار پر زور دیا، شرح کے فرق اتنے وسیع رہے کہ ین میں لیوریجڈ فنڈنگ نئے جیبوں اور ڈھانچوں میں دوبارہ تشکیل پا سکے۔ ین کی طاقت کے ادوار نے حربی خطرے کو کم کرنے پر مجبور کیا، لیکن مایوس کن سختی کی رفتار نے ین کو دوبارہ کمزور کر دیا، دوبارہ مشغول ہونے کی دعوت دی۔ جاپانی پنشن اور انشورنس کمپنیوں نے مارجن پر ایڈجسٹ کیا بجائے اس کے کہ مکمل طور پر واپس لیں، اور جاپانی کارپوریٹ نے جب ہیجڈ ریٹرن نے داخلی رکاوٹوں کو عبور کیا تو بیرون ملک سرمایہ لگانا جاری رکھا۔ خالص اثر: "بھری ہوئی اور مطمئن" سے "چلتے پھرتے اور زیادہ حربی" کی طرف ایک ری سیٹ، جس میں پوزیشننگ پالیسی کے واقعات کے گرد تیزی سے پلٹ رہی ہے۔
2025 کی مالی اعانت اور محفوظ پناہ گاہ کی حرکیات
جبکہ فرنٹ اینڈ بفرز پتلے ہیں، معمولی دباؤ ڈالر کی مالی اعانت کے پھیلاؤ اور بنیاد میں زیادہ تیزی سے ظاہر ہوتا ہے۔ ٹریژری بل کی فراہمی اور ریزرو کی حرکیات اب خطرے کی بھوک میں منتقل ہو رہی ہیں جس میں 2023–2024 کے مقابلے میں کم گداز ہے۔ یہ ین کیری کی واپسی کے لیے اہم ہے: مجبوراً کم لیوریجنگ اس وقت متاثر کر سکتی ہے جب ڈالر پہلے ہی تصفیے اور مارجن کے لیے طلب میں ہوں، اس طرح ڈالر کی حمایت کرتے ہوئے جب خطرہ فروخت ہو رہا ہو۔
درمیان میں، محفوظ پناہ گاہ کے بہاؤ دو حصوں میں تقسیم ہو گئے ہیں۔ ڈالر اپنی تصفیے کی اہمیت کو برقرار رکھتا ہے، لیکن سونا "اعتماد کی انشورنس" کا بڑا حصہ حاصل کر رہا ہے۔ دونوں کو ایک ساتھ دیکھنا ان نظاموں کی ایک علامت ہے جہاں پالیسی اور جغرافیائی جھٹکے زیادہ کثرت سے آتے ہیں۔ عملی طور پر، یہ مرکب ایک طرفہ ڈالر کے زوال کے امکانات کو کم کرتا ہے چاہے کچھ وطن واپسی ہو، جبکہ ان اثاثوں کے لیے دم کی خطرات کو زندہ رکھتا ہے جنہوں نے سستے ین کی مالی اعانت سے سب سے زیادہ فائدہ اٹھایا۔
ڈالر اور عالمی مارکیٹوں کے لیے مضمرات
ین کی کیری ٹریڈ امریکی ڈالر کے لیے اہم ہے کیونکہ قرضے لیے گئے ین اکثر امریکی اثاثوں کی خریداری کے لیے استعمال ہوتے ہیں۔ جب جاپانی سرمایہ کار فنڈز واپس لاتے ہیں، تو وہ امریکی اسٹاک اور بانڈز بیچ دیتے ہیں، جس سے امریکی پیداوار پر اوپر کی طرف دباؤ پڑتا ہے۔ شوا ب سینٹر فار فنانشل ریسرچ نے مشاہدہ کیا کہ اگر جاپانی پیداوار میں اضافہ جاری رہتا ہے، تو بینک، پنشن اور انشورنس کمپنیاں بتدریج پیسے واپس لانے کا فیصلہ کر سکتی ہیں، جس سے ممکنہ طور پر امریکی پیداوار میں اضافہ ہو سکتا ہے۔ تاہم، شوا ب کے تجزیہ کاروں نے یہ بھی نوٹ کیا کہ پوزیشننگ میں تبدیلی آئی ہے: قیاس آرائیاں اب ین کے حق میں ہیں اور واپسی کا عمل سست ہونے کا امکان ہے، جس سے اچانک مجبوراً فروخت ہونے کا خطرہ کم ہو جاتا ہے۔
کرنسی کی حرکیات بھی اہم ہیں۔ خطرے سے بچنے کے دوران دنیا بھر کے سرمایہ کاروں کو اپنے واجبات کی ادائیگی کے لیے ڈالرز کی تلاش ہوتی ہے۔ 2008 کے بحران کے بعد، آربٹریج کی حدود نے آن شور اور آف شور ڈالر مارکیٹوں کو تقسیم کر دیا؛ دباؤ کے وقت غیر ملکی قرض داروں کے لیے ڈالر حاصل کرنا مشکل ہو جاتا ہے، جس سے کوریڈ انٹرسٹ پیریٹی میں انحراف بڑھتا ہے۔ ڈلاس فیڈ وضاحت کرتا ہے کہ یہ کمی قرض داروں کو اسپاٹ مارکیٹ میں ڈالر خریدنے پر مجبور کرتی ہے، جس سے ڈالر کی قیمت بڑھ جاتی ہے۔ دوسرے الفاظ میں، کیری ٹریڈ کا انحلال متضاد طور پر ڈالر کو مضبوط کر سکتا ہے کیونکہ سرمایہ کار اپنے اثاثوں کو اس کرنسی میں تبدیل کرنے کے لیے دوڑتے ہیں جس کی انہیں ڈالر کی واجبات کی ادائیگی کے لیے ضرورت ہوتی ہے۔
اس لیے اگست 2024 کا واقعہ دو اسباق پیش کرتا ہے۔ پہلے، ین کی طاقت کیری ٹریڈز کے ہجوم ہونے پر امریکی خطرے کے اثاثوں میں فروخت کا باعث بن سکتی ہے۔ دوسرے، مارکیٹ کے دباؤ کے دوران، ڈالر اکثر اس لیے بڑھتا ہے کیونکہ یہ دنیا کی ڈیفالٹ فنڈنگ کرنسی رہتا ہے—چاہے دباؤ جاپان سے ہی کیوں نہ ہو۔
مستقبل کے منظرنامے اور افسانوں کی حقیقت
جاپان کے بیرونی اثاثوں کے حجم کے پیش نظر—بینک، پنشن اور انشورنس کمپنیاں بیرون ملک اسٹاک اور بانڈز میں ٹریلین ڈالر رکھتی ہیں—ین کی کیری ٹریڈ کا انحلال مہینوں یا سالوں تک جاری رہ سکتا ہے۔ تاہم، یہ خیال کہ مکمل انحلال 20 ٹریلین امریکی ڈالر کے برابر ہوگا، بے بنیاد ہے۔ قیاس آرائی کی کیری ٹریڈز کے زیادہ تر قابل اعتبار تخمینے 250 بلین سے 1–2 ٹریلین امریکی ڈالر کے درمیان ہیں۔ یہاں تک کہ اگر تمام ین کی قیمت والے قرضے ایک ساتھ واپس کیے جائیں، تو یہ عالمی مالیاتی مارکیٹوں کے مقابلے میں اب بھی ایک ترتیب میں چھوٹا ہوگا۔
مارکیٹیں پہلے ہی ایڈجسٹ ہو چکی ہیں۔ قیاس آرائیاں اب ین کے حق میں خالص ہیں، جو مزید BoJ کی سختی کی توقعات کی عکاسی کرتی ہیں۔ جاپانی ادارے کچھ فنڈز واپس لا سکتے ہیں جب کہ مقامی پیداوار بڑھتی ہے، لیکن ان کے ایسا کرنے کا امکان بتدریج زیادہ ہے۔ اگر اتار چڑھاؤ دوبارہ بڑھتا ہے، تو BoJ اور جاپان کی وزارت خزانہ کے پاس ایسے اوزار ہیں—جیسے مقداری سختی کو سست کرنا یا بانڈ کی جاری کردہ مقدار کو کم کرنا—جو دباؤ کو کم کر سکتے ہیں۔ اس لیے، اگست 2024 کی افراتفری کا دوبارہ ہونا ممکن ہے لیکن ناگزیر نہیں۔
ڈالر کا عالمی کردار اور ڈالرائزیشن کے دباؤ
امریکی ڈالر بین الاقوامی مالیاتی نظام کا مرکزی ستون ہے۔ فیڈرل ریزرو کی 2025 کی رپورٹ کے مطابق، ڈالر نے 2024 میں تقریباً 58% عالمی غیر ملکی زرمبادلہ کے ذخائر میں حصہ ڈالا—جو 2001 میں 72% سے کم ہے لیکن 2022 کے بعد بنیادی طور پر غیر تبدیل شدہ ہے۔ یورو کا حصہ تقریباً 20% اور ین کا حصہ 6% تھا۔ رپورٹ میں یہ بھی نوٹ کیا گیا کہ ذخائر میں سونے کا حصہ بنیادی طور پر سونے کی قیمتوں میں اضافے کی وجہ سے بڑھا ہے نہ کہ ڈالر کی ہولڈنگز میں تیز کمی کی وجہ سے۔ غیر ملکی سرمایہ کاروں نے 2025 کے اوائل میں تقریباً 9 ٹریلین امریکی ڈالر کی مارکیٹ ایبل امریکی ٹریژری سیکیورٹیز رکھیں۔
چیتھم ہاؤس مشاہدہ کرتا ہے کہ ڈالر اب بھی تجارتی تصفیے اور سرحد پار مالیات میں غالب کردار ادا کرتا ہے۔ جبکہ 2014 میں غیر ملکیوں کے پاس امریکی حکومت کے قرضے کا حصہ تقریباً 50% سے کم ہو کر 2025 تک ایک تہائی رہ گیا ہے، حالیہ آمدنی کے اہم محرکات مرکزی بینک نہیں بلکہ نجی سرمایہ کار رہے ہیں۔ یہ ایک اہم نکتہ کو اجاگر کرتا ہے: ڈالر کی طاقت اس کے ذخیرہ اثاثے کے طور پر کردار میں کم اور امریکی اقتصادی ترقی اور اعلی پیداوار کی کشش میں زیادہ ہے۔ "ڈالرائزیشن" کی باتوں کے باوجود، رائٹرز نے 2025 میں رپورٹ کیا کہ غیر ملکی مرکزی بینکوں نے امریکی ٹریژری خریدنا جاری رکھا، اور ڈالر کے اثاثوں سے اچانک دور جانے کے کوئی شواہد نہیں تھے۔
ڈالر کے ذخائر میں حصے کی سست کمی تنوع کی عکاسی کرتی ہے نہ کہ مکمل تبدیلی کی۔ اسی وقت، سرمایہ کار سونے اور چھوٹی کرنسیوں میں زیادہ سرمایہ لگا رہے ہیں۔ یہ رجحانات دہائیوں میں ڈالر کے "بے حد فوائد" کو کم کر سکتے ہیں لیکن اچانک زوال کا باعث بننے کا امکان نہیں ہے۔
کیا واپس لائے گئے ڈالر ڈالر کو بڑھا سکتے ہیں؟
ایک مقبول دلیل یہ ہے کہ اگر غیر ملکی ڈالر اور ڈالر کی قیمت والے اثاثوں کی نمائش کو کم کرتے ہیں، تو وہ ڈالر "گھر" واپس آئیں گے اور اس طرح ڈالر کی قیمت میں اضافہ کریں گے۔ حقیقت زیادہ پیچیدہ ہے۔ جب بین الاقوامی سرمایہ کار امریکی اثاثے بیچتے ہیں اور حاصل کردہ رقم کو اپنے گھریلو کرنسیوں میں واپس لاتے ہیں، تو وہ مؤثر طریقے سے ڈالر بیچ رہے ہیں، جو طلب کو کم کر کے ڈالر کو کمزور کرتا ہے۔ مثال کے طور پر، شروڈرز کے تجزیہ کاروں نے نوٹ کیا کہ اگر امریکی ترقی میں کمی آتی ہے اور افراط زر بلند رہتا ہے، تو بین الاقوامی سرمایہ کار گھریلو مارکیٹوں میں اثاثے واپس لا سکتے ہیں، جس سے ڈالر کی طلب میں کمی آتی ہے۔ اس منظرنامے میں، سونے جیسے دیگر دفاعی اثاثے ڈالر سے مارکیٹ کا حصہ لے سکتے ہیں۔
تاہم، واپسی کا عمل خالی جگہ میں نہیں ہوتا۔ عالمی خطرے سے بچنے کے واقعات—جیسے اگست 2024 کی کیری ٹریڈ کا انحلال—اکثر ڈالرز میں محفوظ پناہ گزینی کے بہاؤ کو متحرک کرتے ہیں۔ کوریڈ انٹرسٹ پیریٹی میں انحراف اور تقسیم شدہ ڈالر مارکیٹیں ایسی کمی پیدا کر سکتی ہیں جو ڈالر کو اوپر کی طرف دھکیلتی ہیں۔ اس طرح، واپسی کے بہاؤ محفوظ پناہ گزینی کی طلب کے ساتھ ہم آہنگ ہو سکتے ہیں، جس کے تبادلے کی شرح پر متضاد اثرات ہوتے ہیں۔
مزید برآں، بیرون ملک رکھے گئے ڈالر بڑی حد تک امریکی بینکوں اور خزانے کی سیکیورٹیز کے واجبات ہیں؛ جب غیر ملکی مالکان ان اثاثوں کو بیچتے ہیں تو ملکی سرمایہ کار انہیں خرید سکتے ہیں۔ ملکی لیکویڈیٹی اور زر مبادلہ کی شرحوں پر خالص اثر مالیاتی پالیسی، سود کی شرحوں کے فرق، اور سرمایہ کاروں کے جذبات پر منحصر ہے۔ اس بات کے کم شواہد ہیں کہ واپس لائے گئے ڈالر خود بخود کرنسی کو مضبوط کریں گے۔ مجموعی طور پر، ڈالر سے بتدریج تنوع اختیار کرنا اس کی قدر کو وقت کے ساتھ ساتھ معمولی طور پر کم کرنے کا زیادہ امکان ہے بجائے اس کے کہ یہ ایک ڈرامائی قدر میں اضافہ کا سبب بنے۔
نتیجہ
ین کیری ٹریڈ یہ ظاہر کرتی ہے کہ مالیاتی اختراعات کس طرح پوشیدہ کمزوریوں کو پیدا کر سکتی ہیں۔ چونکہ یہ تجارت یین میں سستا قرض لینے اور بیرون ملک سرمایہ کاری کرنے سے متعلق ہے، اس لیے سود کی شرحوں یا زر مبادلہ کی شرحوں میں اچانک تبدیلیاں سرمایہ کاروں کو اپنی پوزیشنیں ختم کرنے پر مجبور کر سکتی ہیں اور عالمی مارکیٹوں میں ہلچل پیدا کر سکتی ہیں۔ اگست 2024 کا واقعہ یہ دکھاتا ہے کہ اس طرح کی ختم ہونے والی صورتحال امریکی ٹیکنالوجی اسٹاک میں کیسے پھیل سکتی ہے اور ڈالر میں محفوظ پناہ گزینی کے بہاؤ کو متحرک کر سکتی ہے۔
پھر بھی، کیری ٹریڈ کا حجم اکثر مبالغہ آمیز ہوتا ہے۔ قابل اعتبار تخمینے یہ تجویز کرتے ہیں کہ نمائشیں سینکڑوں اربوں میں ہیں نہ کہ دسیوں کھربوں میں، اور جاپانی ادارے ممکنہ طور پر بتدریج سرمایہ واپس لائیں گے۔ دریں اثنا، امریکی ڈالر دنیا کی بنیادی ریزرو کرنسی ہے حالانکہ اس کے سرکاری ذخائر میں اس کا حصہ آہستہ آہستہ کم ہو رہا ہے۔ ڈالرائزیشن کا عمل بتدریج، کئی دہائیوں پر محیط ہے، اور اس بات کے کم شواہد ہیں کہ واپس لائے گئے ڈالر کرنسی کی قدر میں اچانک اضافہ کا سبب بنیں گے۔
سرمایہ کاروں کے لیے، اہم سبق خطرے کا انتظام ہے۔ سود کی شرحوں کے فرق، مرکزی بینک کی پالیسیوں اور کرنسی اور ایکویٹی مارکیٹوں میں پوزیشننگ کی نگرانی کریں۔ مختلف کرنسیوں اور اثاثہ کلاسز میں نمائش کو متنوع بنائیں، اور ان کہانیوں کے بارے میں محتاط رہیں جو قابل اعتبار ڈیٹا کے بغیر بڑے پیمانے پر حرکتوں کا وعدہ کرتی ہیں۔ ین کیری ٹریڈ کا ختم ہونا بے چینی پیدا کر سکتا ہے، لیکن اس کی حقیقی پیمائش اور میکانکس کو سمجھنا اس کو تناظر میں رکھنے میں مدد کرتا ہے۔
Article overview
ین کیری ٹریڈ دہائیوں کی عالمی لیکویڈیٹی کے پیچھے چھپی ہوئی لیوریج مشین ہے۔ اب، جب جاپان منفی شرحوں سے باہر نکلتا ہے، تو $20 ٹریلین تک کے لیوریجڈ پوزیشنز کے ختم ہونے کا خطرہ ہے — جس سے مجبوراً لیکویڈیشنز، عالمی اتار چڑھاؤ، اور واپسی کے بہاؤ کی وجہ سے ممکنہ ڈالر کی اونچائی پیدا ہو سکتی ہے۔ یہ مضمون وضاحت کرتا ہے کہ یہ ختم ہونا کیسے کام کرتا ہے، یہ کیوں اہم ہے، اور کس طرح ڈالرائزیشن کی کہانیاں آنے والے ڈالر کے دباؤ کے ساتھ ٹکراتی ہیں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0
Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
QT ختم ہوتا ہے، لیکویڈیٹی واپس آتی ہے: کیوں 2026 تقریباً یقینی طور پر اگلا بیلنس شیٹ توسیع کا دور ہوگا
کوانٹیٹیٹو ٹائٹننگ یکم دسمبر کو ختم ہو رہا ہے، اور پلمبنگ یہ ظاہر کرتی ہے کہ ریزرو پہلے ہی کمی کے قریب ہیں۔ یہ مضمون وضاحت کرتا ہے کہ 2026 …
یونائیٹڈ ہول سیل مارگیج: ڈیویڈنڈ میں کمی، ایشبیا کا ڈھانچہ، اوکٹری، اور UWMC میں حقیقی خطرہ
میں نے UWM کی ہنگامی صورتحال کو ملکیت کے ڈھانچے سے باہر کی طرف دوبارہ تعمیر کیا: کس نے واقعی تقسیمات حاصل کیں، منافع کی معطلی کیا رکھتی ہے،…
دو (یا تین) رفتار کی معیشت: خودکاری ترقی کو توڑ رہی ہے — کیوں MMT طرز کے اوزار ناگزیر ہو جاتے ہیں
مہنگائی کم ہو رہی ہے، کرایے کم ہو رہے ہیں، بے روزگاری میں اضافہ ہو رہا ہے—پھر بھی پیداواریت بڑھ رہی ہے۔ خودکاری معیشت کو فاتحین اور خودکار …
نیا سال 2026 مبارک: شرح سود میں کمی، پیداوار کنٹرول، اثاثوں کی گردش، اور منظم لیکویڈیٹی کا اگلا مرحلہ
پیٹرن نیکسس 2026 کا منظرنامہ: 4–6 شرح میں کٹوتیاں (100–275 بی پی ایس)، دوسری ششماہی میں سست رفتار نرمی، پیداوار کنٹرول کے بڑھتے ہوئے امکانا…
سوشل سیکیورٹی کے قریب آنے والے بحران: اصلاحات کے لیے تجاویز اور ریٹائرمنٹ کی عمر بڑھانے کی تفہیم
سوشل سیکیورٹی اصلاحات ضروری ہیں لیکن اکثر غلط سمجھا جاتا ہے۔ یہ جامع تجزیہ پروگرام کی مالیاتی مسئلے کی میکانکس، پالیسی کی تجاویز کی رینج، م…
مندی بحران نہیں ہے — یہ محرک ہیں
مندیان کوئی آفت نہیں ہیں — یہ جدید ڈالر کے نظام کو سکڑنے سے لیکویڈیٹی کی توسیع کی طرف پلٹنے والا میکانیکی محور ہیں۔ یہ جانچنا کہ کیوں قیامت…
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.