

GoGoGadget 10-Year: کیوں پیداوار شرح میں کمی کے دوران بڑھ رہی ہے
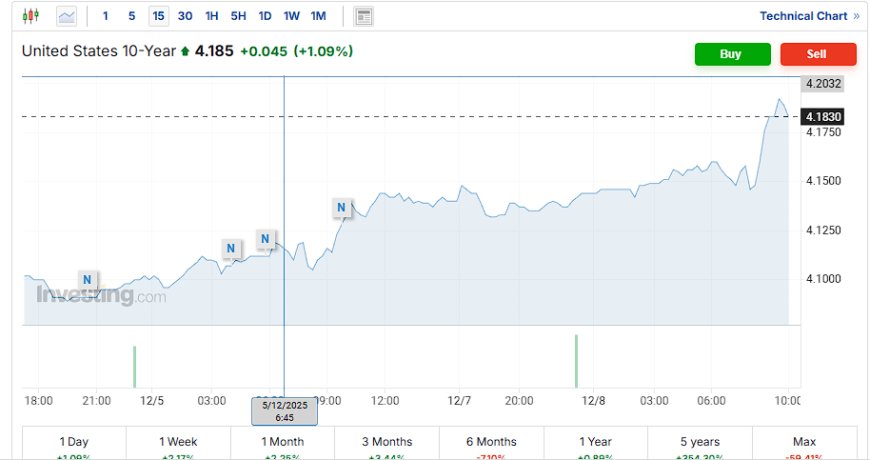
امریکی 10 سالہ بانڈ نے 4.15% زون سے اوپر جانے میں کامیابی حاصل کی ہے حالانکہ فیوچر ایک قریباً یقینی فیڈ کی شرح میں کمی کی قیمت لگا رہے ہیں۔ یہ پیٹرن نیکسس کی خرابی وضاحت کرتی ہے کہ طویل مدتی پیداوار …
Jump to a section
ترتیب: 10 سالہ بمقابلہ فیڈ کی کمی کے امکانات
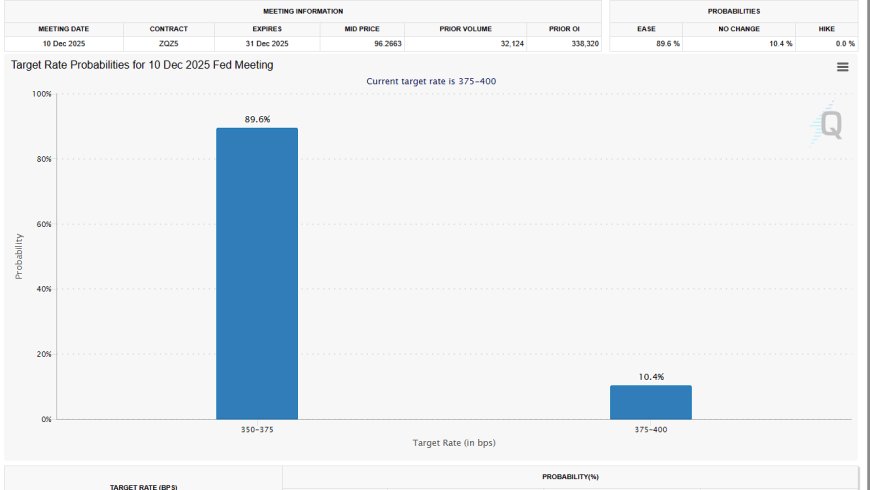
اسکرین پر، یہ سادہ لگتا ہے: امریکی 10 سالہ پیداوار 4.15% زون سے اوپر جا رہی ہے جسے میں نے ہفتوں سے گھیر رکھا ہے، اور اسی وقت، فیڈ فنڈز کے فیوچرز کی قیمت تقریباً 90% کمی کی ممکنہ قیمت لگا رہے ہیں آنے والے FOMC اجلاس میں۔
زیادہ تر لوگوں کے لیے، یہ ایک تضاد کی طرح لگتا ہے: "اگر فیڈ کمی کر رہا ہے، تو کیا طویل پیداوار کی شرحیں نیچے نہیں آنا چاہئیں؟" یہ نصابی کتاب کا، لکیری ذہنی ماڈل ہے: مرکزی بینک آسانی پیدا کرتا ہے → مارکیٹ کی پیداوار نیچے جاتی ہے → نرم لینڈنگ کی کنفیٹی چھت سے گرتی ہے۔
لیکن ہم نصابی کتاب کی سرزمین میں نہیں ہیں۔ ہم لیکویڈیٹی کے چکر کے آخری مرحلے میں ہیں جہاں پالیسی اور پلمبنگ ہم آہنگ نہیں ہیں۔ جب 10 سالہ پیداوار متوقع کمی کی طرف بڑھتی ہے، تو مارکیٹ الجھن میں نہیں ہے - یہ چلا رہی ہے: “آپ کی کمی نیچے موجود ساختی مسئلے کو حل نہیں کرے گی۔”
سطح پر: یہ کیوں "غلط" لگتا ہے
آئیے وضاحت کرتے ہیں کہ اوسط سرمایہ کار اسے بے وقوفی کیوں سمجھتا ہے:
- وہ ایک واحد ڈائل کے لحاظ سے سوچتے ہیں: "شرح سود" جس پر فیڈ کنٹرول رکھتا ہے۔
- وہ فرض کرتے ہیں کہ شرح میں کمی ہمیشہ مثبت ہوتی ہے اور ہمیشہ پیداوار کو نیچے لاتی ہے۔
- وہ بانڈ مارکیٹ کو ایک موڈ رنگ کی طرح سمجھتے ہیں، نہ کہ پلمبنگ کے خاکے کی طرح۔
اس دنیا میں، 10 سالہ پیداوار کی شرحیں کمی کے امکانات کے ساتھ بڑھتی ہوئی نظر آتی ہیں جیسے مارکیٹ "نظر انداز" کر رہی ہے یا فیڈ سے "اختلاف" کر رہی ہے۔ تب تبصرہ جذبات کی طرف مڑ جاتا ہے: مارکیٹ "مکینیکل"، "مایوس"، "الجھن میں"، یا "غیر منطقی" ہے۔
میرا فریم ورک مختلف ہے۔ میں یہ فرض نہیں کرتا کہ مارکیٹ جذباتی ہے؛ میں یہ فرض کرتا ہوں کہ یہ ایک کثیر متغیر مساوات حل کرنے کی کوشش کر رہی ہے جس میں ضمانت، ذخائر، اجراء، اور ایک کریڈٹ نظام شامل ہے جس میں اب AI دور کی سرمایہ کی ضروریات بھی شامل ہیں۔
سطح کے نیچے: پلمبنگ، نفسیات نہیں
جب آپ کہانیاں ہٹا دیتے ہیں، تو یہاں 10 سالہ پیداوار کے لیے تین چیزیں اہم ہیں:
- ضمانت کی طلب اور رسد: نظام کو کتنی اعلیٰ معیار کی ضمانت کی ضرورت ہے بمقابلہ کتنی جاری کی جا رہی ہے۔
- ذخائر کی کمی: ہم مؤثر ذخائر کی "فرش" کے کتنے قریب ہیں جہاں فنڈنگ مارکیٹس نروس ہو جاتی ہیں۔
- مدت کی پریمیم کی دوبارہ قیمت گذاری: سرمایہ کار طویل مدتی دورانیے کو رکھنے کے لیے کتنی معاوضہ طلب کرتے ہیں ایک شور، لیورڈ دنیا میں۔
دوسرے الفاظ میں: 10 سالہ پیداوار پالیسی کی شرح میں اگلے 25–50 بنیاد پوائنٹس پر ردعمل نہیں دے رہی۔ یہ اس نظام کی ساخت پر ردعمل دے رہی ہے جو اگلی دہائی میں موجود ہوگی: بھاری ٹریژری کی رسد، AI سے چلنے والی کیپیکس، آبادیاتی دباؤ، اور ایک غیر حل شدہ QT کی نشانی۔
اہم خیال: فیڈ فرنٹ اینڈ کا انتظام کرتا ہے۔ نظام بیک اینڈ کا انتظام کرتا ہے۔ جب یہ دونوں الگ ہو جاتے ہیں، تو بیک اینڈ جیتتا ہے - کیونکہ یہی وہ جگہ ہے جہاں ضمانت اور حقیقی فنڈنگ موجود ہے۔
QT کی دیوار، ذخائر، اور مدت کی پریمیم کی واپسی
یہ 10 سالہ پیداوار کی حرکت کسی خلا میں نہیں ہے۔ یہ ان سب چیزوں کے اوپر ہے جن کے بارے میں میں نے لکھا ہے:
- QT اپنے میکانیکی دیوار کو چھو رہا ہے۔ جیسے جیسے بیلنس شیٹ کی کمی ذخائر کو فرش کی طرف دھکیلتی ہے، نظام ایک ایسی دنیا کی قیمت لگانا شروع کرتا ہے جہاں لیکویڈیٹی کی رکاوٹیں ظاہر ہوتی ہیں چاہے پالیسی کی شرح کو نیچے دھکیلا جا رہا ہو۔
- اسٹینڈنگ ریپو کی سہولت (SRF) حاشیہ کی پشت پناہی بن رہی ہے۔ جب یہ ہوتا ہے، تو مارکیٹ سمجھتی ہے کہ ہم "ہم مزید سختی نہیں کر سکتے بغیر کچھ توڑنے" کی حد کے قریب ہیں۔
- مدت کی پریمیم دوبارہ ابھرتی ہے۔ ایک دہائی تک، مرکزی بینک طویل مدتی پر اتار چڑھاؤ کو دبانے والے ETF کی طرح عمل کرتے رہے؛ اب وہ ایک ایسی دنیا میں پیچھے ہٹنے کی کوشش کر رہے ہیں جو زیادہ لیورڈ، جغرافیائی طور پر زیادہ نازک، اور زیادہ کیپیکس کی طلب رکھتی ہے (AI، گرڈز، ڈیٹا سینٹرز، توانائی کی دوبارہ وائرنگ)۔
نتیجہ: 10 سالہ بانڈز پابندی کی تجارت شروع کرتے ہیں، نہ کہ FOMC کی آواز۔ کٹوتیوں کے دوران بڑھتی ہوئی پیداوار یہ کہہ رہی ہے: "اگر آپ کٹوتی کر رہے ہیں کیونکہ ترقی اور کریڈٹ کمزور ہو رہے ہیں، لیکن آپ ابھی تک پلمبنگ کو دوبارہ انجینئر نہیں کر رہے، تو میں طویل مدت رکھنے کے لیے زیادہ پیداوار چاہتا ہوں۔"
یہ بالکل وہی ہے جس کی آپ 2026 کی لیکویڈیٹی نظام کی تبدیلی کے قریب آنے پر توقع کریں گے - QT سے کسی نہ کسی شکل کی QE میں منتقلی، جو ممکنہ طور پر ضمانت، بلز، اور ٹوکنائزڈ ریلس کے ذریعے ہو گی۔
فرنٹ اینڈ بمقابلہ بیک اینڈ: "شرح" واقعی کون طے کرتا ہے؟
مالیاتی دنیا میں سب سے بڑی غلط فہمیاں میں سے ایک یہ ہے کہ "فیڈ سود کی شرحیں طے کرتا ہے۔" فیڈ راتوں رات کی شرحوں کے لیے ایک بینڈ طے کرتا ہے۔ باقی سب کچھ ضمانت، خطرہ، اور توقع کا ابھرتا ہوا خاصیت ہے۔
موجودہ ٹیپ میں:
- فرنٹ اینڈ فیڈ اور مستقبل کی منڈیوں کے ذریعے منسلک ہے جو کٹوتیوں کے ایک کافی ہموار، سیاسی طور پر قابل قبول راستے کی قیمت لگاتی ہیں۔
- بیک اینڈ کہہ رہا ہے: "ہمیں یقین نہیں ہے کہ آپ کا گلیڈ راستہ سپلائی، ساختی خسارے، اور اس خطرے کو پورا کرنے کے لیے کافی ہے کہ کچھ ٹوٹنے سے پہلے آپ کٹوتی مکمل کریں گے۔"
اسی لیے 4.15% "گریویٹی زون" سے گزرنا اہم ہے۔ یہ جادو نہیں ہے؛ یہ وہ جگہ ہے جہاں مارکیٹ "ہم آپ کی کہانی پر یقین رکھتے ہیں" سے "ہم اپنی طرف سے مدت کے خطرے کی قیمت لگانے جا رہے ہیں" میں منتقل ہوتی ہے۔
ایک الٹ یا کنگڈ منحنی خطوط جس میں کٹوتیوں کے دوران طویل مدت کی بڑی فروخت شامل ہے، بانڈ مارکیٹ کا عدم اعتماد کا ووٹ ہے: یہ ابھی تک ہنگامہ نہیں ہے، لیکن یہ ایک واضح بیان ہے کہ مفت مدت کی دباؤ کا دور ختم ہو چکا ہے۔
یہ اثاثوں اور حقیقی معیشت کے لیے کیا معنی رکھتا ہے
جب آپ اس کو ہر چیز سے جو میں نے ٹریک کیا ہے جوڑتے ہیں، تو تصویر واضح ہو جاتی ہے:
- ایکویٹیز: اگر مارکیٹ "بغیر خطرے" کے لنگر پر یقین رکھتی ہے تو متعدد کمپریشن کا خطرہ واپس آتا ہے
اہم نقطہ: فیڈ کی کٹوتی خود بخود "آسان حالات" کا مطلب نہیں ہے۔ اگر بیک اینڈ زیادہ پیداوار اور مدت کے پریمیم کے ذریعے سخت ہو رہا ہے، تو مجموعی مالی حالات سخت رہ سکتے ہیں یا مزید سخت ہو سکتے ہیں۔
پیٹرن نیکسس لینس: 2026 لیکویڈیٹی نظام کی تبدیلی
یہ 10 سالہ اقدام ایک بہت بڑے موزیک کا ایک ٹائل ہے جسے میں بنا رہا ہوں: یہ خیال کہ ہم ایک 2026 لیکویڈیٹی سپر سائیکل کی طرف بڑھ رہے ہیں جہاں QT خاموشی سے ختم ہوتا ہے اور QE کا ایک نیا، زیادہ پیچیدہ ورژن ابھرتا ہے۔
اس فریم ورک میں:
- QT مرحلہ وہ سست پیسنا ہے جہاں نظام یہ جانچتا ہے کہ ذخائر کتنی کم جا سکتے ہیں اس سے پہلے کہ پلمبنگ پیچھے ہٹ جائے۔
- منتقلی کا مرحلہ وہ ہے جہاں ہم اب ہیں: پیداوار ایسی چیزیں کرنے لگتی ہے جو پریس کانفرنس کے اسکرپٹ سے میل نہیں کھاتی، ریپو کی سہولیات زیادہ متعلقہ ہو جاتی ہیں، اور دباؤ کناروں پر ظاہر ہوتا ہے (سب پرائم آٹو، کمزور بینک، CRE، دباؤ والے گھرانے)۔
- QE-2026 مرحلہ وہ موڑ ہے: کچھ مجموعہ ذخائر کی انجیکشن، ضمانت کی کارروائیاں، اور ممکنہ طور پر ٹوکنائزڈ ریلس اور اسٹیبل کوائن پلمبنگ کا جو Treasury کمپلیکس کو مائع رکھنے کے لیے ڈیزائن کیا گیا ہے جبکہ یہ ظاہر کرتا ہے کہ ہم اب "QE" نہیں کر رہے ہیں۔
10 سالہ کٹوتیوں کی قیمت لگاتے ہوئے باہر نکلنا ایک کلاسک منتقلی کے مرحلے کا اشارہ ہے۔ یہ مارکیٹ کی طرف سے اس خیال کی پیشگی قیمت ہے کہ پالیسی کو نقطہ حل (کٹوتیاں) سے ساختی حل (پلمبنگ) کی طرف منتقل ہونا پڑے گا۔
سیناریو کا نقشہ اور پلے بک
آپ کو 10 سالہ کی ہر ٹک کی پیش گوئی کرنے کی ضرورت نہیں ہے۔ آپ کو صرف یہ سمجھنے کی ضرورت ہے کہ ہر راستہ وسیع تر نظام کے لیے کیا اشارہ کرتا ہے۔
سیناریو 1: پیداوار میں اضافہ اور پھر واپس آنا
10 سالہ اوپر کی طرف پھٹتا ہے، کریڈٹ اور ایکویٹیز میں دباؤ کے الارم کو متحرک کرتا ہے، اور پھر فیڈ کے تیز یا گہرے آسانی کے راستے کا اشارہ دینے پر گر جاتا ہے اور بیلنس شیٹ میں تبدیلیوں کا اشارہ دیتا ہے۔
یہ آپ کا "چھوٹا حادثہ جس کے بعد بچاؤ" کا راستہ ہے - مختصر، شدید، اور شور والا، لیکن QE-2026 کے نظریے کی حمایت میں سمت میں۔
سیناریو 2: پیداوار کٹوتیوں کے آنے کے باوجود اوپر کی طرف بڑھتی ہے
یہاں، فیڈ کٹوتیوں پر عمل کرتا ہے لیکن QT اور بیلنس شیٹ کے حجم پر اڑ جاتا ہے۔ 10 سالہ پھر بھی اوپر کی طرف بڑھتا رہتا ہے کیونکہ جاری، خسارے، اور مدت کے پریمیم غالب ہوتے ہیں۔ مالی حالات "آسانی" کے باوجود سخت رہتے ہیں۔
یہ لیورڈ کھلاڑیوں کے لیے سب سے خطرناک راستہ ہے، اور وہ راستہ جو بعد میں کسی نہ کسی شکل کے ساختی جواب کو مجبور کرتا ہے - ممکنہ طور پر نئے ضمانتی ٹولز یا ڈیجیٹل ریلس شامل ہیں۔
سیناریو 3: پالیسی کی ہار اور ساختی لیکویڈیٹی کی تبدیلی
اس ورژن میں، فیڈ آخر کار اس بات کا اعتراف کرتا ہے کہ بانڈ مارکیٹ پہلے ہی قیمت لگا رہی ہے - کہ آپ اس سطح کے قرض، جاری، اور AI دور کے کیپیکس کو بغیر کسی زیادہ معاون پلمبنگ کے نظام کے نہیں چلا سکتے۔ QT ختم ہوتا ہے، کچھ نئے مخفف کی سہولت ظاہر ہوتی ہے، اور طویل مدت مستحکم ہوتی ہے جب سرمایہ کاروں کو پیداوار اور بیک اسٹاپ کے ملاپ سے رشوت دی جاتی ہے۔
یہ 2026 لیکویڈیٹی سپر سائیکل کے نقطہ نظر کے ساتھ سب سے صاف فٹ ہے، اور یہی وجہ ہے کہ میں بار بار کہتا ہوں: 10 سالہ پر توجہ دیں، نہ کہ آواز کے ٹکڑوں پر۔
عمومی سوالات: پیداوار اور کٹوتیوں کے بارے میں عام سوالات
“اگر فیڈ کٹوتی کرتا ہے، تو کیا تمام شرحیں نیچے نہیں آنا چاہئیں؟”
ضروری نہیں۔ فیڈ راتوں رات کے بینڈ کو کنٹرول کرتا ہے۔ طویل مدتی پیداوار مارکیٹ کے افکار پر طے ہوتی ہے جیسے مہنگائی، ترقی، سپلائی، خطرہ، اور مدت کا پریمیم۔ اگر مارکیٹ سوچتی ہے کہ کٹوتیاں کمزوری یا فنڈنگ کے دباؤ کی وجہ سے مجبور کی جا رہی ہیں، تو یہ طویل مدت رکھنے کے لیے زیادہ پیداوار کا مطالبہ کر سکتی ہے، خاص طور پر اگر QT اور خسارے جارحانہ رہیں۔
“کیا 10 سالہ شرح میں اضافہ یہ ظاہر کرتا ہے کہ مہنگائی دوبارہ پھٹنے والی ہے؟”
زیادہ 10 سالہ شرح مہنگائی کے خوف کی عکاسی کر سکتی ہے، لیکن اس سیاق و سباق میں، اس حرکت کا بڑا حصہ ساخت کے بارے میں ہے: ضمانت، اجراء، ریزرو کی کمی، اور مدت کا پریمیم۔ یہ کم “مہنگائی کا خوف” ہے اور زیادہ “آپ مجھے اس دورانیے کے خطرے کو لینے کے لیے زیادہ ادا کر رہے ہیں ایک شور والے نظام میں۔”
“کیا یہ صرف مارکیٹ کا فیڈ کے ساتھ ‘اختلاف’ نہیں ہے؟”
یہ کہنا زیادہ درست ہے کہ مارکیٹ ایک مختلف مساوات حل کر رہی ہے۔ فیڈ اگلے ایک یا دو سال کی مہنگائی اور ترقی پر توجہ مرکوز کر رہا ہے۔ 10 سالہ مکمل دہائی کے قرض، آبادیاتی تبدیلی، AI سے چلنے والی سرمایہ کاری، اور پلمبنگ کی پائیداری پر توجہ مرکوز کر رہا ہے۔ جب یہ دونوں نظریات مختلف ہوتے ہیں، تو طویل مدت پہلے دوبارہ قیمت لگاتی ہے۔
“یہ آپ کے 2026 کی لیکویڈیٹی تھیسس سے کیسے جڑا ہوا ہے؟”
QT سے QE-2026 کا پورا فریم ورک اس خیال پر قائم ہے کہ موجودہ بیلنس شیٹ اور ضمانت کی تشکیل پائیدار نہیں ہے۔ طویل مدت کی بڑھتی ہوئی پیداوار کٹوتیوں کے دوران ایک ابتدائی اشارہ ہے کہ مارکیٹ پلمبنگ کے بارے میں بات چیت کرنے پر مجبور کر رہی ہے، نہ کہ صرف پالیسی کی شرحوں کے بارے میں۔ یہ بالکل وہی ہے جس کی آپ نئی لیکویڈیٹی نظام کی طرف جانے کے راستے پر توقع کریں گے۔
“ایک عام شخص کو اس سے کیا سیکھنا چاہیے؟”
اپنی “شرحوں” کی رائے کو صرف فیڈ کی پریس کانفرنسز پر مت رکھیں۔ 10 سالہ اور پلمبنگ: ریزرو، اجراء، ریپو، اور مدت کے پریمیم پر نظر رکھیں۔ جب پیداوار بڑھ رہی ہو جبکہ کٹوتیاں قیمت میں شامل کی جا رہی ہوں، تو نظام آپ کو بتا رہا ہے کہ کچھ گہرا دوبارہ قیمت لگایا جا رہا ہے – اور کہ اگلی بڑی حرکت ممکنہ طور پر ساختی لیکویڈیٹی کے آلات سے آئے گی، نہ کہ صرف فیڈ کے سامنے کے آخر میں ڈائل کو ہلانے سے۔
ذرائع اور مزید مطالعہ
- فیڈرل ریزرو کی مواصلات اور بیلنس شیٹ کے اعداد و شمار۔
- فیڈ فنڈز کے مستقبل اور مارکیٹ کے اشارے والی پالیسی کی امکانات کے اوزار۔
- امریکی خزانہ کی پیداوار کی منحنی خطوط کے اعداد و شمار اور 10 سالہ پیداوار کی تاریخ۔
- پیٹرن نیکسس کا QT کے اختتام، 2026 کی لیکویڈیٹی سپر سائیکل، اور AI دور کی ضمانت کے انجن پر پچھلا کام۔
Article overview
امریکی 10 سالہ بانڈ نے 4.15% زون سے اوپر جانے میں کامیابی حاصل کی ہے حالانکہ فیوچر ایک قریباً یقینی فیڈ کی شرح میں کمی کی قیمت لگا رہے ہیں۔ یہ پیٹرن نیکسس کی خرابی وضاحت کرتی ہے کہ طویل مدتی پیداوار کیوں کمی کے دوران بڑھ سکتی ہے، بانڈ مارکیٹ کی QT، مدت کی پریمیم، اور ضمانت کے دباؤ کے بارے میں کیا اشارہ ہے، اور یہ 2026 کی لیکویڈیٹی نظام کی تبدیلی میں کیسے فٹ بیٹھتا ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
خزانہ طویل بانڈ کی خریداریوں کو پیداوار کنٹرول کے ٹیسٹ میں تبدیل کرتا ہے۔
خزانہ نے کہا ہے کہ وہ 10 سے 20 سال اور 20 سے 30 سال کی نامیاتی کوپن شعبوں میں زیادہ سے زیادہ لیکویڈیٹی سپورٹ خریداریوں کو $2 بلین سے بڑھا ک…
5 shared topics, same research avenue.
ین کا پوشیدہ بیک اسٹاپ: فیمہ، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال ن…
5 shared topics, same research avenue.
سونا درست تھا۔ 10 سال پہلے تھا۔ جنگ کی قیمت نے شرح کے راستے کو تبدیل کر دیا۔
اصل پیٹرن نیکسس سونے کی کال نے ساختی حرکت کو نشانہ بنایا: سونا صرف مہنگائی کی تجارت نہیں کر رہا تھا، بلکہ یہ لیکویڈیٹی، پالیسی کی ناکامی، ا…
5 shared topics, same research avenue.
مارچ اپنے اختتام پر نظام کی درزیں دکھاتا ہے۔
A Pattern Nexus مارچ 2026 کے آخر میں ہارموز، تیل کی قیمتوں میں تبدیلی، لیکویڈیٹی دباؤ، افراط زر کا دباؤ، AI بنیادی ڈھانچہ، چاند کی بنیاد کی…
5 shared topics.
وال اسٹریٹ کا جال اور ہارموز کی خلیج کا خطرہ: مارکیٹس، تیل، اور میکرو دباؤ
تین ویڈیوز جو وال اسٹریٹ کے دباؤ، ہارموز کی خلیج کے خطرے، تیل کے جھٹکے کے دباؤ، شپنگ میں خلل، اور مارکیٹوں اور سپلائی چینز کے لیے وسیع تر م…
5 shared topics.
چھکے کبھی اچھے نہیں ہوتے: Q3، اکتوبر کے حیرتیں، اور 2026 میں پیٹرن ونڈو کا کھلنا
نمبر میکانزم نہیں ہے۔ کھڑکی ہے۔ 1976، 1987، 1996، 2006، اور 2016 کے دوران، بڑے جھٹکے Q3 اور اکتوبر کے ارد گرد جمع ہوتے رہے: کرنسی کا دباؤ، …
3 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.