

روزانہ مارکیٹ کا خلاصہ – 8 دسمبر 2025
دسمبر 8، 2025 کے لیے روزانہ کراس-ایسیٹ ریپ۔ ایکوئٹیز بند ہونے کے قریب کمزور ہو گئیں جبکہ 10 سالہ ٹریژری 4.2% کی طرف بڑھتا رہا حالانکہ مارکیٹس اس ہفتے فیڈ کی شرح میں کمی کو تقریباً یقینی طور پر قیمت د…
Jump to a section
8 دسمبر 2025
مارکیٹ کا جائزہ
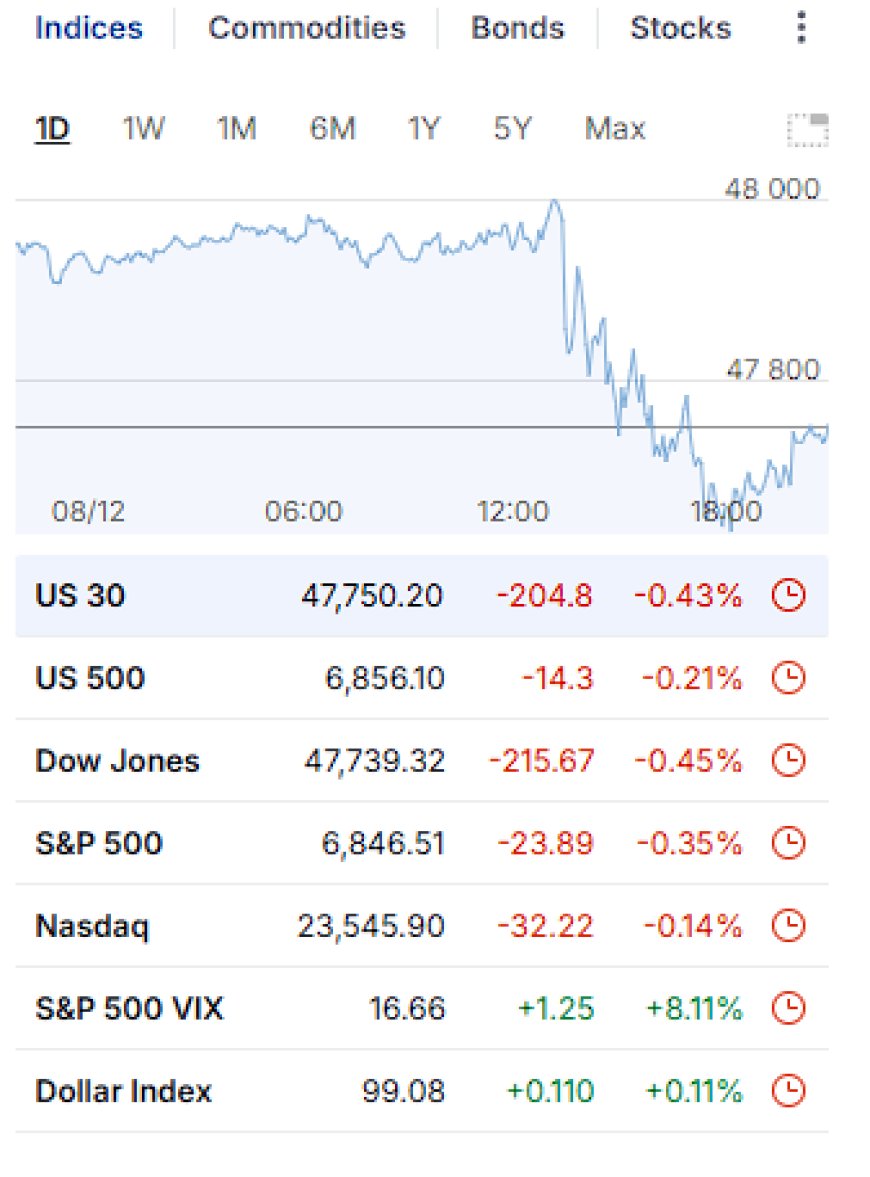
بظاہر، پیر کو ایک معمولی خطرے سے بچنے کی صورت حال نظر آئی: امریکی انڈیکس بند ہونے کے قریب نیچے کی طرف مائل ہوئے، ڈاؤ / US 30 تقریباً 0.4% نیچے، وسیع US 500 تقریباً 0.2% نیچے، اور نیسڈک معمولی منفی رہا۔ اتار چڑھاؤ مضبوط ہوا، S&P 500 VIX 8% سے زیادہ بڑھ گیا، جبکہ ڈالر انڈیکس تقریباً 99 کے اوپر رہا، بنیادی طور پر بغیر کسی تبدیلی کے۔
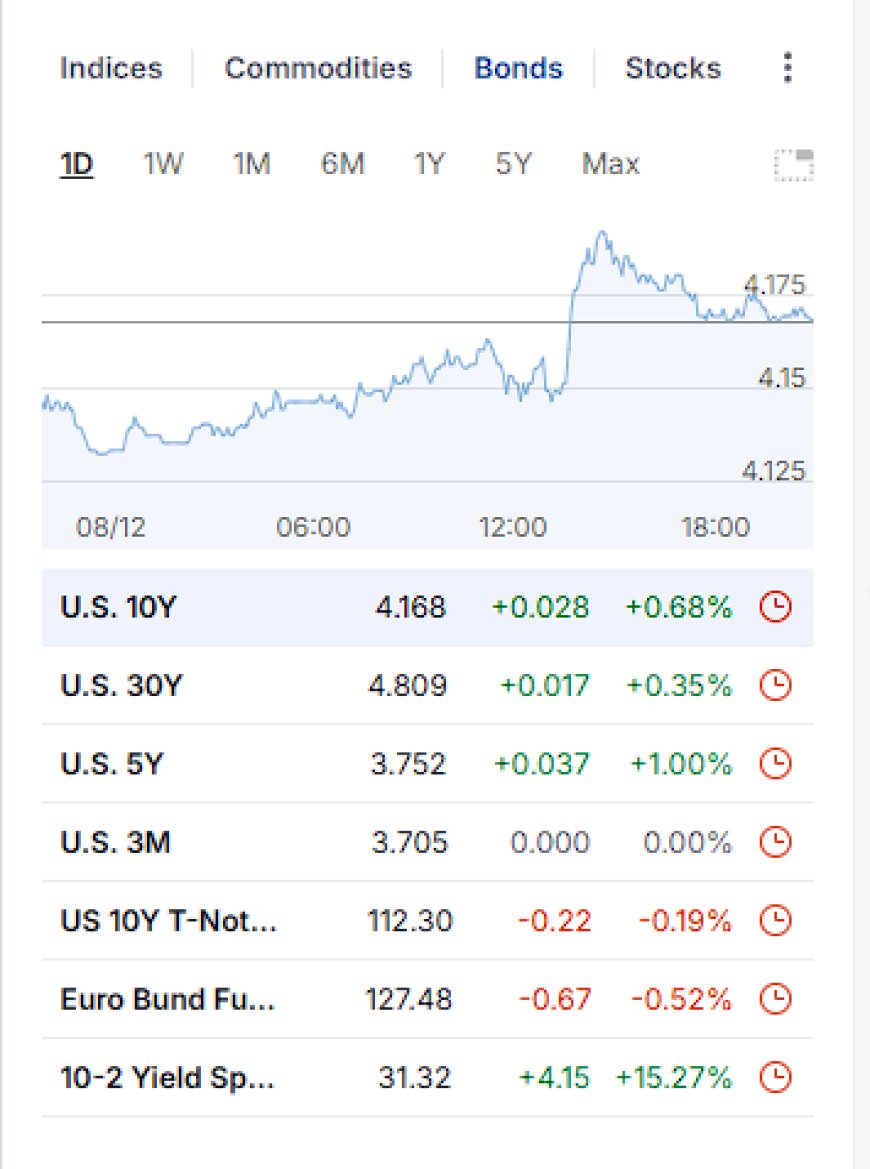
اس کے نیچے، اصل کہانی شرحوں کے پیچیدہ نظام میں تھی۔ QT کے باضابطہ اختتام کے بعد پہلے مکمل ہفتے میں، امریکی 10 سالہ پیداوار تقریباً 4.17% تک پہنچ گئی، چند بنیادی پوائنٹس کا اضافہ کرتے ہوئے اور اس بحالی کو بڑھاتے ہوئے جو خزاں کے آخر سے بن رہی تھی۔ یہ اقدام اس وقت آیا جب فیوچر مارکیٹیں اس بات کی 90% سے قریب کی توقع کر رہی تھیں کہ فیڈ اس ہفتے کی میٹنگ میں اپنی پالیسی کی شرح کو دوبارہ کم کرے گی۔ پوسٹ-QT، طویل مدتی پیداوار اب ساختی دباؤ کے بارے میں زیادہ بتاتی ہے بجائے اس کے کہ میکانکی بیلنس شیٹ کی کمی کے بارے میں۔
بانڈ مارکیٹ: 10 سالہ بمقابلہ فیڈ
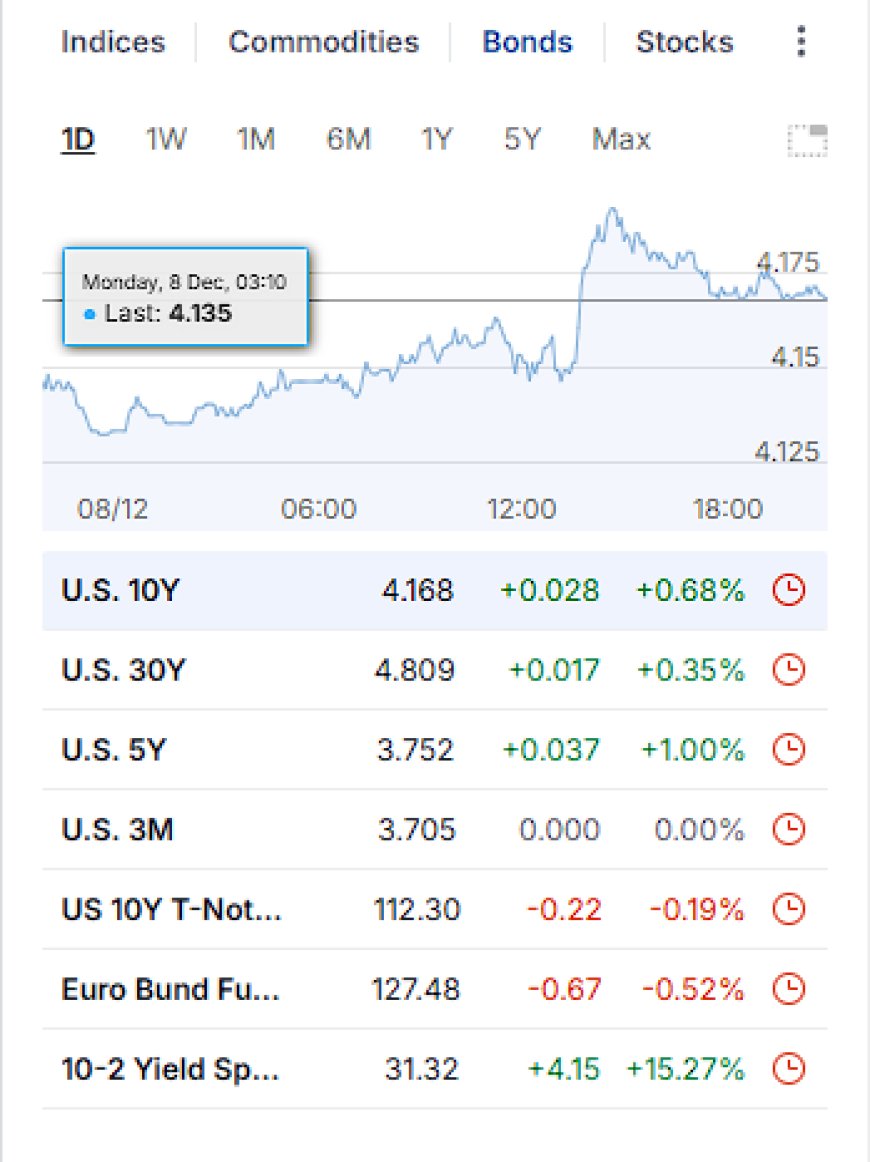
خاکے کے پار، پیداوار اوپر کی طرف بڑھ گئی، خاص طور پر درمیانی اور طویل سرے میں۔ 10 سالہ تقریباً 4.17% پر ختم ہوا، دن کے دوران تقریباً 3 بنیادی پوائنٹس اوپر۔ 5 سالہ تقریباً 3.75% کے ارد گرد رہا، جبکہ 30 سالہ تقریباً 4.7% کے اعلی علاقے کی طرف بڑھ رہا تھا۔ قلیل مدتی بلز نسبتاً مستحکم رہے، پالیسی کی شرح کے قریب سامنے کے سرے کو مستحکم کرتے ہوئے، جبکہ باقی خاکہ مدت کی پریمیم، ساختی رسد، اور خطرے کی پریمیم کو دوبارہ قیمت دینے میں مصروف رہا۔
اس ہفتے کی بنیادی کشیدگی اب بہت واضح ہے: فیڈ سے توقع کی جا رہی ہے کہ وہ ایک اور 25 بی پی کی کمی کرے گا، لیکن بانڈ مارکیٹ اس کے ساتھ طویل مدتی مالیات میں آسانی نہیں دے رہی۔ جب سے کٹوتی کا دورانیہ موسم گرما کے آخر میں شروع ہوا، 10 سالہ اور 30 سالہ اوپر کی طرف بڑھتے رہے، نیچے نہیں، کیونکہ سرمایہ کار مستقل خدمات کی افراط زر، بھاری خزانہ کے اجراء، اور ایک ایسی دنیا کے لیے معاوضہ طلب کر رہے ہیں جو اب بھی زیادہ ٹوٹ پھوٹ کا شکار نظر آتی ہے۔
مکینیکل مارکیٹیں اس کا براہ راست احساس کر رہی ہیں۔ حالانکہ QT ہمارے پیچھے ہے اور پالیسی کی شرحیں نیچے کی طرف بڑھ رہی ہیں، 30 سالہ رہن کی شرحیں دوبارہ 10 سالہ کے ساتھ اوپر کی طرف بڑھ گئی ہیں۔ یہ امیدیں کہ شرحوں میں کمی اور بیلنس شیٹ کی کمی کا اختتام جلد ہی سستی رہن کی مالیات میں تبدیل ہو جائے گا، حقیقت میں نہیں آئیں۔ بانڈز کا پیغام سادہ ہے: فیڈ راتوں رات پیسے کو سستا کر سکتا ہے، لیکن یہ طویل مدتی خطرے کو کنٹرول نہیں کرتا جب تک کہ یہ دوبارہ دورانیہ جذب کرنے کے لیے تیار نہ ہو۔
یہاں "اثاثہ کی توسیع" کی گفتگو خاموشی سے دوبارہ منظر عام پر آتی ہے۔ QT کے ختم ہونے کے ساتھ، اگلا ساختی لیور اب کمی کو سست کرنے کے لیے نہیں ہے؛ یہ یہ ہے کہ آیا اور کب فیڈ آخر کار بیلنس شیٹ کو دوبارہ بڑھنے کی اجازت دیتا ہے، ریزرو مینجمنٹ کی خریداریوں، زیادہ جارحانہ بل خریدنے، یا براہ راست دورانیہ جذب کرنے کے ذریعے۔ ان میں سے کوئی بھی اس ہفتے کے لیے سرکاری ایجنڈے پر نہیں ہے، لیکن 10 سالہ جو 4% سے اوپر آرام دہ تجارت کر رہا ہے ایک پوسٹ-QT، شرح کٹوتی کے ماحول میں بالکل وہی ہے جس طرح ان مستقبل کی گفتگو کو جلد قیمت دی جاتی ہے۔
ایکویٹیز اور اتار چڑھاؤ
ایکویٹیز نے زیادہ تر سیشن کے دوران سائیڈ وے حرکت کی، اس سے پہلے کہ دوپہر میں ایک دھندلاہٹ نے اہم انڈیکس کو سرخ میں کھینچ لیا۔ میگا کیپس اور سائیکلیکلز نے زیادہ تر کھینچنے کا کام کیا، جبکہ کچھ دفاعی اور کم اتار چڑھاؤ والے نام بہتر رہے۔ قیمت کے لحاظ سے یہ اقدام ڈرامائی نہیں تھا، لیکن ایک اعلی VIX اور اعلی پیداوار کا مجموعہ یہ ظاہر کرتا ہے کہ سرمایہ کار خاموشی سے فیڈ کی میٹنگ میں اپنے خطرے کی برداشت کو سخت کر رہے ہیں۔
"شرحیں اوپر، اسٹاک نیچے" کا جوڑا اس تناظر میں قابل ذکر ہے جہاں آنے والے ڈیٹا سست مزدوری کی رفتار اور نرم جذبات کی نشاندہی کر رہے ہیں۔ اگر طویل سرے 4.2–4.3% کی طرف دباؤ ڈالنا جاری رکھتا ہے جبکہ ترقی کے ڈیٹا ٹھنڈے ہوتے ہیں، تو ایکویٹی کے کئی گنا ایک اعلی ڈسکاؤنٹ کی شرح کے ماحول میں لڑنے پر مجبور ہیں حالانکہ سرکاری پالیسی کا موقف "نرمی" ظاہر کرتا ہے۔ یہ کوئی بحران نہیں ہے، لیکن یہ دباؤ ہے۔
کموڈٹیز اور توانائی
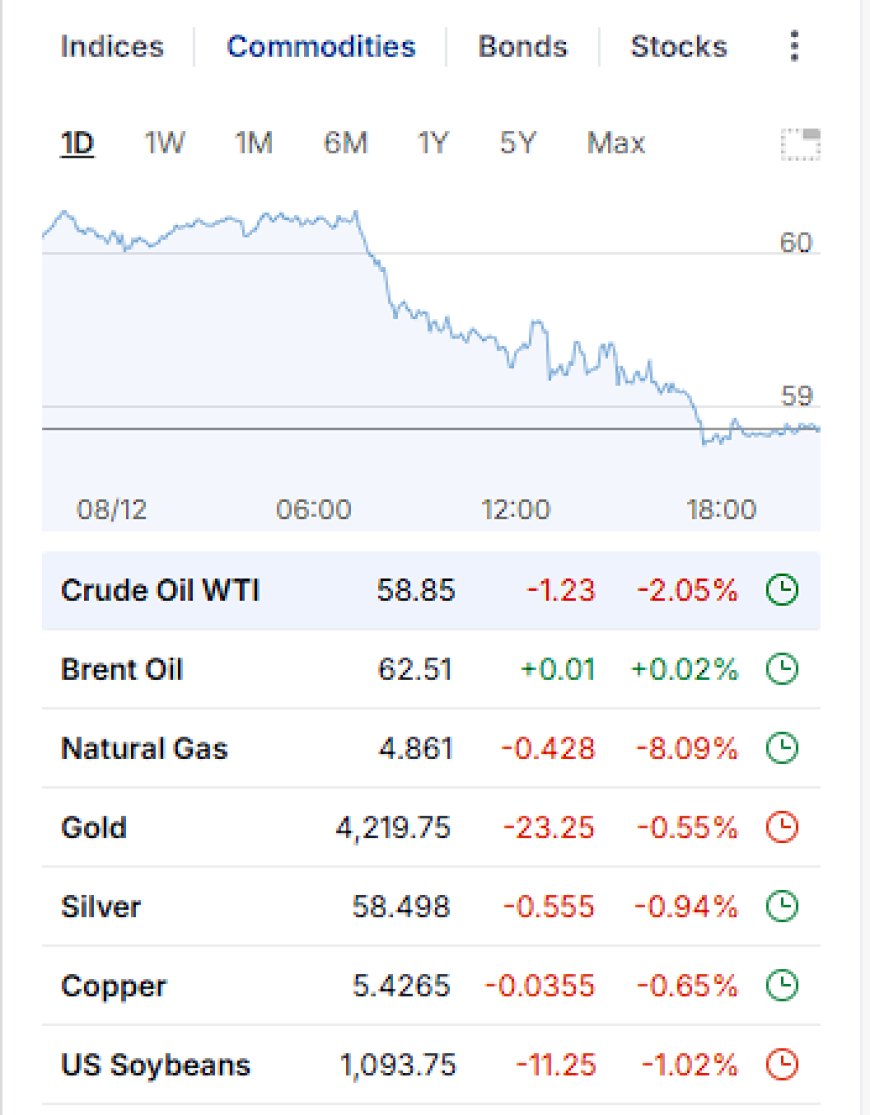
اجناس کی تجارت ایک واضح کمزور لہجے کے ساتھ ہوئی، جس کی قیادت توانائی نے کی۔ WTI خام تقریباً 2% گر کر $58 کے اوپر کے ہائی میں چلا گیا، بنیادی طور پر پچھلے ہفتے کی زیادہ تر بحالی کو مٹا دیا۔ قدرتی گیس دن کے دوران تقریباً 9% گر گئی، حالیہ موسم کی وجہ سے ہونے والے عروج سے ایک تیز واپسی کو بڑھاتے ہوئے۔ صنعتی اور قیمتی دھاتیں بھی کم ہوئیں، سونے کی قیمت تقریباً نصف فیصد کم ہوئی اور تانبے کی قیمت بھی نیچے گئی۔
توانائی کی قیمتوں میں کمی کے ساتھ ساتھ بڑھتے ہوئے پیداوار ایک اہم اشارے کا مجموعہ ہے۔ یہ ظاہر کرتا ہے کہ بانڈ مارکیٹ کی دوبارہ قیمت لگانا فوری طور پر تیل سے ہونے والے افراط زر کے خوف کے بارے میں نہیں ہے، بلکہ ساختی مسائل کے بارے میں ہے: مدت کی پریمیم، طویل مدتی مالی خدشات، اور ابھی تک غیر یقینی عالمی ترقی کا راستہ۔ حقیقی معیشت کے لیے، نرم خام اور گیس کی قیمتیں صارفین اور سرخی افراط زر کے لیے کچھ ریلیف فراہم کرتی ہیں، لیکن یہ طلب کی کمزوری اور ابھی تک بے قاعدہ صنعتی سائیکل کے بارے میں خدشات کو بھی اجاگر کرتی ہیں۔
کریپٹو بڑے
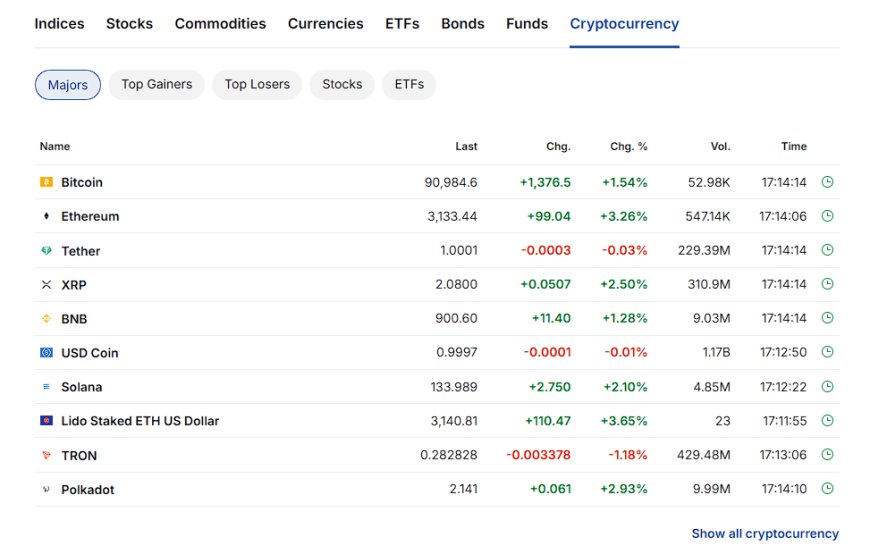
کریپٹو نے لیکویڈیٹی کی توقعات کا خالص ترین اظہار کی طرح تجارت جاری رکھی۔ Bitcoin نے $90k کی سطح کو دوبارہ حاصل کیا اور تقریباً 1.5% کا اضافہ کیا۔ Ethereum نے 3% سے زیادہ کی حرکت کے ساتھ بہتر کارکردگی دکھائی۔ بڑے کیپ ٹوکن جیسے XRP، Solana، اور Lido Staked ETH نے مضبوط ترقی کی، یہ تصدیق کرتے ہوئے کہ طاقت وسیع تھی نہ کہ الگ تھلگ۔
اسٹاک کے ساتھ تضاد سبق آموز ہے۔ جبکہ اسٹاک انڈیکس بند ہونے کے قریب مدھم ہو گئے، اسپاٹ کریپٹو اس طرح تجارت کر رہا تھا جیسے آگے کی لیکویڈیٹی پروفائل بہتر ہو رہی ہے، نہ کہ خراب ہو رہی ہے۔ تاجر کریپٹو کمپلیکس کا استعمال ایک درمیانی مدت کے نقطہ نظر کا اظہار کرنے کے لیے کر رہے ہیں کہ QT کے خاتمے کے ساتھ ساتھ جاری شرح میں کمی آخر کار کسی نہ کسی شکل میں اضافی بیلنس شیٹ یا لیکویڈیٹی کی حمایت کی ضرورت ہوگی، چاہے وہ ابھی بھی کئی سہ ماہی دور ہو۔
ڈالر اور FX بڑے
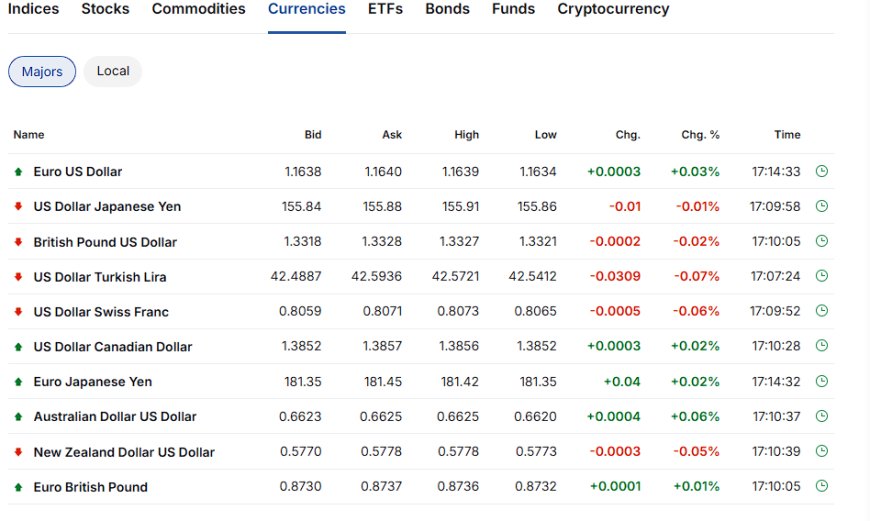
FX مارکیٹوں نے بڑی حد تک فیڈ کے سامنے وقت گزارا۔ ڈالر انڈیکس 99 کی سطح کے قریب سرک گیا، پچھلے ہفتے کی مقامی کم ترین سطح سے زیادہ دور نہیں۔ EUR/USD تھوڑا سا اوپر گیا، USD/JPY مؤثر طور پر فلیٹ رہا، اور اجناس سے منسلک کرنسیوں جیسے AUD اور CAD میں صرف معمولی حرکتیں دیکھنے کو ملیں۔
ایک اور کٹ پہلے ہی بھاری قیمت پر ہے، کرنسی کے تاجر پاول کے لہجے اور اپ ڈیٹ کردہ پیش گوئیوں کا انتظار کر رہے ہیں۔ ایک زیادہ سخت لہجے کی کٹ—افراط زر کے خطرے پر بھاری زور، مستقبل کی نرمی پر ہلکا—ڈالر کو قلیل مدتی میں ایک فروغ دے سکتی ہے۔ ایک زیادہ نرم پیغام رسانی کا مرکب جو مزدوری کی کمزوری اور پالیسی کی لچک کی طرف جھکاؤ رکھتا ہے، انڈیکس پر 98 کی درمیانی سے اعلیٰ سطح کی طرف دوبارہ راستہ کھول سکتا ہے۔
اکیلے اسٹاک کی نمایاں خصوصیات
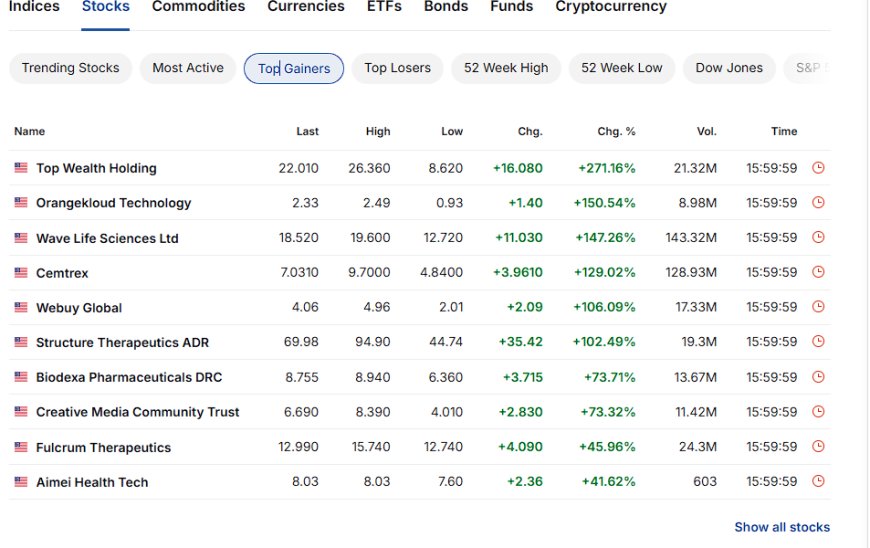
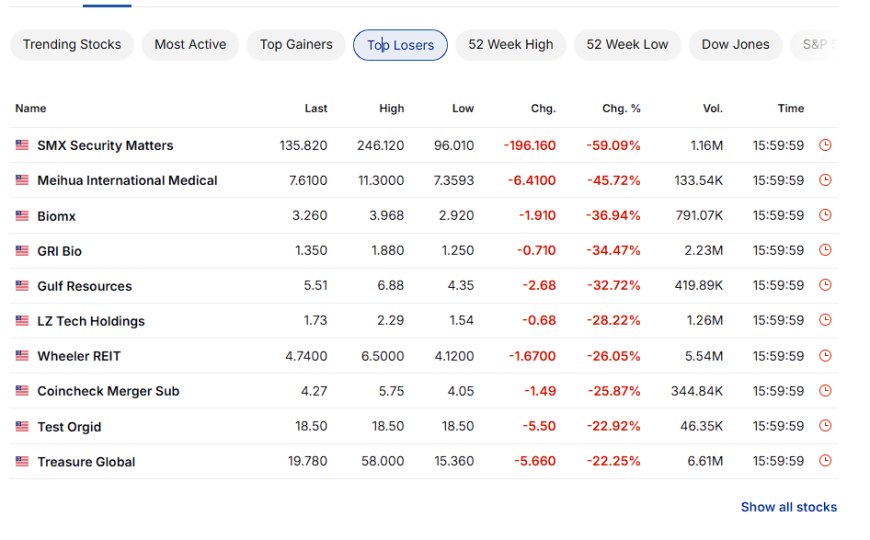
انتہائی متحرک فہرست میں دونوں طرف سے چھوٹے، منفرد کہانیوں کا غلبہ تھا۔ اوپر کی طرف، کئی بایوٹیک اور خصوصی صحت کی دیکھ بھال کے ناموں نے بہت مخصوص محرکات پر تین ہندسوں میں فیصد کے فوائد حاصل کیے۔ نیچے کی طرف، مائیکروکیپ اور خاص صورتحال کے ناموں کے ایک گروپ نے آمدنی، سرمایہ بڑھانے کی ضروریات، یا لیکویڈیٹی کے خدشات سے منسلک 20–60% کی کمی دیکھی۔
بڑے کیپ رہنماؤں کی عدم موجودگی، نہ تو سب سے زیادہ فائدہ اٹھانے والوں کی فہرست میں اور نہ ہی سب سے زیادہ نقصان اٹھانے والوں کی فہرست میں، اس بات کو تقویت دیتی ہے کہ آج کا سیشن فیڈ میں کراس اثاثہ کی پوزیشننگ کے بارے میں زیادہ تھا نہ کہ مکمل طور پر ایکویٹی کے جذبات کی خرابی کے بارے میں۔ بڑی رقم کناروں کے گرد گھوم رہی ہے جبکہ یہ پالیسی اور منحنی خطوط پر وضاحت کا انتظار کر رہی ہے۔
بڑے منظر نامے کی پڑھائی
ٹک چارٹس سے پیچھے ہٹیں اور ایک چیز نمایاں ہے: یہ مارکیٹوں کے ایک پوسٹ-QT ماحول میں برتاؤ کرنے کا پہلا حقیقی پڑھا ہے، اور جواب یہ ہے کہ طویل مدت ابھی بھی آرام کرنے کے لیے تیار نہیں ہے۔ فیڈ سامنے کی طرف نرمی کر رہا ہے، بیلنس شیٹ اب سکڑ نہیں رہی، اور پھر بھی 10 سالہ بانڈ درمیانی 4s کی طرف بڑھ رہا ہے۔
یہ عدم مطابقت ہر جگہ ظاہر ہوتی ہے۔ رہن کی شرحیں پالیسی کی کٹوتیوں کے ساتھ گر نہیں رہی ہیں۔ مدت کی ساخت پچھلی میٹنگ کے بعد اوپر کی طرف منتقل ہو گئی ہے، نیچے کی طرف نہیں۔ 10 سالہ بانڈ اب مؤثر فنڈز کی شرح سے آرام سے اوپر تجارت کر رہا ہے بجائے اس کے کہ اس کی طرف سکڑتا ہے۔ دوسرے الفاظ میں، سرخی کی پالیسی آسان لگتی ہے، لیکن طویل مدتی سرمایہ کی حقیقی دنیا کی قیمت نہیں ہے۔
خطرے والے اثاثوں کے لیے، یہ نظام قابل عمل ہے لیکن بے درد نہیں ہے۔ جب تک آمدنی برقرار رہے اور کساد بازاری کے امکانات محدود رہیں، ایکویٹیز 4–4.3% 10 سال کی دنیا میں کام کر سکتی ہیں۔ لیکن 10 اور 30 سال کی ہر اضافی ٹِک بڑھتی ہوئی قیمتوں اور لیوریج سے بھرپور شعبوں پر رکاوٹ کی شرح کو بڑھاتی ہے۔ فی الحال، کریپٹو اور دیگر ہائی بیٹا کھیل، کیو ٹی کے اختتام اور آگے کی لیکویڈیٹی کہانی پر توجہ مرکوز کر رہے ہیں، موجودہ اتار چڑھاؤ کو "سختی" اور "توسیع" کے درمیان ایک غیر آرام دہ وسطی باب کے طور پر دیکھتے ہیں۔
درمیانی ہفتے میں اہم سوال یہ ہے کہ کیا پاول اس پوسٹ-کیو ٹی عدم تعلق کو براہ راست تسلیم کرتا ہے۔ اگر وہ افراط زر کی نگرانی میں زیادہ جھکاؤ رکھتا ہے اور اضافی نرمی کی ضرورت کو کم کرتا ہے، تو مارکیٹس اسے اس اشارے کے طور پر سمجھ سکتی ہیں کہ فیڈ طویل مدتی پیداوار کو کچھ سختی کا کام کرنے دینے کے لیے راضی ہے، جس سے قلیل مدتی میں ایکویٹیز اور کریڈٹ پر دباؤ پڑتا ہے۔ اگر، اس کے بجائے، وہ مزدوری کی نرمی، مالی حالات، اور مزید کٹوتیوں پر اختیاری کو اجاگر کرتا ہے، تو بانڈ کے نگہبان طویل مدتی پیداوار کو اوپر کی طرف دھکیلتے رہ سکتے ہیں—اور مستقبل کے اثاثوں کی توسیع کے بارے میں گفتگو پس منظر کی بات چیت سے زیادہ واضح، 2026 پر مرکوز بیانیے میں منتقل ہو جائے گی۔
پیٹرن نیکسس لینس
پیٹرن نیکسس کے نقطہ نظر سے، آج کا کراس-ایسیٹ ٹیپ 2024–2026 کی لیکویڈیٹی سپر سائیکل کے پوسٹ-کیو ٹی مرحلے میں پہلا صاف ڈیٹا پوائنٹ ہے جس کا ہم نقشہ بنا رہے ہیں۔ بیلنس شیٹ سکڑنا بند ہو چکی ہے، لیکن نظام اب بھی اس طرح برتاؤ کر رہا ہے جیسے ساختی سختی حل نہیں ہوئی ہے۔ یہ تناؤ بالکل وہیں ہے جہاں اگلا نظام پیدا ہوگا۔
گریویٹی بینڈ کے اندر 10 سال، پوسٹ-کیو ٹی
10 سال کی بندش 4.17% کے قریب 3.8–4.3% "گریویٹی بینڈ" کے اندر ہے جسے ہم نے پہلے کے پیٹرن نیکسس کے کام میں بیان کیا ہے۔ 1 دسمبر سے پہلے، یہ بینڈ جزوی طور پر کیو ٹی کی وجہ سے برقرار رکھا جا رہا تھا: ریزرو کا بہاؤ، دورانیے کا بوجھ، اور بیلنس شیٹ کی حمایت کا سست خاتمہ۔ اب کیو ٹی ختم ہو چکا ہے، لیکن پیداوار نے بینڈ کے نچلے نصف میں منتقل نہیں ہوا جیسا کہ ایک نصاب تجویز کرے گا۔ اس کے بجائے، یہ اوپر کے قریب ہی موجود ہے۔
یہ آپ کو بتاتا ہے کہ یہ اب میکانکی بیلنس شیٹ کے اخراج کے بارے میں نہیں ہے۔ یہ ساختی رسد (بہت بڑی اور مستقل جاری) کے بارے میں ہے، غیر متوازن غیر ملکی طلب، جغرافیائی خطرے کی پریمیا، اور ایک ایسی دنیا جو بڑھتی ہوئی حقیقی واپسی کی طلب کرتی ہے تاکہ امریکی دورانیے کو جذب کیا جا سکے۔ جب فیڈ کٹوتی کرتا ہے اور کیو ٹی ختم کرتا ہے لیکن طویل مدتی پیداوار بلند رہتا ہے، تو آپ "نارملائزیشن" کے علاقے میں نہیں ہیں—آپ ساختی دوبارہ ترتیب کے علاقے میں ہیں۔
پالیسی نرم ہو رہی ہے؛ دنیا اب بھی سخت ہے
شرح میں کٹوتیاں اور کیو ٹی کا خاتمہ، کاغذ پر، ایک نرم پیکیج ہیں۔ لیکن ایک اعلیٰ قرض، ضمانت سے حساس نظام میں، موثر موقف پالیسی کی شرح، بیلنس شیٹ، اور منحنی خطوط کے طویل سرے کے درمیان تعامل سے طے ہوتا ہے۔ آج کی تشکیل اس طرح نظر آتی ہے:
- فرنٹ اینڈ: شرح میں کٹوتیوں کے ذریعے نرمی۔
- بیلنس شیٹ: کیو ٹی کے بعد نیوٹرل، اب مزید رکاوٹ نہیں لیکن ابھی تک مدد نہیں۔
- طویل سرے: اب بھی بلند، رسد، خطرہ، اور مدت کی پریمیا کی عکاسی کرتا ہے۔
یہ ملاوٹ ہی ہے جس کی وجہ سے ایکویٹی کے کئی گنا دباؤ محسوس کرتے ہیں جبکہ کریپٹو مستقبل کی تجارت کرتا ہے۔ موجودہ صورتحال پالیسی کی سرخیوں سے زیادہ سخت ہے؛ مستقبل موجودہ مدت کی ساخت سے زیادہ مائع ہے۔
پوسٹ-کیو ٹی منتقلی سے QE طرز 2026 تک
اب جب کہ کیو ٹی راستے سے ہٹ چکا ہے، اگلا ساختی فیصلہ سمت کے بارے میں ہے، "کچھ بھی روکنے" کے بارے میں نہیں۔ یا تو فیڈ طویل سرے کو کام کرنے دینے پر راضی ہے، یا یہ آخر کار کسی نہ کسی شکل میں بیلنس شیٹ کی حمایت میں واپس آتا ہے تاکہ رہائش، کریڈٹ، اور خزانے کی فنڈنگ چینل کو مستحکم کیا جا سکے۔ اس راستے کو QE نہیں کہا جانا چاہیے تاکہ مارکیٹ اسے QE-لائٹ کی طرح سمجھے۔
پیٹرن نیکسس کے فریم ورک میں، یہ راستہ اس طرح نظر آتا ہے:
کیو ٹی (2022–دسمبر 1، 2025): ریزرو کا بہاؤ، دورانیے کا دباؤ بڑھتا ہے، گریویٹی بینڈ نظر آتا ہے۔
پوسٹ-کیو ٹی منتقلی (دسمبر 2025–2026): شرح میں کٹوتیاں اور نیوٹرل بیلنس شیٹ؛ طویل سرے یہ جانچتا ہے کہ حالات کتنے سخت رہ سکتے ہیں بغیر میکانکی اخراج کے۔
لیکویڈیٹی کی دوبارہ تیز رفتار (2026+): بل کی خریداری، ریزرو کے انتظام کی توسیع، یا واضح دورانیے کے جذب کی کچھ ملاوٹ واپس آنا شروع ہوتی ہے، چاہے کسی مختلف لیبل کے تحت ہی کیوں نہ ہو۔
کریپٹو بطور آگے کی لیکویڈیٹی ریڈار
بی ٹی سی، ای ٹی ایچ، اور وسیع تر کمپلیکس کا رویہ اس قوس کے ساتھ تقریباً مکمل طور پر ہم آہنگ ہے۔ کریپٹو آج کی مدت کی پریمیا کی تجارت نہیں کر رہا؛ یہ اس کے eventual جواب کی تجارت کر رہا ہے۔ ایک معیشت جو ساختی طور پر بلند طویل مدتی پیداوار کو ہمیشہ برداشت نہیں کر سکتی، آخر کار لیکویڈیٹی اور منحنی خطوط کی استحکام کا انتخاب کرے گی۔ کریپٹو اس انتخاب کو آگے بڑھا رہا ہے۔
جغرافیائی سیاست اور دورانیے کی رگڑ
آخر میں، جغرافیائی رگڑ—کیریبین سے مشرقی یورپ اور مشرق وسطیٰ تک—غیر ملکی خریداروں کی طرف سے بڑے پیمانے پر خزانے کو جذب کرنے کی خواہش کو محدود رکھتی ہے۔ کیو ٹی کا خاتمہ اس کو جادوئی طور پر ٹھیک نہیں کرتا۔ یہی وجہ ہے کہ طویل سرے اب بھی بھاری نظر آتا ہے حالانکہ "پلمبنگ" کا پہلو سختی بند کر دیتا ہے۔ دنیا زیادہ ٹکڑے ٹکڑے ہو چکی ہے، اور ٹکڑے ٹکڑے والے نظام زیادہ پیداوار کی طلب کرتے ہیں۔
مختصراً: فیڈ نے کیو ٹی ختم کر دیا، لیکن سائیکل اچانک آسان نہیں ہوا۔ 8 دسمبر کو ٹیپ مارکیٹ کا یہ طریقہ ہے کہ وہ کہہ رہا ہے کہ ساختی کہانی ابھی تک حل نہیں ہوئی ہے—اور جو بھی بیلنس شیٹ کے محاذ پر اگے آئے گا وہ 2026 کی لیکویڈیٹی کے نظام کی وضاحت کرے گا۔
Article overview
دسمبر 8، 2025 کے لیے روزانہ کراس-ایسیٹ ریپ۔ ایکوئٹیز بند ہونے کے قریب کمزور ہو گئیں جبکہ 10 سالہ ٹریژری 4.2% کی طرف بڑھتا رہا حالانکہ مارکیٹس اس ہفتے فیڈ کی شرح میں کمی کو تقریباً یقینی طور پر قیمت دے رہی ہیں۔ اجناس نرم ہو گئیں، ڈالر مستحکم رہا، اور کرپٹو کی طلب برقرار رہی۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
ین کا پوشیدہ بیک اسٹاپ: فیمہ، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال ن…
5 shared topics, same research avenue.
وال اسٹریٹ کا جال اور ہارموز کی خلیج کا خطرہ: مارکیٹس، تیل، اور میکرو دباؤ
تین ویڈیوز جو وال اسٹریٹ کے دباؤ، ہارموز کی خلیج کے خطرے، تیل کے جھٹکے کے دباؤ، شپنگ میں خلل، اور مارکیٹوں اور سپلائی چینز کے لیے وسیع تر م…
5 shared topics.
مارچ 12، 2026 مارکیٹ کا خلاصہ (لیٹ پرنٹ): DXY 100، برینٹ 100+، VIX 27، اور میں SPY کو ایک اور دھچکے کے لیے کیوں دیکھ رہا ہوں
"انڈیکس آپٹکس" کے لوگ اپنی حالت پر قابو پاتے رہ سکتے ہیں۔ آج پلمبنگ نے بات کی: VIX +12%، برینٹ دوبارہ $100 سے اوپر، DXY 100 پر کیمپ کیا ہوا…
5 shared assets, same research avenue.
مارچ 5، 2026 مارکیٹ کا خلاصہ (8:40 PM): VIX آرام نہیں کرے گا، سونا قیادت کرتا ہے، اور ہارموز "کنٹرول والو" جزوی طور پر بند رہتا ہے۔
انڈیکس ایک ساتھ رکھنے کی کوشش کر رہے تھے، لیکن ہیجز باتیں کرتے رہے: VIX کی قیمت برقرار رہی، سونا/چاندی مضبوط رہی، اور خلیج کی شپنگ/انشورنس …
5 shared assets, same research avenue.
BCRED کی واپسی میں اضافہ: نجی قرض کی "لیکویڈیٹی عدم مطابقت" شروع ہو گئی
بلیک اسٹون کے BCRED نے واپسی کی درخواستوں میں 7.9% کا اضافہ دیکھا جو کہ ایک عام 5% سہ ماہی حد کے مقابلے میں ہے، جس نے زیادہ دوبارہ خریداری …
5 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.