

ہاؤسنگ ہدف ہے: 2026 کے رہن کی شرح میں کمی کا کھیل
ٹرمپ کی ہدایت کہ فینی اور فریڈی 200 بلین ڈالر کے رہن کے بانڈز خریدیں، ایک ایسے وقت میں جب شرحیں ابھی بھی نرم ہو رہی ہیں، رہن کے پھیلاؤ کو کم کرنے اور رہائش کی حمایت کرنے کی واضح کوشش کی نشاندہی کرتی …
Jump to a section
سگنل: پالیسی رہائش کو درست نہیں ہونے دے گی
بنیادی پیغام سے شروع کریں جو حکومت میں کوئی بھی بلند آواز میں نہیں کہے گا: ریاستہائے متحدہ کو وسیع رہائشی قیمتوں کی اصلاح کی اجازت نہیں دی جا سکتی کیونکہ گھرانوں کے بیلنس شیٹس، بلدیاتی ٹیکس کی بنیادیں، بینکنگ ضمانت، سیاسی قانونی حیثیت، اور کریڈٹ تخلیق سب رہائش کے اوپر بیٹھے ہیں۔ اگر رہائش جاتی ہے، تو اس کے اوپر سب کچھ جھک جاتا ہے۔ اس کا مطلب ہے کہ رہائش کا دفاع کیا جاتا ہے، آزاد نہیں کیا جاتا۔
اس سائیکل نے یہ واضح کر دیا۔ انتظامیہ نے "مشورہ" نہیں دیا کہ شرحیں کم ہوں۔ اس نے دو حکومت کی حمایت یافتہ لیکویڈیٹی پائپوں کو حکم دیا جو زیادہ تر رہن کی پیداوار کو شروع اور ضمانت دیتے ہیں کہ وہ 200 بلین ڈالر کے MBS خریدیں۔ یہ کوئی بیان بازی نہیں ہے۔ یہ قیمت کی طرف متوجہ بیلنس شیٹ کی طاقت ہے۔
اسے ایک نرم پس منظر، سست ہوتی ہوئی افراط زر کی تحریک، اور بلوں کی طرف جھکاؤ والے ٹریژری کے اجراء کے ساتھ ملا دیں، اور یہ ڈھانچہ رہن کی کمپریشن کی حمایت کرتا ہے۔ ایک ملک میں جہاں لاکھوں یونٹس کی کمی ہے، کمپریشن رہائش کو سستا نہیں بناتی۔ یہ اسی کمی کی قیمت کو اوپر کی طرف دوبارہ قیمت دیتی ہے۔
پالیسی سازوں کے آپ کو سستی رہائش دینے کا انتظار نہ کریں۔ وہ مخالف کھیل کی کتاب چلا رہے ہیں۔
پلمبنگ: شرحیں لوگوں کی سوچ کے مطابق نہیں بڑھتیں
زیادہ تر لوگ سوچتے ہیں "فیڈ شرحیں کم کرتا ہے تو رہن کی شرحیں گر جاتی ہیں۔" یہ میکانزم کا طریقہ نہیں ہے۔ رہن طویل مدتی خزانہ کی منحنی خطوط کے آخر سے قیمت لگاتے ہیں، اس کے علاوہ MBS پھیلاؤ اور بنیادی-ثانوی مارجن۔ اس کا مطلب ہے کہ آپ رہن کی مدد حاصل کر سکتے ہیں بغیر فیڈ کے کچھ ڈرامائی کرنے کے اگر پھیلاؤ کم ہو جائیں۔
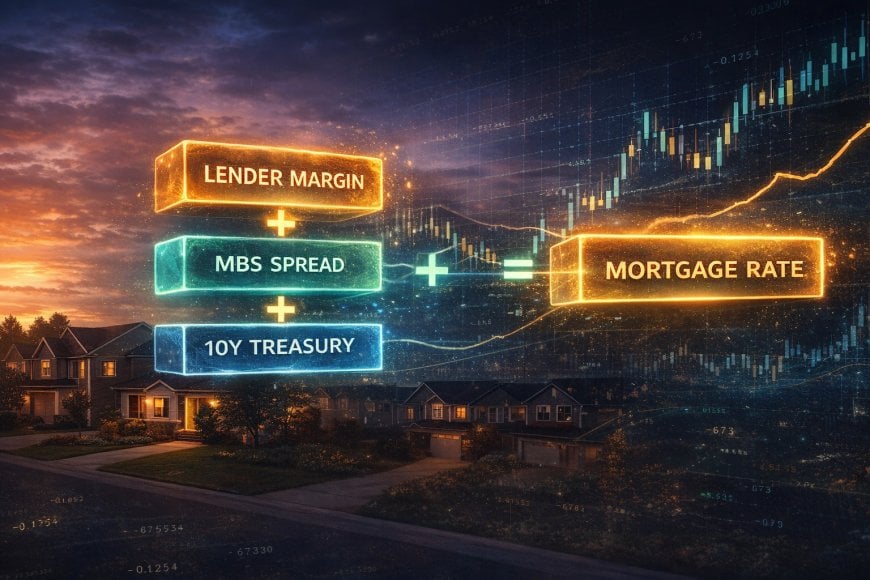
جب حکومت فینی اور فریڈی کو MBS کی بولی دینے کے لیے کہتی ہے، تو یہ پھیلاؤ کو متاثر کرتا ہے۔ جب لیکویڈیٹی کی حالتیں بہتر ہوتی ہیں، تو قرض دہندہ کے مارجن کم ہو جاتے ہیں۔ ان سب کو ملا کر رہن کی قیمتیں کم ہو جاتی ہیں چاہے 10 سالہ خزانہ میں کوئی تبدیلی نہ ہو۔ یہ وہ حصہ ہے جس کی وضاحت شوقیہ میکرو اور مرکزی دھارے کے میڈیا کبھی نہیں کرتے کیونکہ یہ "فیڈ سب کچھ کرتا ہے" کی کہانی کو برباد کر دیتا ہے۔
جب ادائیگیاں ہر ماہ چند سو ڈالر کم ہو جاتی ہیں، تو حاشیائی خریدار دوبارہ سامنے آتا ہے۔ اور کمی کی صورت میں، حاشیائی خریدار قیمت طے کرتا ہے۔
ادائیگی کی مدد قابل برداشت مکانات پیدا نہیں کرتی۔ ادائیگی کی مدد خریداروں کو اسی گھر کے لیے زیادہ بنیادی قیمت کی بولی دینے کی صلاحیت دیتی ہے۔
ترتیب: 2026 کا ہاؤسنگ ایک ضمانتی تحفظ کا نظام ہے
اب پلمبنگ کو ساختی پس منظر کے ساتھ ملا دیں۔ ریاستہائے متحدہ امریکہ میں 3–4 ملین یونٹس کی توازن کی فراہمی کی کمی ہے۔ تعمیر کرنے والے اتنی تیزی سے پیچھے نہیں ہٹ سکتے کہ انوینٹری میں نمایاں تبدیلی لا سکیں۔ مقامی زوننگ کثافت کو روکتی ہے۔ اجازت نامے میں تاخیر ہوتی ہے۔ انشورنس کی قیمتیں بڑھتی ہیں۔ زمین میٹروز میں کم ہے جہاں ملازمتیں ہیں۔ ان میں سے کوئی بھی چیز جلدی حل نہیں ہوتی۔ فراہمی طلب سے نہیں ملتی؛ طلب قیمت کے ذریعے محدود اور مختص کی جاتی ہے۔
جب حکومت اس کمی میں رہن کی شرحیں کم کرتی ہے، تو نتیجہ غیر مبہم ہوتا ہے۔ ہاؤسنگ نہیں گرتی۔ ہاؤسنگ نئے نامیاتی عروج پر پہنچ جاتی ہے۔ پھر لوگ قابل برداشت ہونے کی شکایت کرتے ہیں جبکہ پالیسی ساز خود کو "گھر خریداروں کی مدد" کرنے پر مبارکباد دیتے ہیں کم شرحوں کے ساتھ۔
صرف وہ لوگ نقصان اٹھاتے ہیں جو قیمت کے نظام کا انتظار کرتے ہیں جس کی پالیسی سازوں کو اجازت نہیں ہے کہ وہ موجود ہو۔
اگر آپ کو ہاؤسنگ کی ضرورت ہے اور آپ کے پاس کئی سالوں کا افق ہے، تو قابل برداشت ہاؤسنگ کا انتظار کرنا آپ کو مستقل طور پر قیمت سے باہر کر دیتا ہے۔
100 سال کی میز: نظام حقیقت میں کیا کرتا ہے
یہاں ڈیٹا احساسات کو کاٹتا ہے۔ لوگ بار بار پوچھتے ہیں "ہاؤسنگ کب گرے گی؟" جیسے کہ گرتے رہنا ڈیفالٹ حالت ہے۔ ایسا نہیں ہے۔ گرتے رہنا غیر معمولی ہے۔ ڈیفالٹ حالت سست، مستقل اوپر کی طرف قیمتوں کی تبدیلی ہے جو نایاب لیکویڈیٹی جھٹکوں سے متاثر ہوتی ہے۔
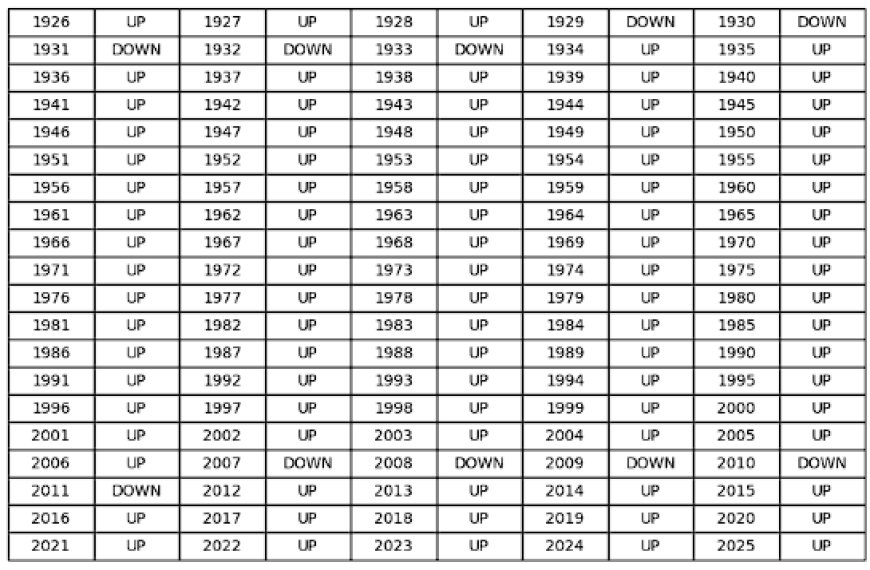
یہاں ایک غیر آرام دہ حصہ ہے جسے کوئی تسلیم نہیں کرنا چاہتا: یہ میز کھیل کا میدان ہے۔ یہ 100 سال کی سالانہ UP/DOWN حل کو دکھاتی ہے۔ پیٹرن بے ترتیب نہیں ہے۔ پیٹرن یہ ہے کہ نظام تقریباً اپنا سارا وقت ضمانتی پرت کی قیمت کو اوپر کی طرف تبدیل کرنے میں گزارتا ہے، کبھی کبھار رک کر، اور تقریباً کبھی بھی ضمانتی پرت کو طویل عرصے تک نیچے صاف کرنے کی اجازت نہیں دیتا۔ نیچے کے سال نایاب ہیں—یہ نظامی لیکویڈیٹی جھٹکوں کے گرد جمع ہوتے ہیں—اور پھر نظام فوری طور پر قیمت کو بحال کرنے کے لیے حرکت کرتا ہے۔
یہ نفسیات نہیں ہے۔ یہ ساختی میکانکس ہے۔ ہاؤسنگ گھر کے بیلنس شیٹ، بینکنگ نظام، بلدیاتی ٹیکس کی بنیادوں، پنشن کی ضمانت، صارف کے اعتماد، اور سیاسی قانونی حیثیت کی بنیاد پر بیٹھتا ہے۔ جب بنیاد ہلتی ہے، تو ریاست کم قیمتوں کا جشن نہیں مناتی۔ یہ خوفزدہ ہو جاتی ہے اور مداخلت کرتی ہے۔ یہ میز اس ردعمل کا عدالتی ریکارڈ ہے۔
نیچے کی گنتی کریں۔ اوپر کی گنتی کریں۔ یہ دیکھیں کہ نیچے کتنی جلدی ٹھیک ہوتے ہیں۔ پھر یہ گنیں کہ نظام نے نوجوان خریداروں یا قابل برداشت ہونے کی خاطر کتنی بار خود سے کئی سالوں کی حقیقی قیمت کی تباہی کی اجازت دی۔ جواب مؤثر طور پر صفر ہے۔ قابل برداشت ہونا ایک پالیسی کا مقصد نہیں ہے۔ ضمانتی سالمیت ہے۔
سیکھنے کی بات سادہ ہے: اگر آپ ایک ایسی نسل کی داخلہ نقطہ کا انتظار کر رہے ہیں جہاں پالیسی ساز ہاؤسنگ مارکیٹ کو قدرتی طور پر آپ کی آرام دہ سطح تک نیچے صاف کرنے کی اجازت دیتے ہیں، تو آپ ایک ایسے نظام کا انتظار کر رہے ہیں جو 100 سالوں میں موجود نہیں رہا اور اب اجازت نہیں دی جائے گی—خاص طور پر جب حکومت نے ابھی رہن کی بنیاد کو براہ راست GSE کمپلیکس کے ذریعے فعال کیا ہے۔
یہی وجہ ہے کہ "اب مت خریدیں، انتظار کریں جب یہ گرے گا" کا اسکرپٹ حقیقی دنیا میں تقریباً کبھی کام نہیں کرتا۔ آپ ایک ایسے نظام کے خلاف کھیل رہے ہیں جو فعال طور پر اس نتیجے کو روکتا ہے جس پر آپ شرط لگا رہے ہیں۔ یہ میز آپ کا انتباہی لیبل ہے۔
یہ ظاہر کرتا ہے کہ نظام ان لوگوں کو انعام دینے کے لیے ڈیزائن نہیں کیا گیا جو سستی کا انتظار کرتے ہیں۔ یہ ان لوگوں کو انعام دینے کے لیے ڈیزائن کیا گیا ہے جو ضمانت حاصل کرتے ہیں اور اس چکر میں زندہ رہتے ہیں۔
ٹیبل یہ نہیں کہتا کہ "ہاؤسنگ ہمیشہ اوپر جاتی ہے۔" یہ کہتا ہے کہ "پالیسی اور کریڈٹ کا ڈھانچہ طویل مدتی نیچے کے چکروں کو روکنے کے لیے ڈیزائن کیا گیا ہے۔" جب آپ یہ دیکھتے ہیں، تو صحیح ہاؤسنگ کے سوالات "قیمتیں کب گرینگی؟" سے بدل کر "پالیسی سازوں کو قیمتیں گرنے کے لیے کیا چھوڑنا ہوگا؟" اور "وہ ایسا کیوں کریں گے؟" بن جاتے ہیں۔
ہاؤسنگ ایک آزاد مارکیٹ کی چیز نہیں ہے؛ یہ مالیاتی نظام کے لیے ایک ضمانتی پرت ہے۔
سستی کا انتظار کرنا ایک نسل کو ساختی طور پر باہر نکالنے کا طریقہ ہے۔
پالیسی ضمانت کی حفاظت کرتی ہے، خریداروں کی نہیں۔
پیٹرن نیکسس لینز
نظام اپنی حقیقی منطق کو ظاہر کر رہا ہے: ضمانت کی حفاظت کریں → بینکوں کی حفاظت کریں → کھپت کی حفاظت کریں → قانونی حیثیت کی حفاظت کریں۔ ہاؤسنگ حمایت کا ہدف نہیں ہے کیونکہ حکومت گھر مالکان کی پرواہ کرتی ہے۔ ہاؤسنگ کی حمایت اس لیے کی جاتی ہے کیونکہ یہ بنیادی پرت ہے جو باقی سب کو سیدھا رکھتی ہے۔
اگر آپ کنٹرول کی پرت کو سمجھتے ہیں، تو تجارت واضح ہے: پالیسی سازوں کے مالیاتی پرت کو سکیڑنے سے پہلے ہاؤسنگ خریدیں جس کا انہوں نے ابھی اشارہ دیا ہے کہ وہ سکیڑنے کا ارادہ رکھتے ہیں۔
عمومی سوالات
کیا اس سے ہاؤسنگ سستی ہو جائے گی؟
نہیں۔ یہ ادائیگیوں کو ظاہری طور پر کم کرتا ہے جبکہ قیمتیں زیادہ ہو جاتی ہیں۔
کیا یہ ناکام ہو سکتا ہے؟
جی ہاں۔ یہ ناکام ہو جاتا ہے اگر طویل مدت میں اضافہ ہو، اگر کریڈٹ سخت ہو جائے، یا اگر بے روزگاری بڑھ جائے۔ لیکن پالیسی ساز ہاؤسنگ پر کئی اوزار استعمال کریں گے اس سے پہلے کہ وہ قیمت کی اصلاح کو قبول کریں۔
اگر میں نے گھر نہیں خریدا، تو کیا مجھے خریدنا چاہیے؟
اگر آپ کو ہاؤسنگ کی ضرورت ہے اور آپ کے پاس افق ہے، تو ہاں۔ اگر آپ لیوریج اور قسمت کے ساتھ موسیقی کی کرسیاں کھیل رہے ہیں، تو نہیں۔ نظام پہلے گروپ کی مدد کرتا ہے، دوسرے کی نہیں۔
ذرائع
پالیسی کی ہدایات، رہن کے اعداد و شمار، ہاؤسنگ کی فراہمی کے تخمینے، اور اس مضمون میں حوالہ دی گئی قیمت کے اشاریے۔
- ریوٹرز — $200B ایم بی ایس ہدایت
- فریڈی میک — ہفتہ وار رہن کی شرحیں
- فریڈی میک — ہاؤسنگ کی فراہمی کی کمی
- ایف ایچ ایف اے — قیمت کے اشاریے اور جی ایس ای کا ڈھانچہ
- کیس-شیلر — ہوم پرائس انڈیکس
Article overview
ٹرمپ کی ہدایت کہ فینی اور فریڈی 200 بلین ڈالر کے رہن کے بانڈز خریدیں، ایک ایسے وقت میں جب شرحیں ابھی بھی نرم ہو رہی ہیں، رہن کے پھیلاؤ کو کم کرنے اور رہائش کی حمایت کرنے کی واضح کوشش کی نشاندہی کرتی ہے۔ یہ فریم ورک پلمبنگ، حدود، اور یہ بتاتا ہے کہ گھر کی قیمتوں کے بڑھنے کو روکنے کے لیے کیا ٹوٹنا ضروری ہوگا۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
GENIUS ایکٹ اور اسٹیبل کوائن ریاست: کس طرح نجی ڈالر خزانے کی طلب کا انجن بن جاتے ہیں
GENIUS ایکٹ نے صرف "کریپٹو کو منظم" نہیں کیا۔ اس نے ایک نئے ادائیگی کے نظام کو باقاعدہ کیا جہاں نجی ڈالرز بڑھ سکتے ہیں—اور جہاں ریزرو کے قو…
5 shared topics.
جنوری 7، 2026 — شرحیں قیادت کرتی ہیں، دھاتیں مختلف ہوتی ہیں، جغرافیائی سیاست ٹیپ پر دباؤ ڈالتی ہے
ایکوئٹیز مدھم ہو گئیں، اتار چڑھاؤ بڑھا، پیداوار میں کمی آئی، اور اجناس میں زوال آیا 7 جنوری 2026 کو۔ سونا کم ہوا جبکہ چاندی زیادہ گر گئی۔ ج…
5 shared topics.
K-شکل کی بحالی: کیوں نچلا نصف سبسڈی کے بغیر زندہ نہیں رہ سکتا
K-شکل کی بحالی نے امریکہ کو دو معیشتوں میں تقسیم کر دیا ہے: ایک سبسڈی شدہ نچلا حصہ جو ریاضیاتی طور پر صرف تنخواہوں پر زندہ نہیں رہ سکتا، او…
6 shared topics, same research avenue.
ہاف سینچری مارگیجز اور فینٹسی کار لونز: کس طرح الٹرا-لانگ قرضے گھرانوں کو کیش فلو کولیٹرل میں تبدیل کرتے ہیں
ٹرمپ انتظامیہ کی 50 سالہ رہن کی تجویز، 15 سالہ کار قرضوں کی وائرل افواہوں کے ساتھ مل کر، "قابل برداشت" کے طور پر پیش کی جا رہی ہے۔ حقیقت می…
5 shared topics, same research avenue.
دولت-انجن تفریق: سخت اثاثوں کا تحفظ بمقابلہ لیوریج پر مبنی ضرب
$500,000 کو سونے میں مختص کرنے کے مقابلے میں اسی $500,000 کو لیوریجڈ مڈویسٹ سنگل فیملی کرایوں میں لگانے کا ایک صاف، نمبرز پر مبنی موازنہ۔ ن…
4 shared topics, same research avenue.
DSCR قرضے، متاثرہ کرایے، اور حقیقت: چھوٹے سرمایہ کاروں کے لیے ایک میدان کی رہنمائی
ایک گہرا، غیر میٹھا پیٹرن نیکسس فیلڈ گائیڈ جو وضاحت کرتا ہے کہ چھوٹے سرمایہ کار کس طرح DSCR قرضے، متاثرہ کرایے، اور ہدف شدہ بحالیوں کا استع…
3 shared topics, same research avenue.
ایک اسکیل ایبل ریئل اسٹیٹ پورٹ فولیو بنانا: کیش فلو فارمولا، DSCR قرضہ، اور وہ آپریٹنگ سسٹم جو آپ کو 1 پراپرٹی سے 10 پراپرٹی تک لے جاتا ہے۔
ایک حقیقی دنیا، نظاماتی بنیاد کرایہ داری پورٹ فولیو بنانے کے لیے بغیر کسی ہائپ یا قیمت میں اضافے کی کہانیوں پر انحصار کیے۔ معاہدے کی ریاضی،…
2 shared topics, same research avenue.
لاک-ان معیشت: کیوں امریکہ کی رہائشی مارکیٹ منجمد ہے
لاک-ان معیشت: کیوں امریکہ کی رہائشی مارکیٹ منجمد ہے (2025) میٹا تفصیل: 7 فیصد سے اوپر کی شرحوں نے ایک لاک-ان منجمدی صورتحال پیدا کی ہے کی…
2 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.