

مندی بحران نہیں ہے — یہ محرک ہیں
مندیان کوئی آفت نہیں ہیں — یہ جدید ڈالر کے نظام کو سکڑنے سے لیکویڈیٹی کی توسیع کی طرف پلٹنے والا میکانیکی محور ہیں۔ یہ جانچنا کہ کیوں قیامت کے نبی اس چکر کو غلط سمجھتے ہیں، کیوں 2026 ساختی طور پر اہم…
Jump to a section
کساد بازاری بحران نہیں — یہ محرک ہیں
کیوں قیامت کے نبی سائیکل کو غلط پڑھتے رہتے ہیں، کیوں البرٹ ایڈورڈز مکمل طور پر غلط نہیں ہیں لیکن غلط سطح پر دیکھ رہے ہیں، اور کیوں کساد بازاری اگلی لیکویڈیٹی نظام میں میکانیکی محور ہیں — دنیا کے خاتمے کا لمحہ نہیں۔
اس صفحے پر
- جدید میکرو میں بڑی غلط فہمی
- نئے ڈاٹ کام نبی اور ان کی اندھی جگہ
- بیانیہ میکرو بمقابلہ میکانیکی میکرو
- کساد بازاری کو ساختی نشانیوں کے طور پر، آفات نہیں
- تاریخی پیٹرن: 2000، 2008، 2020
- پائپ لائن کے اندر: ریزرو، ضمانت، اور QT کی دیوار
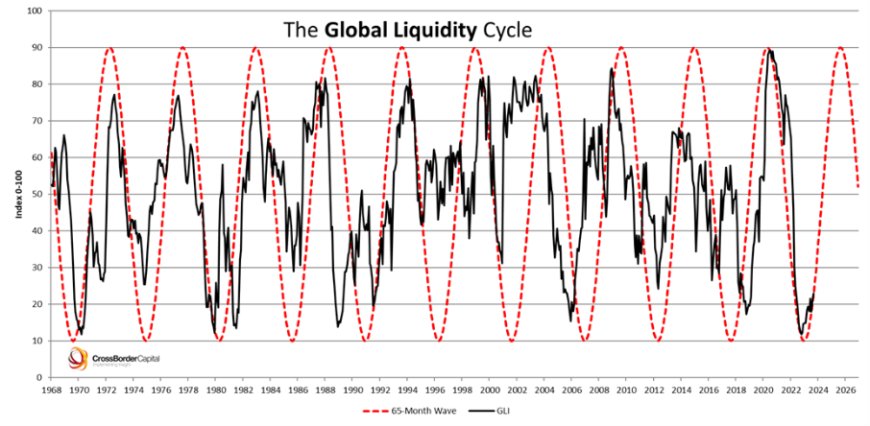
- کساد بازاری دراصل لیکویڈیٹی سائیکلز کو کیسے متحرک کرتی ہے
- کیوں 2026 ایک ساختی محور ہے، نہ کہ ایک جذباتی کال
- اگلی نظام کے پیچھے AI–توانائی–لیکویڈیٹی فلائی وہیل
- یہ سرمایہ کاروں، کارکنوں، اور گھروں کے لیے کیا معنی رکھتا ہے
- نتیجہ: کساد بازاری کو دروازہ، نہ کہ قیامت
جدید میکرو میں بڑی غلط فہمی
ہر سائیکل کے اپنے قیامت کے نبی ہوتے ہیں۔ 1990 کی دہائی کے آخر میں انہوں نے خبردار کیا کہ انٹرنیٹ کی جنون کا برا خاتمہ ہوگا۔ 2000 کی دہائی کے وسط میں یہ وہ لوگ تھے جو رہن کے بارے میں چیخ رہے تھے۔ آج یہ تجربہ کار حکمت عملیوں کا ایک جانا پہچانا گروہ ہے — جن میں سے کچھ نام ڈاٹ کام دور سے ہیں — یہ بحث کر رہے ہیں کہ امریکہ 2000 یا 2008 سے بھی بڑے بحران کی طرف بڑھ رہا ہے۔
ان میں سے ایک آواز وہ ڈاٹ کام دور کا حکمت عملی ہے جسے اکثر اس کے پھٹنے سے پہلے ٹیک ببل "پیش گوئی" کرنے کا کریڈٹ دیا جاتا ہے۔ آج وہ سرخیوں میں واپس آ گیا ہے اور خبردار کر رہا ہے کہ اس بار صورتحال بدتر ہے: قیمتیں بے ہودہ ہیں، قرض بے قابو ہے، سیاست ٹوٹ پھوٹ کا شکار ہے، اور متوسط طبقہ تھک چکا ہے۔ اس نقطہ نظر سے، کساد بازاری آخری عمل کی طرح نظر آتی ہے — وہ لمحہ جب تمام اضافی اور انکار آخر کار نظام کے ساتھ آ جاتا ہے۔
یہ مضمون اسی فرق کے بارے میں ہے۔
یہ اس بارے میں نہیں ہے کہ آیا معیشت "مضبوط" ہے یا "کمزور"، آیا آپ کو خوش امید یا مایوس ہونا چاہیے، یا آیا کوئی مشہور حکمت عملی دوبارہ "صحیح" ہوگی۔ یہ کچھ سادہ اور زیادہ اہم چیز کے بارے میں ہے:
- کیا درحقیقت عالمی ڈالر کے نظام کو مشین کی سطح پر چلاتا ہے۔
- کیوں کساد بازاری ہر اس مقام پر ظاہر ہوتی ہے جہاں لیکویڈیٹی کے نظام پلٹتے ہیں۔
- کیوں کساد بازاری پر توجہ دینا کہ یہ کہانی کا اختتام ہے اصل میکانزم کو نظرانداز کرتا ہے جو پالیسی میں تبدیلی کو مجبور کرتا ہے۔
- کیوں 2026 صرف ایک جذباتی کال نہیں ہے — یہ ایک ریزرو اور ضمانت کی راہ پر منطقی اختتام ہے جس پر ہم پہلے ہی ہیں۔
یہاں کا مقصد البرٹ ایڈورڈز یا ان جیسے دوسروں کو نظرانداز کرنا نہیں ہے۔ وہ بہت ساری تناؤ کے بارے میں سمت میں درست ہیں۔ لیکن ان کا فریم ورک — جیسے تقریباً تمام روایتی میکرو — بیانیہ کی سطح پر قفل لگا ہوا ہے: قیمتیں، قرض، جذبات، سیاست۔ خود نظام اس سے زیادہ گہرا ہے۔
نئے ڈاٹ کام نبی اور ان کی اندھی جگہ
آئیے معیاری اسکرپٹ سے شروع کرتے ہیں۔ جدید قیامت کی کہانی کچھ یوں ہے:
- ٹیک اور AI کے اسٹاک "ببل" میں ہیں، بالکل ڈاٹ کام کی طرح۔
- گھروں، کارپوریشنوں، اور وفاقی حکومت میں قرض ریکارڈ سطح پر ہے۔
- سود کی شرحیں زیادہ ہیں، لہذا اس قرض کی خدمت کرنا زیادہ تکلیف دہ ہے۔
- سیاست غیر فعال اور قطبی ہے — مالی اور مالیاتی جوابات بے ترتیبی ہوں گے۔
- لہذا: ایک بڑی کساد بازاری اور مارکیٹ کا کریش ناگزیر ہے اور یہ 2000 یا 2008 میں جو کچھ دیکھا گیا اس سے بدتر ہوگا۔
سطح پر، یہ پاگل نہیں ہے۔ قرض بڑا ہے۔ قیمتیں زیادہ ہیں۔ دنیا زیادہ پیچیدہ ہے۔ جغرافیائی سیاست اضافی خطرات کو شامل کرتی ہے جن کے بارے میں ڈاٹ کام کے سرمایہ کاروں کو سوچنے کی ضرورت نہیں تھی۔ اگر آپ اس تجزیے کی اس سطح پر رک جاتے ہیں، تو "بڑی کساد بازاری → بڑا کریش" واضح نتیجہ محسوس ہوتا ہے۔
لیکن اس سوچ کے طریقے میں ایک اندھی جگہ ہے۔
اس کا مطلب یہ نہیں ہے کہ کساد بازاری اہم نہیں ہے۔ یہ بالکل اہم ہیں — ملازمتوں کے لیے، چھوٹے کاروباروں کے لیے، گھروں کے لیے جو پانی کے اوپر رہنے کی کوشش کر رہے ہیں۔ اس کا مطلب یہ ہے کہ اگر آپ نظام کو سمجھنے کی کوشش کر رہے ہیں، تو کساد بازاری وہ جگہ نہیں ہے جہاں آپ شروع کرتے ہیں۔
بیانیہ میکرو بمقابلہ میکانیکی میکرو
یہ دیکھنے کے لیے کہ یہ عدم مطابقت کہاں سے آتی ہے، آپ کو تجزیے کی دو سطحوں کو الگ کرنا ہوگا:
- بیانیہ میکرو – یہ کہ زیادہ تر لوگ، بشمول بہت ذہین حکمت عملی ساز، معیشت کے بارے میں کیسے بات کرتے ہیں: قیمتیں، ترقی، آمدنی، پالیسی کے فیصلے، جغرافیائی خطرات، اور سرمایہ کاروں کا جذبات۔
- مکینکی میکرو – یہ کہ جدید ڈالر کے نظام کی پائپ لائن واقعی کیسے کام کرتی ہے: ذخائر، ضمانت، ڈیلر کے بیلنس شیٹس، مرکزی بینک کی سہولیات، اور وہ پابندیاں جو پالیسی کی تبدیلیوں پر مجبور کرتی ہیں۔
بیانیہ میکرو: سطحی پرت
بیانیہ میکرو میں کہانی کچھ یوں ہے:
- اسٹاک اس لیے حرکت کرتے ہیں کیونکہ آمدنی کی توقعات تبدیل ہوتی ہیں۔
- معاشی کساد بازاری اس لیے شروع ہوتی ہے کیونکہ صارفین پیچھے ہٹتے ہیں یا فیڈ "زیادہ سختی" کرتا ہے۔
- بحران اس وقت آتے ہیں جب زیادہ قیمت اور اضافی قرض ایک جھٹکے سے ملتے ہیں۔
- پالیسی کے ردعمل زیادہ تر سیاسی انتخاب ہوتے ہیں — یہاں محرک، وہاں سختی۔
یہ کہنا نہیں ہے کہ یہ مکمل طور پر غلط ہے۔ یہ صرف نامکمل ہے۔ یہ وہ چیزیں بیان کرتا ہے جو آپ سطح پر دیکھتے ہیں — لہریں — نہ کہ اندرونی دھاریں۔
مکینکی میکرو: پائپ لائن کی پرت
مکینکی میکرو پہلے آمدنی کی کہانیوں کی پرواہ نہیں کرتا۔ یہ ان چیزوں کی پرواہ کرتا ہے:
- بینک کے ذخائر کی سطح اور تقسیم۔
- کتنی اعلیٰ معیار کی ضمانت موجود ہے اور کون اسے رکھتا ہے۔
- کہاں QT لیکویڈیٹی میں کٹ رہا ہے اور کس رفتار سے۔
- جب نظام ایک ذخیرہ فرش سے ٹکراتا ہے — وہ نقطہ جہاں چھوٹے بہاؤ بڑے فنڈنگ دباؤ کا سبب بنتے ہیں۔
- کیسے ON RRP، اسٹینڈنگ ریپو کی سہولت (SRF)، اور TGA آپس میں تعامل کر رہے ہیں۔
- کیسے ڈیلر کے بیلنس شیٹ کی صلاحیت اور ریگولیٹری پابندیاں نئے خزانے کے اجراء کے جذبے کو محدود کرتی ہیں۔
اس نظر میں، کساد بازاری خود بخود ہونے والے المیے نہیں ہیں۔ یہ ایک تسلسل کا حصہ ہیں:
- لیکویڈیٹی جارحانہ طور پر بڑھتی ہے (QE، مالی محرک، کریڈٹ کی ترقی)۔
- ذخائر پھولتے ہیں، خطرے کے اثاثے پھٹتے ہیں، حقیقی معیشت تیز ہوتی ہے۔
- مہنگائی یا اثاثوں کے بلبلے پالیسی سازوں کو فکر میں مبتلا کرتے ہیں؛ سختی شروع ہوتی ہے (QT، شرح میں اضافہ)۔
- ذخائر ختم ہوتے ہیں، ضمانت کی تقسیم دباؤ میں آتی ہے، فنڈنگ مارکیٹس سخت ہو جاتی ہیں۔
- حقیقی معیشت ایک تاخیر سے جواب دیتی ہے: بھرتی سست ہوتی ہے، سرمایہ کاری پیچھے ہٹتی ہے، کساد بازاری بنتی ہے۔
- وہ کساد بازاری مجبور کرتی ہے کہ نظام دوبارہ لیکویڈیٹی کی توسیع کی طرف پلٹے (QE کی طرح کی مداخلتیں)، اگلے چکر کا آغاز کرتی ہے۔
یہی doom prophets اور پائپ لائن کے نقطہ نظر کے درمیان بنیادی فرق ہے۔
کساد بازاری کو ساختی نشانیوں کے طور پر، نہ کہ آفات
پائپ لائن کے نقطہ نظر سے، کساد بازاری غیر معمولی انومالی یا تہذیب کے خاتمے کے واقعات نہیں ہیں۔ یہ **ساختی نشانیوں** ہیں — ایک انتہائی لیورجڈ، ذخیرہ محدود نظام کی زندگی کے چکر میں بار بار آنے والے مکینکی مراحل۔
کساد بازاری کو ایک میٹر کے زمین پر گرنے کے طور پر نہیں بلکہ ایک بند لوپ ہائیڈرولک نظام میں دباؤ کی رہائی کے والو کے طور پر سوچیں۔ یہ انسانی سطح پر دردناک اور خلل ڈالنے والا ہے، لیکن نظام کی سطح پر یہ ایک مستقل سیٹ کی افعال انجام دیتا ہے:
- کمزور بیلنس شیٹس کو صاف کرتا ہے۔ حاشیائی قرض لینے والے ختم ہو جاتے ہیں۔ قیاسی قرض کی قیمت دوبارہ مقرر یا تباہ ہو جاتی ہے۔ نظام نازکیت کو کم کرتا ہے۔
- محرک کے لیے سیاسی اور سماجی اجازت پیدا کرتا ہے۔ جیسے جیسے بے روزگاری بڑھتی ہے اور ترقی رک جاتی ہے، اچانک وہ چیزیں جو "سیاسی طور پر ناممکن" تھیں ناگزیر بن جاتی ہیں۔
- مرکزی بینکوں کو سختی کو الٹنے کا موقع فراہم کرتا ہے۔ وہی پالیسی ساز جو طویل عرصے تک زیادہ شرحوں پر اصرار کرتے تھے، جب کساد بازاری ڈیٹا میں ظاہر ہوتی ہے تو "لچک" کے لیے نئی برداشت دریافت کرتے ہیں۔
- لیکویڈیٹی کی توسیع کی طرف پلٹنے کا نشان لگاتا ہے۔ شرح میں کمی، QE، مالی پیکجز، کریڈٹ کی سہولیات — یہ سب دوبارہ قابل غور ہو جاتے ہیں جب کساد بازاری انکار نہیں کی جا سکتی۔
اس کا مطلب یہ نہیں ہے کہ کساد بازاری اچھی ہیں۔ اس کا مطلب یہ ہے کہ وہ موجودہ نظام کے ڈیزائن کے اندر ساختی طور پر ضروری ہیں۔ ایک دنیا جو کریڈٹ، ضمانت، اور لیورڈ دورانیے پر چلتی ہے، سیدھی لائن میں ہمیشہ کے لیے توسیع نہیں کر سکتی۔ یہ سانس لیتی ہے۔
سانس چھوڑیں، سانس لیں۔ توسیع، سکڑاؤ۔ عروج، کساد بازاری، دوبارہ افراط زر۔
Doom prophets کساد بازاری کو چکر کے خاتمے کے طور پر فریم کرتے ہیں۔ مکینکی میکرو اسے نظاموں کے درمیان ہنچ کے طور پر دیکھتا ہے۔
تاریخی پیٹرن: 2000، 2008، 2020
یہ دیکھنے کے لیے کہ یہ پیٹرن کتنا گہرا ہے، امریکہ کے مرکزیت والے نظام میں پچھلے تین بڑے جھٹکوں پر نظر ڈالیں۔
ڈاٹ کام کا دھچکا (2000–2002)
بیانیہ ورژن کہتا ہے:
- ٹیک اسٹاکز بے حد زیادہ قیمت پر تھے۔
- بلبلہ پھٹا، نیسڈک ٹوٹ گیا، اور ایک ہلکی کساد بازاری آئی۔
مکینکی ورژن میں یہ شامل ہے:
- آسان پالیسی کے کئی سالوں کے بعد، فیڈ نے آخری چکر کی حالت میں سختی کی۔
- مالی حالات سخت ہوئے، خطرے کی بھوک ٹوٹ گئی، اور ترقی سست ہو گئی۔
- کساد بازاری نے جارحانہ شرح میں کمی اور دوبارہ لیکویڈیٹی کی حمایت کے لیے پس منظر — اور جواز — فراہم کیا۔
پنچ لائن: ڈاٹ کام کا دھچکا دردناک تھا، لیکن اس نے نظام کا خاتمہ نہیں کیا۔ اس نے اگلی لیکویڈیٹی کی لہر کو متحرک کیا، جو رہائش، ساختی کریڈٹ، اور عالمی کیری تجارت میں بہی۔
2. عالمی مالی بحران (2008–2009)
بیانیہ ورژن جانا پہچانا ہے:
- بے احتیاطی سے قرض دینا اور رہائش کی قیاس آرائی نے ایک بڑے بلبلے کو پیدا کیا۔
- سب پرائم ٹوٹ گیا، کریڈٹ مارکیٹیں منجمد ہو گئیں، لیہمن پھٹ گیا۔
- عظیم کساد بازاری کے بعد کی بدترین کساد بازاری آئی۔
مکینیکل زاویہ:
- کریڈٹ نظام کے مرکز میں موجود ضمانت (مکانات کی بنیاد پر سیکیورٹیز) کی قیمت غلط لگائی گئی اور غلط درجہ بندی کی گئی۔
- جب اس ضمانت پر سوال اٹھایا گیا تو فنڈنگ مارکیٹیں منہدم ہو گئیں۔
- کساد بازاری حقیقی تھی، لیکن نظامی واقعہ ایک ضمانت اور فنڈنگ بحران تھا۔
- پالیسی کا جواب — QE1، QE2، QE3 — ایک بڑے لیکویڈیٹی نظام کی تبدیلی تھی جس نے نظام کو مرکزی بینک کے بیلنس شیٹس کے گرد دوبارہ مستحکم کیا۔
ایک بار پھر: کساد بازاری بے رحمانہ تھی۔ لیکن نظامی نقطہ نظر سے، یہ اس مقام کی نشاندہی کرتی ہے جہاں ڈالر کا ڈھانچہ ایک زیادہ واضح، مرکزی بینک سے جڑا ہوا نظام میں ترقی کرتا ہے۔
وبا کا جھٹکا (2020)
کہانی:
- ایک عالمی وبا نے حقیقی معیشت کو بند کر دیا۔
- مارکیٹیں خوفزدہ ہو گئیں، بے روزگاری میں اضافہ ہوا، اور ایک مختصر لیکن شدید کساد بازاری آئی۔
مکینیکل:
- مارچ 2020 میں فنڈنگ مارکیٹیں رک گئیں جب ہر کوئی جو کچھ بیچ سکتا تھا بیچنے اور ڈالر جمع کرنے کی کوشش کر رہا تھا۔
- فیڈ نے آگ کا نل کھول دیا: تاریخی رفتار پر QE، ہنگامی سہولیات، بیک اسٹاپ۔
- مالی حکام نے بڑے براہ راست منتقلیوں کی تہیں لگائیں، لیکویڈیٹی کو براہ راست گھریلو اور کارپوریٹ بیلنس شیٹس میں منتقل کیا۔
- خطرے کے اثاثوں اور افراط زر میں بعد میں آنے والا عروج اس لیکویڈیٹی کی لہر کا منطقی نتیجہ تھا۔
اگلا چکر اسی ڈھانچے کی پیروی کرے گا — لیکن اس بار پابندیاں مختلف نظر آتی ہیں، کیونکہ ڈھانچہ دوبارہ تبدیل ہو چکا ہے۔
پلمبنگ کے اندر: ذخائر، ضمانت، اور QT کی دیوار

یہ سمجھنے کے لیے کہ 2026 کیوں ساختی طور پر اہم نظر آتا ہے، آپ کو یہ دیکھنا ہوگا کہ 2010 کے بعد کا ڈالر کا نظام واقعی کیسے کام کرتا ہے۔
ریزرو سسٹم، پرانے کوریڈور کی دنیا نہیں
موجودہ نظام ایک فرش کا نظام ہے۔ بینکوں کو ذخائر کی کمی کا سامنا نہیں ہے جیسا کہ وہ پرانے کوریڈور کے نظام میں تھے۔ اس کے بجائے، فیڈ انتظام کردہ شرحوں اور بڑے ذخائر کی فراہمی کا استعمال حالات کو منظم کرنے کے لیے کرتا ہے۔
اس کا مطلب ہے:
- ذخائر صرف "پس منظر کی لیکویڈیٹی" نہیں ہیں — یہ ایک بنیادی آپریٹنگ ٹول ہیں۔
- نظام میں ایک استعمال کے قابل ریزرو فرش ہے — ایک ایسا نقطہ جس کے نیچے چیزیں ٹوٹنا شروع ہو جاتی ہیں۔
- QT (بیلنس شیٹ میں کمی) صرف QE کو الٹانا نہیں ہے۔ یہ نظام کو اس فرش کی طرف واپس لے جا رہا ہے۔
ON RRP: جھٹکا جذب کرنے والا جو اب ختم ہو چکا ہے
بڑے QE کی لہر کے دوران، فیڈ کا اوور نائٹ ریورس ریپو سہولت (ON RRP) ایک بفر کے طور پر کام کرتا تھا۔ منی مارکیٹ فنڈز سے اضافی نقد وہاں پارک کیا گیا، اضافی ذخائر کو جذب کیا اور نظام کو مستحکم رکھا۔
جیسے جیسے QT آگے بڑھا اور خزانہ کی جاری کردہ مقدار میں اضافہ ہوا، وہ بفر ختم ہو گیا۔ پیسہ ON RRP سے نکل کر بلز اور دیگر اثاثوں میں بہنے لگا۔ آخرکار، ON RRP صفر کی طرف بڑھ گیا — یہ ایک علامت ہے کہ آسان اضافی ختم ہو چکا ہے۔
ڈیلر بیلنس شیٹس اور خزانہ کی جاری کردہ مقدار

- بڑے، جاری خزانہ کی جاری کردہ مقدار جو خسارے کو پورا کرنے کے لیے ہے۔
- قواعد و ضوابط اور سرمایہ کی پابندیاں جو یہ محدود کرتی ہیں کہ بینک اور ڈیلر کتنی مدت رکھ سکتے ہیں۔
- ایک عالمی سرمایہ کار کی بنیاد جو اثاثوں کی اقسام کے درمیان نسبتاً تیزی سے منتقل ہو سکتی ہے۔
نتیجہ یہ ہے کہ ایک ایسا نظام ہے جو حکومت کے کاغذ کی ایک بڑی مقدار کو جذب کرنے کی کوشش کر رہا ہے جبکہ مرکزی بینک کے بیلنس شیٹ کو کم کر رہا ہے — بغیر فنڈنگ مارکیٹوں کو غیر مستحکم کیے۔
یہ ایک حد ہے کہ یہ کب تک چل سکتا ہے اس سے پہلے کہ کچھ ساختی طور پر دینا پڑے۔
QT، SRF، اور فرش کی طرف راستہ
جیسے جیسے QT آگے بڑھتا ہے اور ON RRP ختم ہو جاتا ہے، مزید دباؤ ظاہر ہوتا ہے:
- ریپو کی شرحیں اور دستیابی۔
- ایک حفاظتی والو کے طور پر اسٹینڈنگ ریپو سہولت (SRF) کا استعمال۔
- اہم ضمانت مارکیٹوں میں بولی-پوچھ کے پھیلاؤ اور لیکویڈیٹی۔
- کریڈٹ اور دورانیے کے بھاری اثاثوں میں خطرے کی بھوک۔
آپ کو اس کے لیے کسی مخصوص "جھٹکے والے واقعے" کی ضرورت نہیں ہے۔ مکینیکل سیٹ اپ کا مطلب ہے کہ ایک نرم معیشت میں جاری QT نظام کو اس مقام کے قریب لے جاتا ہے جہاں فیڈ یا تو:
- بڑھتی ہوئی فنڈنگ دباؤ اور کساد بازاری کے خطرے کو قبول کرتا ہے، یا
- یہ تسلیم کرتا ہے کہ بیلنس شیٹ کو سکڑنا بند کرنا ہوگا اور آخرکار دوبارہ بڑھنا ہوگا۔
یہ 2026 کے خیال کے لیے پس منظر ہے۔ یہ کسی کیلنڈر پر تاریخ کے بارے میں نہیں ہے۔ یہ اس بارے میں ہے کہ جب پلمبنگ اور چکر ٹکراتے ہیں۔
کساد بازاریوں کے ذریعے لیکویڈیٹی کے چکروں کو کیسے متحرک کیا جاتا ہے
اب ہم دونوں تہوں کو آپس میں جوڑ سکتے ہیں: پلمبنگ اور کساد بازاری۔
موجودہ نظام کے تحت ایک عام دیر سے چکر میں، مراحل اس طرح نظر آتے ہیں:
- لیکویڈیٹی نکاسی کا مرحلہ
فیڈ QT چلاتا ہے اور پالیسی کو سخت رکھتا ہے۔ خزانہ بھاری اجراء جاری رکھتا ہے۔ ON RRP ختم ہو رہا ہے۔ ذخائر فرش کی طرف کم ہو رہے ہیں۔ - فنڈنگ کا دباؤ بڑھتا ہے
ضمانت کی طلب بڑھتی ہے۔ حاشیائی قرض لینے والے دباؤ محسوس کرتے ہیں۔ کریڈٹ کی شرائط سخت ہو جاتی ہیں۔ خطرے کی پریمیا پھیلنا شروع ہوتی ہیں۔ - حقیقی معیشت میں تاخیر سے ردعمل
بھرتی سست ہو جاتی ہے۔ سرمایہ کاری میں کمی آتی ہے۔ حاشیائی کاروبار اور گھرانے جدوجہد کرتے ہیں۔ ترقی سست ہوتی ہے، پھر گر جاتی ہے۔ - مندی حقیقت بن جاتی ہے
جی ڈی پی منفی پرنٹ ہوتا ہے۔ بے روزگاری بڑھتی ہے۔ "کچھ کرنے" کے بارے میں سیاسی شور بڑھتا ہے۔ - پالیسی کی پابندی سیاسی طور پر نظر آنے لگتی ہے
مرکزی بینک اب حقیقی معیشت کی کمزوری کو نرم کرنے کی توجیہ کے طور پر پیش کر سکتے ہیں۔ مالیاتی حکام بڑے خساروں کو "حمایت" کے طور پر جواز فراہم کر سکتے ہیں۔ - لیکویڈیٹی کا نظام پلٹتا ہے
QT رک جاتا ہے۔ بیلنس شیٹ مستحکم ہوتی ہے، پھر بڑھتی ہے۔ سہولیات پھیلتی ہیں۔ مارکیٹس پالیسی کے موڑ کو پہلے سے دیکھ لیتی ہیں۔ لیکویڈیٹی کی اگلی لہر شروع ہوتی ہے۔
اسی لیے، ساختی نقطہ نظر سے، کساد بازاری کو ایک اختتامی حالت کے طور پر دیکھنا غلط ہے۔ نظام کو کساد بازاری کا جواب دینے کے لیے — سیاسی، سماجی، اور میکانکی طور پر — ڈیزائن کیا گیا ہے۔
کیوں 2026 ایک ساختی موڑ ہے، نہ کہ ایک جذباتی پیشگوئی
جب آپ کہتے ہیں "2026 تقریباً یقینی طور پر اگلا لیکویڈیٹی-انجیکشن سائیکل ہے،" تو یہ ایک جرات مندانہ پیشگوئی یا تاریخ کا اندازہ لگانے کی طرح لگ سکتا ہے۔ لیکن اندرونی طور پر، یہ بہت زیادہ بورنگ ہے: یہ اس جگہ کا نقشہ ہے جہاں موجودہ راستے منطقی طور پر ملتے ہیں۔
کیا پہلے ہی شامل ہے
اواخر 2025 تک، کئی عناصر راز نہیں ہیں:
- QT پہلے ہی کئی سالوں سے چل رہا ہے — ہم سختی کے آغاز پر نہیں ہیں۔
- ON RRP بڑی حد تک ختم ہو چکا ہے — اضافی گدی ختم ہو چکی ہے۔
- خزانے کا اجراء ساختی طور پر بلند ہے، یہ کوئی ایک بار کا واقعہ نہیں ہے۔
- ذخائر فرش کے قریب ہیں نہ کہ QE کی چوٹی کے۔
- ترقی پہلے ہی کئی شعبوں میں دیر سے سائیکل کی خصوصیات دکھا رہی ہے۔
موجودہ راستوں پر، نظام کے سامنے QT کا ایک اور دہائی نہیں ہے۔ اس کے پاس چند مزید مراحل ہیں اس تصادم سے پہلے:
- ذخائر کی کمی،
- فنڈنگ کا دباؤ، اور
- حقیقی معیشت کی سست روی
سیاسی اور میکانکی طور پر نظر انداز کرنا ناممکن ہو جاتا ہے۔
اس نقشے میں کساد بازاری کا کردار
ہمارے فریم ورک میں، اس ونڈو میں کساد بازاری ایک اختیاری متغیر نہیں ہے — یہ تسلسل کا حصہ ہے۔ یہ وہ طریقہ ہے جس سے نظام اس دباؤ کا اظہار کرتا ہے جو پہلے ہی فنڈنگ کے ڈھانچے میں جمع ہو چکا ہے۔
آپ یہ نہیں کہہ رہے:
“شاید ہمیں کساد بازاری ہوگی؛ شاید نہیں ہوگی۔ کسی بھی صورت میں، QE ظاہر ہوتا ہے۔”
آپ یہ کہہ رہے ہیں:
“اگر ہم اس سیٹ اپ میں QT جاری رکھتے ہیں، تو قدرتی نتیجہ ایک کساد بازاری ہے جو پھر موڑنے پر مجبور کرتی ہے۔ وہ موڑ 2026 کا لیکویڈیٹی سائیکل ہے۔”
یہ خوشی منانے والا نہیں ہے۔ یہ مایوسی نہیں ہے۔ یہ نظام کی فیڈبیک لوپ کو تسلیم کرنا ہے۔
اگلی حکومت کے پیچھے AI–توانائی–لیکویڈیٹی فلائی وہیل
اس میں ایک اور پرت ہے جسے زیادہ تر مایوس کن نبی مکمل طور پر نظر انداز کرتے ہیں: حقیقی معیشت کی تبدیلی جو AI اور توانائی کے بنیادی ڈھانچے کی وجہ سے ہو رہی ہے۔
AI کے اسٹاک کی طرف اشارہ کرنا اور "بلبلہ" چلانا آسان ہے۔ یہ بھی نامکمل ہے۔ درحقیقت، جو کچھ سطح کے نیچے ہو رہا ہے وہ ایک دوبارہ صنعتی دور ہے:
- کمپیوٹ (GPUs، TPUs، خصوصی ایکسیلیٹرز) کے لیے دھماکہ خیز طلب۔
- اہم جغرافیوں میں ملٹی گیگا واٹ ڈیٹا سینٹر کلسٹرز کی تعمیر۔
- ان کلسٹرز کو فیڈ کرنے کے لیے SMRs اور جدید جوہری میں بڑھتی ہوئی دلچسپی۔
- ٹوکنیزڈ خزانے، مستحکم سکوں کی پٹریوں، اور ڈیجیٹل ضمانت کے گرد نئے مالیاتی ڈھانچے۔
یہ صرف ایک اور ایپ سائیکل نہیں ہے۔ یہ ایک ٹیک کہانی میں لپٹا صنعتی پالیسی ہے۔
یہ ایک اور جگہ ہے جہاں آپ ڈاٹ کام طرز کے مایوس کن لوگوں سے تیزی سے الگ ہوتے ہیں۔ 2000 میں، بہت ساری جنون واقعی کچھ پر نہیں بنی تھی۔ آج، جھاگ کے نیچے، ایک ابھرتی ہوئی صنعتی بنیاد ہے جسے ممکنہ طور پر اسٹریٹجک قومی بنیادی ڈھانچے کے طور پر دیکھا جائے گا۔
جب 2026 کی لیکویڈیٹی کی لہر آئے گی، تو یہ صرف "AI اسٹاک" کو تنہائی میں نہیں اٹھائے گی۔ یہ ممکنہ طور پر تیز کرے گی:
- نئے گرڈ اور پیداوار کی صلاحیت کی مالی اعانت،
- AI اور توانائی کی تعمیر کے لیے عوامی–نجی شراکت داری،
- ٹوکنیزڈ ضمانت اور ڈیجیٹل فنڈنگ مارکیٹوں کے گرد سرمایہ کی تشکیل۔
یہ سرمایہ کاروں، کارکنوں، اور گھرانوں کے لیے کیا معنی رکھتا ہے
یہ سب کچھ تجریدی لگ سکتا ہے۔ ذخائر، ضمانت، QT، ON RRP، SRF — یہ پلمبنگ کی اصطلاحات ہیں۔ لیکن نتائج بہت حقیقی طریقوں سے ظاہر ہوتے ہیں:
سرمایہ کاروں کے لیے
- کساد بازاری وہ لمحہ نہیں ہے جب مستقل طور پر خطرے کے اثاثوں سے دستبردار ہو جائیں۔ تاریخی طور پر، یہ وہ زون رہا ہے جہاں اگلی لیکویڈیٹی کی لہر پیدا ہوتی ہے۔
- اسی وقت، اس کساد بازاری میں سختی کے راستے کو نظر انداز کرنا خطرناک ہے۔ دیر سے سائیکل کا فائدہ سب سے تیزی سے جلتا ہے۔
- حقیقی فائدہ یہ سمجھنا ہے کہ آپ تسلسل میں کہاں ہیں: QT میں کتنی دور، ذخائر کی فرش کے قریب کتنے، سست روی کتنی واضح ہے۔
مزدوروں اور گھروں کے لیے
- معاشی کساد بازاری انسانی لحاظ سے تکلیف دہ ہوتی ہے چاہے یہ نظامی لحاظ سے ساختی ہو۔ ملازمتیں ختم ہو جاتی ہیں۔ آمدنی کی عدم استحکام بڑھ جاتی ہے۔ قرض کی فراہمی سخت ہو جاتی ہے۔
- یہ سمجھنا کہ نظام ممکنہ طور پر لیکویڈیٹی کے ساتھ جواب دے گا، اس مسئلے کا جادوئی حل نہیں ہے — لیکن یہ طے شدہ بمقابلہ تیرتی ہوئی قرض، ہنگامی بفرز، اور بڑے خریداریوں کے وقت کے بارے میں فیصلوں کو فریم کرنے میں مدد کرتا ہے۔
- درمیانی طبقے پر دباؤ حقیقی ہے، اور یہ ہر چکر کے ساتھ بڑھتا ہے۔ لیکویڈیٹی کی لہریں یکساں طور پر تقسیم نہیں ہوئی ہیں۔ یہ آگے بڑھنے کے لیے ایک سیاسی اور سماجی خطرہ ہے۔
پالیسی اور معاشرے کے لیے
- ہر نئے بحران کو پچھلے سے بڑے اور تیز مداخلتوں کے ساتھ "حل" کیا گیا ہے۔
- یہ بڑھتا ہوا پیٹرن اس بات کا حصہ ہے کہ کیوں مایوس لوگ سوچتے ہیں کہ نظام آخرکار ٹوٹنا چاہیے۔
- ہمارا نقطہ نظر زیادہ مشروط ہے: نظام اس چکر میں نہیں ٹوٹے گا، لیکن لیکویڈیٹی کے بڑے دور اور بڑے خساروں کا ہر دور نظام کے کردار کو تبدیل کرتا ہے — اسے مالیاتی اور صنعتی پالیسی کے زیادہ واضح انضمام کی طرف دھکیلتا ہے۔
نتیجہ: کساد بازاری کو دروازہ، نہ کہ قیامت
ہمارے نقطہ نظر اور البرٹ ایڈورڈز کے تجزیے کے انداز کے درمیان فرق ایک جملے میں سمٹتا ہے:
کساد بازاری بحران نہیں ہے۔ کساد بازاری وہ دروازہ ہے جس کے ذریعے نظام ایک لیکویڈیٹی کے نظام سے دوسرے میں گزرتا ہے۔
یہ کساد بازاری کو معمولی نہیں بناتا۔ حقیقی لوگوں کے لیے، ملازمتوں کا ختم ہونا اور کاروباری ناکامیاں مجرد نہیں ہیں۔ لیکن نظام کی سطح پر، جدید ڈالر کی تعمیر ایک پہچانی جانے والی شکل میں آ چکی ہے:
- لیکویڈیٹی کی زیادتی۔
- حکام دیر سے چکر میں سختی کرتے ہیں۔
- ریزرو اور ضمانت کی تقسیم دباؤ میں آ جاتی ہے۔
- کساد بازاری اس دباؤ کا حقیقی معیشتی اظہار بنتی ہے۔
- کساد بازاری لیکویڈیٹی کی توسیع کی طرف واپس پلٹنے کی توجیہہ اور مجبور کرتی ہے۔
2026، اس فریم ورک میں، کوئی پیشگوئی نہیں ہے۔ یہ ایک ایسا مقام ہے جہاں متعدد راستے ملتے ہیں:
- QT اتنا طویل چل رہا ہے کہ عملی ریزرو کی حد تک پہنچ جائے۔
- ON RRP پہلے ہی ختم ہو چکا ہے۔
- خزانہ کی جاری کردہ مقدار ساختی طور پر بلند ہے۔
- حقیقی معیشت پہلے ہی دیر سے چکر کی حالت میں داخل ہو رہی ہے۔
مایوسی کے نبی صحیح ہیں کہ کچھ نہ کچھ دینا ہوگا۔ وہ اس بارے میں غلط ہیں کہ وہ کچھ کیا ہے۔
نظام کساد بازاری پر ختم نہیں ہوتا۔ یہ دوبارہ ترتیب پاتا ہے۔
اور اگر تاریخ کوئی رہنمائی ہے، تو اگلی ترتیب صرف اسی کا مزید نہیں ہوگی — یہ تعمیر کے اگلے درجے کو سخت کرے گی: مرکزی بینک کے بیلنس شیٹس کا گہرا انضمام، ٹوکنائزڈ ضمانت کی پٹریاں، اور AI کی مدد سے صنعتی تعمیرات۔
Article overview
مندیان کوئی آفت نہیں ہیں — یہ جدید ڈالر کے نظام کو سکڑنے سے لیکویڈیٹی کی توسیع کی طرف پلٹنے والا میکانیکی محور ہیں۔ یہ جانچنا کہ کیوں قیامت کے نبی اس چکر کو غلط سمجھتے ہیں، کیوں 2026 ساختی طور پر اہم ہے، اور کس طرح فنڈنگ کی پائپ لائن واقعی مارکیٹوں کو چلاتی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0
Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
ین کا پوشیدہ بیک اسٹاپ: فیمہ، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال ن…
6 shared topics.
منظم دباؤ: کیوں ریپو کی استحکام گہرے ضمانتی دباؤ کو چھپا رہا ہے
ریپو مارکیٹس منظم رہتی ہیں حالانکہ تصفیہ ناکام ہو جاتا ہے اور بینچ مارک کولیٹرل دباؤ ابھرتا ہے۔ یہ تجزیہ وضاحت کرتا ہے کہ کیوں مستحکم SOFR،…
5 shared topics.
سونا باہر نہیں نکل رہا — یہ پالیسی ناکامی کو جذب کر رہا ہے
سونے کی طویل مدتی بڑھوتری کوئی قیاسی بریک آؤٹ یا افراط زر کا خوف نہیں ہے۔ یہ بار بار کی پالیسی کی پابندی، ناکام معمول پر لانے، اور فنڈنگ کی…
5 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.