

ہارڈ اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، مہنگائی کی نہیں — مکمل ڈیٹا کی دوبارہ تعمیر
Jump to a section
سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، مہنگائی کی نہیں — مکمل ڈیٹا کی تعمیر نو
کولمبو چارٹ، ہاؤسنگ بلبلے کے دلائل، اور جدید مالیاتی نظام میں اثاثوں کی قیمتوں کے پیچھے حقیقی محرک کی مکمل تحلیل۔
زیادہ تر لوگ اب بھی سمجھتے ہیں کہ ہاؤسنگ، سونا، اور اسٹاک مارکیٹ مہنگائی، تنخواہوں، یا کرایوں کی پیروی کرتے ہیں۔ وہ ایسا نہیں کرتے۔ جب آپ پورے ڈیٹا سیٹ کو دوبارہ تعمیر کرتے ہیں اور اسے صحیح طریقے سے تجزیہ کرتے ہیں، تو نتیجہ ناقابلِ تردید ہو جاتا ہے: تمام سخت اثاثے لیکویڈیٹی کے چکر کی پیروی کرتے ہیں۔ یہ مضمون ڈیٹا کی تعمیر نو کرتا ہے، PCA پر مبنی لیکویڈیٹی انڈیکس بناتا ہے، جیسی کولمبو کے چارٹ کو درست کرتا ہے، اور دکھاتا ہے کہ کیوں "ہاؤسنگ بلبلہ 2.0" کی کہانی ٹوٹ جاتی ہے جب غائب متغیر دوبارہ شامل کیا جاتا ہے۔
اس صفحے پر
تعارف — ہر مرکزی دھارے کے چارٹ میں غائب متغیر
ایسے چارٹ ہیں جو انٹرنیٹ پر اتنی بار گردش کرتے ہیں، اور اتنی بار دہرائے جاتے ہیں، کہ لوگ فرض کرتے ہیں کہ وہ صحیح ہونے چاہئیں کیونکہ انہوں نے انہیں ہر جگہ دیکھا ہے۔ سب سے عام ورژن جیسی کولمبو کا موازنہ ہے: ہاؤسنگ کی قیمتیں بمقابلہ مہنگائی، کرایے، اور تنخواہیں۔
یہ صاف ہے، یہ سادہ ہے، اور یہ بدیہی طور پر سمجھ میں آتا ہے۔ اگر ہاؤسنگ کی قیمتیں تنخواہوں یا کرایوں کی نسبت نمایاں طور پر تیزی سے بڑھتی ہیں، تو یقیناً ہم بلبلے میں ہیں۔ یقیناً کچھ زیادہ بڑھ گیا ہے۔ یقیناً ہمیں ایک زوال کا سامنا ہے۔
سوائے اس کے کہ پورا فریم ورک غلط ہے۔
نہ تو کولمبو کا ڈیٹا غلط ہے۔ نہ ہی اس کا چارٹ بے ایمان ہے۔ نہ ہی بصری مددگار نہیں ہے۔ یہ غلط ہے کیونکہ یہ ایک سرمایہ دار اثاثے کا صارف اقتصادی متغیرات سے موازنہ کرتا ہے — ایک زمرہ کی غلطی اتنی بنیادی ہے کہ نتیجہ اس لمحے ٹوٹ جاتا ہے جب آپ غائب ان پٹ کو دوبارہ شامل کرتے ہیں: نظامی لیکویڈیٹی۔
ہاؤسنگ سے لے کر سونے تک اور NASDAQ تک سب عالمی ضمانت کے ڈھیر کا حصہ ہیں۔ یہ اثاثے تبدیلیوں کے جواب دیتے ہیں — پیش گوئی کے مطابق، ریاضیاتی طور پر، میکانکی طور پر —:
- فیڈرل ریزرو بیلنس شیٹ (WALCL)
- خزانہ جنرل اکاؤنٹ (TGA)
- ریورس ریپو سہولت (RRP)
- M2 اور وسیع پیسے کے مجموعے
نہ تو صارف کی آمدنی۔ نہ ہی نسبتی کرایے۔ نہ CPI۔ لیکویڈیٹی۔
جب آپ 2003 سے آگے ڈیٹا کو دوبارہ تعمیر کرتے ہیں — تمام چار بڑے لیکویڈیٹی چینلز میں — اور حقیقی بنیادی لیکویڈیٹی عنصر کو نکالنے کے لیے PCA کا اطلاق کرتے ہیں، تو پیٹرن ناقابلِ تردید ہو جاتا ہے: سخت اثاثے لیکویڈیٹی کے چکر کے ساتھ باقاعدگی سے جھولتے ہیں۔
طریقہ کار — ڈیٹا کی دوبارہ تعمیر
چیری پکنگ، بیانیہ تعصب، بصری تحریف، یا اسکیل کی غلطی سے بچنے کے لیے، اس مضمون میں استعمال ہونے والا ہر ڈیٹا سیٹ:
- براہ راست فیڈرل ریزرو (FRED) سے ڈاؤن لوڈ کیا گیا
- ماہانہ اختتام کی قیمتوں کے مطابق ترتیب دیا گیا
- صاف، آگے بھرے، اور ایک متحدہ پینل میں ضم کیا گیا
- فروری 2003 میں 100 پر انڈیکس کیا گیا (تمام سیریز کا مشترکہ آغاز)
- WALCL — فیڈرل ریزرو بیلنس شیٹ کے کل اثاثے
- RRPONTSYD — اوور نائٹ ریورس ریپو سہولت کا بیلنس
- TGA — خزانہ جنرل اکاؤنٹ کا کل نقد بیلنس
- M2SL — M2 پیسے کی فراہمی
اثاثے کی طرف، درج ذیل استعمال کیے گئے:
- کیس-شیلر قومی ہوم پرائس انڈیکس (CSUSHPINSA)
- سونا (لندن PM فکس)
- NASDAQ کمپوزٹ
کولمبو چارٹ کا براہ راست اندازہ کرنے کے لیے، ہم نے بھی شامل کیا:
- CPIAUCSL — صارف قیمت کا انڈیکس
- CUUR0000SEHA — بنیادی رہائش کا کرایہ
- AHETPI — اوسط گھنٹہ وار آمدنی
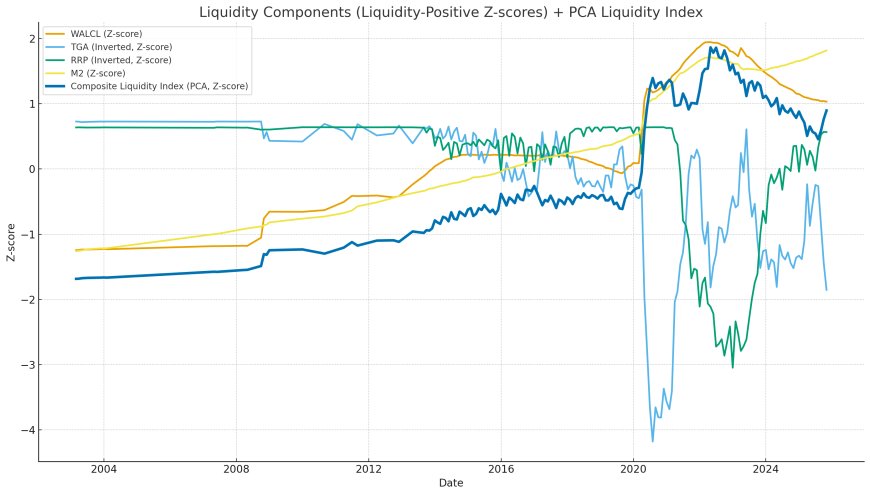
جب یہ ہم آہنگ ہو گئے، تو لیکویڈیٹی کے متغیرات کو معیاری بنایا گیا (z-scored)، TGA اور RRP کو لیکویڈیٹی مثبت حرکات کی عکاسی کرنے کے لیے الٹا کیا گیا۔ پھر PCA کا اطلاق کیا گیا تاکہ لیکویڈیٹی کمپوزٹ انڈیکس (LCI-PCA) تیار کیا جا سکے، جو تمام لیکویڈیٹی چینلز میں مشترکہ تغیر کو پکڑتا ہے — حقیقی "لیکویڈیٹی عنصر۔"
لیکویڈیٹی انجن — حقیقی نظام کی دوبارہ تعمیر
زیادہ تر میکرو تبصرے خاص طور پر فیڈرل ریزرو کے اثاثوں کی خریداری (QE) یا مقداری سختی (QT) پر مرکوز ہیں۔ لیکن حقیقت میں، لیکویڈیٹی کا منظر نامہ کم از کم چار باہمی تعامل کرنے والے ذخائر سے تشکیل پاتا ہے:
- 1. WALCL — فیڈ کا بیلنس شیٹ
- 2. TGA — فیڈ میں خزانے کا نقد اکاؤنٹ
- 3. RRP — ریورس ریپو کی سہولت
- 4. M2 — وسیع پیسے کی توسیع
یہ چار آزاد نہیں ہیں۔ یہ ایک چار جسمانی نظام ہیں۔ جب ایک بڑھتا ہے، تو دوسرا اکثر گرتا ہے؛ جب دو یا تین ایک ہی سمت میں حرکت کرتے ہیں، عالمی اثاثوں کی قیمتیں بڑھتی ہیں.
آئیے ہر جزو کو توڑتے ہیں تاکہ وسیع تر نظام واضح ہو جائے۔
1. WALCL — فیڈ کا بیلنس شیٹ
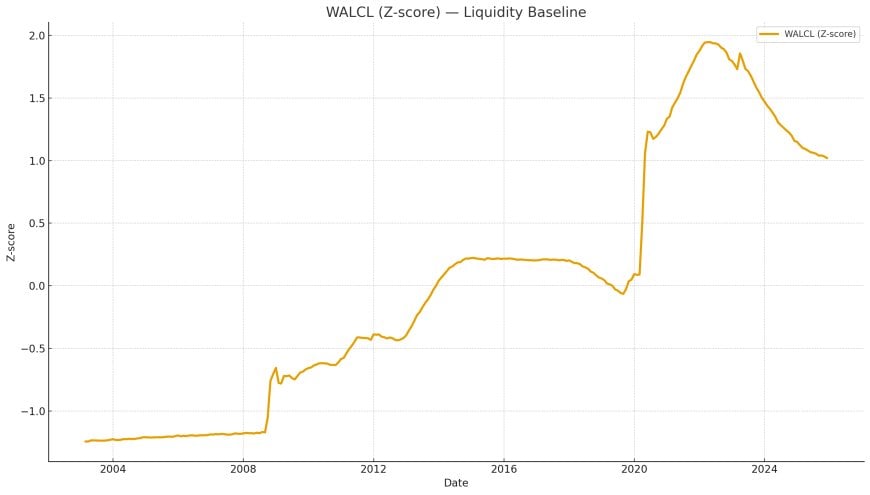
یہ سب سے مشہور لیکویڈیٹی اشارہ ہے: فیڈرل ریزرو کے کل اثاثے۔ QE کے دوران، WALCL بڑھتا ہے۔ QT کے دوران، یہ کم ہوتا ہے۔ لیکن زیادہ تر لوگ یہ نظر انداز کرتے ہیں کہ WALCL دوسرے لیکویڈیٹی پولز کے ساتھ کس طرح تعامل کرتا ہے.
صرف WALCL میکرو سائیکل کی وضاحت نہیں کر سکتا — لیکن یہ نظامی لیکویڈیٹی کا بنیادی جھکاؤ قائم کرتا ہے۔
2. TGA — خزانے کا عمومی اکاؤنٹ
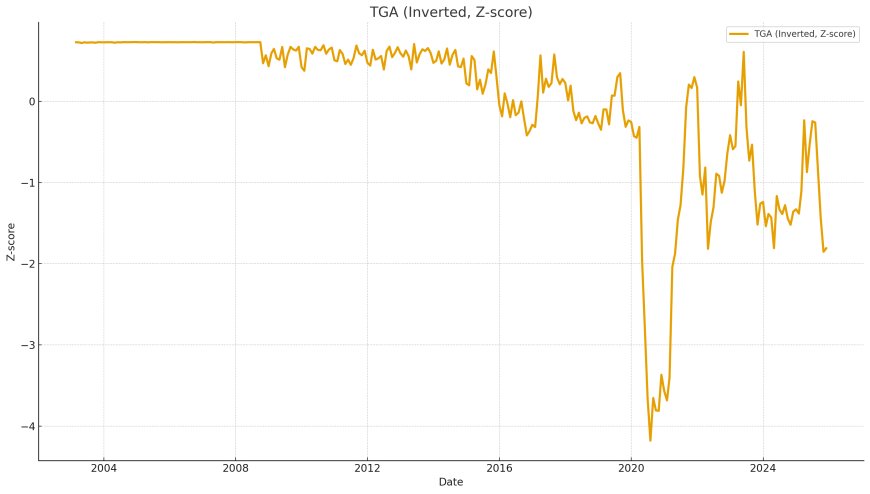
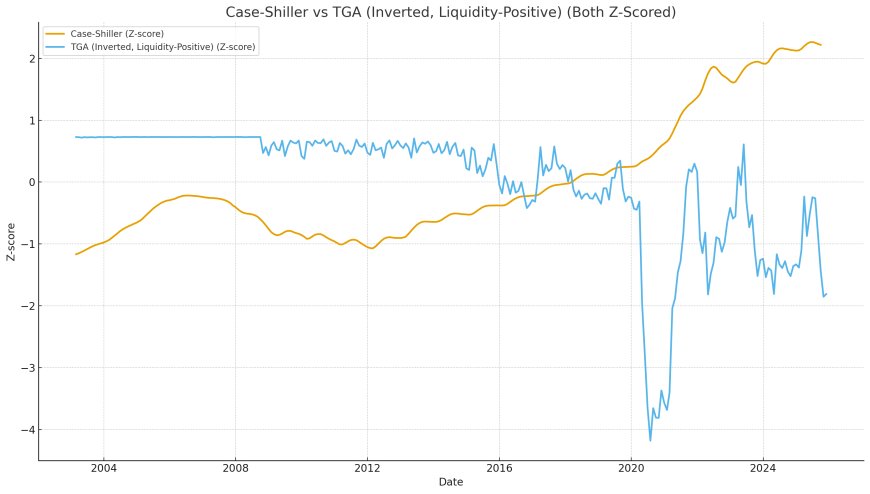
جب خزانہ اپنے اکاؤنٹ کو خالی کرتا ہے (TGA ↓)، تو یہ نجی شعبے میں لیکویڈیٹی داخل کرتا ہے۔ جب خزانہ نقد بناتا ہے (TGA ↑)، تو یہ مارکیٹوں سے لیکویڈیٹی نکالتا ہے۔
لہذا، لیکویڈیٹی کے تجزیے کے لیے: TGA الٹا ہے. نیچے = لیکویڈیٹی کی داخلہ۔ اوپر = لیکویڈیٹی کی نکاسی۔
3. RRP — ریورس ریپو کی سہولت
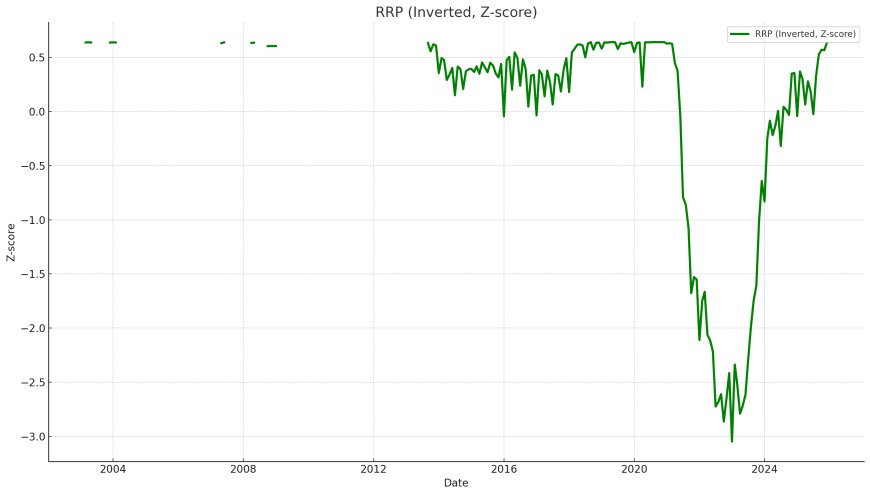
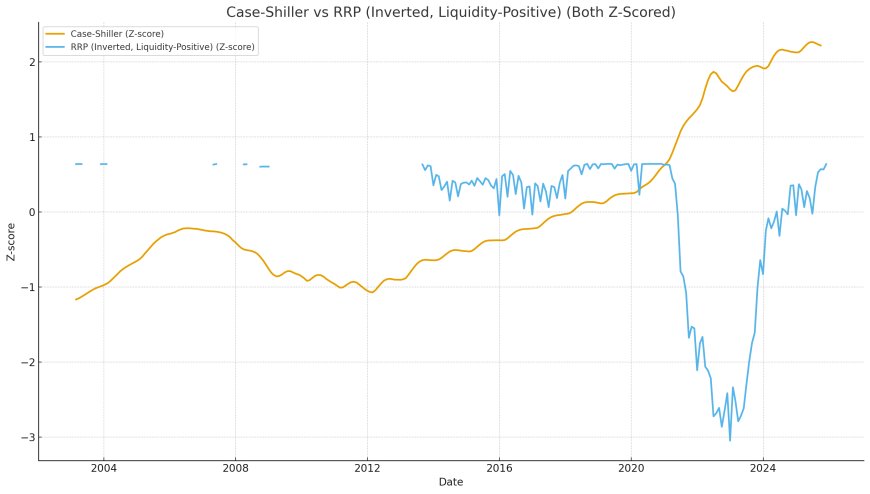
RRP "لیکویڈیٹی باتھروم ڈرین" ہے۔ جب پیسہ RRP میں پارک ہوتا ہے، تو لیکویڈیٹی نجی مارکیٹوں سے نکالی جاتی ہے۔ جب RRP صفر کی طرف ڈرین ہوتا ہے، تو لیکویڈیٹی مارکیٹوں میں واپس آ جاتی ہے۔
لہذا، RRP بھی الٹا ہے: RRP ↓ = لیکویڈیٹی ↑.
4. M2 — وسیع پیسے کی پس منظر کی تبدیلی
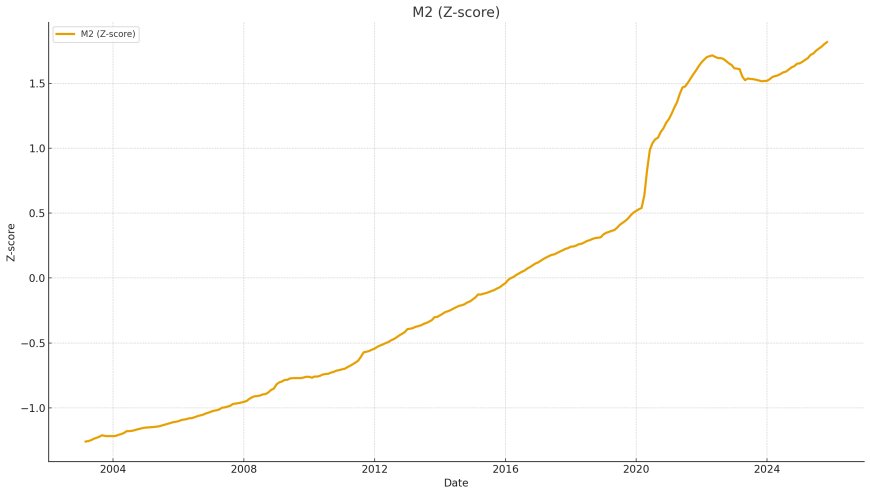
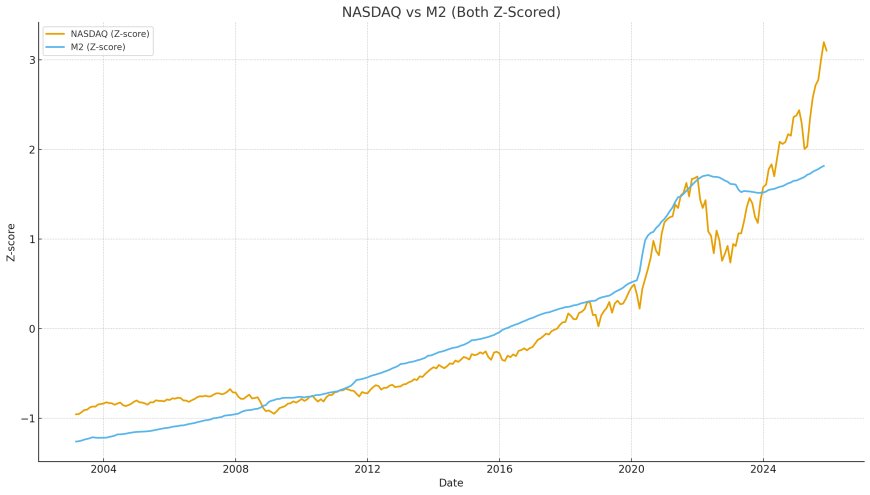
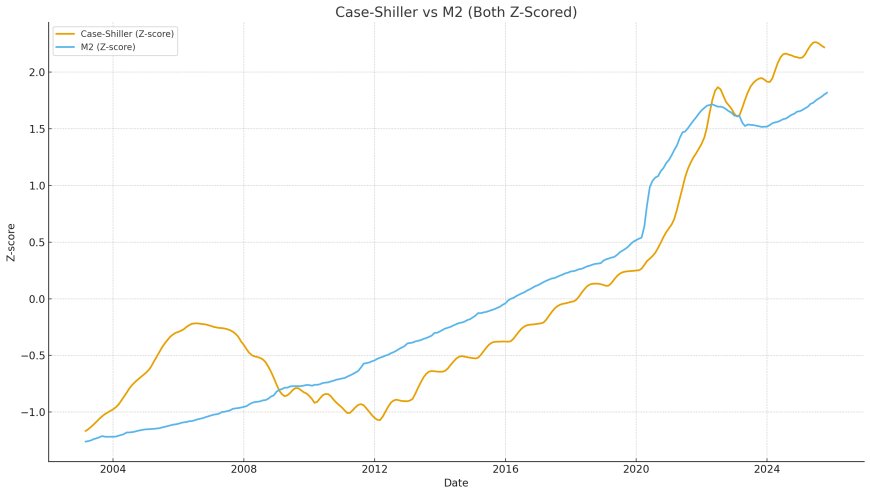
M2 افراط زر کے دباؤ اور لیکویڈیٹی کی دستیابی میں بالواسطہ طور پر حصہ ڈالتا ہے۔ یہ تیز موڑ کے نکات پیدا نہیں کرتا، لیکن یہ نظام بھر میں لیکویڈیٹی کی حالتوں کا "پس منظر کی تبدیلی" قائم کرتا ہے۔
سب کچھ اکٹھا کرنا
PCA لیکویڈیٹی انڈیکس — حقیقی بنیادی عنصر کو نکالنا
ہر لیکویڈیٹی جزو کو معیاری بنانے (z-scoring) اور TGA اور RRP کو الٹا کرنے کے بعد، ایک پرنسپل کمپوننٹ تجزیہ (PCA) کا اطلاق کیا گیا تاکہ پہلا پرنسپل کمپوننٹ نکالا جا سکے — وہ عنصر جو تمام لیکویڈیٹی چینلز میں مشترکہ تغیر کو پکڑتا ہے۔
یہ PCA کمپوننٹ زیادہ تر حرکت کی وضاحت کرتا ہے:
- WALCL (QE/QT)
- RRP (ضمانت کی جذب/رہائی)
- TGA (خزانے کی لیکویڈیٹی کی کارروائیاں)
- M2 (وسیع مالیاتی تبدیلی)
نتیجہ لیکویڈیٹی کمپوزٹ انڈیکس (LCI-PCA) ہے، جو جدید مالیاتی نظام کی طرف سے پیدا ہونے والی "حقیقی لیکویڈیٹی سگنل" کے قریب ترین چیز ہے۔
LCI-PCA دکھاتا ہے:
- 2008 کا سکڑاؤ اور بحالی
- 2010–2018 کی لیکویڈیٹی کی سطح
- 2020 کا QE سپرنووا
- 2023–2024 کی لیکویڈیٹی کی تیزی جو RRP کے گرنے کی وجہ سے ہے
یہ واحد عنصر وضاحت کرتا ہے کہ کیوں سونا، ایکوئٹیز، اور رہائش ہم آہنگی میں بڑھتے اور گرتے ہیں۔
کولمبو چارٹ کی درستگی — غائب متغیر کو واپس شامل کرنا
جیسی کولمبو کا چارٹ رہائش کو CPI، کرایوں، اور تنخواہوں کے ساتھ موازنہ کرتا ہے۔ اس کا مطلب یہ ہے کہ اگر رہائش صارف کے میٹرکس سے تیز رفتار سے بڑھتی ہے، تو یہ ایک بلبلے میں ہونی چاہیے۔ لیکن یہ منطق صرف اس صورت میں کام کرتی ہے کہ رہائش ایک صارف کی چیز ہو.
یہ نہیں ہے۔
رہائش ایک سرمایہ اثاثہ ہے، اور اس کی قیمت بنیادی طور پر سرمایہ کے نظام کی لیکویڈیٹی کے جواب میں ہوتی ہے — نہ کہ صارف کے نظام کی تنخواہوں یا کرایوں کے جواب میں۔
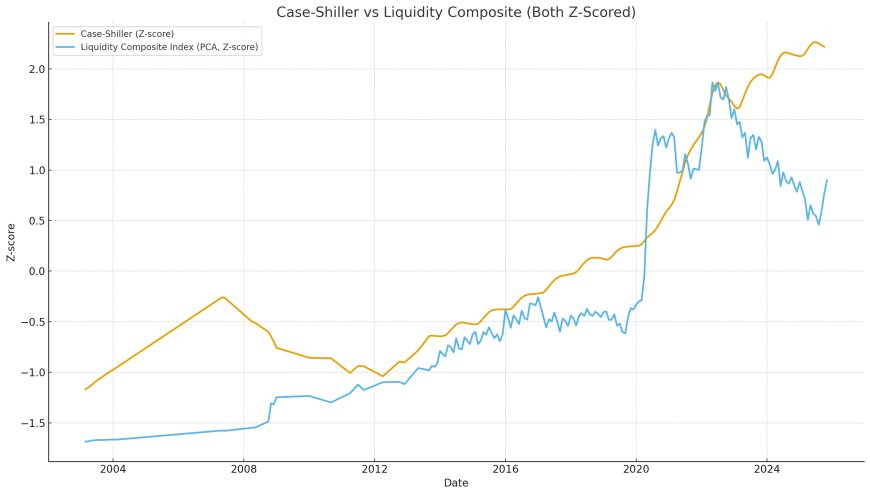
جب آپ موازنہ میں لیکویڈیٹی کمپوزٹ انڈیکس (LCI-PCA) شامل کرتے ہیں، تو کہانی فوراً پلٹ جاتی ہے:
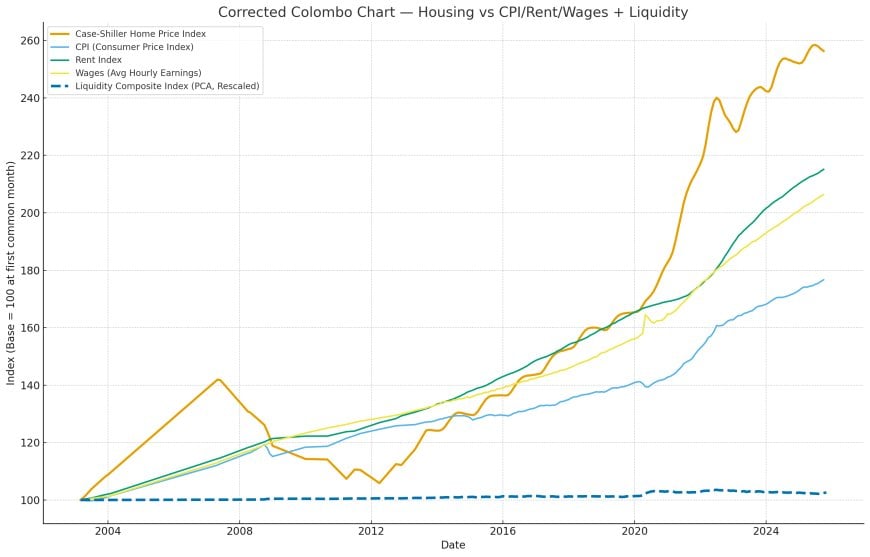
یہاں پر پورے رہائشی بلبلے کا استدلال ٹوٹ جاتا ہے۔ CPI اور تنخواہیں لیکویڈیٹی کے چکروں سے 12–24 ماہ پیچھے ہیں۔ رہائش لیکویڈیٹی کے ساتھ فوری طور پر حرکت کرتی ہے۔
کولمبو کا موازنہ غلط نہیں ہے — یہ نامکمل ہے۔ یہ حکومتی متغیر کی کمی ہے۔
سخت اثاثے بمقابلہ لیکویڈیٹی — سونا، رہائش، اور NASDAQ
PCA لیکویڈیٹی انجن کے قیام کے ساتھ، ہم اب سخت اثاثوں کو حقیقی لیکویڈیٹی چکر کے خلاف اوورلے کر سکتے ہیں۔ جب ہم ایسا کرتے ہیں، تو نتائج واضح ہوتے ہیں۔
سونا لیکویڈیٹی کی پیروی کرتا ہے
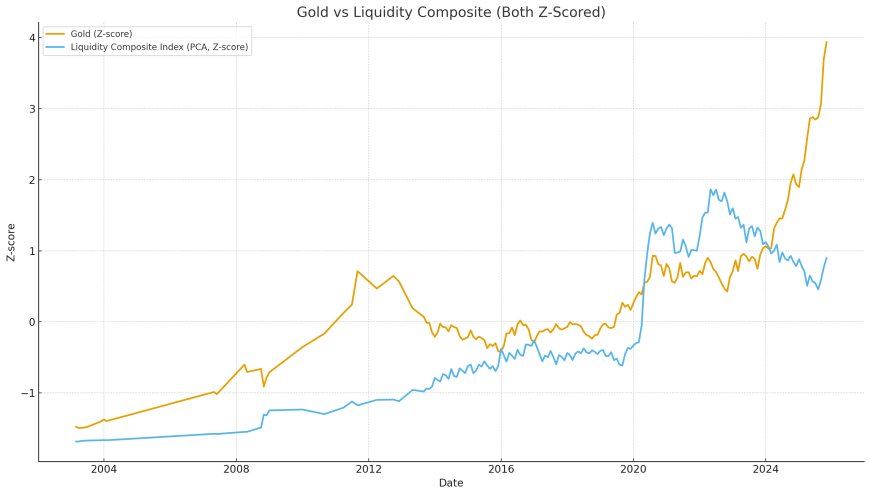
سونا لیکویڈیٹی میں تبدیلیوں کے جواب میں تیزی سے ردعمل کرتا ہے، اکثر رہائش اور ایکویٹیز کی قیادت کرتا ہے۔ بڑے سونے کے ریلیاں براہ راست بڑے لیکویڈیٹی کی توسیع کے ساتھ ہم آہنگ ہوتی ہیں۔
NASDAQ سب سے خالص لیکویڈیٹی کا اظہار ہے
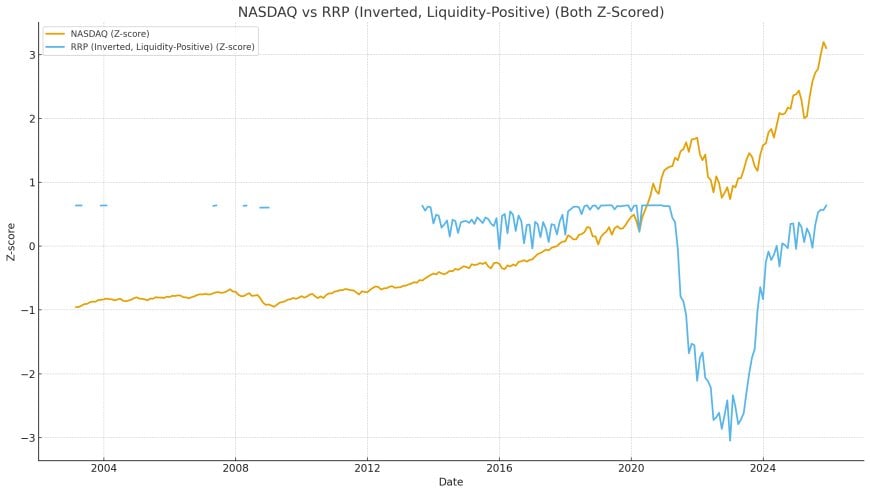
ٹیک ایکویٹیز لیکویڈیٹی کے لیے سب سے زیادہ حساس ہیں۔ NASDAQ PCA لیکویڈیٹی انڈیکس کو حیرت انگیز درستگی کے ساتھ ٹریک کرتا ہے — خاص طور پر ہم آہنگ لیکویڈیٹی کی توسیع کے دوران۔
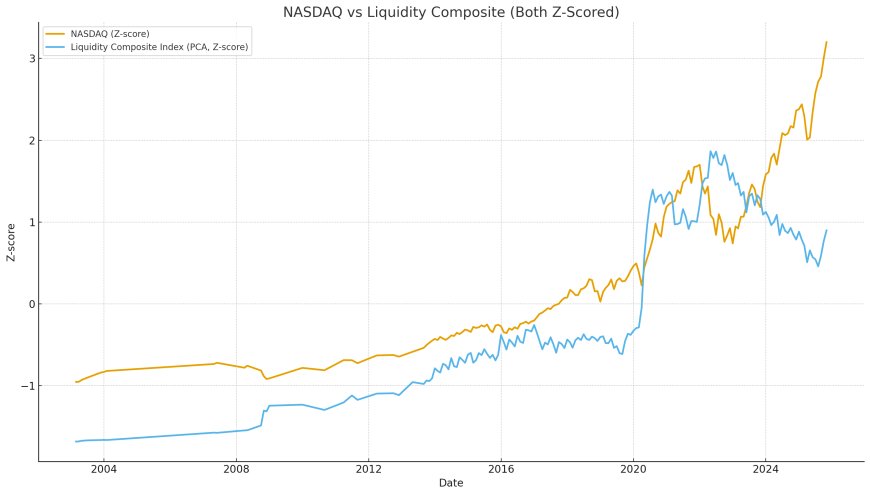
رہائش سب سے سست لیکن سب سے مستقل پیروکار ہے
رہائش لیکویڈیٹی کے ساتھ تھوڑی پیچھے رہتی ہے لیکن اس کے ساتھ قابل اعتماد طریقے سے چلتی ہے۔ یہ CPI کی پیروی نہیں کرتی۔ یہ تنخواہوں کی پیروی نہیں کرتی۔ یہ کرایوں کی پیروی نہیں کرتی۔ یہ لیکویڈیٹی چکر کی پیروی کرتی ہے۔
رولنگ تعلقات — سبب کی ساخت کو ثابت کرنا
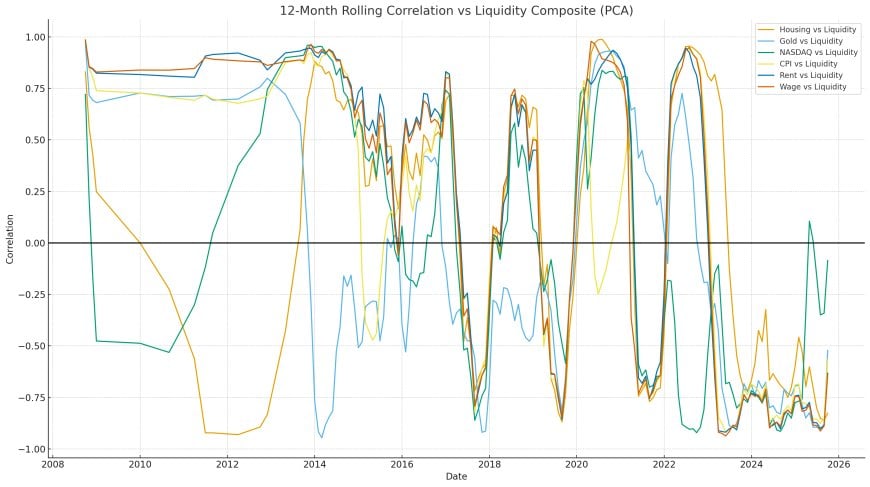
تعلق سبب نہیں ہے — لیکن پائیدار، چکلی، وقت کے لحاظ سے ہم آہنگ تعلق 20+ سالوں میں ایک ساختی تعلق کی مضبوطی سے اشارہ کرتا ہے۔ 12 ماہ کی رولنگ ونڈوز کا استعمال کرتے ہوئے، ہم نے لیکویڈیٹی کمپوزٹ (LCI-PCA) اور کے درمیان تعلق کا حساب لگایا:
- رہائش (کیس-شیلر)
- سونا
- NASDAQ
- CPI
- کرایہ انڈیکس
- تنخواہیں (گھنٹہ وار آمدنی)
نتائج جوہری ہیں۔ ڈیشڈ صارف کی لائنیں (CPI، کرایہ، تنخواہیں) صفر کے گرد گھومتی ہیں — اکثر منفی۔ سخت اثاثے +0.8 سے +1.0 کے قریب جڑے ہوئے ہیں۔
یہ ایک واحد چارٹ دہائیوں کی مرکزی دھارے کی میکرو سوچ کو ختم کر دیتا ہے۔ یہ واضح طور پر ثابت کرتا ہے:
- رہائش ≠ صارف مارکیٹ
- رہائش = مالیاتی اثاثہ
- لیکویڈیٹی چکر کو چلاتی ہے
اگر آپ اثاثے کی افراط زر کو سمجھنا چاہتے ہیں، تو آپ رہائش کا موازنہ کرایوں سے نہیں کرتے — آپ رہائش کا موازنہ لیکویڈیٹی سے کرتے ہیں۔
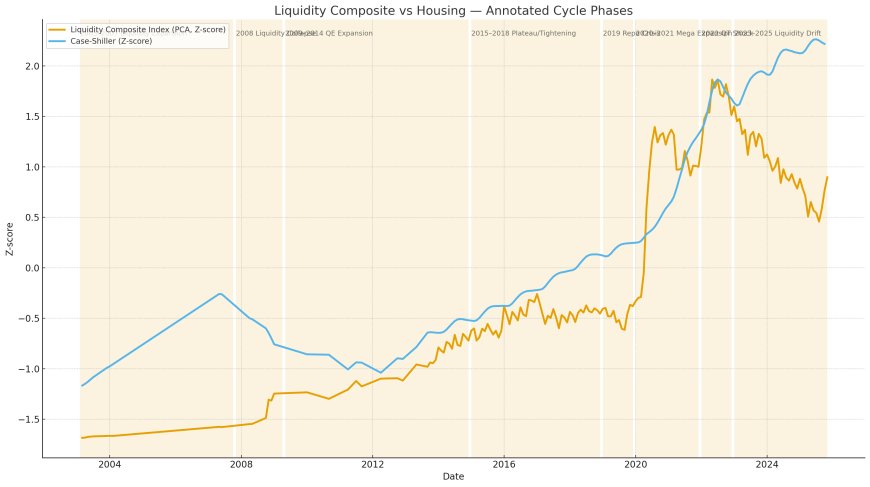
چار مرحلوں کا لیکویڈیٹی چکر — 22 سال کا پیٹرن
جب لیکویڈیٹی کو صحیح طریقے سے دوبارہ تعمیر کیا جاتا ہے (WALCL + TGA + RRP + M2)، تو پورے ڈیٹا سیٹ میں ایک دہرائی جانے والی چار مرحلوں کی ساخت ابھرتی ہے:
مرحلہ 1 — لیکویڈیٹی کا نچلا حصہ
یہ سختی کے چکروں کے اختتام کی نشاندہی کرتا ہے۔ مثالیں:
- اواخر 2008
- اواخر 2019 (ریپو بحران)
- اواخر 2022 (پوسٹ-QT لیکویڈیٹی فرش)
نچلے حصے کے دوران:
- سونا مستحکم ہوتا ہے
- NASDAQ مستحکم ہوتا ہے
- رہائش ہموار ہوتی ہے لیکن نہیں ٹوٹتی
مرحلہ 2 — کثیر چینل توسیع
لیکویڈیٹی کئی چینلز میں ایک ساتھ بڑھتی ہے۔ یہ پگھلنے کے ادوار ہیں:
- 2009–2012 QE1 + QE2
- 2020 COVID QE
- 2023–2024 RRP کا خاتمہ + TGA کی کمی
مرحلہ 3 — لیکویڈیٹی کا پلیٹاؤ
مارکیٹیں سائیڈ وے چلتی ہیں لیکن نہیں ٹوٹتی۔ رہائش آہستہ آہستہ بڑھتی رہتی ہے۔ سونا برقرار رہتا ہے۔ NASDAQ جھولتا ہے۔
مثالیں:
- 2013–2018
- وسط 2021 سے ابتدائی 2022 تک
مرحلہ 4 — سکڑاؤ / لیکویڈیٹی کا جھٹکا
لیکویڈیٹی چینلز میں ہم آہنگ سکڑاؤ اصلاحات کو متحرک کرتا ہے:
- 2008 GFC
- 2018 کی فنڈنگ کی کمی
- 2022 QT لیکویڈیٹی کا جھٹکا
یہ جھٹکے وہ واحد ادوار ہیں جہاں رہائش حقیقی کمزوری دکھاتی ہے۔
کیوں CPI، کرایے، اور تنخواہیں اثاثہ کی قیمتوں کے لنگر کے طور پر ناکام ہوتی ہیں
کولمبو کا دلائل — اور آن لائن ہاؤسنگ ببل تجزیے کا 90% — ایک بنیادی زمرے کی غلطی پر مبنی ہے: سرمایہ اثاثوں کا صارف متغیرات سے موازنہ کرنا۔
CPI صارفین کی اشیاء اور خدمات کی قیمت کا اندازہ لگاتا ہے۔ رہائش ایک سرمایہ کی قیمت کا ذخیرہ اور عالمی مالیاتی نظام کے لیے ضمانت کی بنیاد ہے۔
یہ دونوں شعبے بمشکل آپس میں تعامل کرتے ہیں۔
صارف معیشت ≠ سرمایہ نظام
CPI، کرایے، اور تنخواہیں آتی ہیں:
- محنت کی منڈیاں
- گھرانے کی خریداری کی طاقت
- سروس سیکٹر کی قیمتیں
اثاثہ کی قیمتیں آتی ہیں:
- لیکویڈیٹی کی فراہمی
- کریڈٹ کی تخلیق
- ضمانت کی حرکیات
- خطرے کی بھوک
تصویری خاکہ: رہائش بمقابلہ CPI/کرایہ/تنخواہیں
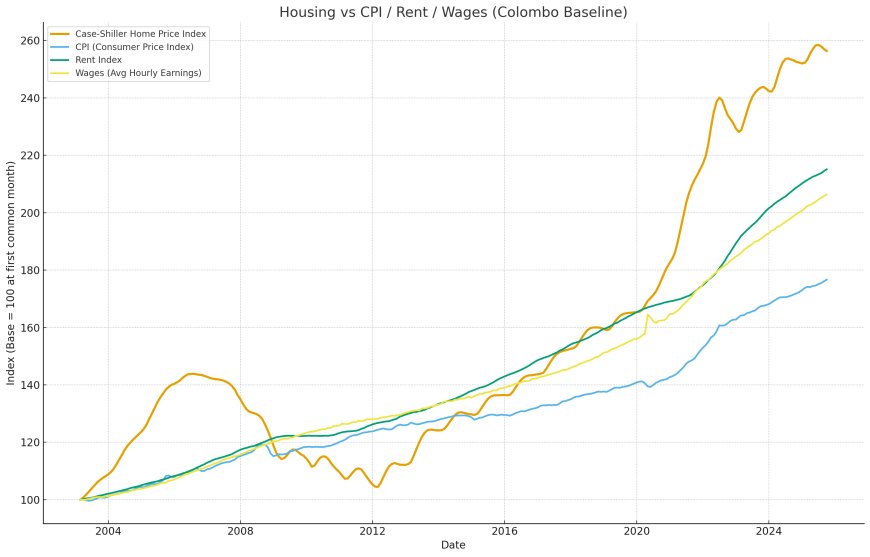
تصویری خاکہ: رہائش بمقابلہ لیکویڈیٹی
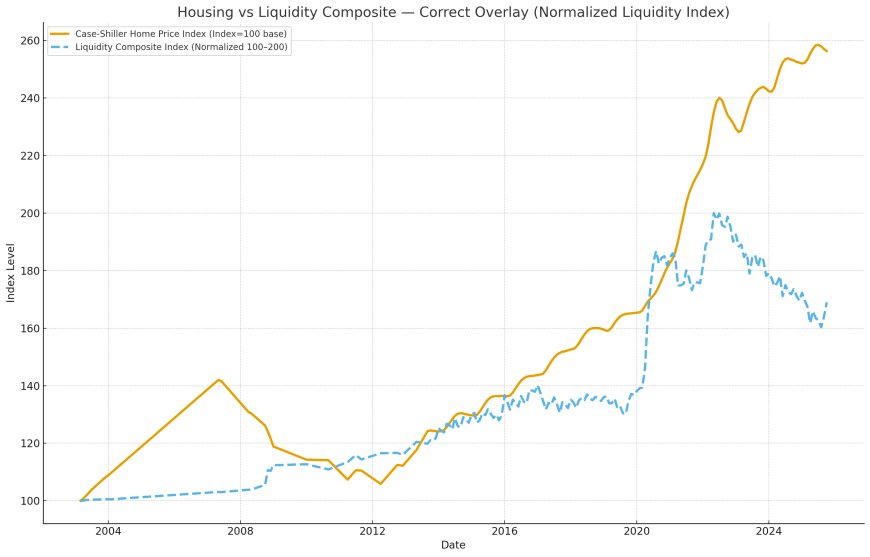
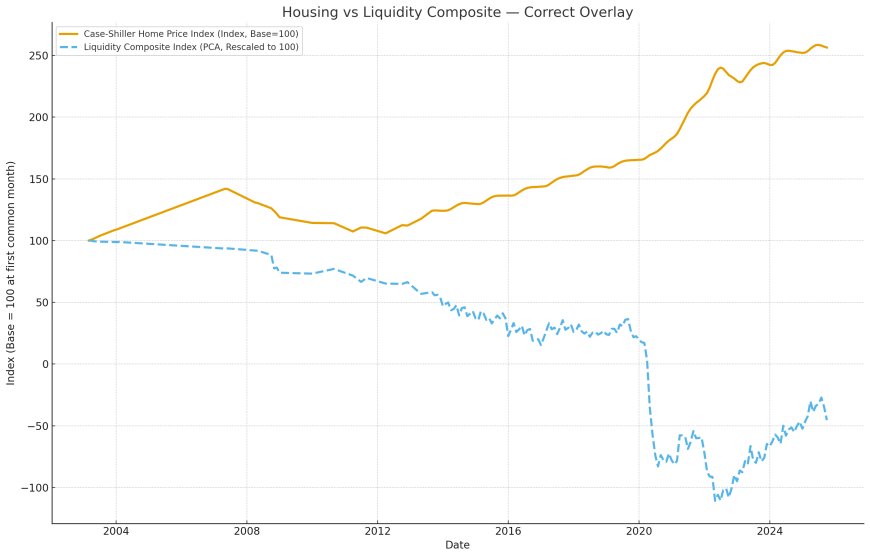
یہ دو چارٹ پوری کہانی بیان کرتے ہیں۔ رہائش CPI کی پیروی نہیں کرتی۔ یہ لیکویڈیٹی کی پیروی کرتی ہے۔
ہارڈ اثاثہ کے جواب کی درجہ بندی
سونا، ایکوئٹیز، اور رہائش سب لیکویڈیٹی کی پیروی کرتے ہیں — لیکن وہ مختلف طریقوں سے اور مختلف ٹائم لائنز پر جواب دیتے ہیں۔ درجہ بندی 22 سال کے ڈیٹا میں واضح ہے۔
1. سونا — مالیاتی لیکویڈیٹی کا گیج
سونا لیکویڈیٹی میں تبدیلیوں کا سب سے تیز جواب دیتا ہے۔ یہ دراصل مالیاتی توسیع کے لیے ایک دباؤ کا گیج ہے۔
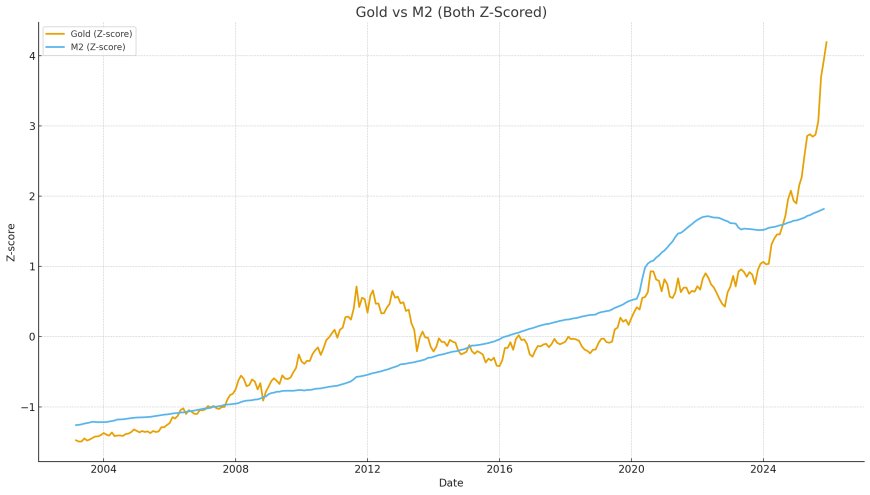
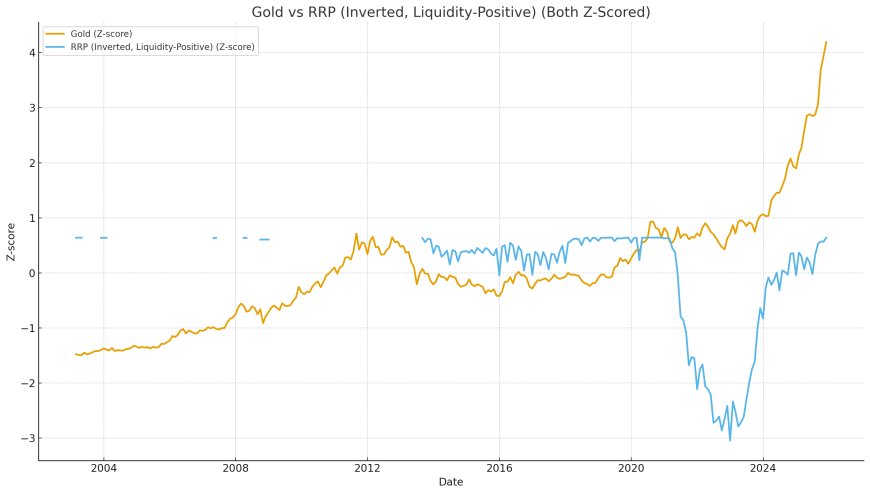
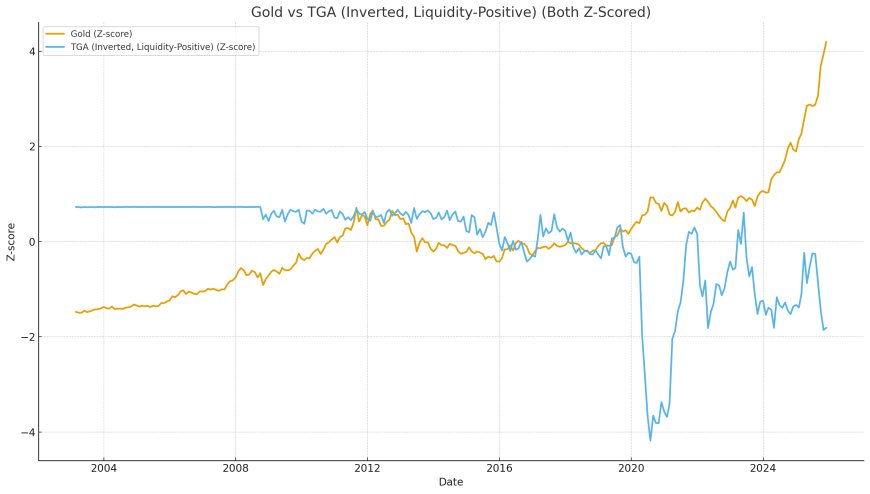
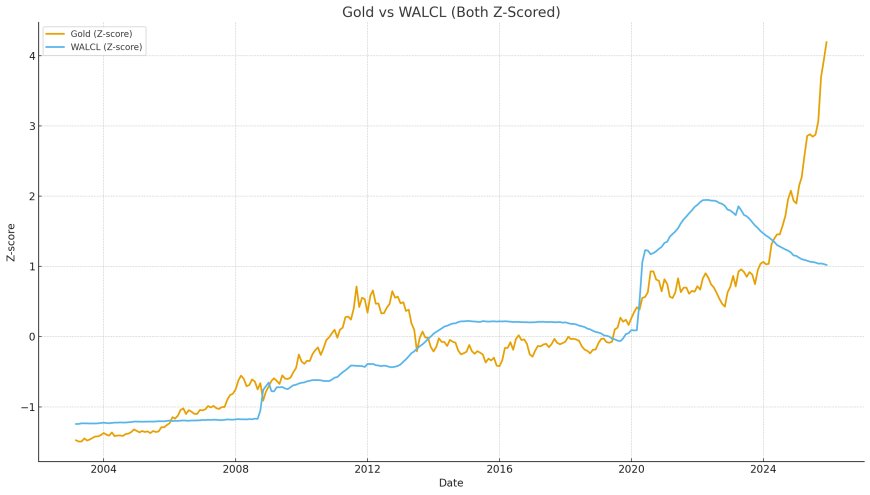
2. NASDAQ — ہائی بیٹا لیکویڈیٹی کا ایمپلیفائر
ٹیک ایکوئٹیز لیکویڈیٹی کے ساتھ سب سے مضبوط تعلق رکھتی ہیں۔ جب لیکویڈیٹی کے چینلز ملتے ہیں تو وہ شدید حرکت کرتی ہیں۔
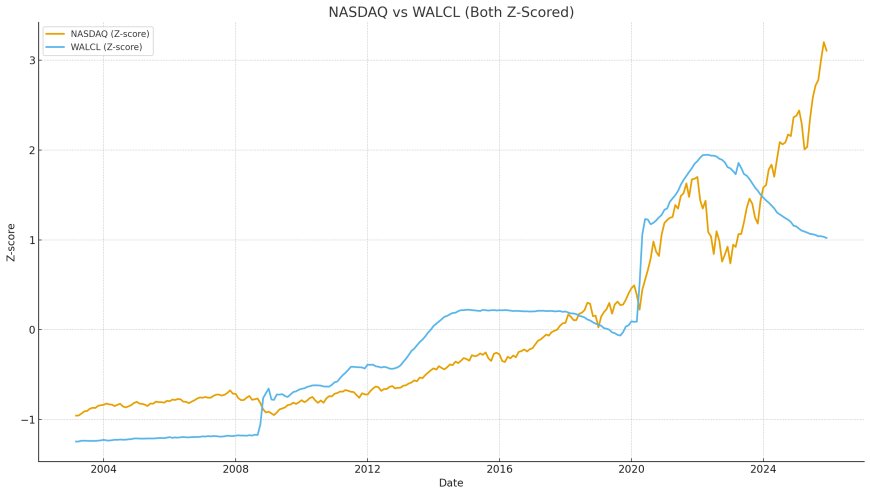
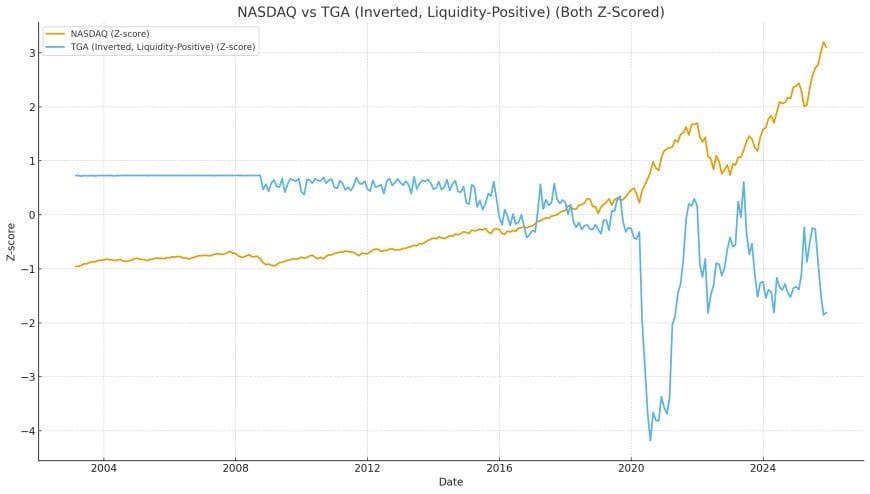
3. رہائش — سست، مستحکم لیکویڈیٹی کا مدار
رہائش لیکویڈیٹی کے مقابلے میں تھوڑی پیچھے رہتی ہے لیکن لیکویڈیٹی کے مجموعے کی تقریباً مکمل پیروی کرتی ہے۔ اس کا ٹرینڈ لائن قلیل مدتی اتار چڑھاؤ کو ہموار کرتا ہے اور طویل لیکویڈیٹی کے چکر کا اظہار کرتا ہے۔
نتیجہ — کیوں لیکویڈیٹی کے چکر سب کچھ وضاحت کرتے ہیں
جب ڈیٹا کو صحیح طریقے سے دوبارہ تعمیر کیا جاتا ہے — ہر بڑے لیکویڈیٹی چینل کا استعمال کرتے ہوئے، انڈیکس اور معیاری، جہاں مناسب ہو وہاں الٹ، اور PCA کے فریم ورک کے ذریعے ملایا جاتا ہے — تو میکرو منظر نامہ ڈرامائی طور پر سادہ ہو جاتا ہے۔
رہائش، سونا، اور ایکوئٹیز افراط زر کی پیروی نہیں کرتے۔ وہ تنخواہوں کی پیروی نہیں کرتے۔ وہ کرایوں کی پیروی نہیں کرتے۔ وہ کسی بھی قسم کے صارف متغیرات کی پیروی نہیں کرتے۔
وہ لیکویڈیٹی کی پیروی کرتے ہیں۔
یہی وجہ ہے کہ کولمبو کا وائرل چارٹ اس لمحے ٹوٹ جاتا ہے جب آپ غائب محور کو شامل کرتے ہیں۔ یہ نہیں ہے کہ اس کا ڈیٹا غلط ہے — یہ ہے کہ موازنہ نامکمل ہے۔ یہ ایک سرمایہ اثاثے کا موازنہ صارف کے میٹرکس سے کرتا ہے، ان نظام کی سطح کی میکانکس کو نظر انداز کرتا ہے جو دراصل اثاثہ کی قیمت کا تعین کرتے ہیں۔
لیکویڈیٹی سپر سائیکل (2003–2025)
22 سال کے ڈیٹا سیٹ میں، PCA سے حاصل کردہ لیکویڈیٹی کمپوزٹ انڈیکس ایک واضح سپر سائیکل کے تال کو ظاہر کرتا ہے:
- 2003–2007: لیکویڈیٹی کی توسیع
- 2008: لیکویڈیٹی کا خاتمہ
- 2009–2014: QE سے چلنے والی توسیع
- 2015–2018: سطح اور سختی
- 2019: ریپو بحران → پوشیدہ لیکویڈیٹی کا جھٹکا
- 2020–2021: میگا توسیع (QE + مالیاتی + RRP)
- 2022: QT کا جھٹکا
- 2023–2024: RRP کا خاتمہ → لیکویڈیٹی کا عروج
سونے، رہائش، اور ٹیک ایکویٹیز میں ہر بڑی حرکت ان لیکویڈیٹی مراحل کے ساتھ بالکل ہم آہنگ ہے۔ پورے ڈیٹا سیٹ میں کوئی بھی بڑی حرکت ایسی نہیں ہے جس کی وضاحت لیکویڈیٹی سے نہ کی جا سکے۔
2025–2026 کے لیے مضمرات
اگر لیکویڈیٹی کا چکر موجودہ ڈھانچے میں ساختی پابندیوں کے مطابق چلتا رہا (SRF، ON RRP کی تھکن، خزانے کے اجراء کے دباؤ، QT کی حدود)، تو اگلا مرحلہ واضح ہے:
نظام کے پاس ذخائر ختم ہو رہے ہیں۔ QT اپنے میکانکی فرش تک پہنچ رہا ہے۔ خزانہ ایسے سطحوں پر اجراء کر رہا ہے جو ضمانت کی سہولت کی ضرورت ہے۔ RRP ختم ہو چکا ہے۔ ڈیلر کے بیلنس شیٹس سیر ہو چکی ہیں۔ فرش کے نظام کی تعمیر نو کی ضرورت ہے۔
جب یہ ہوگا، تو تمام سخت اثاثے ایک ساتھ حرکت کریں گے — جیسے کہ وہ ہر پچھلے لیکویڈیٹی مرحلے کے دوران ہوئے ہیں۔
کیوں کولمبو کی کہانی ناکام ہوتی ہے
جیسی کولمبو بےوقوف نہیں ہیں۔ ان کا چارٹ غلط نہیں ہے۔ ان کا تجزیہ نامکمل ہے۔
انہوں نے تجزیہ کیا:
- CPI افراط زر
- کرایہ افراط زر
- تنخواہ افراط زر
- رہائش افراط زر
یہ تمام متغیرات صارف کی معیشت میں پیدا ہوتے ہیں۔ کوئی بھی سرمایہ کے نظام میں پیدا نہیں ہوتا۔
رہائش کی قیمتیں سرمایہ کے نظام کے ذریعہ طے کی جاتی ہیں۔ سرمایہ کا نظام لیکویڈیٹی کے ذریعہ طے ہوتا ہے۔
جب آپ کنٹرول کرنے والے متغیر — نظام کی سطح کی لیکویڈیٹی — کو دوبارہ شامل کرتے ہیں تو پورا استدلال ٹوٹ جاتا ہے۔ رہائش CPI کے مقابلے میں زیادہ نہیں ہے، کیونکہ CPI رہائش کو کنٹرول نہیں کرتا۔ رہائش تنخواہوں کے مقابلے میں زیادہ نہیں ہے، کیونکہ تنخواہیں رہائش کو کنٹرول نہیں کرتی۔
لیکویڈیٹی رہائش کو کنٹرول کرتی ہے۔ لیکویڈیٹی سونے کو کنٹرول کرتی ہے۔ لیکویڈیٹی NASDAQ کو کنٹرول کرتی ہے۔ لیکویڈیٹی عالمی مالیاتی نظام میں ہر سخت اثاثے کو کنٹرول کرتی ہے۔
نیا میکرو پیراڈائم
لیکویڈیٹی-پہلے کا فریم ورک کوئی نظریہ نہیں ہے۔ یہ ایک پیمائش ہے۔
- یہ WALCL سے آتا ہے، رائے سے نہیں۔
- یہ RRP کے بہاؤ سے آتا ہے، کہانیوں سے نہیں۔
- یہ TGA کے نکاسی سے آتا ہے، نظریات سے نہیں۔
- یہ M2 کی حرکیات سے آتا ہے، اندازوں سے نہیں۔
- یہ PCA کی تحلیل سے آتا ہے، تعصب سے نہیں۔
ڈیٹا، ڈیٹا ہے۔
میکرو کی تاریخ کے پچھلے 22 سال اس ایک جملے سے وضاحت کی جا سکتی ہے — کسی بھی دوسرے فریم ورک کی نسبت کم استثناؤں کے ساتھ جو کبھی تجویز کیا گیا۔
اختتامی خیالات
اگر آپ چارٹ سے لیکویڈیٹی کو ہٹا دیں تو سب کچھ الجھن میں نظر آتا ہے۔ اگر آپ لیکویڈیٹی کو دوبارہ شامل کریں تو سب کچھ سمجھ میں آتا ہے۔
کولمبو کا چارٹ مفید رہتا ہے — جب تک کہ اسے صحیح سیاق و سباق میں رکھا جائے۔ یہ ایک صارف کی معیشت کا موازنہ ہے، نہ کہ سرمایہ کے نظام کی قیمت کا طریقہ۔
لیکن اگر آپ یہ سمجھنا چاہتے ہیں کہ رہائش، سونا، اور NASDAQ واقعی کیوں حرکت کرتے ہیں — تو آپ کو لیکویڈیٹی کے محور کو شامل کرنا ہوگا۔
جب آپ یہ کرتے ہیں تو نتائج انکار کرنا ناممکن ہو جاتے ہیں:
- سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں۔
- لیکویڈیٹی ساختی چکروں کی پیروی کرتی ہے۔
- اگلی ساختی توسیع قریب ہے۔
باقی سب شور ہے۔
پیٹرن نیکسس ویو — ڈیٹا دراصل کیا دکھاتا ہے
2003–2025 کے ہر ڈیٹا سیٹ کو دوبارہ تشکیل دینے، انہیں ماہانہ تعدد کے مطابق ترتیب دینے، Z-اسکور کرنے، اور ایک لیکویڈیٹی-مثبت PCA مجموعہ بنانے کے بعد، نتیجہ ناگزیر ہے: سخت اثاثے افراط زر کی پیروی نہیں کرتے — وہ لیکویڈیٹی کی پیروی کرتے ہیں۔
رہائش، سونا، NASDAQ، اشیاء، اور وسیع مالی اثاثے نظامی لیکویڈیٹی میں تبدیلیوں کے جواب میں تقریباً میکانکی طور پر جواب دیتے ہیں۔ صارف کے متغیرات جیسے CPI، کرایہ، یا تنخواہیں اس کے مقابلے میں بمشکل درج ہوتی ہیں۔ یہ نظریہ نہیں ہے — یہ وہی ہے جو ڈیٹا دراصل کرتا ہے۔
مضمرات سیدھے ہیں:
- جب لیکویڈیٹی بڑھتی ہے تو اثاثوں کی قیمتیں بڑھتی ہیں، چاہے افراط زر کی کہانیاں کچھ بھی ہوں۔
- جب لیکویڈیٹی کم ہوتی ہے تو اثاثوں کی قیمتیں گرتی ہیں، چاہے افراط زر بلند رہے۔
- CPI مارکیٹوں کی قیادت نہیں کرتا — یہ لیکویڈیٹی سے مہینوں سے سالوں تک پیچھے رہتا ہے۔
- رہائش ایک صارف کی چیز نہیں ہے — یہ ایک ضمانتی اثاثہ ہے جو مالی حالات کے ذریعہ دوبارہ قیمت لگایا جاتا ہے۔
- سونا CPI کے خلاف ہیج نہیں ہے — یہ لیکویڈیٹی کی کمی کے خلاف ہیج ہے۔
عمومی سوالات اور غلط فہمیاں
1. "لیکویڈیٹی افراط زر سے زیادہ اہم کیوں ہے؟"
افراط زر صارفیت کی عکاسی کرتا ہے۔ لیکویڈیٹی مالیاتی نظام کی قابلیت کو ظاہر کرتی ہے کہ وہ اثاثوں کو لیورج، قرض، دوبارہ مالیاتی، اور دوبارہ قیمت لگائے۔ مارکیٹیں بعد کی طرف جواب دیتی ہیں، پہلے کی طرف نہیں۔
2. "کیا اس کا مطلب یہ ہے کہ رہائش کے لیے رسد اور طلب اہم نہیں ہیں؟"
رسد اور طلب اب بھی اہم ہیں — لیکن آہستہ آہستہ، دہائیوں میں۔ لیکویڈیٹی فوراً حرکت کرتی ہے۔ ہر لیکویڈیٹی کی لہر پورے نظام میں رسد/طلب کے منحنی خطوط کو دوبارہ قیمت لگاتی ہے۔ 2020–2022 نے یہ واضح طور پر ثابت کیا۔
3. "کیا یہ صرف تعلقات نہیں ہیں؟"
تعلقات ایک سبب ساز میکانزم کا شماریاتی اظہار ہیں۔ لیکویڈیٹی نظام کی بنیادی رقم ہے۔ زیادہ لیکویڈیٹی → زیادہ لیورج → زیادہ قیمتیں۔ یہ 1971 کے بعد کے مارکیٹ کے ڈھانچے کے لیے بنیادی ہے۔
4. "کیوں اسٹاک، سونا، اور رہائش سب ایک ہی اشارے کی پیروی کرتے ہیں؟"
کیونکہ یہ سب مستقبل کی لیکویڈیٹی پر دعوے ہیں۔ مختلف اثاثے، ایک ہی مالیاتی مخرج۔
5. "کیا اس کا مطلب یہ ہے کہ سب کچھ ایک بلبلے میں ہے؟"
جی ہاں — لیکویڈیٹی کے چکر بلبلے کے چکر ہیں۔ نظام پھیلتا ہے، دوبارہ قیمت لگاتا ہے، منہدم ہوتا ہے، دوبارہ ترتیب دیتا ہے، اور دوبارہ پھیلتا ہے۔ 2003، 2008، 2012، 2020، اور اب 2026 اس پیٹرن پر نقشہ بناتے ہیں۔
6. "تو میں کیسے جانوں کہ اگلی لہر یا کریش کب آ رہا ہے؟"
آپ پائپوں پر نظر رکھتے ہیں:
- WALCL — فیڈ بیلنس شیٹ کی توسیع یا کمی
- RRP (معکوس) — جب RRP ختم ہوتا ہے، تو لیکویڈیٹی مارکیٹوں میں بھر جاتی ہے
- TGA (معکوس) — خزانہ کی خرچیں نظام میں ذخائر کو دھکیلتی ہیں
- M2 — وسیع مالی حالات
یہ اجزاء مل کر لیکویڈیٹی کمپوزٹ انڈیکس بناتے ہیں — یہ ماسٹر سائیکل ہے جس کی پیروی سب کچھ کرتا ہے۔
2026 میں کیا دیکھنا ہے
پائپ لائن پہلے ہی اگلی تبدیلی کے ابتدائی علامات دکھاتی ہے:
- RRP صفر کی طرف ختم ہو چکا ہے
- TGA کی خرچیں تیز ہو رہی ہیں
- ڈیلر کے بیلنس شیٹس دباؤ میں ہیں
- سود کی شرح کا ڈھانچہ ٹوٹ رہا ہے
- اجراء ریکارڈ سطحوں پر بڑھ گیا ہے
تاریخی طور پر، یہ حالات صرف ایک نتیجے کی پیش گوئی کرتے ہیں: ایک مجبور لیکویڈیٹی توسیع کا سائیکل۔
اسے QE، بیلنس شیٹ کی پالیسی، ضمانتی حمایت، یا "مالی استحکام کی کارروائیاں" کہیں — لیبل کی کوئی اہمیت نہیں۔ سخت اثاثوں پر اثر ہمیشہ ایک جیسا ہوتا ہے: جب لیکویڈیٹی بڑھتی ہے تو وہ بھی بڑھتے ہیں۔
آخری بات
کہانی جس پر لوگ یقین رکھتے ہیں (مہنگائی) وہ نظام نہیں ہے جس میں لوگ حقیقت میں رہتے ہیں (لیکویڈیٹی)۔ اگر آپ یہ سمجھنا چاہتے ہیں کہ اثاثوں کی قیمتیں کہاں جا رہی ہیں — سرخیوں کا پیچھا کرنا بند کریں۔ پائپ لائن کی پیروی کریں۔
سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں۔ ہمیشہ کرتے ہیں۔ اب بھی کرتے ہیں۔
محدودات، کنارے کے معاملات اور یہ فریم ورک کہاں ٹوٹ سکتا ہے
کوئی بھی میکرو فریم ورک عالمگیر نہیں ہے۔ حالانکہ لیکویڈیٹی-پہلے ماڈل 2003–2025 کے دوران رہائش، سونے، اور ایکویٹیز میں تقریباً ہر بڑے اقدام کی وضاحت غیر معمولی مستقل مزاجی کے ساتھ کرتا ہے، اس کے باوجود اس کی حدود اور کنارے کے معاملات ہیں جن کا اعتراف کرنا ضروری ہے۔
1. امریکہ پر مرکوز ڈھانچہ
یہاں تمام لیکویڈیٹی تجزیہ امریکی ڈالر کے مالی نظام کے گرد بنایا گیا ہے — فیڈ بیلنس شیٹ، خزانہ کا عمومی اکاؤنٹ، RRP، اور USD ضمانتی ڈھیر۔ چونکہ امریکی ڈالر عالمی ذخیرہ کرنسی ہے، اس لیے امریکی لیکویڈیٹی سائیکل زیادہ تر عالمی اثاثہ سائیکلوں کو چلاتا ہے۔ لیکن علاقائی مارکیٹیں (ایم کی پراپرٹی، مقامی کریڈٹ مارکیٹیں، FX سے چلنے والی اشیاء) بعض اوقات سیاسی جھٹکوں، کرنسی کنٹرول، یا علاقائی بحرانوں کی وجہ سے مختلف ہو سکتی ہیں۔
2. لیکویڈیٹی ≠ ہر مہینے کی قیمت
لیکویڈیٹی درمیانی مدت کے نظام کی سمت کا تعین کرتی ہے، روزانہ یا ہفتہ وار شور نہیں۔ ایسے ادوار ہیں جہاں لیکویڈیٹی فلیٹ ہے لیکن اثاثے شدید طور پر چڑھتے ہیں (قواعد میں تبدیلی، جغرافیائی جھٹکے، آمدنی کے حیرت، مالیاتی اعلانات، وغیرہ)۔ قلیل مدتی اتار چڑھاؤ وسیع تر لیکویڈیٹی سائیکل کو باطل نہیں کرتا۔
3. پلیٹو مراحل لیکویڈیٹی کی بنیادوں کو چھپا سکتے ہیں
ایسے ادوار جیسے 2013–2018 اور وسط 2021 سے شروع 2022 یہ ظاہر کرتے ہیں کہ لیکویڈیٹی زیادہ ہو سکتی ہے جبکہ اثاثے سائیڈ ویز میں منتقل ہوتے ہیں۔ یہ "پلیٹو" مراحل میکرو کمپریشن زونز کی نمائندگی کرتے ہیں نہ کہ رجحان کی تبدیلیوں کی۔ یہ سائیکل کا حصہ ہیں — اس کے استثنائی نہیں۔
4. پالیسی کے نظام کی تبدیلیاں پائپ لائن کو دوبارہ شکل دے سکتی ہیں
لیکویڈیٹی کا نظام اس بات پر منحصر ہے کہ فیڈ، خزانہ، اور عالمی ڈالر کی مارکیٹیں کس طرح تعامل کرتی ہیں۔ اگر ساختی تبدیلیاں واقع ہوتی ہیں (نئے سہولیات، نئے بیسل ضمانتی قواعد، SRF کی دوبارہ ڈیزائن، CBDC ضمانتی فریم ورک، مستقل QE کے نظام، یا خزانہ کے اجراء کی دوبارہ تشکیل)، تو حرکیات ترقی کر سکتی ہیں۔
5. لیکویڈیٹی نظام کی پیش گوئی کرتی ہے، انفرادی اثاثوں کی نہیں
لیکویڈیٹی سائیکل وسیع سخت اثاثے کی سمت کی وضاحت کرتا ہے، لیکن انفرادی شعبے یا مقامی مارکیٹیں عارضی طور پر مختلف ہو سکتی ہیں:
- علاقائی کریڈٹ کے جھٹکے
- مقامی رسد-طلب کے عدم توازن
- قواعد و ضوابط کی تبدیلیاں
- ٹیکس کے مراعات یا عدم مراعات
- انفرادی کارپوریٹ واقعات
لیکویڈیٹی سائیکل کوئی دن کی تجارت کا ٹول نہیں ہے — یہ ایک میکرو-اسٹرکچرل لینس ہے۔
لیکویڈیٹی سائیکل کو خود کیسے ٹریک کریں
آپ کو لیکویڈیٹی سائیکل کی پیروی کرنے کے لیے خصوصی ٹولز، بلومبرگ ٹرمینلز، یا ہیج فنڈ سافٹ ویئر کی ضرورت نہیں ہے۔ اس مضمون میں موجود ہر چیز کو FRED کے ڈیٹا اور بنیادی اسپریڈشیٹ کی مہارت کے ساتھ گھر پر دوبارہ پیدا کیا جا سکتا ہے۔
مرحلہ 1 — FRED سے چار اہم لیکویڈیٹی سیریز نکالیں
- WALCL — فیڈ بیلنس شیٹ
- RRPONTSYD — ریورس ریپو بیلنس (اسے معکوس کریں)
- WTREGEN — خزانہ کا عمومی اکاؤنٹ (اسے معکوس کریں)
- M2SL — M2 منی اسٹاک
اگر آپ اثاثوں کا تجزیہ کرنا چاہتے ہیں:
- CSUSHPINSA — رہائش
- GOLDAMGBD228NLBM — سونا
- NASDAQCOM — NASDAQ کمپوزٹ
مرحلہ 2 — تمام ڈیٹا کو مہینے کے آخر کی فریکوئنسی میں تبدیل کریں
ڈیٹا سیٹس کو ماہانہ ہم آہنگ کرنا شور کو ہٹاتا ہے، غلط ہم آہنگی کو روکتا ہے، اور بڑے سائیکلز کو ظاہر کرتا ہے۔ سخت اثاثے ماہانہ نظام ہیں؛ ان کے ساتھ اسی طرح سلوک کریں۔
مرحلہ 3 — لیکویڈیٹی سیریز کو معیاری بنائیں (Z-Scores)
یہ تمام متغیرات کو ایک ہی پیمانے پر رکھتا ہے تاکہ انہیں صحیح طریقے سے ملایا جا سکے۔ RRP اور TGA کو معکوس کرنا ضروری ہے (نیچے = مارکیٹوں میں لیکویڈیٹی)۔
مرحلہ 4 — ایک کمپوزٹ بنائیں
دو درست طریقے:
- برابر وزن والا کمپوزٹ (سادہ، اچھی طرح کام کرتا ہے)
- PCA (پرنسپل کمپوننٹ اینالیسس) — "حقیقی لیکویڈیٹی عنصر" کو نکالتا ہے
مرحلہ 5 — سخت اثاثوں کو اوورلے کریں
سب کچھ ایک مشترکہ آغاز کی تاریخ (فروری 2003 تمام سیریز میں کام کرتا ہے) پر 100 پر انڈیکس کریں۔ جب کمپوزٹ بڑھتا ہے، تو سخت اثاثے بڑھتے ہیں۔ جب یہ گرتا ہے، تو سخت اثاثے گرتے ہیں۔
یہ حقیقی لوگوں کے لیے کیا معنی رکھتا ہے (صرف میکرو نیردز کے لیے نہیں)
یہ صرف ایک میکرو تھیسس نہیں ہے۔ یہ وضاحت کرتا ہے کہ معیشت عام لوگوں کے لیے کیوں ٹوٹا ہوا محسوس ہوتی ہے — اور اثاثوں کی قیمتیں روزمرہ کی زندگی سے کیوں منقطع لگتی ہیں۔
1. CPI آپ کی زندگی ہے۔ لیکویڈیٹی وہ دنیا ہے جس میں آپ رہتے ہیں۔
CPI آپ کے بل، آپ کی خریداری، اور آپ کے کرایے کی پیمائش کرتا ہے۔ لیکویڈیٹی عالمی مالیاتی نظام کی اثاثوں کی قیمتوں کو دوبارہ مقرر کرنے کی صلاحیت کی پیمائش کرتی ہے۔ یہ دونوں نظام ایک دوسرے سے بمشکل بات کرتے ہیں۔
اسی لیے:
- تنخواہیں ساکن رہتی ہیں جبکہ گھر کی قیمتیں پھٹتی ہیں
- CPI ٹھنڈی ہوتی ہے جبکہ اسٹاک بڑھتے ہیں
- مہنگائی کم ہوتی ہے لیکن کرایہ نہیں
لوگوں کا خیال ہے کہ دنیا "ٹوٹ گئی" ہے۔ یہ ٹوٹی ہوئی نہیں ہے — یہ دو بالکل مختلف چکروں پر کام کر رہی ہے۔
2. رہائش ایک صارف کی چیز نہیں ہے — یہ مالیاتی بنیادی ڈھانچہ ہے
زیادہ تر لوگ گھر خریدتے ہیں یہ سوچ کر کہ یہ ان کی مقامی ملازمت کی منڈی یا مقامی تنخواہوں سے جڑا ہوا ہے۔ لیکن اعداد و شمار ظاہر کرتے ہیں کہ رہائش کی قیمت عالمی لیکویڈیٹی کی حالتوں سے طے ہوتی ہے، مقامی معیشت سے نہیں۔
یہ وضاحت کرتا ہے کہ:
- رہائش 2022 میں نہیں گری
- COVID کے دوران رہائش پھلی پھولی حالانکہ بے روزگاری زیادہ تھی
- مکمل قرض کی شرحیں دوگنا ہو گئیں لیکن قیمتیں بمشکل گریں
3. سونا اور NASDAQ مخالف نہیں ہیں — یہ لیکویڈیٹی کے بہن بھائی ہیں
لوگوں کا خیال ہے کہ سونا اور ٹیک اسٹاک مختلف دنیاوں میں حرکت کرتے ہیں۔ لیکویڈیٹی کی تعمیر نو ظاہر کرتی ہے کہ یہ ایک ہی چکر پر حرکت کرتے ہیں — بس مختلف رفتار سے۔
- سونا = ابتدائی انتباہی اشارہ
- NASDAQ = ہائی بیٹا اظہار
- رہائش = سست رفتار طویل چکر کا جواب
4. سرخیاں مارکیٹ کی پیش گوئی نہیں کرتی ہیں — پلمبنگ کرتی ہے
میڈیا CPI کے اجراء، ملازمت کے اعداد و شمار، انتخابات کی کہانیاں، ہائپ کے چکر، اور جذبات پر توجہ مرکوز کرتا ہے۔ ان میں سے کوئی بھی نظام کو نہیں چلاتا۔ لیکویڈیٹی کرتی ہے۔
اگر آپ سمجھنا چاہتے ہیں:
- جب رہائش رک جاتی ہے
- جب سونا بڑھتا ہے
- جب ٹیک بڑھتا ہے
- جب نظام ٹوٹتا ہے
…آپ چار پائپوں کی پیروی کرتے ہیں: WALCL، RRP، TGA، اور M2۔
ڈیٹا کے ذرائع اور حوالہ جات
اس تعمیر نو میں استعمال ہونے والے تمام ڈیٹا سیٹس براہ راست سرکاری FRED (فیڈرل ریزرو اقتصادی ڈیٹا) سیریز سے حاصل کیے گئے تھے۔ درست ماخذ کے لنکس نیچے:
- WALCL – فیڈرل ریزرو کے کل اثاثے
https://fred.stlouisfed.org/series/WALCL - RRPONTSYD – اوور نائٹ ریورس ریپچیز ایگریمنٹس
https://fred.stlouisfed.org/series/RRPONTSYD - WTREGEN – خزانہ عمومی اکاؤنٹ (TGA)
https://fred.stlouisfed.org/series/WTREGEN - M2SL – M2 پیسہ اسٹاک
https://fred.stlouisfed.org/series/M2SL - CSUSHPINSA – S&P/کیس-شیلر امریکی قومی گھر کی قیمت کا انڈیکس
https://fred.stlouisfed.org/series/CSUSHPINSA - CPIAUCSL – صارف قیمت کا انڈیکس (تمام شہری صارفین)
https://fred.stlouisfed.org/series/CPIAUCSL - CUUR0000SEHA – CPI: بنیادی رہائش کا کرایہ
https://fred.stlouisfed.org/series/CUUR0000SEHA - AHETPI – پیداوار اور غیر نگرانی کرنے والے ملازمین کی اوسط گھنٹہ آمدنی
https://fred.stlouisfed.org/series/AHETPI - GOLDAMGBD228NLBM – لندن بلین مارکیٹ صبح کا سونا مقرر کرنے کی قیمت
https://fred.stlouisfed.org/series/GOLDAMGBD228NLBM - NASDAQCOM – NASDAQ کمپوزٹ انڈیکس
https://fred.stlouisfed.org/series/NASDAQCOM
لیکویڈیٹی کمپوزٹ انڈیکس (LCI) WALCL، -TGA، -RRP، اور M2 سے معیاری Z-اسکور اور PCA (پہلا بنیادی جزو) کا استعمال کرتے ہوئے بنایا گیا ہے۔ اس تجزیے کے اندر تمام تبدیلیاں، ماہانہ ہم آہنگی، اور معمول پر لانا کیا گیا ہے۔
Article overview
سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، مہنگائی کی نہیں — مکمل ڈیٹا کی تعمیر نو کولمبو چارٹ، ہاؤسنگ بلبلے کے دلائل، اور جدید مالیاتی نظام میں اثاثوں کی قیمتوں کے پیچھے حقیقی محرک کی مکمل تحلیل۔ زیادہ تر لوگ اب بھی سمجھتے ہیں کہ ہاؤسنگ، سونا، اور اسٹاک مارکیٹ مہنگائی، تنخواہوں، یا کرایوں کی پیروی کرتے ہیں۔ وہ ایسا نہیں…
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
5 shared topics, same research avenue.سورج، لیکویڈیٹی، اور مالی موڑ: ریگریشن نے نظام کو نظرانداز کیا
ایک درست پیٹرن نیكسس تجزیہ سورج کے چکروں، لیکویڈیٹی، کساد بازاری، اور مالی چوٹیوں کا جنوری 1987 سے جولائی 2026 تک۔ پہلی ماہانہ ریگریشن نے ا…
6 shared topics, same research avenue.
ہارڈ اثاثے لیکویڈیٹی کی پیروی کرتے ہیں: ایل سی آئی فریم ورک وائٹ پیپر (ماسٹر مساوات، مکمل طریقہ، مکمل منطق)
پیٹرن نیکسس لیکویڈیٹی فریم ورک کا مکمل، قابلِ نقل سفید کاغذ: WALCL، الٹ RRP اور TGA، M2، PCA مرکب (LCI-PCA)، مرحلہ نقشہ، ٹیسٹ، اور غلط ثابت…
19 shared topics, same research avenue.
کھاد کی تنگی: کیوں 2027 کا غذائی جھٹکا پہلے ہی بن رہا ہو سکتا ہے
کھاد کی قیمتیں، فارسی خلیج میں خلل، ایک ممکنہ تاریخی ایل نینو، بڑھتے ہوئے خشک سالی کے خطرات، کمزور کرنسیاں، اور نازک خوراک کی درآمد کے نظام…
4 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.