

اسٹیبل کوائنز ڈالر کی نئی کنٹرول پرت بنتے جا رہے ہیں۔
اسٹینلی ڈرکن ملر کی اسٹیبل کوائن کی کال اہم ہے کیونکہ یہ کسی بڑے معاملے کی طرف اشارہ کرتی ہے: اسٹیبل کوائنز ٹریژریز، تعمیل، اور پروگرام ایبل ریلس پر مبنی ایک نئے ڈالر کی تقسیم اور کنٹرول کی تہہ میں ت…
Jump to a section
ڈروکن ملر شاید سمت میں درست ہیں، لیکن زیادہ تر لوگ کہانی کو بہت تنگی سے پڑھ رہے ہیں۔ اسٹیبل کوائنز صرف "کرپٹو ڈالر" نہیں ہیں۔ یہ خود مختار ضمانت کے گرد نجی لپیٹ ہیں، پروگرام کرنے کے قابل ریلوے کے ذریعے تقسیم کیے گئے ہیں، تعمیل کی منطق کے تحت چلائے جاتے ہیں، اور بڑھتی ہوئی طور پر مرکزی ادائیگی کے نیٹ ورکس میں ضم ہو رہے ہیں۔ یہ انہیں زیادہ تر کرپٹو شعبے سے کہیں زیادہ اہم بناتا ہے اور روایتی مالیات میں بہت سے لوگوں کے اعتراف سے کہیں زیادہ اسٹریٹجک بناتا ہے۔ اصل سوال یہ نہیں ہے کہ آیا اسٹیبل کوائنز بڑھتے ہیں۔ اصل سوال یہ ہے کہ ریلوے کو کون کنٹرول کرتا ہے، کون ریزرو فلوٹ کو پکڑتا ہے، کون خزانے کی طلب کو جذب کرتا ہے، بینکوں سے کتنا ڈپازٹ شیئر نکالا جاتا ہے، اور کتنی مالی آزادی کو تیز، سہولت، باہمی تعامل، اور عالمی ڈالر کی رسائی کے بدلے میں تجارت کی جاتی ہے۔
اسٹیبل کوائنز اینٹی ڈالر نہیں ہیں۔ یہ ڈالر کے نظام کا برآمدی ورژن ہیں، جو API-نیٹو، پروگرام ایبل، اور عالمی طور پر پورٹیبل ہیں۔
جتنا زیادہ کامیاب اسٹیبل کوائنز ہوتے ہیں، اتنا ہی وہ جمع، مالی خود مختاری، اور نجی آزادی کے لیے خطرہ بن جاتے ہیں۔ اس کا مطلب ہے کہ ترقی اور کنٹرول ممکنہ طور پر ایک ساتھ بڑھیں گے۔
سب سے بڑا بل کیس یہ نہیں ہے کہ "کرپٹو اوپر جاتا ہے۔" یہ ہے کہ اسٹیبل کوائنز خزانہ کے بلوں کے لیے ایک نئی طلب کی چینل بن جاتے ہیں جبکہ سرحدوں اور وقت کے زونز میں ادائیگی کی رکاوٹوں کو کم کرتے ہیں۔
اسٹیبل کوائنز اہم ہیں کیونکہ یہ بالکل اسی جگہ بیٹھتے ہیں جہاں پیٹرن نیکسس زیادہ تر وقت دیکھتا ہے: ریاستی طاقت، ضمانت، سافٹ ویئر، اور رویے کے درمیان کے انٹرفیس پر۔
ڈروکن ملر اختتامی نقطہ دیکھ رہے ہیں
جب اسٹینلی ڈروکن ملر کہتے ہیں کہ وہ فرض کرتے ہیں کہ ادائیگی کا نظام 10 سے 15 سال میں اسٹیبل کوائنز پر چلتا ہوگا، تو وہ ایک بے بنیاد کرپٹو تبصرہ یا ایک میم مارکیٹ کی پیش گوئی نہیں کر رہے ہیں۔ وہ ایک وسیع تر ہجرت کے ممکنہ اختتامی نقطے کی نشاندہی کر رہے ہیں جو پہلے ہی جاری ہے۔ اہم نقطہ یہ نہیں ہے کہ ہر ٹرانزیکشن اپنے موجودہ شکل میں عوامی چین پر منتقل ہوگی۔ اہم نقطہ یہ ہے کہ پیسے کی حرکت زیادہ ڈیجیٹل، زیادہ ماڈیولر، زیادہ سافٹ ویئر سے متعین، اور وراثتی بینکنگ کے اوقات، جغرافیہ، اور بیچ سیٹلمنٹ کی منطق سے زیادہ علیحدہ ہوتی جا رہی ہے۔
اسی لیے اسٹیبل کوائنز زیادہ تر وسیع تر کرپٹو کائنات سے کہیں زیادہ اہم ہیں۔ کرپٹو کا ایک بڑا حصہ قیاس آرائی کے تھیٹر، بیانیے کی گردش، لیوریج کی ری سائیکلنگ، اور مالی توجہ کی گرفت میں رہتا ہے۔ اسٹیبل کوائنز مختلف ہیں۔ وہ کچھ حقیقی کرتے ہیں۔ وہ ڈالر کی قیمت کو تیزی سے، عالمی طور پر، اور دن رات منتقل کرتے ہیں۔ وہ سیٹلمنٹ کو پورٹیبل بناتے ہیں۔ وہ نقد بیلنس کو پروگرام ایبل بناتے ہیں۔ وہ خزانہ کی فعالیتوں کو سافٹ ویئر-نیٹو بننے کی اجازت دیتے ہیں۔ وہ ان ماحول میں رکاوٹ کو کم کرتے ہیں جہاں روایتی ریلیں سست، مہنگی، زیادہ فلٹر کی گئی، ویک اینڈ پر بند، یا صرف دستیاب نہیں ہیں۔
آخری نقطہ آسانی سے نظر انداز کیا جا سکتا ہے اگر آپ صرف کہانی کو امریکی ریٹیل کے نقطہ نظر سے دیکھیں۔ سب سے مضبوط استعمال کا کیس یہ نہیں ہے کہ ایک گھریلو صارف یہ فیصلہ کرے کہ آیا وہ ایک ٹوکن کے ساتھ کافی خریدے۔ سب سے مضبوط استعمال کا کیس ڈالر کے نظام کا کنارہ ہے: ریمیٹنس کوریڈور، کرپٹو-نیٹو سیٹلمنٹ، آن لائن تجارت، عالمی کاروباری ادائیگیاں، مقامی بینکنگ کی رکاوٹوں کے پیچھے پھنسے ہوئے سرمایہ، اور کمزور مالی دائرہ اختیار میں افراد جو تیز یا زیادہ مستحکم ڈیجیٹل ڈالر بیلنس کی تلاش میں ہیں۔ دوسرے الفاظ میں، اسٹیبل کوائنز سب سے مضبوط ہیں جہاں پرانا نظام سب سے زیادہ غیر آرام دہ، سست، یا ناقابل رسائی ہے۔
پیٹرن نیکسس کا پڑھنا یہ ہے کہ اسٹیبل کوائنز کو بنیادی طور پر کرپٹو اثاثوں کے طور پر نہیں سوچنا چاہیے۔ انہیں مالی بنیادی ڈھانچے کے طور پر سوچنا چاہیے۔ جب آپ ایسا کرتے ہیں تو پورا فریم تبدیل ہو جاتا ہے۔ گفتگو اس بارے میں رک جاتی ہے کہ آیا اسٹیبل کوائنز "کرپٹو کے لیے اچھے ہیں" اور یہ بن جاتی ہے کہ آیا وہ خود ڈالر کے نظام کے لیے ایک نئی آپریٹنگ تہہ بن رہے ہیں۔
اسٹیبل کوائنز کے بارے میں سب سے اہم بات ٹوکن نہیں ہے۔ یہ سیٹلمنٹ کے وقت کی کمی، ڈالر کی رسائی کی وسعت، اور پیسے کو سافٹ ویئر کے ساتھ ہم آہنگ بنیادی ڈھانچے میں تبدیل کرنا ہے۔
اسٹیبل کوائنز ایک نئی ڈالر برآمدی ریل بن رہے ہیں
اسٹیبل کوائنز کی اہمیت کی گہری وجہ یہ ہے کہ وہ مؤثر طریقے سے ڈالر کے نظام کو زیادہ ماڈیولر شکل میں برآمد کرتے ہیں۔ روایتی آف شور ڈالر کی رسائی تاریخی طور پر بینکوں، ہم منصب نیٹ ورکس، تجارتی مالیات کی پلمبنگ، یوروڈالر چینلز، آف شور کریڈٹ تخلیق، اور امریکی مالی نظام کی وسیع تر اعتماد کی ساخت کے ذریعے منتقل ہوتی رہی ہے۔ اسٹیبل کوائنز اس ڈھانچے کے اوپر ایک اور تہہ متعارف کراتے ہیں۔ وہ پرانے ڈالر کے نظام کو صاف طور پر تبدیل نہیں کرتے، لیکن وہ بڑھتے ہوئے اس کے لیے ایک ایج-لیئر انٹرفیس کے طور پر کام کرتے ہیں۔
یہ اہم ہے کیونکہ ایج لیئرز اکثر صارفین کے لیے خود بنیادی ڈھانچے سے زیادہ نظر آتے ہیں۔ زیادہ تر لوگ کارڈ نیٹ ورکس، کلیئرنگ سسٹمز، یا ریزرو میکانکس کی گہرائی کے بارے میں نہیں سوچتے جب وہ فون کو ٹیپ کرتے ہیں یا ادائیگی بھیجتے ہیں۔ انہیں صرف اس بات کی پرواہ ہوتی ہے کہ یہ کام کرتا ہے یا نہیں۔ اسٹیبل کوائنز اسی پیٹرن میں فٹ ہونا شروع ہو رہے ہیں۔ جتنے زیادہ بٹوے، ایپس، ایکسچینجز، تاجر کے ٹولز، فِن ٹیک مصنوعات، کارڈ پروگرام، اور خزانے کے نظام اسٹیبل کوائنز کو ایک صاف صارف کے تجربے میں لپیٹتے ہیں، اتنا ہی کم اختتامی صارف کو بلاک چین یا ٹوکن کی تفصیلات کی پرواہ کرنی پڑتی ہے۔
یہی وجہ ہے کہ ادائیگیوں کا زاویہ کسی مخصوص کرپٹو استعمال کے معاملے کے طور پر نظر انداز نہیں کیا جانا چاہیے۔ جب ایک مالیاتی پرت سافٹ ویئر کے ساتھ باہمی تعامل کرنے کے قابل ہو جاتی ہے، تو اس کی تقسیم کا راستہ بدل جاتا ہے۔ ایک کمپنی APIs کے ذریعے اسٹیبل کوائن کی حمایت کو ضم کر سکتی ہے۔ ایک تنخواہ کا پلیٹ فارم سرحد پار بیلنس کو تیزی سے طے کر سکتا ہے۔ ایک تاجر پروسیسر تصفیے کی تاخیر کو کم کر سکتا ہے۔ ایک عالمی فری لانس ڈالر کی قیمت رکھ سکتا ہے بغیر پہلے مقامی بینکنگ ریلوے پر انحصار کیے۔ ایک خزانے کی میز پروگرام کے قواعد کو تقسیم، مفاہمت، اور ویک اینڈ لیکویڈیٹی کے انتظام کے لیے استعمال کر سکتی ہے۔ یہ کوئی خیالی باتیں نہیں ہیں۔ یہ ٹھوس عملی فوائد ہیں۔
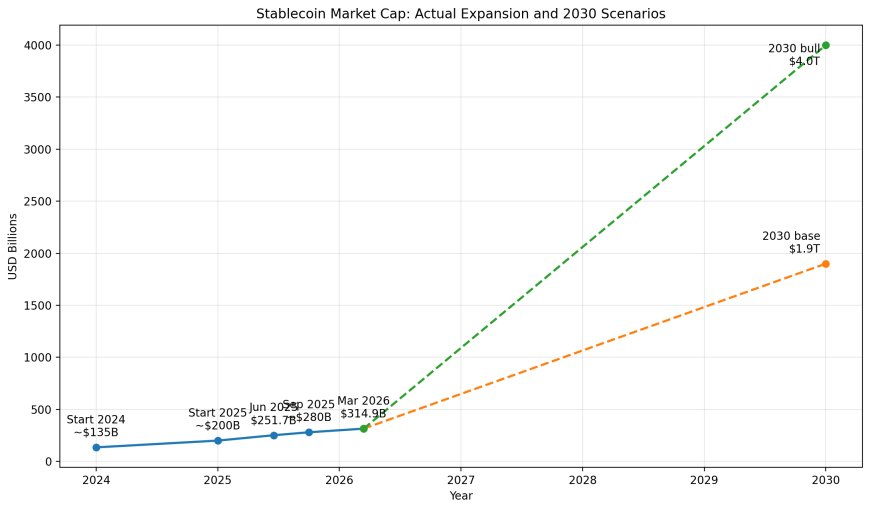
اور جب اسٹیبل کوائنز قیاسی افادیت سے عملی افادیت کی طرف منتقل ہوتے ہیں، تو قابل رسائی مارکیٹ بہت بڑی ہو جاتی ہے۔ کہانی کرپٹو نیٹو تجارت اور ڈی فائی سے تجارت، خزانہ، تصفیہ، ترسیلات زر، اور کراس پلیٹ فارم مالی ڈھانچے کی طرف منتقل ہوتی ہے۔ یہ ایک بالکل مختلف پیمانے کا سوال ہے۔ یہ ایک وجہ ہے کہ سیل سائیڈ کی پیش گوئیاں "دلچسپ مصنوعات کی قسم" سے "ٹریلین ڈالر کے اجراء کے راستے" کی طرف منتقل ہونا شروع ہو گئی ہیں۔
یہ بھی اسی لیے ہے کہ اسٹیبل کوائنز کے بارے میں سوچنے کا سب سے مفید طریقہ انہیں کسی حتمی مالی شکل کے طور پر نہیں بلکہ ایک ترجمہ کی پرت کے طور پر دیکھنا ہے۔ وہ خود مختار ضمانت اور ریگولیٹڈ مالی اعتماد کو انٹرنیٹ نیٹو یونٹس میں ترجمہ کرتے ہیں جو سافٹ ویئر کے نظاموں کے درمیان زیادہ آسانی سے منتقل ہو سکتے ہیں بجائے اس کے کہ جمع کی جا سکے۔ یہی حقیقی خلل ہے۔ نہ برانڈنگ۔ نہ ٹکر۔ نہ بلاک چین نظریہ۔ ترجمہ کی پرت۔
خود مختار ضمانت کے گرد ایک نجی لپیٹ
یہاں وہ ساختی نقطہ ہے جسے زیادہ تر تبصرے اب بھی نظر انداز کرتے ہیں: اسٹیبل کوائنز صرف ڈیجیٹل کیش نہیں ہیں۔ یہ نجی اداروں کی طرف سے جاری کردہ واجبات ہیں جو ریزرو اثاثوں کے اوپر بیٹھتی ہیں۔ عملی طور پر، اس کا مطلب یہ ہے کہ سب سے بڑے اور سب سے زیادہ نظامی طور پر متعلقہ اسٹیبل کوائنز بڑھتی ہوئی طور پر ٹریژری بلز، ریپو ایکسپوژر، اور بینک کیش کے گرد نجی تقسیم کے لپیٹ کی طرح کام کرتے ہیں۔ یہی وجہ ہے کہ میکرو زاویہ اوسط کرپٹو بحث سے کہیں زیادہ اہم ہے۔
امریکی حکومت اب یہ واضح طور پر دیکھتی ہے۔ GENIUS ایکٹ کے ساتھ، واشنگٹن نے مؤثر طریقے سے کہا کہ یہ صنعت بڑھ سکتی ہے، لیکن صرف ایک نظر آنے والے تعمیل کے دائرے کے اندر۔ ریزرو کی ضروریات، ماہانہ عوامی انکشافات، بینک کی رازداری کے ایکٹ کی ذمہ داریاں، جاری کرنے والوں کی نگرانی، اور قانونی نفاذ کے گرد واضح تکنیکی صلاحیتیں کوئی ضمنی تفصیلات نہیں ہیں۔ یہ بنیادی ڈھانچہ ہیں۔ یہ طے کرتے ہیں کہ امریکہ دراصل کس قسم کے اسٹیبل کوائن کے مستقبل کی اجازت دینے کے لیے تیار ہے۔
یہاں پیٹرن نیکسس کا فریم ورک مفید ہو جاتا ہے۔ اسٹیبل کوائنز ریاست کے خلاف بغاوت نہیں ہیں۔ یہ ریاست کے ہم آہنگ پیسے کی ایک بات چیت کی توسیع ہیں۔ ضمانت خود مختار نظام سے جڑی رہتی ہے۔ جاری کرنے والے قانونی اور ریگولیٹری دائرہ اختیار کے اندر کام کرتے ہیں۔ ریلوے بڑھتی ہوئی طور پر مرکزی دھارے کی ادائیگی اور بینکنگ کے انٹرفیس سے جڑتے ہیں۔ قیمت کی تجویز رفتار، پروگرام کی قابلیت، پورٹیبلٹی، اور باہمی تعامل ہے، لیکن اعتماد کا لنگر نیچے پرانا نظام رہتا ہے۔
اس کا مطلب یہ ہے کہ حقیقی مصنوعات "غیر مرکزی آزادی کا پیسہ" رومانوی معنی میں نہیں ہے۔ حقیقی مصنوعات ایک ہائبرڈ آلہ ہے: بنیادی پرت کی حمایت کرنے والا عوامی اعتماد، لپیٹ کو چلانے والی نجی کمپنیاں، رسائی کی پرت تقسیم کرنے والا سافٹ ویئر، اور نفاذ کے دائرے کی تشکیل کرنے والے ریگولیٹرز۔ جب آپ اسے اس طرح دیکھتے ہیں، تو یہ واضح ہو جاتا ہے کہ اسٹیبل کوائنز ایک ہی وقت میں جدید اور سیاسی طور پر قابل قبول کیوں ہو سکتے ہیں۔
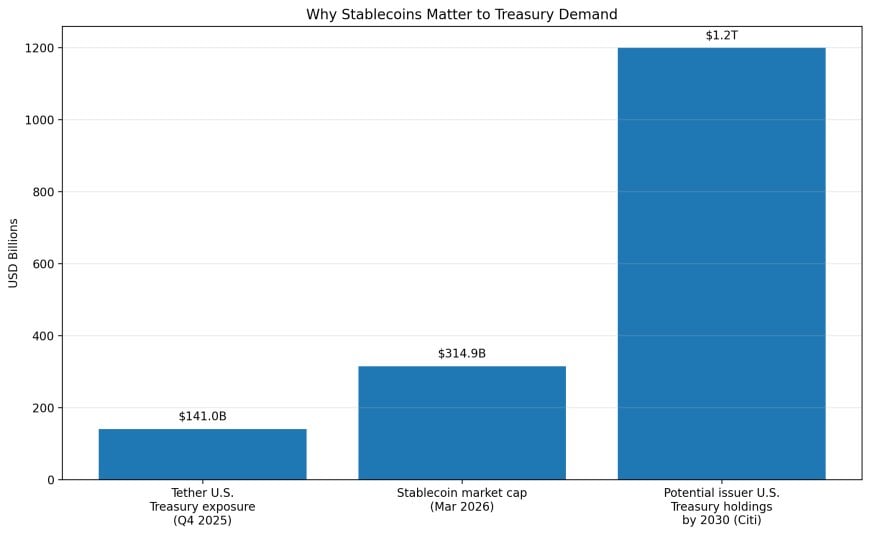
جب آپ یہ سمجھ لیتے ہیں، تو آپ دیکھ سکتے ہیں کہ ڈرکن ملر کا تبصرہ ادائیگیوں کی ایک ساؤنڈ بائٹ سے بڑا ہے۔ اگر اسٹیبل کوائنز بڑھتے رہتے ہیں، تو وہ صرف ایک نئی فِن ٹیک کی قسم تخلیق نہیں کرتے۔ وہ مختصر مدت کے خود مختار ضمانت کے لیے ایک نئی خریدار کی کلاس تخلیق کرتے ہیں۔ ٹیثر کی ٹریژری ایکسپوژر پہلے ہی ان سطحوں تک پہنچ چکا ہے جو چند سال پہلے مضحکہ خیز لگتے تھے۔ سرکل کا ریزرو ماڈل واضح طور پر نقد اور انتہائی مائع حکومت سے منسلک اثاثوں پر مرکوز ہے۔ سٹی اب ایک ایسے مستقبل کا ماڈل بناتا ہے جہاں اسٹیبل کوائن کا اجراء ملٹی ٹریلین ڈالر کی حد تک پہنچتا ہے۔ یہ اس زمرے کے بارے میں آپ کے سوچنے کے طریقے کو تبدیل کرتا ہے۔
اس کا مطلب یہ ہے کہ اسٹیبل کوائن کی ترقی خزانہ بل کی طلب کی حمایت کر سکتی ہے، بیرون ملک ڈالر کی تقسیم کو مضبوط کر سکتی ہے، عالمی طور پر قابل منتقلی مالیاتی آلات کی ایک نئی کلاس تخلیق کر سکتی ہے، اور روایتی جمع اور شاخ ماڈل کے باہر پیسے کی حرکت کے ایک حصے کو کھینچ سکتی ہے بغیر کہ ڈالر کے نظام کو چھوڑے۔ کچھ طریقوں سے، یہ پورے مضمون کا سب سے اہم نقطہ ہے: اسٹیبل کوائن مالیاتی نظام کے بیرونی کنارے کو دوبارہ ترتیب دے سکتے ہیں بغیر مرکز کو گرانے کے۔
یہی وجہ ہے کہ یہ زمرہ متضاد ردعمل کو اپنی طرف متوجہ کرتا ہے۔ کریپٹو لوگ اکثر آزادی کے پہلو کو بڑھا چڑھا کر پیش کرتے ہیں اور تعمیل کے پہلو کو کم کرتے ہیں۔ ٹریڈ فائی لوگ اکثر مصنوعات کی افادیت کو کم کرتے ہیں اور اس خیال کو بڑھا چڑھا کر پیش کرتے ہیں کہ یہ سب صرف عارضی قیاس آرائی ہے۔ دونوں تشریحات اس حقیقت کو نظر انداز کرتی ہیں کہ اسٹیبل کوائن اس لیے مفید ہیں کیونکہ وہ مالیاتی اعتماد، قانونی ڈھانچے، اور سافٹ ویئر کی تقسیم کو ایک آلے میں ضم کرتے ہیں۔
- اسٹیبل کوائن خود مختار ضمانت کو قابل منتقلی ڈیجیٹل تصفیہ یونٹس میں تبدیل کرتے ہیں۔
- یہ مختصر مدتی امریکی حکومت کے کاغذ کے لیے ایک نئے خریدار کی بنیاد تخلیق کرتے ہیں۔
- یہ ڈالر کے نظام کے ایک حصے کو بینک کے گھنٹوں کے بنیادی ڈھانچے سے سافٹ ویئر اور APIs میں منتقل کرتے ہیں۔
- یہ ڈالر کی رسائی کو وسیع کرتے ہیں بغیر ہر صارف کو براہ راست امریکی بینکنگ نظام میں داخل ہونے کی ضرورت کے۔
خزانہ کی طلب، جمع کا دباؤ، اور منحنی خطوط کا سامنے والا حصہ
یہاں اسٹیبل کوائن کی کہانی ایک ایسے طریقے سے میکرو متعلقہ ہو جاتی ہے جسے بہت سے مارکیٹ کے شرکاء اب بھی کم سمجھتے ہیں۔ اگر اسٹیبل کوائن کی ترقی جاری رہتی ہے، تو کاروبار کے ریزرو پہلو کی اہمیت ادائیگی کے پہلو کی طرح ہی ہے۔ اس کی وجہ یہ ہے کہ ریزرو سے حمایت یافتہ اسٹیبل کوائن کو بڑی مقدار میں نقد، خزانہ بل، ریپو سے منسلک لیکویڈیٹی، اور عملیاتی بینکنگ کی صلاحیت کی ضرورت ہوتی ہے۔ جتنا بڑا اسٹیبل کوائن کا کائنات بنتا ہے، اتنا ہی یہ اہم ہو جاتا ہے کہ بل کس کے پاس ہیں، ان کی میعادیں کیا ہیں، دباؤ کے تحت بہاؤ کیسا برتاؤ کرتا ہے، اور کس قدر تیزی سے آمد و رفت کے حالات سامنے آ سکتے ہیں۔
خزانہ کی مارکیٹ کے نقطہ نظر سے، اسٹیبل کوائن کو امریکی مختصر مدتی حکومت کے قرض کے لیے سرمایہ کار کی بنیاد کی تنوع کے طور پر پڑھا جا سکتا ہے۔ یہ ایک تیز تشریح ہے۔ ایک ایسی دنیا میں جہاں امریکہ بڑے خسارے چلا رہا ہے اور غیر ملکی سرکاری طلب اب وہ سادہ، یک طرفہ لنگر نہیں رہی جو کبھی تھی، بلوں کے لیے کوئی بھی نیا ساختی خریدار اہمیت رکھتا ہے۔ اسٹیبل کوائن جاری کرنے والے مرکزی بینک نہیں ہیں، لیکن وہ صرف ریزرو کی پالیسی کے ذریعے منحنی خطوط کے سامنے والے حصے میں اہم مختص کرنے والے بن سکتے ہیں۔
تاہم، بینکنگ کے نقطہ نظر سے، یہی رجحان زیادہ مبہم ہے۔ ہر ڈالر جو اسٹیبل کوائن میں پارک کیا جاتا ہے وہ ایک ڈالر ہے جو روایتی بینک جمع کے طور پر نہیں بیٹھ سکتا۔ اگر اسٹیبل کوائن کو رکھنا آسان ہو جائے، منتقل کرنا آسان ہو جائے، اور کارڈز، تاجر گیٹ ویز، فِن ٹیک ایپس، اور خزانہ کے نظام کے ساتھ زیادہ باہمی تعامل ہو جائے، تو پھر جمع کے گرد پرانا خندق کم محفوظ ہو جاتا ہے۔ اس کا مطلب یہ نہیں ہے کہ بینک غائب ہو جاتے ہیں۔ اس کا مطلب یہ ہے کہ ان کا کردار بدلتا ہے۔ جو کچھ پہلے سادہ ونیلا جمع تھا وہ ایک مختلف ڈھانچے میں رہنے والی ٹوکن کے ساتھ ہم آہنگ لیکویڈیٹی بن جاتا ہے۔
یہ ایک دوسرے درجے کا مسئلہ کھولتا ہے: اگر پیسہ اسٹیبل کوائن کی طرف منتقل ہوتا ہے، تو ان اداروں کا کیا ہوگا جو ان جمعات پر بطور فنڈنگ بیس انحصار کرتے تھے؟ جواب شاید ایک ڈرامائی راتوں رات گرنے والا نہیں ہے، لیکن اس کا مطلب دباؤ ہے۔ اس کا مطلب بیلنس کے لیے مقابلہ ہے۔ اس کا مطلب ریگولیٹری سلوک کے بارے میں زیادہ حساسیت ہے۔ اس کا مطلب یہ ہے کہ بینک کی طرف سے جاری کردہ ٹوکنائزڈ جمعات اور جمع ٹوکن زیادہ ممکن ہو جاتے ہیں، کم ممکن نہیں، کیونکہ موجودہ افراد صرف اپنی متبادل تعمیر کیے بغیر ریلوے کی تہہ کو چھوڑنے کے لیے تیار نہیں ہوں گے۔
یہی وجہ ہے کہ سٹی کے ہم آہنگی کے فریم ورک کی اہمیت ہے۔ ممکنہ نتیجہ یہ نہیں ہے کہ ایک شکل سب پر حکمرانی کرے گی۔ یہ ایک تہہ دار ماحولیاتی نظام ہے۔ اسٹیبل کوائن وہاں جیتتے ہیں جہاں کھلی باہمی تعامل، عالمی قابل منتقلی، کریپٹو نیٹو فعالیت، اور سافٹ ویئر کے انضمام کی سب سے زیادہ اہمیت ہوتی ہے۔ بینک کے ٹوکن وہاں جیتتے ہیں جہاں ریگولیٹڈ ادارہ جاتی اعتماد، بیلنس شیٹ کی واقفیت، اور براہ راست کارپوریٹ انضمام سب سے زیادہ اہم ہیں۔ روایتی جمعات وہاں اہم رہتے ہیں جہاں سہولت، بیمہ شدہ خوردہ رویہ، اور پرانی بینکنگ کی سستی اب بھی غالب ہیں۔ مارکیٹ ممکنہ طور پر استعمال کے کیس کے لحاظ سے تقسیم ہوتی ہے نہ کہ نظریے کے لحاظ سے۔
ایک شرح حساس زاویہ بھی ہے۔ ریزرو سے حمایت یافتہ جاری کرنے والے ٹوکن کے پیچھے موجود اثاثوں پر پیسہ کماتے ہیں۔ ایک اعلی شرح کے ماحول میں، وہ ریزرو فلو اقتصادی طور پر پرکشش ہو جاتا ہے۔ ایک کم شرح کے ماحول میں، معیشت میں تبدیلی آتی ہے اور پیمانہ زیادہ اہم ہو جاتا ہے۔ اس کا مطلب یہ ہے کہ اسٹیبل کوائن کا کاروبار صرف ایک ادائیگی کی کہانی نہیں ہے۔ یہ ایک پھیلاؤ کی کہانی بھی ہے۔ فاتح صرف وہ جاری کرنے والا نہیں ہے جس کی بہترین ٹیکنالوجی یا وسیع ترین اپنائیت ہو۔ یہ بھی وہ جاری کرنے والا ہے جس کی سب سے مضبوط تقسیم، بیلنس شیٹ کی نظم و ضبط، تعمیل کی ساکھ، اور جب ریزرو کا ماحول تبدیل ہوتا ہے تو مارجن کا دفاع کرنے کی صلاحیت ہو۔
پھر دباؤ کا سوال آتا ہے۔ اگر ایک بڑا اسٹیبل کوائن ایک ریڈیمپشن کی لہر، اعتماد کے جھٹکے، ریگولیٹری کارروائی، یا ایک اہم ڈی پیگ واقعے کا سامنا کرتا ہے تو کیا ہوتا ہے؟ خزانہ کے سامنے والے حصے کا زاویہ جو ترقی کے دوران معاون نظر آتا ہے، اگر کافی ریزرو اثاثے جلدی بیچنے یا دوبارہ ترتیب دینے کی ضرورت ہو تو بہاؤ کے دوران غیر مستحکم ہو سکتا ہے۔ اس کا مطلب یہ نہیں ہے کہ ماڈل ناکام ہوتا ہے۔ اس کا مطلب یہ ہے کہ پیمانہ دونوں افادیت اور نظامی اہمیت کو بڑھاتا ہے۔ جب اسٹیبل کوائن کافی بڑے ہو جاتے ہیں، تو وہ "کریپٹو پلمبنگ" بننا بند کر دیتے ہیں اور فنڈنگ مارکیٹ کی پلمبنگ کا حصہ بن جاتے ہیں۔
دوسرے الفاظ میں، خزانہ کا بل کیس اور نظامی خطرے کا کیس متضاد نہیں ہیں۔ یہ ایک ہی میکانزم ہیں جو مختلف نظاموں میں دیکھے جاتے ہیں۔ آمد و رفت کو سکیڑتا ہے اور حمایت کرتا ہے۔ بہاؤ غیر مستحکم کر سکتے ہیں اور بڑھا سکتے ہیں۔ یہ بالکل وہی قسم کی دوگانگی ہے جس کی پیٹرن نیکسس ہر جگہ تلاش کرتا ہے: وہ چیز جو معمول کی حالت میں کارکردگی پیدا کرتی ہے اکثر دباؤ کی حالت میں ایک منتقلی چینل بن جاتی ہے۔
نیا اجازت نامہ اسٹیک: ادائیگیاں، تعمیل، اور کنٹرول
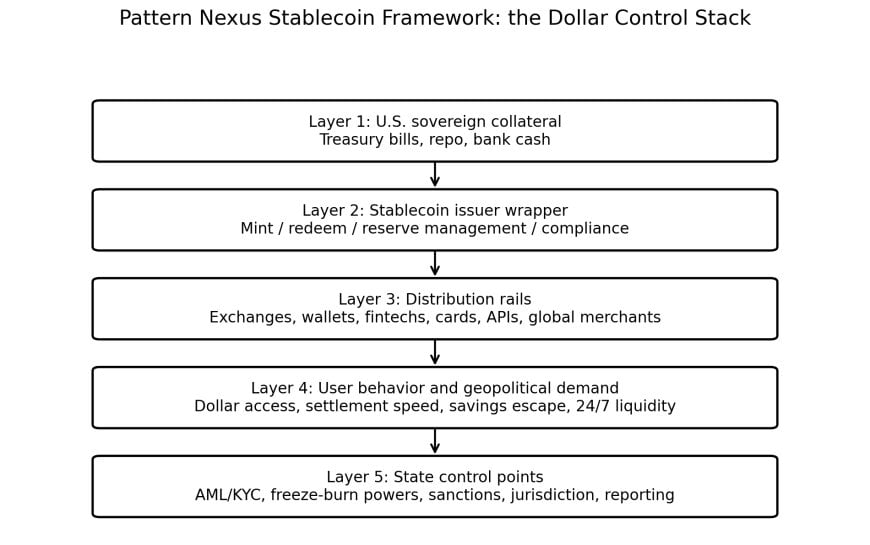
یہاں زیادہ تر تبصرے بہت سطحی ہو جاتے ہیں۔ مستحکم سکوں پر عام طور پر یا تو کرپٹو اپنائیت کی کہانی یا ریگولیٹری بحث کے طور پر بات کی جاتی ہے۔ یہ دونوں ہیں، لیکن یہ مکمل نظام کو ابھی بھی نظرانداز کرتا ہے۔ حقیقت میں، مستحکم سکے ایک اجازت نامہ اسٹیک تشکیل دیتے ہیں۔
نیچے ضمانت کی بنیاد ہے: خزانے کے بل، ریپو سے منسلک لیکویڈیٹی، اور بینک کی نقدی۔ اس کے اوپر جاری کرنے والے کا ڈھانچہ ہے: منٹ کرنا، ریڈیمپشن، ریزرو کا انتظام، پالیسی، حکمرانی، اور تعمیل۔ اس کے اوپر تقسیم ہے: ایکسچینجز، والٹس، فِن ٹیک ایپس، تاجر کے گیٹ وے، کارڈز، APIs، اور بڑھتے ہوئے مرکزی دھارے کی ادائیگی کی کمپنیاں۔ اس کے اوپر صارف کی طلب ہے: تاجر، کاروبار، ریمیٹنس کے صارفین، آن لائن پلیٹ فارم، ابھرتی ہوئی مارکیٹوں کے بچت کرنے والے، خزانے کے ڈیسک، اور کوئی بھی جو تیز تصفیے یا آسان ڈالر تک رسائی کی قدر کرتا ہے۔ اس کے گرد ریاست کے کنٹرول کے نکات ہیں: KYC، پابندیاں، رپورٹنگ، نگرانی، قانونی دائرہ اختیار، اور واضح نفاذ کے ہک۔
یہ آخری نقطہ بہت سے کرپٹو مقامی لوگوں کے اعتراف سے زیادہ اہم ہے۔ مستحکم سکوں کی بہت سی ترقی ممکنہ طور پر اس وجہ سے ہوگی کہ ریاست اسے برداشت کر سکتی ہے۔ ریاست اسے کیوں برداشت کر سکتی ہے؟ کیونکہ تعمیل کرنے والے مستحکم سکے کنٹرول کو ختم نہیں کرتے۔ وہ اسے دوبارہ منظم کرتے ہیں۔ وہ پیسے کی حرکت کو تیز کرتے ہیں جبکہ نگرانی، مداخلت، اور قانونی نفاذ کے لیے ہک برقرار رکھتے ہیں۔ یہی وجہ ہے کہ امریکہ کا فریم ورک اتنا انکشاف کرنے والا ہے۔ ریزرو کا پہلو رسمی شکل اختیار کرتا ہے۔ انکشاف کا پہلو رسمی شکل اختیار کرتا ہے۔ AML کا پہلو رسمی شکل اختیار کرتا ہے۔ اور جاری کرنے والے سے توقع کی جاتی ہے کہ وہ حکم ملنے پر عمل کرنے کی تکنیکی صلاحیت رکھتا ہو۔
پیٹرن نیکسس اس طرح بیان کرے گا: مستحکم سکے غیر جانبدار عوامی پیسہ نہیں ہیں اور انہیں ایسا ہونے کے لیے ڈیزائن نہیں کیا گیا ہے۔ وہ آزاد بہاؤ والی ڈیجیٹل قیمت اور خودمختار نگرانی کے درمیان اسٹریٹجک آلات ہیں۔ یہی وجہ ہے کہ وہ پیمانے پر بڑھ سکتے ہیں۔ اگر وہ واقعی پیمانے پر ناقابل کنٹرول ہوتے، تو سیاسی نظام انہیں قانونی حیثیت دینے کا امکان بہت کم ہوتا۔ ان کی ترقی کا راستہ اس لیے موجود ہے کہ فن تعمیر کو اس چیز میں ڈھالا جا رہا ہے جس کے ساتھ ریاست رہ سکتی ہے۔
اسی وقت، نجی شعبہ مکمل حالت کے انتظار میں نہیں ہے۔ ویزا پہلے ہی مستحکم سکوں سے منسلک کارڈ کے راستے بنا رہا ہے۔ آن چین تصفیہ پہلے ہی زیادہ مرکزی دھارے کے انٹرفیس میں منتقل ہو رہا ہے۔ مستحکم سکے ایکسچینجز سے وسیع تجارتی سیاق و سباق میں دھکیلے جا رہے ہیں۔ یہ بالکل وہی ہے جو طاقتور وراثتی نظام حقیقی تبدیلی کا سامنا کرتے وقت کرتے ہیں۔ وہ ہمیشہ اسے ختم نہیں کرتے۔ اکثر وہ اسے لپیٹ کر، معیاری بنا کر، ضم کر کے، اور انٹرفیس کی تہہ کو اپنے قبضے میں لے کر جیتتے ہیں۔
ایک جغرافیائی زاویہ بھی ہے جس پر مزید توجہ دینے کی ضرورت ہے۔ ڈالر سے منسلک مستحکم سکے ان علاقوں میں ڈالر کی رسائی کو مضبوط کر سکتے ہیں جہاں مقامی بینکنگ کے نظام کمزور ہیں، افراط زر دائمی ہے، سرمایہ کنٹرول سخت ہیں، یا مقامی مالیاتی پالیسی پر اعتماد کم ہے۔ یہ ڈالر کی اہمیت کے لیے مثبت ہے، لیکن یہ مقامی مالیاتی خودمختاری کے لیے خود بخود مثبت نہیں ہے۔ کمزور دائرہ اختیار میں، مستحکم سکے اپنائیت غیر سرکاری ڈیجیٹل ڈالرائزیشن کے عمل کی طرح کام کر سکتی ہے۔ لوگوں کو یہ ہونے کے لیے واشنگٹن یا وال اسٹریٹ سے محبت کرنے کی ضرورت نہیں ہے۔ انہیں صرف اپنی مقامی کرنسی پر زیادہ عدم اعتماد کرنے کی ضرورت ہے۔
یہ ایک عجیب نتیجہ پیدا کرتا ہے۔ مستحکم سکے ایک ہی وقت میں نیچے سے مارکیٹ کی آزادی کی طرح اور اوپر سے ڈالر کے اثر و رسوخ کی جغرافیائی توسیع کی طرح نظر آ سکتے ہیں۔ دونوں سچ ہیں۔ یہی وجہ ہے کہ سادہ بیانیے یہاں ناکام ہوتے ہیں۔ مستحکم سکے ایک جہت میں آزاد ہیں اور دوسری میں مستحکم ہیں۔ وہ صارفین کے لیے رکاوٹ کو کم کرتے ہیں جبکہ غالب ریزرو کرنسی کے نظام کی اسٹریٹجک رسائی کو ممکنہ طور پر بڑھاتے ہیں۔
پھر بھی، مثبت کیس میں حقیقی fault lines ہیں۔ جمع کی تبدیلی بینکوں پر دباؤ ڈال سکتی ہے۔ بڑے جاری کرنے والوں کی توجہ ریزرو اور حکمرانی کے خطرات پیدا کر سکتی ہے۔ ریڈیمپشن کا دباؤ فنڈنگ مارکیٹوں میں جا سکتا ہے۔ غیر امریکی دائرہ اختیار انہیں خودمختاری کے خطرے کے طور پر دیکھ سکتے ہیں۔ سیاسی نظام وقت کے ساتھ ساتھ مضبوط ٹرانزیکشن شناخت کی ضروریات کے لیے دباؤ ڈال سکتے ہیں۔ اور جتنا زیادہ نظامی طور پر اہم مستحکم سکے بن جاتے ہیں، اتنا ہی زیادہ امکان ہے کہ انہیں عوامی خدمات کی بنیادی ڈھانچے کے قریب علاج کا سامنا کرنا پڑے گا بجائے اس کے کہ آزادانہ کرپٹو مصنوعات کے۔
یہی وجہ ہے کہ حقیقی مستحکم سکے کی کہانی یوتوپیائی نہیں ہے۔ یہ اسٹریٹجک ہے۔ یہ نجی طور پر چلنے والے لیکن بڑھتے ہوئے ریاست کے ہم آہنگ ریلوں کے ذریعے ڈالر کی رسائی کی ڈیجیٹلائزیشن ہے۔ یہ جغرافیائی مضمرات کے ساتھ مالی تقسیم کی ایک نئی شکل ہے۔ یہ جزوی طور پر ادائیگی کی کہانی، جزوی طور پر خزانے کی کہانی، جزوی طور پر بینک کی غیر مداخلت کی کہانی، جزوی طور پر سافٹ ویئر کی کہانی، اور جزوی طور پر کنٹرول کی کہانی ہے۔ اور یہی وجہ ہے کہ یہ اہم ہے۔
پیٹرن نیکسس لینس
مستحکم سکوں کو ایک نئے ڈالر کی تقسیم کے میکانزم کے طور پر دیکھا جانا چاہیے جو خودمختار ضمانت، نجی بنیادی ڈھانچے، سافٹ ویئر کی ترتیب، اور ریگولیٹری طاقت کے سنگم پر کام کر رہا ہے۔ یہی وجہ ہے کہ وہ وسیع پیٹرن نیکسس کے فریم ورک میں اتنے اچھے طریقے سے فٹ ہوتے ہیں۔ وہ صرف مالیاتی مصنوعات نہیں ہیں۔ وہ کنٹرول کے نظام کے اجزاء ہیں۔
وہ ڈالر کے اثر و رسوخ کو بڑھاتے ہیں بغیر اس کے کہ ہر صارف کو براہ راست امریکی بینکنگ نظام میں داخل ہونا پڑے۔ وہ محفوظ ضمانت کے لیے نئی طلب پیدا کرتے ہیں۔ وہ وقت اور جغرافیہ کے لحاظ سے تصفیہ کو سکیڑتے ہیں۔ وہ فِن ٹیک اور پلیٹ فارمز کو پیسے کے گرد تعمیر کرنے کے نئے طریقے فراہم کرتے ہیں۔ وہ غیر مستحکم دائرہ اختیار میں گھروں اور کاروباروں کو ایک عملی ڈیجیٹل ڈالر کی فرار کی والو پیش کرتے ہیں۔ اسی وقت، وہ ایک رسمی ریگولیٹری دائرے کے اندر بنائے جانے پر نافذ کرنے کے ہک کو محفوظ یا حتیٰ کہ مضبوط بھی کرتے ہیں۔
اس زاویے سے، اسٹیبل کوائن بنیادی طور پر ایک نجی-عوامی ہائبرڈ ہیں۔ عوامی اعتماد ضمانت کو لنگر انداز کرتا ہے۔ نجی کمپنیاں اجراء اور تقسیم کی منطق کا انتظام کرتی ہیں۔ سافٹ ویئر ایج-لیئر انٹرفیس کو سنبھالتا ہے۔ ریاستی طاقت پس منظر میں افشاء، پابندیوں، شناخت، اور قانونی ضبط کی صلاحیت کے ذریعے موجود رہتی ہے۔ یہ مثالی معنوں میں غیر مرکزیت نہیں ہے۔ یہ مالیاتی رسائی کا دوبارہ ڈیزائن ہے۔
اسے کہنے کا سب سے صاف طریقہ یہ ہے: اسٹیبل کوائن ڈالر کے نظام کا خاتمہ نہیں کر رہے۔ وہ پیکیجنگ کو اپ ڈیٹ کر رہے ہیں، تقسیم کو بڑھا رہے ہیں، اور پیسے اور سافٹ ویئر کے درمیان انضمام کو سخت کر رہے ہیں۔ یہی وجہ ہے کہ ڈرکن ملر کا تبصرہ اہم ہے۔ وہ واقعی میں ایک کرپٹو پیش گوئی نہیں کر رہے۔ وہ مالیاتی نظام کی تعمیر میں ایک تبدیلی کی طرف اشارہ کر رہے ہیں۔
اسٹیبل کوائن ڈالر کے نظام کا خاتمہ نہیں ہیں۔ وہ ڈالر کے نظام کا اگلا برآمدی فارمیٹ ہیں۔
سوالات
کیا اسٹیبل کوائن بنیادی طور پر کرپٹو قیمتوں کے لیے مثبت ہیں؟
کبھی کبھی، لیکن یہ اب بھی بہت چھوٹا فریم ہے۔ بڑی کہانی یہ ہے کہ اسٹیبل کوائن تصفیہ، ضمانت کی تبدیلی، خزانہ کی کارروائیاں، اور عالمی ڈالر تک رسائی کے لیے بنیادی ڈھانچہ بن رہے ہیں۔ یہ اہم ہے چاہے باقی کرپٹو اچھی کارکردگی دکھائے یا نہ دکھائے۔
حکومتیں اسٹیبل کوائن کی ترقی کی حمایت کیوں کریں گی اگر اسٹیبل کوائن بینکوں اور مقامی کرنسیوں کے لیے خطرہ بن سکتے ہیں؟
کیونکہ مراعات دونوں طرف کٹتی ہیں۔ اسٹیبل کوائن ڈالر کی رسائی بڑھا سکتے ہیں، ادائیگی کی مسابقت کو بہتر بنا سکتے ہیں، خزانے کی طلب پیدا کر سکتے ہیں، اور ڈیجیٹل مالیات میں گھریلو قیادت کو بڑھا سکتے ہیں۔ حکومتیں انہیں برداشت کر سکتی ہیں یا ان کی حوصلہ افزائی کر سکتی ہیں اگر ریلیں نظر آنے والی، ریگولیٹڈ، اور قانونی طور پر کنٹرول کی جا سکیں۔
کیا اسٹیبل کوائن بینکوں کی جگہ لیتے ہیں؟
صاف طور پر نہیں۔ وہ جمع پر دباؤ ڈال سکتے ہیں اور کچھ تصفیہ کے بہاؤ میں حصہ لے سکتے ہیں، لیکن بینک، ٹوکنائزڈ جمع، کارڈ نیٹ ورکس، اور اسٹیبل کوائن ممکنہ طور پر ہم آہنگ رہیں گے۔ زیادہ حقیقت پسندانہ نتیجہ تہہ دار مقابلہ اور انضمام ہے نہ کہ مکمل تبدیلی۔
اسٹیبل کوائن کہانی میں خزانے کی اہمیت کیوں ہے؟
کیونکہ ریزرو کا پہلو پوشیدہ انجن ہے۔ ایک بڑا اسٹیبل کوائن جاری کرنے والا مؤثر طور پر مختصر مدت کے سرکاری کاغذ کا ایک بڑا خریدار بن جاتا ہے۔ اس کا مطلب ہے کہ اسٹیبل کوائن کی اپنائیت صرف ایک ادائیگی کی کہانی نہیں ہے۔ یہ ایک خودمختار ضمانت اور مارکیٹ کے ڈھانچے کی کہانی بھی ہے۔
کیا یہ ڈالر کے لیے مثبت ہے؟
بہت سے طریقوں سے، ہاں۔ ڈالر سے منسلک اسٹیبل کوائن ڈالر کے نظام کی رسائی کو مزید سافٹ ویئر کے ماحول اور مزید دائرہ اختیار میں بڑھا سکتے ہیں۔ لیکن یہی عمل مقامی مالیاتی خودمختاری کے لیے دباؤ بھی پیدا کر سکتا ہے اور نظام کے اندر نئی مرکزیت کے خطرات پیدا کر سکتا ہے۔
ذرائع
یہ ذرائع موجودہ ڈیٹا پوائنٹس، قانونی فریم ورک، ریزرو ڈھانچہ، خزانہ مارکیٹ کے مضمرات، اور اس ٹکڑے میں بحث کردہ ادائیگی کے نیٹ ورک کے انضمام کی حمایت کرتے ہیں۔
- Decrypt — اسٹینلی ڈرکن ملر اسٹیبل کوائن کی ترقی پر مثبت
- وائٹ ہاؤس — صدر نے قانون S. 1582 پر دستخط کیے
- وائٹ ہاؤس حقائق کی شیٹ — صدر ٹرمپ نے GENIUS ایکٹ پر دستخط کیے
- Congress.gov — GENIUS ایکٹ
- Tether — Q4 2025 کے نتائج اور خزانے کی نمائش
- Circle — شفافیت اور استحکام
- Citi — اسٹیبل کوائن 2030
- بروکنگز — مستحکم سکوں کا عروج اور خزانہ مارکیٹوں کے لیے مضمرات
- بی آئی ایس — مستقبل کے مالیاتی نظام پر سالانہ رپورٹ کا باب
- ویزا — ریاستہائے متحدہ میں USDC تصفیہ
- ویزا — پل کے ساتھ مستحکم سکوں سے منسلک کارڈز کی توسیع
Article overview
اسٹینلی ڈرکن ملر کی اسٹیبل کوائن کی کال اہم ہے کیونکہ یہ کسی بڑے معاملے کی طرف اشارہ کرتی ہے: اسٹیبل کوائنز ٹریژریز، تعمیل، اور پروگرام ایبل ریلس پر مبنی ایک نئے ڈالر کی تقسیم اور کنٹرول کی تہہ میں ترقی کر رہے ہیں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
اسٹیبل کوائنز نئی لیکویڈیٹی کی نلی ہیں: لیکویڈیٹی کے فریم ورک کے ذریعے کرپٹو ٹیپ کو پڑھنا
اسٹیبل کوائنز جو تقریباً $290B ہیں اب ایک ضمنی کہانی نہیں رہے—یہ ایک ڈالر کی ریل، ایک ضمانتی بنیاد، اور کریپٹو میں لیکویڈیٹی کا ہوز ہیں۔ اگ…
5 shared topics.
اسٹیبل کوائنز نئی خزانے کی بولی ہیں: ایک نجی CBDC ریلوے کی خاموش تعمیر
اسٹیبل کوائنز کوئی کرپٹو سائیڈ شو نہیں ہیں۔ انہیں ریگولیٹڈ ڈالر سیٹلمنٹ کے آلات میں ڈھالا جا رہا ہے جو کہ امریکی خزانے کی حمایت سے ہیں، ایک…
6 shared topics.
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
4 shared topics.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
4 shared topics.
زمین کا موسم ایک کنٹرول سسٹم ہے، تھرمو سٹیٹ نہیں۔
ماحولیاتی خطرات کی غالبی حیثیت گردش کی استحکام ہے، نہ کہ سطحی اوسط۔ یہ تجزیہ شمسی طیفی تغیرات، جغرافیائی قوت، اسٹریٹوسفیئر-ٹروپوسفیر کے تعل…
2 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.