

وال اسٹریٹ کا جال اور ہارموز کی خلیج کا خطرہ: مارکیٹس، تیل، اور میکرو دباؤ
تین ویڈیوز جو وال اسٹریٹ کے دباؤ، ہارموز کی خلیج کے خطرے، تیل کے جھٹکے کے دباؤ، شپنگ میں خلل، اور مارکیٹوں اور سپلائی چینز کے لیے وسیع تر میکرو نتائج کی وضاحت کرتی ہیں۔
Jump to a section
وال اسٹریٹ کا جال، ہارموز کا خطرہ، اور چوک پوائنٹ فیڈبیک لوپ
یہ تین ویڈیوز اہم ہیں کیونکہ یہ سب ایک ہی بڑے ڈھانچے کی طرف اشارہ کرتی ہیں۔ نہ صرف جغرافیائی سیاست۔ نہ صرف تیل۔ نہ صرف وال اسٹریٹ۔ جو چیز واقعی میں گھوم رہی ہے وہ ایک نظام کا مسئلہ ہے۔ جب مالی نازک حالت ایک جسمانی چوک پوائنٹ سے ملتی ہے تو کہانی تیزی سے بدل جاتی ہے۔ اس وقت مارکیٹ اب ایک صاف میکرو راستے کی تجارت نہیں کر رہی۔ یہ حرکت، انشورنس، وقت، انوینٹریز، اور مشین کو چلانے کی لاگت کے گرد عدم یقینیت کی تجارت کر رہی ہے۔
یہی اصل پیٹرن نیكسس کا نقطہ نظر ہے۔ ہارموز صرف ایک سرخی کا مقام نہیں ہے۔ یہ عالمی نظام میں ایک دباؤ کا والو ہے۔ اور وال اسٹریٹ اس دباؤ سے الگ نہیں ہے۔ یہ اس کے نیچے بیٹھا ہے۔ اگر توانائی کے بہاؤ میں تنگی ہو، اگر شپنگ کا راستہ تبدیل ہو، اگر انشورنس کھینچ لی جائے، اگر انوینٹریز چوک پوائنٹ کے پیچھے پھنسنا شروع ہو جائیں، تو مسئلہ یہ نہیں رہتا کہ "آج تیل کی قیمت کیا ہے؟" مسئلہ یہ بن جاتا ہے کہ نظام کی کتنی تہیں ایک ساتھ دوبارہ قیمت لگانے کی ضرورت ہے۔
تجزیہ دیکھیں
یہ پوسٹ واقعی کس بارے میں ہے
زیادہ تر لوگ اب بھی اس کہانی کو سطحی طریقے سے فریم کرتے ہیں۔ وہ پوچھتے ہیں کہ کیا تیل کی قیمتیں بڑھیں گی۔ وہ پوچھتے ہیں کہ کیا اسٹاک فروخت ہوں گے۔ وہ پوچھتے ہیں کہ کیا جنگ پھیلے گی۔ یہ سطحی سوالات ہیں۔ گہرا سوال یہ ہے کہ جب دنیا کے سب سے اہم جسمانی ٹرانزٹ پوائنٹس میں سے ایک ہر اوپر کی تہہ میں عدم یقینیت داخل کرنا شروع کرتا ہے تو کیا ہوتا ہے۔ یہی وہ جگہ ہے جہاں شپنگ کا مسئلہ افراط زر کا مسئلہ بن جاتا ہے۔ یہی وہ جگہ ہے جہاں افراط زر کا مسئلہ شرحوں کا مسئلہ بن جاتا ہے۔ یہی وہ جگہ ہے جہاں شرحوں کا مسئلہ کریڈٹ کا مسئلہ بن جاتا ہے۔ اور یہی وہ جگہ ہے جہاں کریڈٹ کا مسئلہ مارکیٹ بھر میں دوبارہ قیمت لگانے کے واقعے میں تبدیل ہو جاتا ہے۔
یہی وجہ ہے کہ میں بار بار کہتا ہوں کہ نظام کو کنٹرول کے ڈھانچے کے طور پر پڑھنا ہوگا۔ اہم راہداریاں صرف راستے نہیں ہیں۔ یہ لیوریج کے پوائنٹس ہیں۔ جیسے ہی کوئی راہداری غیر مستحکم ہوتی ہے، اس سے جڑے ہر ایک اداکار دفاعی فیصلے کرنے لگتا ہے۔ ٹینکرز تاخیر کرتے ہیں۔ انشورنس کمپنیاں دوبارہ قیمت لگاتی ہیں۔ چارٹر کی شرحیں منتقل ہوتی ہیں۔ ریفائنرز ہیج کرتے ہیں۔ حکومتیں مداخلت کرتی ہیں۔ فنڈز گھومتے ہیں۔ بانڈ کے سرمایہ کار عدم یقینیت کے لیے مزید معاوضے کا مطالبہ کرنے لگتے ہیں۔ مشین کو دباؤ محسوس کرنے کے لیے مکمل بندش کی ضرورت نہیں ہوتی۔ اسے صرف صحیح نوڈ پر کافی رگڑ کی ضرورت ہوتی ہے۔
پیٹرن نیكسس کا نقطہ نظر
ہارموز اس لیے قیمتی نہیں ہے کہ یہ ڈرامائی ہے۔ یہ اس لیے قیمتی ہے کہ یہ کثیف ہے۔ بہت زیادہ بہاؤ بہت کم جگہ پر منحصر ہے۔ یہی ایک حقیقی چوک پوائنٹ کی خصوصیت ہے۔ جتنا تنگ راہداری ہوگی، جب اعتماد ٹوٹتا ہے تو نتائج اتنے ہی غیر خطی ہو جاتے ہیں۔ خود تیل اہم ہے، لیکن اختیاری حیثیت زیادہ اہم ہے۔ کتنی مقدار تنگے کو نظرانداز کر سکتی ہے؟ کتنی مقدار دوبارہ راستہ اختیار کر سکتی ہے؟ کتنی مقدار انشورڈ ہو سکتی ہے؟ انوینٹریز خلل کو کتنی دیر تک برداشت کر سکتی ہیں؟ خریدار کتنی تیزی سے یقین کے لیے زیادہ قیمت دینا شروع کرتے ہیں؟ یہ حقیقی مارکیٹ کے سوالات ہیں۔
یہاں وہ جگہ ہے جہاں کہانی کا وال اسٹریٹ کا پہلو غلط سمجھا جاتا ہے۔ مارکیٹ صرف خام تیل پر اگلی شمع کی پیش گوئی کرنے کی کوشش نہیں کر رہی۔ یہ اس بات کی قیمت لگانے کی کوشش کر رہی ہے کہ ایک جسمانی خلل میکرو فیڈبیک لوپ میں تبدیل ہو جائے۔ اگر وہ لوپ بنتا ہے، تو متاثر ہونے والے صرف توانائی سے حساس شعبے نہیں ہیں۔ دورانیہ متاثر ہوتا ہے۔ ترقی کی توقعات متاثر ہوتی ہیں۔ کریڈٹ متاثر ہوتا ہے۔ کچھ بھی جو ایک صاف غیر افراط زر کے راستے پر منحصر ہے متاثر ہوتا ہے۔ یہی وجہ ہے کہ یہ ایک جال ہے۔ بہت سے لوگ اب بھی اسے ایک سرخی کے واقعے کی طرح تجارت کرتے ہیں بجائے اس کے کہ ایک نظام کے واقعے کی طرح۔
ہارموز کی اہمیت زیادہ ہے جتنا زیادہ تر سرخیاں تسلیم کرتی ہیں
ہارموز کا تنگہ زمین پر سب سے اہم تیل کے چوک پوائنٹس میں سے ایک ہے۔ امریکی توانائی کی معلومات کے انتظام کے اعداد و شمار کے مطابق، 2024 میں تقریباً 20 ملین بیرل فی دن اس تنگے سے گزرے، جو عالمی پیٹرولیم مائع کی کھپت کا تقریباً ایک پانچواں حصہ اور عالمی سمندری تیل کی تجارت کا ایک چوتھائی سے زیادہ ہے۔ عالمی ایل این جی تجارت کا تقریباً ایک پانچواں حصہ بھی اس تنگے سے گزرا۔ اس کا مطلب یہ ہے کہ یہ ایک خاص علاقائی خطرہ نہیں ہے۔ یہ ایک عالمی بہاؤ کا خطرہ ہے جس کے فوری اثرات ہیں۔
اس سے بھی زیادہ اہم بات یہ ہے کہ بائی پاس کے اختیارات محدود ہیں۔ سعودی عرب اور متحدہ عرب امارات کے پاس کچھ پائپ لائن کی گنجائش موجود ہے جو کچھ دباؤ کو کم کر سکتی ہے، لیکن اگر خلل طویل ہو جائے تو یہ راہ کو آرام سے تبدیل کرنے کے لیے کافی نہیں ہے۔ اس کا مطلب یہ ہے کہ مارکیٹ یہ فرض نہیں کر سکتی کہ "برل صرف کسی اور راستے پر چلی جائیں گی۔" کچھ ایسا کر سکتی ہیں۔ بہت سی نہیں کر سکتیں۔ اور جب نظام اس پر یقین کرنا شروع کرتا ہے، تو خطرے کا پریمیم مکمل جسمانی نقصان آنے سے پہلے ہی منتقل ہونا شروع ہو جاتا ہے۔
یہ صرف تیل کی قیمت کی کہانی نہیں ہے
ایسی تبصروں میں سب سے عام غلطی یہ ہے کہ سب کچھ خام تیل کی اسپاٹ قیمت تک محدود کر دیا جائے۔ یہ حقیقی منتقلی کے میکانزم کو نظر انداز کرتا ہے۔ مارکیٹ کا اثر بہاؤ کے گرد عدم یقینیت سے آتا ہے، نہ کہ صرف کسی ایک کموڈٹی اسکرین پر ایک پرنٹ۔ اگر شپنگ کی مقدار کم ہو جائے تو، پروڈیوسرز کو چوک پوائنٹ کے پیچھے اسٹوریج کی حدود کا سامنا کرنا پڑ سکتا ہے۔ اگر اسٹوریج بھر جائے تو، بندشیں شروع ہو جاتی ہیں۔ اگر بندشیں شروع ہو جائیں تو، مارکیٹ کو نہ صرف نقل و حمل کے خطرے کی قیمت لگانی پڑتی ہے، بلکہ حقیقی سپلائی کی پابندی کی بھی۔ یہ ایک بہت مختلف مسئلہ ہے۔
اور پھر دوسرا اثر ہے۔ طویل راستے، سست ترسیل، زیادہ فریٹ، تاخیر سے آنے والے مواد، دبے ہوئے مارجن، اور وسیع تر مہنگائی کی منتقلی۔ یہاں تک کہ جب ابتدائی جھٹکا توانائی میں شروع ہوتا ہے، اقتصادی نقصان وقت اور لاجسٹکس کے ذریعے پھیلتا ہے۔ یہی وجہ ہے کہ یہ واقعات خطرناک ہیں۔ یہ وہاں نہیں رہتے جہاں وہ شروع ہوتے ہیں۔ یہ نظام کے ذریعے باہر کی طرف منتقل ہوتے ہیں۔
وال اسٹریٹ کا مسئلہ: سپلائی کا جھٹکا مالی نازکیت سے ملتا ہے
یہاں وال اسٹریٹ کا زاویہ زیادہ سنجیدہ ہو جاتا ہے جتنا زیادہ لوگ سمجھتے ہیں۔ حالیہ فیڈرل ریزرو کے تجزیے میں واضح طور پر نوٹ کیا گیا ہے کہ منفی سپلائی کے جھٹکے وہ قسم کے جھٹکے ہیں جو مہنگائی کو بڑھا سکتے ہیں جبکہ حقیقی سرگرمی کو کمزور کرتے ہیں۔ یہ ان مارکیٹوں کے لیے بدترین ملاپ ہے جو صاف ترقی یا صاف مہنگائی کی توقع پر بنی ہیں۔ دوسرے الفاظ میں، وہی قسم کا جھٹکا جو حقیقی معیشت کو نقصان پہنچاتا ہے، وہ سخت شرحوں کے پس منظر کو بھی مجبور کر سکتا ہے اور کساد بازاری کے خطرے کو بڑھا سکتا ہے۔
یہ اہم ہے کیونکہ مارکیٹ نے ایک طویل وقت تک اس دنیا کی قیمت لگانے کی کوشش کی ہے جہاں مہنگائی آخر کار جگہ بناتی ہے۔ لیکن ایک راہ کا جھٹکا اس سکون کو تیزی سے پلٹ سکتا ہے۔ اگر توانائی کا دباؤ سرخی کی مہنگائی کو بڑھاتا ہے، اور سرخی کی مہنگائی توقعات میں منتقل ہوتی ہے، اور توقعات پیداوار اور خطرے کے پریمیا میں منتقل ہوتی ہیں، تو مارکیٹ اچانک ایک ساتھ دو محاذوں پر لڑ رہی ہے۔ ترقی کمزور ہے۔ مالی حالات سخت ہیں۔ یہ بالکل وہ قسم کا سیٹ اپ ہے جو نظام کے زیادہ توسیع شدہ حصوں میں پوشیدہ نازکیت کو ظاہر کرتا ہے۔
شپنگ کا پہلو بھی کہانی ہے
وسیع تر علاقائی شپنگ کا منظر اہم ہے کیونکہ مارکیٹ کبھی بھی ایک چوک پوائنٹ کی قیمت طویل عرصے تک تنہائی میں نہیں لگاتی۔ عالمی بینک کے کام نے علاقائی شپنگ میں خلل کے بارے میں دکھایا کہ 2024 کے آخر تک، سوئز نہر اور باب ال مندب کے ذریعے ٹریفک پچھلے معیارات کے مقابلے میں گر چکا تھا، جس کے ساتھ کیپ آف گڈ ہوپ کے گرد بڑے راستے تبدیل ہو رہے تھے۔ اسی کام نے ہارموز سے منسلک ٹریفک اور وسیع تر سپلائی چین کے دباؤ میں بھی پھیلاؤ کا ذکر کیا۔ یہی اہم حصہ ہے۔ جب ایک راہ غیر مستحکم ہو جاتی ہے، تو دباؤ ختم نہیں ہوتا۔ یہ منتقل ہوتا ہے۔ یہ دوبارہ تقسیم ہوتا ہے۔ یہ جمع ہوتا ہے۔
اسی لیے آپ کو لینز میں سوچنا ہوگا، سرخیوں میں نہیں۔ آپ کو وقت، فاصلے، انشورنس، گنجائش، اور متبادل میں سوچنا ہوگا۔ مارکیٹ کو پرواہ نہیں ہے کہ آیا کوئی مسئلہ سیاسی طور پر ڈرامائی ہے۔ اسے اس بات کی پرواہ ہے کہ آیا نظام میں سستے متبادل موجود ہیں۔ اور سستے متبادل بالکل وہی ہیں جو چوک پوائنٹ کے ماحول میں پہلے غائب ہو جاتے ہیں۔
حقیقی جال
جال یہ ہے کہ بہت سے لوگ اب بھی سوچتے ہیں کہ یہ الگ کہانیاں ہیں۔ وال اسٹریٹ کا دباؤ کی کہانی۔ تیل کی کہانی۔ جنگ کی کہانی۔ شپنگ کی کہانی۔ یہ الگ نہیں ہیں۔ یہ ایک باہمی جڑے ہوئے قیمتوں کا مسئلہ ہیں۔ مالی نظام جسمانی تھروپٹ کے اوپر بیٹھتا ہے۔ تو جب تھروپٹ غیر یقینی ہو جاتا ہے، تو اس کے اوپر کی قیمتیں غیر مستحکم ہو جاتی ہیں۔ یہی فیڈبیک لوپ ہے۔
یہی وجہ ہے کہ بیانیہ اکثر حقیقت سے پیچھے رہ جاتا ہے۔ پہلے عوام کو سرخی ملتی ہے۔ پھر مارکیٹ کو اتار چڑھاؤ ملتا ہے۔ پھر تجزیہ کار بحث کرتے ہیں کہ آیا یہ اقدام جائز ہے۔ صرف بعد میں لوگ حقیقی نظام کے روابط کو ٹریس کرنا شروع کرتے ہیں۔ تب تک قیمتوں کی دوبارہ ترتیب اکثر پہلے ہی جاری ہوتی ہے۔ یہی وجہ ہے کہ پیٹرن نیکسس پہلے ساخت پر توجہ مرکوز کرتا ہے۔ جب پائپ تنگ ہوتے ہیں، تو پائپوں پر بیٹھنے والی ہر چیز کو آخر کار ایڈجسٹ کرنا پڑتا ہے۔
میں واقعی کیا دیکھوں گا
میں صرف تیل کو نہیں دیکھوں گا۔ میں ٹرانزٹ کے رویے، انشورنس کے رویے، اسٹوریج کے دباؤ، راستے کی تبدیلی کے شواہد، اور یہ دیکھوں گا کہ آیا مارکیٹ عارضی خوف کے بجائے مستقل مزاجی کی قیمت لگانا شروع کرتی ہے۔ میں یہ دیکھوں گا کہ آیا تیل میں پریمیم خوف یا حقیقی بہاؤ کی خرابی کی طرح لگتا ہے۔ میں یہ دیکھوں گا کہ آیا شرحیں زیادہ ضدی سپلائی کے جھٹکے کے نظام کی عکاسی کرنا شروع کرتی ہیں۔ اور میں یہ دیکھوں گا کہ آیا کریڈٹ اس بات کی علامت ہے کہ نظام اب اس کو شور کے طور پر نہیں لے رہا۔
- ہرمز کے ذریعے ٹینکر ٹریفک اور تصدیق شدہ ٹرانزٹ کی خواہش
- انشورنس کی دستیابی اور پریمیم کی دوبارہ قیمت
- چوک پوائنٹ کے پیچھے اسٹوریج کے بیک اپ یا پیداوار کی بندش کے کسی بھی ثبوت
- برینٹ کی ساخت اور آیا پیچھے ہٹنے یا خطرے کے پریمیم میں اضافہ ہوتا رہتا ہے
- مہنگائی کی توقعات، مدت کے پریمیم کا رویہ، اور طویل مدتی شرحیں
- کریڈٹ اسپریڈز، ری فنانسنگ کا دباؤ، اور وہ شعبے جو نقل و حمل اور ایندھن کی قیمت کے جھٹکے کے لیے سب سے زیادہ متاثر ہیں
نتیجہ
بڑا سبق سادہ ہے۔ یہ اس کہانی کے بارے میں نہیں ہے کہ آیا ایک چیز کل اوپر جائے گی۔ یہ اس کہانی کے بارے میں ہے کہ آیا ایک اہم راہ عالمی مشین پر اتنا دباؤ ڈالنا شروع کرتی ہے کہ نیچے کی سب چیزوں کو دوبارہ قیمت لگانی پڑے۔ اس کا مطلب ہے توانائی۔ اس کا مطلب ہے شپنگ۔ اس کا مطلب ہے مہنگائی۔ اس کا مطلب ہے شرحیں۔ اس کا مطلب ہے وال اسٹریٹ۔
جب لوگ کہتے ہیں "یہ صرف ایک اور جغرافیائی خوف ہے"، تو ان کا عام طور پر مطلب یہ ہوتا ہے کہ وہ ابھی بھی سطحی نقطہ نظر سے دیکھ رہے ہیں۔ گہرا مسئلہ یہ ہے کہ جدید مارکیٹیں حرکت، اختیاری حیثیت، اور تسلسل کے مفروضوں پر بنی ہوئی ہیں۔ ہارموز کی خلیج ان مفروضوں کے بالکل درمیان واقع ہے۔ لہذا جیسے ہی اس راہداری کے گرد اعتماد کمزور ہوتا ہے، بڑی میکرو کہانی بھی اس کے ساتھ بدل جاتی ہے۔
یہی حقیقی پیٹرن نیکسس کا مطالعہ ہے۔ صرف تنازعہ نہیں۔ صرف تیل نہیں۔ صرف مارکیٹیں نہیں۔ ایک چوک پوائنٹ فیڈبیک لوپ جو پہلے سے ہی نازک مالی ڈھانچے کے خلاف دباؤ ڈال رہا ہے۔ اور اگر وہ لوپ مزید تنگ ہوتا ہے، تو دوبارہ قیمت کا تعین ایک ہی چارٹ تک محدود نہیں رہے گا۔
ذرائع
- امریکی توانائی کی معلومات کی انتظامیہ — علاقائی تنازعہ کے درمیان، ہارموز کی خلیج اہم تیل کا چوک پوائنٹ ہے
- امریکی توانائی کی معلومات کی انتظامیہ — قلیل مدتی توانائی کی پیش گوئی، عالمی تیل کا سیکشن
- فیڈرل ریزرو — پچھلے چند سالوں میں دور دراز کے نامیاتی خزانہ کی شرحیں اتنی زیادہ کیوں بڑھ گئی ہیں؟
- عالمی بینک — سرخ سمندر کی شپنگ بحران کی گہرائی: اثرات اور منظرنامہ
- عالمی بینک — اجناس کی مارکیٹوں کی پیش گوئی، اپریل 2024
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
6 shared topics, same research avenue.
پیٹرن نیکسس ورلڈ ویو — مکمل ڈیجیٹل ایڈیشن
پیٹرن نیکسس ورلڈ ویو کی مکمل 10 ابواب کی ڈیجیٹل ایڈیشن پڑھیں جو کرسٹوفر گرینکے کی تحریر ہے۔ یہ پیسے، لیکویڈیٹی، مارکیٹوں، توانائی، AI، جغرا…
5 shared topics.
تیل کا تکیہ ٹوٹ رہا ہے: ہرمز، ذخائر، اور توانائی کے اندر چھپی ہوئی لیکویڈیٹی کا جھٹکا
تیل کا بحران، ہرمز کا تنگا، ہرمز، توانائی کا جھٹکا، مہنگائی، برینٹ خام، WTI خام، اسٹریٹجک پیٹرولیم ریزرو، SPR، تیل کے ذخائر، عالمی تیل کی ف…
5 shared topics.
گھڑی ہرمز پر شروع ہوتی ہے: تیل کے راہداری، وقت پر ناکامی، اور انحصار کی حقیقی تعمیرات
گھڑی ہرمز تیل کے راہداریوں میں ناکامی کے وقت سے شروع ہوتی ہے
5 shared topics.
ایس ای سی نے ڈی ٹی سی سی کے امریکی اسٹاک، بانڈز، اور ٹریژریز کے ٹوکنائزیشن منصوبے کی منظوری دے دی۔
ایس ای سی نے ڈی ٹی سی سی کے انقلابی منصوبے کی منظوری دے دی ہے جس میں امریکی اسٹاک، بانڈز، ای ٹی ایف، اور ٹریژریز کو ٹوکنائز کیا جائے گا، ای…
6 shared topics, same research avenue.
10 دسمبر 2025: QT ختم ہوتا ہے، QE-Lite شروع ہوتا ہے
فیڈ نے شرحوں میں 25 بی پی ایس کی کمی کی، ملازمت کے لیے بڑھتے ہوئے نیچے کے خطرات کا اعتراف کیا، اور خاموشی سے کیو ٹی کا خاتمہ کرتے ہوئے مختص…
5 shared topics.
روزانہ مارکیٹ کا خلاصہ – 9 دسمبر 2025
مارکیٹوں نے ایک محتاط سیشن کے دوران پیش قدمی کی جب فیڈ میٹنگ کا پہلا مکمل دن شروع ہوا۔ ٹریژری کی پیداوار میں اضافہ ہوا، ایکوئٹیز میں اتار چ…
5 shared topics.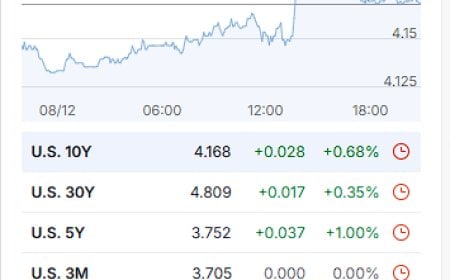
روزانہ مارکیٹ کا خلاصہ – 8 دسمبر 2025
دسمبر 8، 2025 کے لیے روزانہ کراس-ایسیٹ ریپ۔ ایکوئٹیز بند ہونے کے قریب کمزور ہو گئیں جبکہ 10 سالہ ٹریژری 4.2% کی طرف بڑھتا رہا حالانکہ مارکی…
5 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.