

فیڈ کیا کر رہا ہے؟ شرحیں، خزانہ بل اور سونے کی فروخت
فیڈ نے شرحوں کو بلند رکھا ہوا ہے اور اب بھی ٹریژری بلز خرید رہا ہے۔ خریداری کا شیڈول، فیوچر کی وکر اور دھاتوں کی فروخت یہ ظاہر کرتی ہے کہ میرے پہلے کے اندازے کہاں درست ثابت ہوئے اور کہاں اعداد و شمار…
In this article 12 sections
- فیڈ نے اپنا ہدف 3.75%–4.00% ستمبر میں بڑھایا اور اکتوبر میں اسے برقرار رکھا۔ میرا کام کرنے کا اندازہ یہ ہے کہ مارچ ابھی بھی زیر غور ہے۔ ایک اور چوتھائی پوائنٹ کی اضافہ اوپر کے سرے کو 4.25% تک لے جاتا ہے۔ 19 نومبر کو، مارچ کے فیوچرز نے اس مہینے کے لیے 4.395% اوسط مؤثر شرح کی اشارہ دی۔ تاجروں نے ایک بار کی اضافہ اور ختم ہونے کے راستے کی قیمت لگائی۔ [1][2][3]
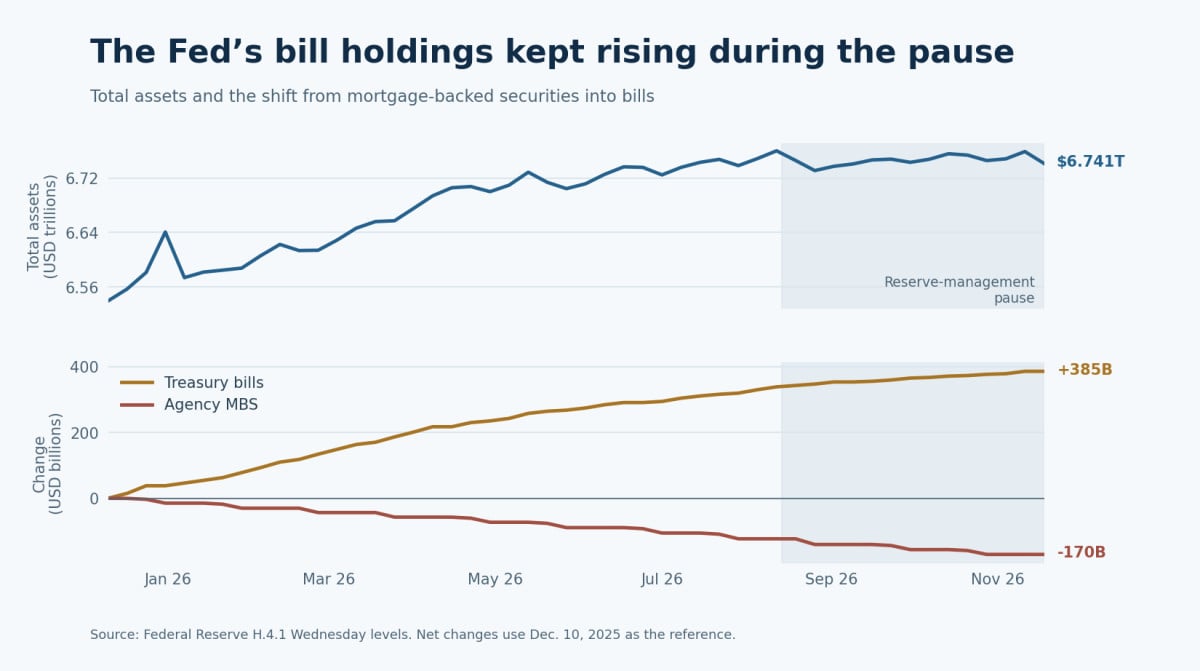
- نیویارک فیڈ ابھی بھی بل خرید رہا ہے۔ موجودہ شیڈول میں $14 بلین کی دوبارہ سرمایہ کاری اور $0 کی نئی ریزرو-انتظام خریداری شامل ہے۔ وسط اگست کے مقابلے میں، فیڈ کے پاس تقریباً $47 بلین زیادہ بل ہیں اور $47 بلین کم رہن کی حمایت یافتہ سیکیورٹیز ہیں۔ اسی مدت میں کل اثاثے تقریباً $19 بلین کم ہوئے ہیں۔ [4][5]
- ڈالر انڈیکس حال ہی میں 103.90 تک پہنچ گیا، جو اپریل 2025 کے بعد کا سب سے مضبوط سطح ہے۔ سونے کی قیمت تقریباً $3,530 اور چاندی کی $41.23 تھی جو رائٹرز کی 20 نومبر کی رپورٹ میں، جنوری کی بلند ترین سطح سے تقریباً 37% اور 66% کم ہے۔ سمت آرکائیو کے ساتھ ملتی ہے۔ ڈالر کی مشروط 105 اور 110 کی سطح ابھی بھی مشاہدہ کردہ حرکت سے آگے ہیں۔ [6][7][8][9][10][11]
- میں نے دس سال کی پیشگوئی میں غلطی کی۔ اندازہ 3% سے کم تھا۔ خزانے کی 19 نومبر کی پڑھائی 5.04% تھی، اور مہنگائی کے مطابق ایڈجسٹ کردہ دس سال کی شرح 2.88% تھی۔ یہ حقیقی جائیداد، ایکوئٹیز اور سونے کے لیے اہم ہے۔ [12][13][14]
- سونے نے ریزرو شیئر حاصل کیا۔ خزانے کے بلوں نے بھی امریکی مارکیٹ ایبل قرض میں شیئر حاصل کیا۔ عوامی اعداد و شمار ہمیں بتاتے ہیں کہ کون سے بیلنس شیٹس تبدیل ہوئیں، قیمتوں کی اہمیت کتنی تھی اور کہاں ڈالر کی اب بھی ساختی طلب ہے۔ یہ خیال کہ فیڈ نے سونے کے حاملین کو سزا دینے کا ارادہ کیا، میری تشریح ہے۔ [15][16][17][18][19]
فیڈ قرض لینے کو مہنگا بنا سکتا ہے جبکہ وہ خزانے کے بلوں کے لیے مارکیٹ کو فعال رکھتا ہے۔
فیڈ نے دسمبر 2025 سے ہر آپریٹنگ دور میں بل خریدے ہیں۔ نئی ریزرو پروگرام اگست سے معطل ہے۔
4.25% کی چھت کم شرح کی شاخ ہے۔ 19 نومبر کا فیوچرز کا منحنی خط مارچ سے آگے بڑھتا رہا۔
سونے کا حصہ اس لیے بڑھ سکتا ہے کیونکہ موجودہ بارز کی قیمتیں دوبارہ طے کی جاتی ہیں۔ ایک مستحکم سکوں کا جاری کرنے والا بل خریدنا ڈالر کی ضمانت کی طلب کا ایک الگ ذریعہ ہے۔
3% سے کم دس سال کی کال چھوٹ گئی۔ ایک زیادہ حقیقی پیداوار اس حرکت کا ایک اہم حصہ تھا جسے میں نے نظر انداز کیا۔
مالیاتی پالیسی
فیڈ اس کو کتنی دور لے جائے گا؟
فیڈ کیا کر رہا ہے؟ جو ہوا اس سے شروع کریں۔ اس نے 16 ستمبر کو ایک چوتھائی پوائنٹ کی شرح بڑھائی اور 28 اکتوبر کو 3.75%–4.00% کی حد برقرار رکھی۔ دو ووٹرز نے اس وقت ایک اور اضافہ چاہا۔ اکتوبر کے منٹس، جو 18 نومبر کو جاری ہوئے، نے دسمبر میں ایک اور چوتھائی پوائنٹ کے لیے وسیع حمایت ظاہر کی اگر معیشت تقریباً جیسی توقع کی گئی تھی۔ تو میرا سوال یہ ہے کہ وہ دباؤ کب تک برقرار رکھتے ہیں۔ دسمبر پہلا فیصلہ ہے۔ مارچ وہ جگہ ہے جہاں مجھے لگتا ہے کہ ہم جانیں گے کہ انہیں اور کتنا کرنا ہے۔ [1][2][20][21]
فیڈ کے پاس سختی کرنے کا عوامی سبب ہے۔ اس کا بینچ مارک افراط زر کا پیمانہ، PCE، ستمبر میں سال بہ سال 3.6% پر چل رہا تھا، جبکہ بنیادی 3.1% پر تھا۔ اکتوبر کا CPI ماہ کے دوران 0.4% بڑھا، جبکہ بنیادی 0.3% بڑھا۔ اکتوبر 2025 کے ڈیٹا میں فرق کا مطلب ہے کہ BLS زیادہ تر CPI سیریز کے لیے عام اکتوبر-اوور-اکتوبر تبدیلی شائع نہیں کر سکا۔ معیشت اکتوبر میں بھی ملازمتیں بڑھا رہی تھی، جس میں تنخواہیں 165,000 بڑھیں اور بے روزگاری 4.1% پر تھی۔ پیشگی تخمینہ نے تیسرے سہ ماہی کی ترقی کو 3.4% سالانہ رفتار پر رکھا، جو دوسرے سہ ماہی میں 2.2% سے بڑھ گیا۔ آپ دیکھ سکتے ہیں کہ کیوں فیڈ کے پاس پالیسی کو سخت رکھنے کی گنجائش ہے جبکہ لوگ اپنے اسٹاک اکاؤنٹس کو دیکھ رہے ہیں اور پوچھ رہے ہیں کہ کیا ٹوٹ گیا۔ [22][23][24][25]
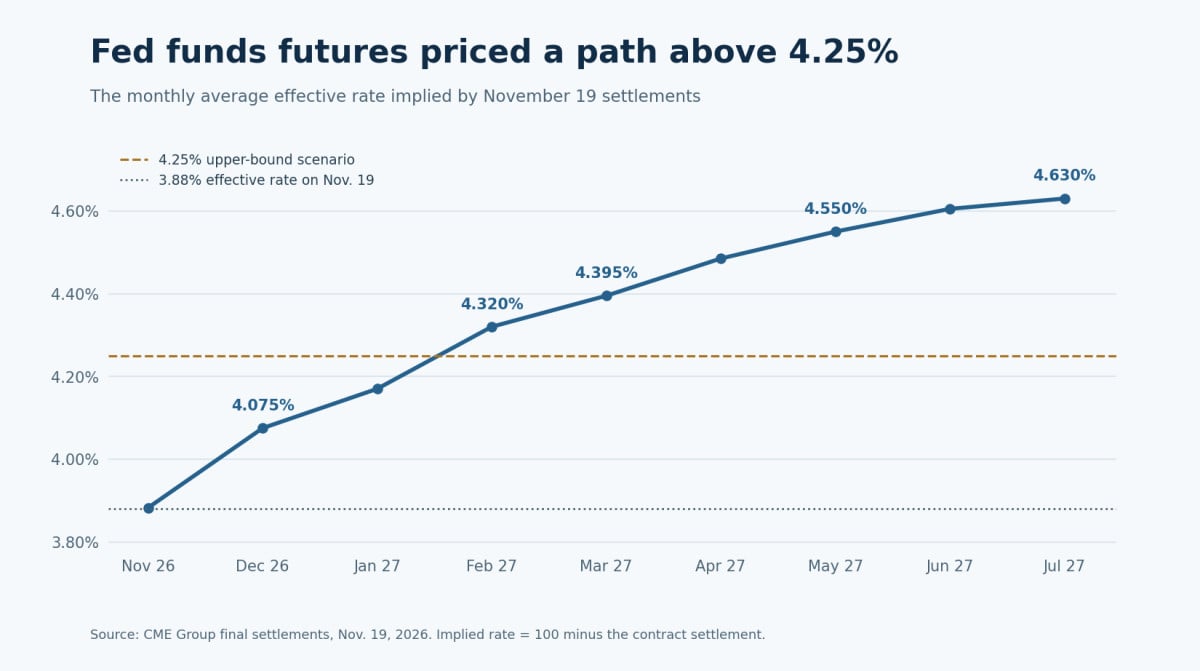
یہاں وہ حصہ ہے جسے میں اپنی الفاظ میں درست کرنا چاہوں گا۔ اگر ہمیں ایک اور چوتھائی پوائنٹ کا اضافہ ملتا ہے، تو حد 4.00%–4.25% تک جائے گی۔ یہ ایک اضافہ ہے، مکمل طور پر رکنا۔ اگر مارچ میں 4.25% اب بھی اوپر کی حد ہے، تو فیڈ نے راستے میں صرف ایک خالص چوتھائی پوائنٹ کی حرکت کی ہے۔ نومبر 19 کا CME تصفیہ دسمبر کے لیے 4.075% کی ماہانہ اوسط مؤثر شرح کی تجویز دیتا ہے۔ فروری نے 4.320% کی تجویز دی، مارچ 4.395%، اور مئی 4.550%۔ مؤثر شرح نومبر 19 کو 3.88% تھی۔ فیوچرز پورے مہینے کے لیے اوسط کی قیمت لگاتے ہیں، لہذا مہینے کے وسط میں مارچ کا اضافہ صرف جزوی طور پر مارچ کے معاہدے میں ظاہر ہوتا ہے۔ ایسوسی ایٹڈ پریس نے دسمبر کے اضافے کے قریب 95% امکانات کی اطلاع دی۔ نیو یارک فیڈ کے سروے نے اکتوبر کے منٹس میں دسمبر اور مارچ میں دو اضافوں کا ذکر کیا۔ یونیورسٹی آف مشی گن کی نومبر کی پیش گوئی میں بھی یہ دونوں حرکات شامل ہیں، جو حد کو 4.25%–4.50% تک لے جاتی ہیں۔ [3][26][20][27][28]
میری کام کرنے کی کال یہ ہے کہ ایک اور اضافے کا خطرہ مارچ تک زندہ رہتا ہے۔ 4.25% کی چھت وہ شاخ ہے جہاں افراط زر اتنا کم ہو جاتا ہے کہ ایک اور حرکت کام کر دیتی ہے۔ اگر فیڈ دسمبر میں اضافہ کرتا ہے اور ہدف کو 4.00%–4.25% تک لے جاتا ہے، تو ابھی بھی جنوری اور مارچ کے اجلاس ہیں جہاں وہ مزید بڑھ سکتے ہیں۔ فیوچر کا منحنی انہیں مزید بڑھنے کی گنجائش دیتا ہے۔ میں اجلاسوں کے درمیان بنیادی افراط زر اور ملازمتوں کے ساتھ کیا ہوتا ہے، اس پر نظر رکھ رہا ہوں اس سے پہلے کہ میں مارچ کو سائیکل کے اختتام کے طور پر کہوں۔ [21][3][22][24]
فیڈرل ریزرو بیلنس شیٹ
فیڈ بلز خرید رہا ہے۔ دیکھیں کہ یہ کیا تبدیل کر رہا ہے۔
یہ اکتوبر 2025 تک جاتا ہے۔ میں نے 17 اکتوبر کو لکھا تھا کہ مالیاتی نظام لیکویڈیٹی سپورٹ کی واپسی پر مجبور کرے گا۔ 23 اکتوبر کو میں نے لکھا کہ ریزرو کی بنیاد پہلے ہی پالیسی میں تبدیلی کا باعث بن رہی ہے۔ 29 اکتوبر کو فیڈ نے 1 دسمبر سے مؤثر مجموعی سیکیورٹیز کی کمی کے خاتمے کا اعلان کیا۔ 10 دسمبر کو نیو یارک فیڈ نے ریزرو انتظام کے لیے بل خریداری کا اعلان کیا، جو 12 دسمبر سے شروع ہو رہا ہے، پہلے آپریشن کے دورانیے میں تقریباً 40 بلین ڈالر۔ میں نے اس فیصلے کا احاطہ کیا اور اسے QE-lite کہا۔ اکتوبر کے مضامین تبدیلی کی پیشگی کالز ہیں۔ دسمبر کا مضمون اصل آغاز کا ریکارڈ ہے۔ [29][30][31][32][33]
ڈیسک کے بل خریدنے کی دو وجوہات ہیں۔ فرق اس وقت ظاہر ہوتا ہے جب آپ دیکھتے ہیں کہ ڈالر کہاں سے آئے ہیں۔
- ریزرو-انتظام خریداری۔ فیڈ ایک سیکیورٹی کو براہ راست خریدتا ہے تاکہ وہ اپنے پاس موجود اثاثوں میں اضافہ کرے۔ باقی سب برابر ہو تو جب وہ سیکیورٹی کی قیمت ادا کرتا ہے تو ریزرو بیلنس بڑھ جاتے ہیں۔ یہ وہ پروگرام ہے جو دسمبر میں شروع ہوا۔ اس کا عوامی مینڈیٹ یہ ہے کہ ریزرو کو وافر رکھنا ہے، اور اگر ضرورت ہو تو ڈیسک بلز یا دیگر ٹریژریز استعمال کر سکتا ہے جن میں تین سال باقی ہیں۔ [32][4][20]
- دوبارہ سرمایہ کاری۔ ایک ایجنسی سیکیورٹی فیڈ کو اصل رقم واپس کرتی ہے۔ ڈیسک اس اصل رقم کا استعمال بل خریدنے کے لیے کرتا ہے۔ بل پورٹ فولیو بڑھتا ہے جب ایجنسی پورٹ فولیو سکڑتا ہے۔ یہ تجارت بلز کے لیے مارکیٹ کی حمایت کر سکتی ہے بغیر فیڈ کی کل ہولڈنگز میں اسی مقدار کا اضافہ کیے۔ فیڈ پہلے ہی جو ٹریژری کی اصل رقم رکھتا ہے وہ نیلامی میں الگ ہدایت کے تحت رول کی جاتی ہے۔ [20][4]
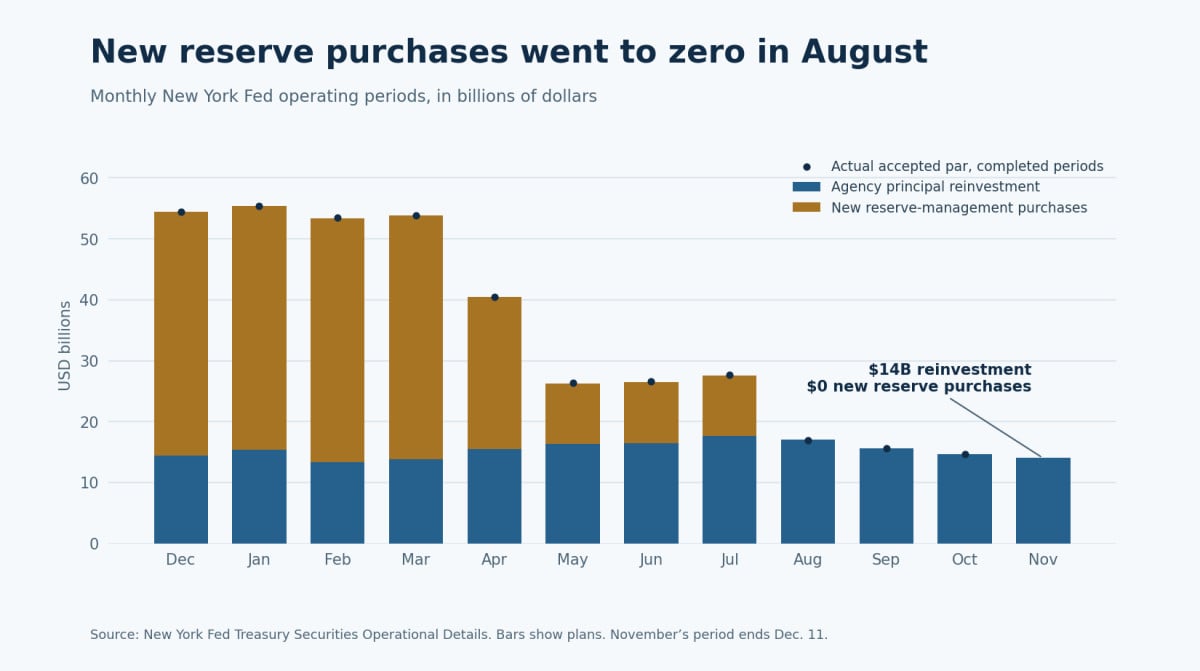
پہلے چار آپریشن کے دورانیوں میں ہر ایک میں تقریباً 40 بلین ڈالر کی منصوبہ بند ریزرو-انتظام خریداری تھی۔ پھر ڈیسک نے 25 بلین ڈالر کی منصوبہ بندی کی، جس کے بعد تین دورانیے میں ہر ایک میں 10 بلین ڈالر۔ یہ 13 اگست کو ختم ہونے والے دورانیے کے دوران تقریباً 215 بلین ڈالر کی منصوبہ بند اضافے میں شامل ہوتا ہے۔ 14 اگست کے بعد سے ہر آپریشن کے دورانیے میں زیرو نئی ریزرو-انتظام خریداری کی منصوبہ بندی کی گئی ہے۔ موجودہ 16 نومبر–11 دسمبر کی ونڈو میں، ڈیسک تقریباً 14 بلین ڈالر کی بل دوبارہ سرمایہ کاری کی منصوبہ بندی کرتا ہے۔ اس نے 18 نومبر کی کارروائی میں 1.756 بلین ڈالر کے بل قبول کیے، جو 19 نومبر کو طے ہوئے۔ یہ مجموعی خریداری ہیں اور شیڈول یہ بتاتا ہے کہ ڈیسک انہیں کیوں بنا رہا ہے۔ ٹریژری اپنی ہی قرض کی نیلامی کرتا ہے۔ یہاں کی خریداری ثانوی مارکیٹ سے ہیں۔ [4][34]
اگر آپ پوچھ رہے ہیں کہ کیا میں درست تھا کہ فیڈ خاموشی سے بل مارکیٹ میں واپس آئے گا، تو ہاں۔ اگر آپ پوچھ رہے ہیں کہ کیا نومبر کی خریداری وہی نئی ریزرو کا اضافہ ہے جو ڈیسک نے دسمبر میں شروع کیا، تو دوسرے چارٹ کو دیکھیں۔ یہاں اصل بیلنس شیٹ کا موازنہ ہے۔ [30][32][4][5]
| بدھ کا پیمانہ (USD بلین) | 10 دسمبر، 2025 | 12 اگست، 2026 | 18 نومبر، 2026 | 12 اگست سے تبدیلی |
|---|---|---|---|---|
| کل فیڈ اثاثے | 6,539.3 | 6,760.0 | 6,741.5 | −18.5 |
| ٹریژری بلز | 195.5 | 533.5 | 580.7 | +47.2 |
| ایجنسی رہن کی حمایت یافتہ سیکیورٹیز | 2,053.7 | 1,930.9 | 1,883.5 | −47.4 |
| بینک ریزرو بیلنس | 2,973.8 | 2,947.6 | 3,001.8 | +54.2 |
پیٹرن نیكسس ریسرچ
کیا فیڈ واقعی سختی کر رہا ہے؟
یہ قیمت کے ذریعے سختی کر رہا ہے۔ رات بھر کی پالیسی کی شرح، حقیقی دس سالہ شرح اور ایک قرض دہندہ جو عمارت کی ری فنانس کے لیے چارج کرتا ہے، پر نظر ڈالیں۔ فیڈ یہ سب کچھ کر سکتا ہے جبکہ یہ یقینی بناتا ہے کہ بینک ایک دوسرے کو ادائیگی کرنے کے لیے کافی ذخائر موجود ہیں۔ جب آپ ایک رہن کی قیمت 7.28% پر لگاتے ہیں، تو بندش کی میز پر کسی کو پرواہ نہیں ہوتی کہ فیڈ کے پاس مزید $47 بلین بلز ہیں۔ قرض کو اپنی ادائیگی کا احاطہ کرنا ہوتا ہے۔ فریڈی میک کا 30 سالہ اوسط 12 مارچ کو 6.11% اور 19 نومبر کو 7.28% تھا۔ [1][13][14][35][5]
مکمل خریداری کے دور میں، فیڈ کے اثاثے تقریباً $202 بلین زیادہ ہیں جو 10 دسمبر کو تھے اور ٹریژری بلز تقریباً $385 بلین زیادہ ہیں۔ M2، ایک وسیع پیمانے پر پیمائش جو پیسہ شامل کرتی ہے جو لوگ اور کاروبار رکھ سکتے ہیں اور خرچ کر سکتے ہیں، ستمبر میں $23.414 ٹریلین تھا، جو ایک سال پہلے سے 5.7% زیادہ ہے۔ یہ اعداد و شمار مختلف چیزوں کو پکڑتے ہیں۔ بلز فیڈ کی کتابوں پر اثاثے ہیں۔ ذخائر وہ جمع ہیں جو بینک فیڈ میں رکھتے ہیں۔ M2 ایک وسیع پیمانے پر پیسہ کی پیمائش ہے۔ ایک میں تبدیلی دوسرے کی تبدیلی کی مقدار کے لیے کوئی فارمولا نہیں ہے۔ [5][36]
تازہ ترین فنڈنگ کا منظر نامہ اس کو تناظر میں رکھتا ہے۔ 19 نومبر کو، SOFR کے ذریعہ ماپا گیا محفوظ رات بھر کا قرض 3.91% تھا، جو فیڈ کے 3.90% کے ذخائر پر سود کی شرح سے ایک بنیاد پوائنٹ اوپر ہے۔ H.4.1 نے 18 نومبر کو بدھ کے روز تقریباً $3.0 ٹریلین بینک ذخائر دکھائے۔ اس ہفتے فیڈ میں ٹریژری کا اکاؤنٹ تقریباً $916.6 بلین کا اوسط تھا۔ ٹریژری کا نقد بیلنس، کرنسی کی طلب اور دیگر واجبات بینک ذخائر کو خریداری کی روک تھام کے دوران بھی منتقل کر سکتے ہیں۔ ایک قومی فنڈنگ کا پرنٹ خاص بینکوں یا کسی ٹیکس کی تاریخ یا سہ ماہی کے اختتام کے ارد گرد دباؤ کو چھپا سکتا ہے۔ یہی وجہ ہے کہ میں کئی دنوں میں پھیلاؤ کا پیچھا کرتا ہوں اور سہولت کے استعمال کی نگرانی کرتا ہوں۔ [28][5][37]
میرے سخت اثاثوں کا فریم ورک پیسے کی قیمت اور دستیابی سے شروع ہوتا ہے۔ اگر وسیع پیمانے پر پیسہ اسی وقت بڑھتا ہے جب حقیقی قرض لینے کی قیمتیں بڑھتی ہیں، تو دو قوتیں کام کر رہی ہیں۔ آپ اس سال سونے میں یہ دیکھ سکتے ہیں۔ جب ایک انتہائی لیوریجڈ ہولڈر کو آج ایک پوزیشن کی فنڈنگ کرنی ہوتی ہے، تو وہ شرح جس پر وہ قرض لے سکتے ہیں اور وہ ضمانت جو وہ بیچ سکتے ہیں، M2 کی طویل مدتی ترقی سے زیادہ اہم ہو سکتی ہے۔ یہی وجہ ہے کہ میں کسی ایک لیکویڈیٹی نمبر پر انحصار کرنے کے بجائے اجزاء کو دیکھتا ہوں۔ [38][39][14]
مارکیٹ کا ڈیٹا
ڈالر، سونا اور چاندی کی کالز کا ریکارڈ ہے
یاد ہے جب بات یہ تھی کہ ڈالر کو مرنا تھا اور سونا اور چاندی صرف اوپر جا سکتے تھے؟ میں نے ایک مختلف دلیل پیش کی ہے۔ جو کیس میں نے ڈالر کا آخری دفاع میں بنایا، جو 4 نومبر 2025 کی تاریخ کا ہے، یہ تھا کہ ڈالر اس دباؤ کے دوران مضبوط ہو سکتا ہے جس کی توقع لوگ اسے نیچے لانے کے لیے کرتے ہیں۔ دنیا پہلے ہی ڈالرز میں پیسے کی مقروض ہے۔ اگر کوئی پوزیشن کاٹ دی جائے، ایک مارجن کال واجب ہو جائے، یا ایک درآمد کنندہ اب بھی کسی معاہدے پر ڈالرز کا مقروض ہو، تو تصفیے کی ضرورت تیزی سے بڑھ سکتی ہے۔ 12 مارچ کے مضمون میں میں نے لکھا کہ 100 کے ذریعے ایک مستقل حرکت 105 اور ممکنہ طور پر 110 کو کھیل میں رکھتی ہے۔ مجھے اس حرکت کے پہلے مرحلے کے ہونے کے لیے ہر ایک کا ڈالر کے بارے میں اپنا خیال تبدیل کرنے کی ضرورت نہیں تھی۔ [40][9]
رائٹرز نے رپورٹ کیا کہ DXY نے 103.90 کو چھوا اور 20 نومبر کی تازہ کاری میں تقریباً 103.75 پر تجارت کر رہا تھا۔ فیڈ کا الگ، وسیع تجارتی وزن والا انڈیکس 29 جنوری کو 117.44 سے 13 نومبر کو 122.65 پر گیا، جو 4.4% زیادہ ہے۔ مختلف کرنسی کی ٹوکریاں، اپنے اپنے مشاہدے کی ونڈو میں ایک ہی سمت میں۔ DXY 105 سے نیچے رہتا ہے۔ ڈالر کی قیمت میں ایک حرکت ریلی قائم کرتی ہے۔ کال کا فنڈنگ-سکیوئز ورژن بھی کراس-کرنسی فنڈنگ، ریپو اور سہولت کے استعمال سے ثبوت کی ضرورت ہے۔ میں ابھی بھی اس کا انتظار کر رہا ہوں۔ ان معاہدوں کے ذریعے چلنے والے نظام کا ایک پیمانہ BIS سروے ہے۔ اپریل 2025 میں ڈالر عالمی کرنسی کے تجارت کے 89.2% کے ایک طرف تھا۔ یہ FX لین دین کی پیمائش کرتا ہے، یہ ایک مختلف سوال ہے کہ مرکزی بینک اپنے ذخائر کے پورٹ فولیو میں کتنے ڈالر رکھتے ہیں۔ [6][41][40][28][42]
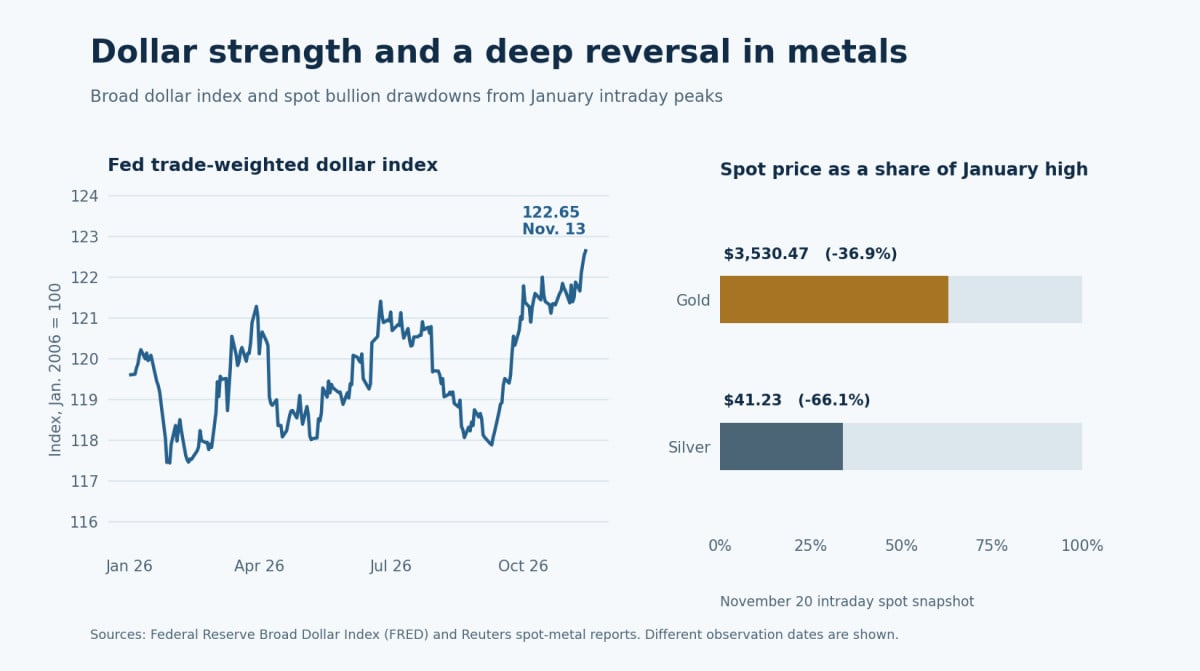
میرے پاس دھاتوں کے لیے دو وقت کی حدود تھیں۔ اکتوبر 2025 میں میں نے ایک مشروط $5,000–$6,000 سونے کے زون کا خاکہ پیش کیا۔ سونا وہاں پہنچا اور جنوری میں دن کے دوران کا زیادہ سے زیادہ $5,594.82 بنایا۔ کال کا استحکام والا حصہ ناکام ہوگیا۔ دسمبر میں میں نے خبردار کیا کہ چاندی کے پاس ایک مضبوط صنعتی کہانی ہو سکتی ہے اور پھر بھی جب رفتار اور لیوریج اپنا کام کر لیں تو سخت گر سکتی ہے۔ 22 مارچ تک، سونا $4,400 سے نیچے ٹوٹ گیا اور میں نے لکھا کہ اگر حمایت اور طویل مدت اس کے خلاف چلتی رہی تو $3,800 کی طرف ایک حرکت میز پر ہے۔ 20 نومبر کی رپورٹنگ کٹ پر، سونا $3,530.47 تھا، جو کہ جنوری کے ریکارڈ سے تقریباً 36.9% نیچے تھا۔ چاندی $41.23 تھی، جو کہ $121.64 جنوری کے ریکارڈ سے تقریباً 66.1% نیچے تھی۔ شائع شدہ دسمبر کی چاندی کا ٹکڑا ایک خطرے کی کال تھی۔ $41 کی قیمت وہی ہے جہاں مارکیٹ پہنچی۔ [43][10][11][12][7][8]
فروخت کا اثر دھاتوں سے آگے بھی بڑھتا ہے۔ 6 اکتوبر کی بندش کی چوٹیوں سے 19 نومبر تک، S&P 500 میں 8.2% کی کمی ہوئی اور Nasdaq Composite میں 13.5% کی کمی ہوئی۔ VIX نے 19 نومبر کو 28.44 پر بند کیا، اور امریکہ کی ہائی ییلڈ اسپریڈ 1 اکتوبر سے 19 نومبر تک 3.24 سے 3.52 فیصد پوائنٹس تک بڑھ گئی۔ یہ کہتا ہے کہ خطرہ دوبارہ قیمت لگایا جا رہا ہے۔ یہ ایک بڑھتی ہوئی معیشت اور ایک گرتے ہوئے اسٹاک مارکیٹ کے لیے جگہ چھوڑتا ہے۔ فیڈ پہلے کے ساتھ معاملہ کر رہا ہے۔ بہت سے لوگ دوسرے کا احساس کر رہے ہیں۔ [44][45][25]
مارکیٹ کے اعداد و شمار
میں دس سال کے بارے میں غلط تھا
میں نے توقع کی تھی کہ دس سال کی شرح 3% سے نیچے جائے گی۔ میں نے اگست کے آڈٹ میں لکھا کہ یہ نہیں ہوا۔ خزانے کی سرکاری 10 سالہ پیداوار 27 فروری کو 3.97%، 5 اکتوبر کو 5.31%، اور 19 نومبر کو 5.04% تھی۔ دس سال کی شرح اکتوبر سے نیچے آئی ہے۔ یہ اب بھی دیر سے فروری کی پڑھائی سے 107 بنیادی پوائنٹس اوپر ہے اور 3% سے 204 بنیادی پوائنٹس اوپر ہے۔ یہ فرق بہت بڑا ہے کہ اسے نظر انداز کیا جا سکے۔ [12][13]
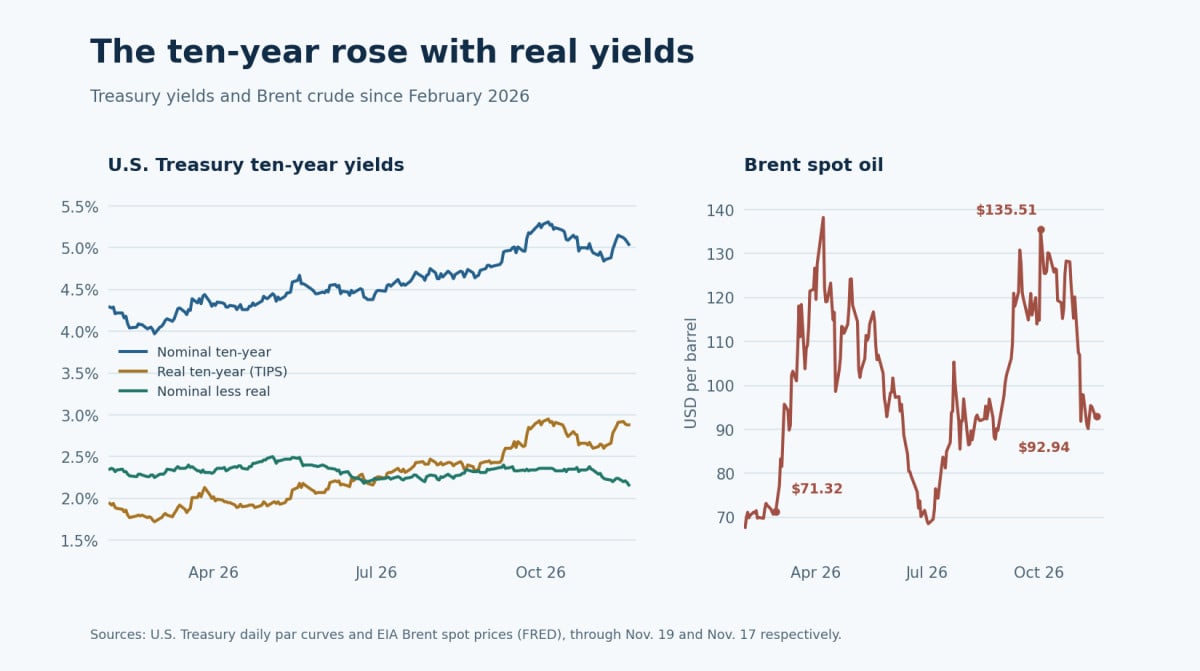
جنگ اور توانائی کے جھٹکے نے میرے ذہن میں موجود راستے کو تبدیل کر دیا۔ برینٹ 27 فروری کو $71.32 سے 20 مارچ کو $118.42 پر گیا۔ یہ 2 اکتوبر کو $135.51 پر پہنچا اور 17 نومبر کو واپس $92.94 پر آیا۔ توانائی کی ٹھنڈک اکتوبر کی چوٹی سے نیچے آنے کی وضاحت کرنے میں مدد کر سکتی ہے۔ دس سال کی حقیقی پیداوار یہ دکھاتی ہے کہ طویل مدت کیوں بلند رہی۔ یہ 27 فروری کو 1.72% تھی اور 19 نومبر کو 2.88% تھی، جو کہ 116 بنیادی پوائنٹس کا اضافہ ہے۔ نامیاتی پیداوار اور حقیقی پیداوار کے درمیان فرق 2.25 سے 2.16 فیصد پوائنٹس تک کم ہوا۔ نامیاتی پیداوار ایک اعلیٰ حقیقی واپسی کے ساتھ بڑھی جبکہ اس میچورٹی پر افراط زر کی تلافی تھوڑی کم تھی۔ [46][13][14]
نیویارک فیڈ کا ماڈل بھی 19 نومبر کو تقریباً 0.70% کی 10 سالہ مدت کی پریمیم کا اندازہ لگاتا ہے، جو کہ دیر سے فروری میں 0.59% سے بڑھ کر اور 5 اکتوبر کو 0.96% سے کم ہے۔ ایک مدت کی پریمیم وہ اضافی واپسی ہے جس کی سرمایہ کاروں کو طویل مدت کے قرضوں کو رکھنے کے لیے ضرورت ہوتی ہے اور اس خطرے کو لینے کے لیے کہ شرحیں ان کے خلاف چلیں۔ ماڈل طویل مدت کی وضاحت کرنے میں مدد کرتا ہے۔ اندازہ ماڈل کے ساتھ تبدیل ہو سکتا ہے، اور نامیاتی اور افراط زر سے محفوظ پیداوار کے درمیان باقیات میں بھی خطرہ اور لیکویڈیٹی کے اثرات شامل ہیں۔ کوئی بھی سلسلہ یہ نہیں بتاتا کہ اس حرکت میں سے کتنا جنگ، مستقبل کی پالیسی یا خزانے کی فراہمی سے آیا۔ میرا پیش گوئی ان قوتوں کو بہت زیادہ وزن دے رہی تھی جو پیداوار کو نیچے لے جانے والی تھیں۔ [47][13][14][12]
یہ سونے کے لیے کیا معنی رکھتا ہے۔ سونا کوئی کوپن نہیں دیتا۔ جب مہنگائی سے محفوظ خزانہ ایک نمایاں طور پر زیادہ حقیقی پیداوار دیتا ہے، تو سونے کو رکھنے کا موقع成本 بڑھ جاتا ہے۔ اسی وقت ایک مضبوط ڈالر شامل کریں اور غیر ملکی خریداروں کو اسی اونس کے لیے مقامی کرنسی میں زیادہ قیمت کا سامنا کرنا پڑ سکتا ہے۔ چاندی اپنی صنعتی نمائش اور پوزیشننگ کو شامل کرتی ہے۔ یہ قوتیں مرکزی بینکوں کے سونے کی خریداری کے ساتھ موجود ہو سکتی ہیں جن کی وجوہات کا وقت بہت طویل ہے۔ [14][41][48][10]
سرکاری ذخائر
سونے نے ذخائر میں حصہ حاصل کیا۔ بلز نے قرض میں حصہ حاصل کیا۔
| پیمائش | اس موازنہ میں تازہ ترین اعداد و شمار | مخرج میں کیا شامل ہے |
|---|---|---|
| ECB موازنہ میں مالیاتی سونا اور امریکی خزانے | سونا 27%، امریکی خزانے 22%، آخر 2025 | سرکاری ذخائر جن میں سونا شامل ہے، مارکیٹ قیمتوں پر نشان زد۔ خزانے میں تمام میچورٹیز شامل ہیں۔ |
| IMF COFER میں ڈالر | 56.70% Q2 2026 میں، Q1 میں 57.18% سے کم | سرکاری غیر ملکی زرمبادلہ کے ذخائر۔ سونا اس کل سے باہر ہے۔ |
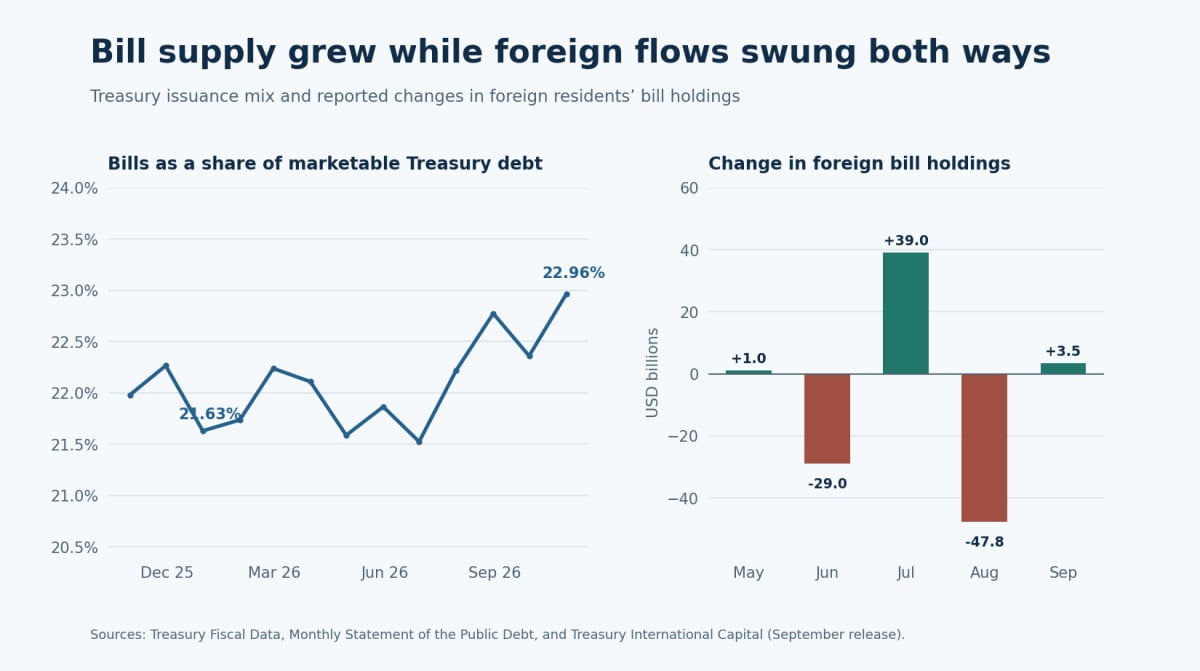
| امریکی مارکیٹ ایبل خزانہ کے قرض میں بلز | 22.96% اکتوبر 2026 میں، آخر 2025 میں 21.63% سے زیادہ | تمام مارکیٹ ایبل امریکی خزانہ کے سیکیورٹیز جو جاری ہیں۔ |
مرکزی بینکوں نے بہت سارا سونا خریدا۔ ورلڈ گولڈ کونسل کا تخمینہ ہے کہ 321 ٹن کا خالص خریداری تیسری سہ ماہی میں ہوئی ہے جبکہ پانچ سال کی سہ ماہی اوسط 227 ٹن ہے۔ یہ پہلے نو مہینوں کو 675 ٹن تک لے آتا ہے، جو سال بہ سال 6% زیادہ ہے۔ لیکن اگر آپ کے پاس ایک سال پہلے ایک بار تھا اور اس کی قیمت 60% بڑھ گئی، تو آپ کے سونے کی ڈالر کی قیمت بڑھ گئی چاہے آپ نے کچھ بھی خرچ نہ کیا ہو۔ ECB اس بات کو سونے کے حصے میں 2025 کے آخر میں اضافے کا زیادہ تر سبب اس قیمت کے اثر کو قرار دیتا ہے۔ فیڈ کے عملے کا موازنہ بھی یہ پوچھتا ہے کہ اگر آپ امریکی سونے کو اس کل سے ہٹا دیں جس کا آپ غیر ملکی سرکاری خزانہ کی ہولڈنگز سے موازنہ کر رہے ہیں تو کیا ہوتا ہے۔ اس بنیاد پر، جون 2026 تک وہ غیر ملکی سرکاری خزانہ کی ہولڈنگز دوبارہ سونے کی کل سے بڑی تھیں۔ تنوع حقیقی ہے۔ اس کا حجم اس بات پر منحصر ہے کہ آپ اسے کیسے شمار کرتے ہیں۔ [48][15][17]
بلز جو جاری ہیں وہ $6.547 ٹریلین کے آخر 2025 سے بڑھ کر $7.382 ٹریلین اکتوبر میں ہو گئے۔ یہ تقریباً $834 بلین زیادہ مختصر حکومت کے کاغذ جاری ہیں۔ بلز ایک سال کے اندر میچور ہوتے ہیں اور نقد انتظام اور ضمانت کے طور پر کام کرتے ہیں۔ خزانہ یہ طے کرتا ہے کہ وہ کتنا جاری کرتا ہے۔ فیڈ کی ثانوی مارکیٹ کی خریداری ایک خریدار شامل کر سکتی ہے اور قیمتوں پر اثر انداز ہو سکتی ہے، جبکہ بلز کو SOMA میں لینا فوری طور پر دوسرے ہولڈرز کے لیے دستیاب اسٹاک کو کم کرتا ہے۔ خزانہ کی ستمبر TIC رپورٹ نے دکھایا کہ غیر ملکی رہائشیوں نے ستمبر میں $3.5 بلین کے بلز شامل کیے جبکہ اگست میں $47.8 بلین کم کیے۔ مئی سے ستمبر تک ان رپورٹ شدہ تبدیلیوں کا مجموعہ $33.3 بلین کی کمی ہے۔ نئی فراہمی قابل پیمائش ہے۔ اس خاص ونڈو میں بلز میں غیر ملکی گردش کا ایک وسیع پیمانہ مختلف اعداد و شمار چھوڑ دیتا۔ [18][4][19][49]
وہ اثاثہ جس کی لوگ سونے کو "ٹیئر 1" کہتے ہیں عام طور پر مالیاتی سونا یا مختص جسمانی بلین ہوتا ہے۔ سونا مرکزی بینک کے ذخائر میں بیٹھ سکتا ہے، براہ راست رکھا جا سکتا ہے اور اس پر کسی جاری کرنے والے کا ادائیگی کا وعدہ نہیں ہوتا۔ بیسل کے تحت، ٹیئر 1 کیپیٹل کا مطلب ہے کامن ایکویٹی ٹیئر 1 کے ساتھ اضافی ٹیئر 1۔ یہ بینک کی فنڈنگ کے پہلو پر نقصان جذب کرنے والا سرمایہ ہے۔ امریکی ریگولیشن Q میں مخصوص والٹ یا مختص بلین کے لیے ایک الگ صفر خطرہ وزن کا قاعدہ ہے جب تک کہ یہ بلین کی ذمہ داریوں کا تدارک نہ کرے۔ خطرہ وزن ایک اثاثے کے دارالحکومت کی ضروریات کے لیے علاج کے بارے میں ہے۔ سونا ایک سخت اثاثہ ہے۔ بینک کیپیٹل بالٹی کا نام ایک مختلف سوال ہے۔ میں نے سونے کے بارے میں لکھا ہے کہ یہ کسی اور کے ادائیگی کے وعدے سے باہر قیمت رکھنے کا ایک طریقہ ہے اور یہ ایک قیمت ہے جو لیکویڈیٹی میں تبدیلیوں کے جواب میں ردعمل ظاہر کرتی ہے۔ دونوں خیالات یہاں اہم ہیں۔ [50][51][38][52][53]
یہ میری تشریح ہے۔ جب ڈالر مضبوط ہوتا ہے، حقیقی پیداوار بڑھتی ہے اور زیادہ قلیل مدتی حکومت کے کاغذ دستیاب ہوتے ہیں جو کہ دلکش پیداوار پر ہوتے ہیں، ایک ریزرو منیجر کو یہ موازنہ کرنا ہوتا ہے کہ اگلی اونس سونے کے لیے کیا خریدا جا سکتا ہے اس کے مقابلے میں اگلے ڈالر کے بل کیا کر سکتے ہیں۔ یہ سونے کی دوڑ کے بعد ڈالر کے ضمانت کی کچھ اپیل کو بحال کرنے میں مدد کرتا ہے۔ یہ کسی بھی ایسے شخص کو نقصان بھی پہنچا سکتا ہے جو سونا رکھتا ہو جبکہ ڈالر کا مقروض ہو۔ میں سمجھتا ہوں کہ یہ مسابقتی دباؤ دیکھنے کے قابل ہے۔ اسے جان بوجھ کر فیڈ کی پالیسی کے طور پر قائم کرنے کے لیے ایک بیان کردہ مقصد یا ٹرانزیکشن کے ثبوت کی ضرورت ہوگی جو فیڈ کے فیصلوں کو ریزرو منیجرز کی خریداری سے جوڑتا ہو۔ آج ہمارے پاس فیڈ کا افراط زر اور ریزرو منیجمنٹ کا مینڈیٹ، اجراء اور ہولڈنگز، اور نتیجتاً قیمتیں ہیں۔ [20][4][13][14][18][19][16]
امریکی سونے کے ذخائر
کیوں امریکی سونا اب بھی $42.22 فی اونس پر ظاہر ہوتا ہے
میرے ذہن میں جو نمبر تھا وہ $44 تھا۔ قانونی رقم $42 اور 2/9 فی عمدہ ٹرائے اونس ہے، تقریباً $42.2222، جو 1973 سے مقرر ہے۔ خزانہ نے تقریباً 261.499 ملین عمدہ ٹرائے اونس اور ایک $11.041 بلین کتابی قیمت اپنی 23 اکتوبر کی ریزرو رپورٹ میں دکھائی۔ سونا خزانے کا ہے۔ فیڈ ڈالر کی قیمت کے سونے کے سرٹیفکیٹ رکھتا ہے جو قانونی قیمت سے منسلک ہیں۔ اگر ان ہی اونس کو 20 نومبر کی اسپاٹ قیمت پر نشان زد کریں تو آپ کو تقریباً $923 بلین ملتا ہے۔ یہ اسی دھات کی مارکیٹ کی قیمت کی وضاحت ہے۔ کتابوں پر موجود نمبر قانونی قیمت ہے۔ خزانے کے سونے کو جمع کرنے کی تاریخ ایک الگ مضمون ہے۔ [54][55][8]
ڈالر کی تصفیہ
جہاں مستحکم سکوں میں ایک اور خریدار شامل ہوتا ہے
مستحکم سکوں کا حصہ ہمیشہ اس بارے میں تھا کہ ڈالر کہاں جاتے ہیں جب کوئی شخص ٹوکن خریدتا ہے۔ اگر ایک ڈالر کی پشت پناہی کرنے والا جاری کنندہ توسیع کرتا ہے اور ان نئے ٹوکنز کو قلیل مدتی خزانے کے ساتھ پشت پناہی کرتا ہے، تو جاری کنندہ کو بنیادی کاغذ خریدنے کی ضرورت ہوتی ہے۔ یہ نئے لوگوں کو ڈالر کی تصفیہ میں شامل کر سکتا ہے اور بلوں کی طلب کو بڑھا سکتا ہے۔ اگر صارفین خریداری کو ایک منی مارکیٹ فنڈ کے ذریعے فنڈ کرتے ہیں جو پہلے ہی وہی بل رکھتا ہے، تو اضافی طلب کے بارے میں سوچیں۔ کچھ یا تمام ہولڈنگز ایک مختلف اکاؤنٹ میں منتقل ہو سکتی ہیں۔ خزانہ کی قرض لینے والی مشاورتی کمیٹی بالکل اسی تفریق کو سمجھی ہے جو غیر ملکی طلب اور پہلے سے موجود ڈالر میں موجود رقم کے درمیان ہے۔ [56][57]
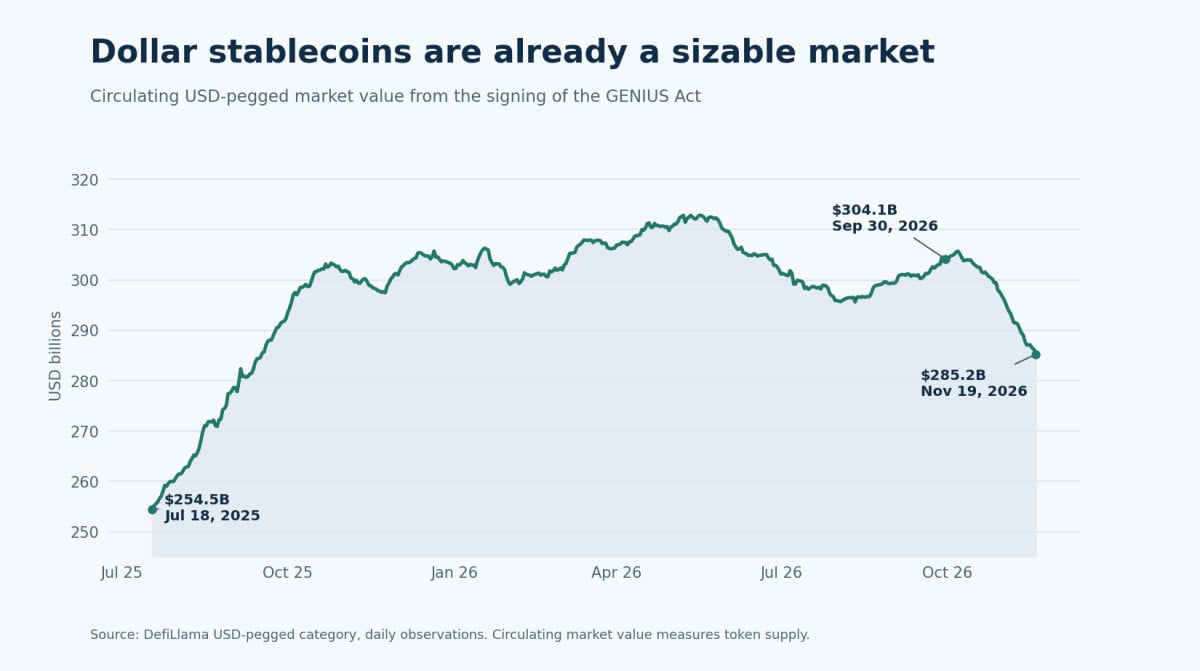
ریل پہلے ہی اتنی بڑی ہے کہ اسے ناپا جا سکے۔ ٹیثر کے تیسرے سہ ماہی کے ذخائر کی رہائی نے $132.4 بلین کی براہ راست اور بالواسطہ خزانہ بل کی نمائش کا انکشاف کیا۔ DefiLlama کی تاریخی سیریز 19 نومبر کو گردش کرنے والے ڈالر سے منسلک مستحکم سکوں کو تقریباً $285.2 بلین پر رکھتی ہے، جو 30 ستمبر کو $304.1 بلین سے کم ہے۔ پہلا نمبر ایک جاری کنندہ کے بل کی نمائش کو ناپتا ہے۔ دوسرا جاری کنندگان کے درمیان ٹوکن کی مارکیٹ کی قیمت کو ناپتا ہے۔ ایک جاری کنندہ نقد، اہل ریپو یا منی مارکیٹ فنڈ بھی رکھ سکتا ہے۔ اگر ہر ڈالر کو ایک نئے خریدے گئے بل کی طرح شمار کیا جائے تو اثر کو بڑھا چڑھا کر پیش کیا جائے گا۔ [58][59][60][57]
امریکہ نے پہلے ہی GENIUS ایکٹ منظور کر لیا ہے۔ OCC نے اکتوبر میں اپنا حتمی قاعدہ شائع کیا، اور اس میں کہا گیا ہے کہ یہ ایکٹ اور قاعدہ 18 جنوری 2027 کو نافذ ہوں گے۔ اہل خزانے، بشمول بل، نوٹس یا بانڈز جن کی باقی ماندہ میعاد 93 دن یا اس سے کم ہے، ان کو امریکی ادائیگی کے مستحکم سکوں کے لیے منظور شدہ ریزرو اثاثوں میں شامل کیا گیا ہے۔ یورپ کے پاس MiCA ہے، اور ہانگ کانگ میں اگست 2025 سے ایک لائسنسنگ نظام موجود ہے۔ اپنائیت اب بھی اس بات پر منحصر ہے کہ ٹوکن کہاں قبول کیے جاتے ہیں، انہیں کیسے واپس لیا جا سکتا ہے اور کیا کاروبار انہیں حقیقی ذمہ داریوں کی تصفیہ کے لیے استعمال کرتے ہیں۔ میرا خیال ہے کہ ایک مستقبل کا بحران اس عمل کو تیز کر سکتا ہے۔ بنیادی ڈھانچہ اس سے پہلے ہی قائم کیا جا رہا ہے کہ ہم جانیں کہ وہ بحران کیسا نظر آتا ہے۔ [60][61][62][63][56]
پیٹرن نیكسس لینس
کیا چیز میرے خیالات کو بدل سکتی ہے
میرا خیال ہے کہ فیڈ پیسے کی قیمت کو اتنا بلند رکھے گا کہ شرح حساس پوزیشنز کو دبایا جا سکے۔ اس کے پاس یہ اختیار ہے کہ وہ ذخائر کو وافر رکھے اور اگر ضرورت ہو تو بعد میں مزید بل خریدے۔ ہم نے دیکھا ہے کہ یہ ایک آلہ استعمال کرتا ہے بغیر دوسرے کو اسی سمت میں کھینچے۔ اس مہینے کے شواہد مہنگی قرض لینے، سال کے شروع میں بنائی گئی فیڈ کی حمایت کے موجودہ اسٹاک، اور جاری دوبارہ سرمایہ کاری کو ظاہر کرتے ہیں۔ [1][2][20][4][5][13]
- مارچ اور 4.25%. اگر فیڈ کا ہدف 4.25% سے اوپر جاتا ہے تو ایک اور اضافہ ناکام ہو جائے گا۔ اگر وہ مارچ کے بعد بھی اضافہ کر رہے ہیں تو میرا مارچ کا رکنے کا وقت ناکام ہو جائے گا۔ میں بنیادی افراط زر میں مستقل کمی یا ملازمت کے اعداد و شمار میں تیز زوال کی توقع کروں گا تاکہ ان امکانات کو پہلے تبدیل کیا جا سکے۔
- نئے ذخائر کی توسیع. مثبت ذخیرہ انتظام خریداریوں کے ساتھ ایک ڈیسک شیڈول کی تلاش کریں اور کئی H.4.1 ریلیز میں ذخائر اور اثاثوں کی سطحوں کا پیچھا کریں۔ بہاؤ کو خزانے کے نقد توازن سے ملائیں تاکہ حکومت کے اکاؤنٹ میں عارضی کمی کو فیڈ کی خریداری کے طور پر شمار نہ کیا جائے۔
- ڈالر کا دباؤ. اگر انڈیکس 105 کو عبور کرتا ہے تو قیمت کی کال کو ایک اور قدم آگے لے جائے گا۔ ایک مستقل فنڈنگ بیسس کی حرکت، بار بار ریپو دباؤ اور بڑھتی ہوئی سہولت کے استعمال سے دباؤ کے نظریے کو مضبوط آزمائش ملے گی۔ اگر فنڈنگ منظم رہتی ہے تو میں ڈالر کی حرکت کو ایک ایکسچینج ریٹ کی بحالی کہوں گا اور اسے وہیں چھوڑ دوں گا۔
- ذخائر کی گردش. غیر ملکی ہولڈرز کی طرف سے حقیقی بل کی خریداریوں اور ٹنوں میں سونے کی ہولڈنگز کا پیچھا کریں۔ مرکزی بینک کے پورٹ فولیو کا موازنہ عام قیمت کی تاریخوں پر کریں۔ صرف کم سونے کی قیمت سونے کے حصے کو چھوٹا دکھائے گی چاہے ہولڈنگز بڑھی ہوں۔
- اسٹیبل کوائن کی طلب. جاری کنندہ کے ذخائر کی رپورٹس کا پیچھا کریں ساتھ ہی مجموعی ٹوکن کی فراہمی اور ریڈیمپشنز۔ بل کی طلب کا ایک مستقل نیا ذریعہ دکھانے کے لیے، میں یہ دیکھنا چاہتا ہوں کہ یہ پہلے سے ڈالرز میں پارک کردہ بیلنس سے فنڈز لاتا ہے۔
میں نے ڈالر کی حرکت اور دھاتوں کی واپسی کی سمت کو طویل مدت کے مقابلے میں قریب تر پایا۔ میں بل خریدنے کی واپسی کے لیے جلدی تھا۔ تازہ ترین شیڈول مجھے بتاتا ہے کہ توسیع کا مرحلہ رک گیا ہے۔ اگر اگلے اعداد و شمار اس کو تبدیل کرتے ہیں تو وہ یہاں دی گئی اسی سیریز میں ظاہر ہوں گے۔ [40][9][10][11][12][4]
طریقہ کار
طریقہ کار اور ڈیٹا تک رسائی
کٹ آف 20 نومبر، 2026، شکاگو کے وقت ہے۔ مارکیٹ پوائنٹس ہر سیریز کے لیے تازہ ترین مکمل ماخذ مشاہدے کا استعمال کرتے ہیں جیسا کہ دکھایا گیا ہے۔ 20 نومبر کا بلین دن کے اندر ہے۔ فیڈ بیلنس شیٹ کا جدول بدھ کی سطحوں کا استعمال کرتا ہے۔ ہفتہ وار اوسط خزانہ جنرل اکاؤنٹ اور روزانہ فنڈنگ پھیلاؤ کو الگ الگ لیبل کیا گیا ہے۔ خریداری کا شیڈول آپریشن کی مدت کے لحاظ سے ہے۔ آپریشن کے نتائج آپریشن کی تاریخ اور قبول شدہ پار رقم کا استعمال کرتے ہیں، جبکہ تصفیہ کی تاریخیں ڈیٹا میں محفوظ کی گئی ہیں۔ تازہ ترین شیڈول کی مدت میں کٹ آف پر صرف جزوی نتائج کا سیٹ ہے۔ [5][4][34][8][28]
CME فیوچرز کا ترجمہ 100 − حتمی تصفیہ ہے۔ ہر قیمت یا انڈیکس میں تبدیلی 100 × (اختتام ÷ آغاز − 1) ہے۔ خزانہ بل کا حصہ مہینے کے آخر کے بلوں کو کل مارکیٹ ایبل قرض سے تقسیم کرتا ہے، دونوں ایک ہی خزانہ مالیاتی ڈیٹا کی بنیاد پر۔ نامیاتی منفی حقیقی حساب ایک مارکیٹ بریک ایون پھیلاؤ ہے، اور ACM مدت کا پریمیم ایک الگ تخمینی جزو ہے جو فٹ کیے گئے نامی yields کا ہے۔ FX ذخائر، سرکاری سونے کی خریداریوں، M2 اور اسٹیبل کوائنز کے لیے تازہ ترین مشاہدات میں مختلف ریلیز کی تاخیر ہوتی ہے۔ تحقیقی ڈیٹا کی فائلیں تاریخیں، یونٹس اور ماخذ کے لنکس ریکارڈ کرتی ہیں۔ [3][13][14][47][18][16][48][36][59]
تاریخی پیٹرن نیسکس ریکارڈ شائع کردہ صفحات پر دستیاب الفاظ کے خلاف گریڈ کیا جاتا ہے۔ کچھ صفحات پہلی اشاعت کے بعد سے اپ ڈیٹ کیے گئے ہیں۔ درست وقت کے لیے ایک آزاد طور پر تاریخ شدہ اصل ورژن کی ضرورت ہے۔ 105/110 ڈالر کی سطح، ایک مقررہ $40 چاندی کا ہدف، اور تجویز کردہ فیڈ کا مقصد ہر ایک کو اپنے اپنے شواہد پر جانچنا چاہیے۔ [40][9][10][12]
عمومی سوالات
اکثر پوچھے جانے والے سوالات
کیا فیڈ ایک ہی وقت میں شرحیں بڑھا سکتا ہے اور خزانے خرید سکتا ہے؟
جی ہاں۔ FOMC رات بھر کا ہدف زیادہ مقرر کر سکتا ہے اور ڈیسک کو ذخائر برقرار رکھنے یا اصل سرمایہ کاری کرنے کی ہدایت دے سکتا ہے۔ دوبارہ سرمایہ کاری اور ذخیرہ انتظام خریداریوں کے درمیان تقسیم پر نظر رکھیں، پھر اصل بیلنس شیٹ کا موازنہ اعلان کے ساتھ کریں۔ [20][4][5]
کیا مارکیٹوں نے توقع کی تھی کہ فیڈ مارچ میں 4.25% پر رک جائے گا؟
19 نومبر کے مارچ فیوچر معاہدے نے 4.395% ماہانہ مؤثر شرح اوسط کی اشارہ دی، جو موجودہ مؤثر شرح 3.88% کے مقابلے میں ہے۔ یہ 4.25% پر ختم ہونے والے ایک ہائیک راستے سے زیادہ سختی کو ظاہر کرتا ہے۔ اپریل اور مئی کے معاہدوں نے اس لمحے میں ابھی بھی زیادہ ماہانہ اوسط قیمتیں مقرر کیں۔ [3][28]
کیا مرکزی بینکوں نے امریکی بل خریدنے کے لیے سونا بیچا؟
عالمی اعداد و شمار مضبوط سرکاری سونے کی خریداری، مارکیٹ کی قیمتوں کی وجہ سے ریزرو شیئرز میں تبدیلی، اور غیر ملکی بل کی بہاؤ کا ملا جلا ریکارڈ دکھاتے ہیں۔ براہ راست تبدیلی کی شناخت کے لیے جاری کرنے والے، ہولڈر، مدت، اور لین دین یا قیمت کی معلومات کا ملاپ کرنا ضروری ہوگا۔ [48][15][19][17]
تحقیقی ذرائع
تحقیقی اور ڈیٹا کے ذرائع
مارکیٹ کے اقتباسات اور تخمینے دکھائے گئے ذرائع کی تاریخوں کا استعمال کرتے ہیں۔ ساتھ میں موجود تحقیقی ڈیٹا میں مشاہداتی فائلیں اور بنیادی ریلیز کے لنکس شامل ہیں۔
- فیڈرل ریزرو · 16 ستمبر، 2026 کا FOMC بیان. 25 بی پی کا اضافہ 3.75%–4.00% تک۔
- فیڈرل ریزرو · 28 اکتوبر، 2026 کا FOMC بیان اور ووٹ. 3.75%–4.00% برقرار، 10–2، دو ہائیک کے لیے اختلافات کے ساتھ۔
- CME گروپ · 30 دن کے فیڈرل فنڈز فیوچرز، 19 نومبر، 2026 کے حتمی تصفیے. 100 منفی تصفیہ معاہدے کے مہین کی اشارہ کردہ اوسط مؤثر شرح، فیصد میں۔
- نیویارک فیڈ · خزانہ سیکیورٹیز کے عملی تفصیلات اور ماہانہ شیڈول. مدت بہ مدت دوبارہ سرمایہ کاری اور ریزرو انتظام خریداری کے منصوبے۔
- فیڈرل ریزرو · H.4.1 ریلیز تاریخ 19 نومبر، 2026. 18 نومبر کے لیے بدھ کی ہولڈنگز اور واجبات۔ تاریخی H.4.1 جزو کے مشاہدات FRED میں موجود ہیں۔
- روئٹرز · 20 نومبر، 2026 کا امریکی ڈالر انڈیکس مارکیٹ کا لمحہ. DXY 19 ماہ کی بلند ترین سطح کے قریب۔ اقتباس کردہ اندرون دن کی سطحیں رپورٹنگ لمحے سے منسلک ہیں۔
- روئٹرز · جنوری 2026 میں سونے اور چاندی کی ریکارڈ بلندیاں. جنوری 29 کی اسپاٹ بینچ مارک رپورٹنگ، بشمول $5,594.82 سونے کی بلند۔
- روئٹرز · 20 نومبر، 2026 کا سونے اور چاندی کا مارکیٹ لمحہ. اسپاٹ سونا اور چاندی 20 نومبر کی رپورٹنگ کٹ پر، اور جنوری کی چاندی کی بلند کی تصدیق۔
- پیٹرن نیكسس · 12 مارچ، 2026 کا میکرو ریپ. 100 کے ذریعے مشروط DXY کی حرکت، 105 اور 110 اگلی دلچسپی کی سطحیں۔
- پیٹرن نیكسس · چاندی غلط نہیں ہے — لیکن خطرے کا نظام تبدیل ہو گیا ہے. 19 دسمبر، 2025 کا انتباہ لیوریج اور ممکنہ الٹ کی شدت کے بارے میں۔
- پیٹرن نیكسس · سونا ٹوٹتا ہے، پیداوار میں اضافہ، تیل چڑھتا ہے. 22 مارچ، 2026 کا مشروط نیچے کا علاقہ سونے میں $3,800 کے قریب۔
- پیٹرن نیكسس · عوامی ریکارڈ کال آڈٹ، 472 یو آر ایل. 20 اگست، 2026 کا عوامی ریکارڈ 3% سے کم دس سال کی کمی اور سونے کی استحکام کی کمی۔
- امریکی خزانہ · روزانہ خزانہ پار پیداوار کی منحنی خطوط کی شرحیں، کیلنڈر 2026. نامیاتی پیداوار، بشمول 19 نومبر.
- امریکی خزانہ · روزانہ خزانہ پار حقیقی پیداوار کی منحنی خطوط کی شرحیں، کیلنڈر 2026. مارکیٹ پر مبنی حقیقی TIPS پیداوار.
- یورپی مرکزی بینک · یورو کا بین الاقوامی کردار، جون 2026، چارٹ 7. 2025 کے سال کے آخر میں سونے سمیت کل سرکاری ذخائر کے مارکیٹ ویلیو کے حصے.
- بین الاقوامی مالیاتی فنڈ · COFER دوسرے سہ ماہی 2026 کا ڈیٹا بریف. کرنسی کے حصے صرف غیر ملکی زرمبادلہ کے ذخائر کا استعمال کرتے ہیں؛ سونا مخرج سے باہر ہے.
- فیڈرل ریزرو عملہ · عالمی سونے اور خزانہ کے ذخائر کی ہولڈنگز، 3 ستمبر 2026. قیمت کا تعین، ہم آہنگ دائرہ کار کے موازنہ اور غیر ملکی سرکاری خزانہ کے بہاؤ.
- امریکی خزانہ مالیاتی ڈیٹا · عوامی قرض کا ماہانہ بیان، بقایا سیکیورٹیز کا خلاصہ. خزانہ کے بلوں اور کل مارکیٹ ایبل خزانہ سیکیورٹیز کی چہرے کی مقدار، بشمول اندرونی حکومت کی ہولڈنگز.
- امریکی خزانہ · ستمبر 2026 کے لیے خزانہ بین الاقوامی سرمایہ ڈیٹا. غیر ملکی رہائشیوں کی امریکی خزانہ کے بلوں کی ہولڈنگز میں ماہانہ تبدیلیاں، بشمول سرکاری اور نجی ہولڈرز دونوں.
- فیڈرل ریزرو · 27-28 اکتوبر 2026 کے FOMC اجلاس کے منٹس. پالیسی بحث، افراط زر کے خطرات، مارکیٹ کی حالتیں اور ڈیسک کی ہدایت.
- فیڈرل ریزرو · FOMC اجلاس کے کیلنڈر. 8-9 دسمبر 2026؛ 26-27 جنوری اور 16-17 مارچ 2027.
- اقتصادی تجزیہ کا بیورو · ذاتی آمدنی اور اخراجات، ستمبر 2026. ہیڈ لائن اور بنیادی PCE سال بہ سال افراط زر.
- محنت کے اعداد و شمار کا بیورو · اکتوبر 2026 CPI ریلیز، 10 نومبر. ماہانہ ہیڈ لائن، بنیادی اور توانائی CPI؛ اکتوبر 2025 کے سروے کا فرق.
- محنت کے اعداد و شمار کا بیورو · ملازمت کی صورتحال، اکتوبر 2026. اکتوبر کی تنخواہیں اور بے روزگاری.
- اقتصادی تجزیہ کا بیورو · حقیقی GDP، تیسرے سہ ماہی 2026 کا پیشگی تخمینہ. پیشگی تخمینہ اور پچھلے سہ ماہی کا موازنہ.
- ایسوسی ایٹڈ پریس · اکتوبر فیڈ منٹس اور CME فیڈ واچ قیمتیں. دسمبر میں اضافہ کے تقریباً 95% امکانات کی ہم وقتی رپورٹ.
- یونیورسٹی آف مشی گن RSQE · 2027-2028 کے لیے امریکی اقتصادی منظر نامہ، نومبر 2026. دسمبر اور مارچ کے اضافوں کا آزاد تخمینہ، 4.25%-4.50% تک پہنچنا.
- نیویارک فیڈ · SOFR اور حوالہ کی شرحیں. محفوظ رات بھر کی فنڈنگ کی شرح. ڈیٹا سیٹ میں IORB، EFFR اور ON RRP بھی شامل ہیں.
- پیٹرن نیکسس · لیکویڈیٹی طوفان سے پہلے کی خاموشی. 17 اکتوبر 2025 کا ساختی کال لیکویڈیٹی سپورٹ کی واپسی کے لیے.
- پیٹرن نیکسس · QT ختم ہو گیا ہے: نظام نے ابھی اپنے ذخائر کی منزل عبور کی ہے. 23 اکتوبر 2025 کا کال قریب آنے والے رن آف محور اور دوبارہ سرمایہ کاری یا سہولت کی حمایت پر.
- فیڈرل ریزرو · 29 اکتوبر 2025 کا FOMC فیصلہ. 1 دسمبر 2025 سے مؤثر مجموعی سیکیورٹیز کے رن آف کے خاتمے کا اعلان کیا.
- نیویارک فیڈ · 10 دسمبر 2025 کا بیان ریزرو انتظام خریداریوں پر. پہلی خریداریوں کا آغاز 12 دسمبر سے متوقع ہے، پہلے دور میں تقریباً 40 بلین ڈالر کے RMPs کے ساتھ.
- پیٹرن نیکسس · 10 دسمبر 2025: QT ختم، QE-Lite کا آغاز. دسمبر کے فیصلے اور قلیل مدتی بل خریداریوں کی ہم وقتی کوریج.
- نیویارک فیڈ · خزانہ سیکیورٹیز کی کارروائیاں، قبول شدہ پار مقداریں. کارروائی اور تصفیہ کی تاریخیں، جمع کردہ اور قبول شدہ پار مقداریں.
- فریڈی میک کے ذریعے FRED · 30 سالہ مقررہ شرح رہن اوسط. ہفتہ وار رہن کی شرح کے مشاہدات.
- فیڈرل ریزرو کے ذریعے FRED · M2 پیسے کا اسٹاک، موسمی طور پر ایڈجسٹ کیا گیا. ماہانہ وسیع پیسہ. اس رپورٹ کے لیے تازہ ترین مشاہدہ ستمبر 2026 ہے.
- پیٹرن نیکسس · وافر ریزرو، غیر مساوی لیکویڈیٹی. فنڈنگ کی تقسیم اور مجموعی ریزرو نمبر کی حدود.
- پیٹرن نیکسس · سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، افراط زر نہیں — مکمل ڈیٹا کی تعمیر نو. اصل لیکویڈیٹی فریم ورک.
- پیٹرن نیکسس · سخت اثاثے، لیکویڈیٹی اور مستحکم سکے، 2026 کا ڈیٹا اپ ڈیٹ. اپ ڈیٹ شدہ لیکویڈیٹی اور سخت اثاثوں کی تحقیق، تعمیراتی انتخاب کے لیے حساسیت سمیت.
- پیٹرن نیکسس · ڈالر کا آخری دفاع. 4 نومبر 2025 کا ڈالر-سکیو تھیسس. موجودہ صفحے میں بعد کی اپ ڈیٹس شامل ہیں.
- فیڈرل ریزرو کے ذریعے FRED · نامیاتی وسیع امریکی ڈالر انڈیکس. مخصوص تجارتی وزن والا کرنسی انڈیکس. جنوری 2006 = 100.
- بینک برائے بین الاقوامی تصفیلات · تین سالہ مرکزی بینک سروے، اپریل 2025 میں OTC غیر ملکی زرمبادلہ کی ٹرن اوور. امریکی ڈالر 89.2% تجارتوں میں ایک طرف ظاہر ہوتا ہے.
- پیٹرن نیکسس · سونے کی قیمت $4,300+: یہ ایک بل رن نہیں ہے — یہ ایک سسٹم ری سیٹ ہے. 17 اکتوبر 2025 کی مشروط $5,000–$6,000 استحکام زون.
- S&P ڈاؤ جونز انڈیکس اور نیسڈک کے ذریعے FRED · S&P 500 اور نیسڈک کمپوزٹ. انڈیکس بند ہونے کے مشاہدات؛ ڈیٹا سیریز کے لنکس ماخذ رجسٹر میں درج ہیں.
- ICE ڈیٹا انڈیکس کے ذریعے FRED · امریکی ہائی ییلڈ آپشن ایڈجسٹڈ اسپریڈ. انڈیکس آپشن ایڈجسٹڈ اسپریڈ فیصد پوائنٹس میں.
- EIA کے ذریعے FRED · یورپ برینٹ اسپاٹ قیمت FOB. روزانہ برینٹ خام تیل کی قیمت ڈالر فی بیرل.
- نیویارک فیڈ · ایڈریان–کرمپ–مونچ خزانہ کی مدت پریمیم کے تخمینے. ماڈل پر مبنی مدت پریمیم. ماڈل کی عدم یقینیت کے تابع فٹ شدہ پیداوار کی ایک تفریق.
- ورلڈ گولڈ کونسل · سونے کی طلب کے رجحانات، Q3 2026، مرکزی بینک. تخمینہ شدہ سرکاری شعبے کی خالص خریداری، بشمول غیر رپورٹ شدہ خریداری کے لیے WGC کے تخمینے.
- امریکی خزانہ کے ذریعے FRED · طویل اور قلیل مدتی خزانے کی کل غیر ملکی ہولڈنگز. تمام میچورٹیز کی غیر ملکی ہولڈنگز کی کراس چیک، ملین ڈالر میں.
- بیسل کمیٹی برائے بینکنگ نگرانی · بیسل فریم ورک CAP10، اہل سرمایہ کی تعریف. کامن ایکویٹی ٹیر 1 کے ساتھ اضافی ٹیر 1 سرمایہ.
- فیڈرل ریزرو · ریگولیشن Q § 217.32، عمومی خطرے کے وزن. اہل مختص یا محفوظ بلین کے لیے صفر خطرے کا وزن، جب تک کہ یہ بلین کی ذمہ داریوں کا تدارک نہ کرے.
- پیٹرن نیکسس · سونا چڑھا نہیں — یہ ایک نئے لیکویڈیٹی ریل میں بندھ گیا. QT کے اختتام کے ارد گرد سونے اور لیکویڈیٹی کا تجزیہ۔
- پیٹرن نیکسس · سونا باہر نہیں نکل رہا — یہ پالیسی کی ناکامی کو جذب کر رہا ہے. سونے کی پچھلی تحقیق اور اس کی مالی تشریح۔
- امریکی خزانہ کا محکمہ · امریکی بین الاقوامی ریزرو پوزیشن، 23 اکتوبر، 2026. سونے کی مقدار ملین فائن ٹرائے اونس اور قانونی کتاب کی قیمت۔
- فیڈرل ریزرو اور امریکی خزانہ · خزانہ کے زیر ملکیت سونے کی قانونی قیمت. 1973 سے $42 اور 2/9 فی فائن ٹرائے اونس۔ خزانہ سونے کا مالک ہے؛ فیڈ سرٹیفکیٹ رکھتا ہے۔
- پیٹرن نیکسس · اسٹیبل کوائنز نئے لیکویڈیٹی ہوز ہیں. پہلے کے اسٹیبل کوائن سیٹلمنٹ اور طلب کا نظریہ۔
- خزانہ کی قرض لینے والی مشاورتی کمیٹی · اسٹیبل کوائن کا اثر اور خزانہ کی طلب، فروری 2026. موجودہ ڈالر کی ہولڈنگز سے تبدیلیوں کے مقابلے میں ممکنہ نئی طلب۔
- ٹیثر · Q3 2026 ریزرو تصدیق کا اجرا. جاری کرنے والے کی جانب سے براہ راست اور بالواسطہ خزانہ بل کی نمائش، $132.4 بلین۔
- DefiLlama · اسٹیبل کوائن کی فراہمی پیگ کے لحاظ سے، تاریخی مجموعی نقطہ. USD پیگ کی گردش کرنے والی مارکیٹ کی قیمت، بنیادی خزانہ کی نمائش نہیں۔
- امریکی کانگریس · GENIUS ایکٹ، عوامی قانون 119-27. اہل ریزرو اثاثے اور مؤثر تاریخ کی شق۔
- کرنسی کے کنٹرولر کا دفتر · اکتوبر 2026 GENIUS ایکٹ کا حتمی قاعدہ اور مؤثر تاریخ. OCC جاری کرنے والے کا قاعدہ 18 جنوری، 2027 کو نافذ ہوگا۔
- یورپی یونین · کریپٹو-اثاثوں میں مارکیٹس کے ضابطے، ضابطہ (EU) 2023/1114. EU اسٹیبل کوائن کی شقیں عنوانات III اور IV کے تحت۔
- ہانگ کانگ مانیٹری اتھارٹی · اسٹیبل کوائن جاری کرنے والوں کے لیے ریگولیٹری نظام. جاری کرنے والے کی لائسنسنگ 1 اگست، 2025 سے نافذ ہے۔
سلسلے اور وینٹیج کے لنکس۔ 19 نومبر H.4.1 ریلیز وینٹیج، نیس ڈیک کمپوزٹ، VIX، اور نیویارک فیڈ کی ٹرم پریمیم ورک بک. تحقیق کے ڈیٹا میں تمام سلسلے کی شناخت شامل ہیں۔
پیٹرن نیکسس تحقیق کا نوٹ۔ پیش گوئیاں اور تشریحات کٹ آف کی تاریخ تک ہیں۔ ہر عدد میں اس کی پیمائش کی تاریخیں شامل ہیں۔ مضمون اور اس کے ساتھ موجود ڈیٹا ان کالز پر دوبارہ غور کرنے کے لیے درکار شواہد کو محفوظ رکھتے ہیں۔
Article overview
فیڈ نے شرحوں کو بلند رکھا ہوا ہے اور اب بھی ٹریژری بلز خرید رہا ہے۔ خریداری کا شیڈول، فیوچر کی وکر اور دھاتوں کی فروخت یہ ظاہر کرتی ہے کہ میرے پہلے کے اندازے کہاں درست ثابت ہوئے اور کہاں اعداد و شمار نے اصلاح کی ضرورت پیدا کی۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Everything Bubble 3 — مارکیٹس میں سونے کی قیمتیں ظاہر کرتی ہیں
سونے کی قیمتوں کی منڈیاں 29 اکتوبر 2026 تک نامی ریکارڈز کے نیچے کی تفریق، ریکارڈ کے قریب لیوریج، اعلی شرح کی ریزرو حمایت اور بڑے عالمی قرض …
4 shared assets.
August CPI Just Activated the Fed’s One-Hike Option—and Deepened the Long-End Trap
August CPI rose 0.4% on the month and 3.4% from a year earlier, while core CPI rose a hotter-than-expected 0.3% even as its annual rate eas…
1 shared topic, 3 shared assets.
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
2 shared topics, 3 shared assets.
پیٹرن نیكسس میکرو آرکائیو: 328 ٹائم اسٹیمپ شدہ مضامین، اکتوبر 2025–جولائی 2026
ایک رہنمائی کردہ عوامی فہرست جس میں 328 ٹائم اسٹیمپ شدہ پیٹرن نیکسس مضامین شامل ہیں جو فیڈرل ریزرو کی لیکویڈیٹی، سود کی شرح، ڈالر، سونا اور…
3 shared assets.
مارچ 12، 2026 مارکیٹ کا خلاصہ (لیٹ پرنٹ): DXY 100، برینٹ 100+، VIX 27، اور میں SPY کو ایک اور دھچکے کے لیے کیوں دیکھ رہا ہوں
"انڈیکس آپٹکس" کے لوگ اپنی حالت پر قابو پاتے رہ سکتے ہیں۔ آج پلمبنگ نے بات کی: VIX +12%، برینٹ دوبارہ $100 سے اوپر، DXY 100 پر کیمپ کیا ہوا…
3 shared assets.
مارچ 5، 2026 مارکیٹ کا خلاصہ (8:40 PM): VIX آرام نہیں کرے گا، سونا قیادت کرتا ہے، اور ہارموز "کنٹرول والو" جزوی طور پر بند رہتا ہے۔
انڈیکس ایک ساتھ رکھنے کی کوشش کر رہے تھے، لیکن ہیجز باتیں کرتے رہے: VIX کی قیمت برقرار رہی، سونا/چاندی مضبوط رہی، اور خلیج کی شپنگ/انشورنس …
3 shared assets.
فروری 26، 2026 ٹیپ: Nvidia کی جھلکیاں، ٹیرف کا انتشار واپس آتا ہے، اور منحنی خاموشی سے ہموار ہوتا ہے۔
ٹیک نے Nvidia کی "فتح" کے باوجود فروخت کیا، VIX جاگ اٹھا، ٹیرف دوبارہ منظر عام پر آئے، اور پیداوار کا منحنی خط تیز ہوا۔ یہاں سسٹمز کی سطح پ…
1 shared topic, 3 shared assets.
فروری 18، 2026 ٹیپ: AI بولی، تیل کا خطرہ پریمیم
18 فروری کی ٹیپ صاف تھی: ٹیک/AI نے ایکوئٹیز کو اوپر کی طرف بڑھایا، VIX میں کمی آئی، تیل میں ایک واضح جغرافیائی خطرے کا پریمیم تھا، اور UST …
3 shared assets.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.