اہم پڑھنے کا راستہ — یہ مضمون ان پر مبنی ہے
اگر آپ پیٹرن نیکسس کی دنیاوی نظرئیے میں نئے ہیں، تو یہ مضمون ان بنیادی فریم ورک پر تعمیر کیا گیا ہے:
مضمون کی نیویگیشن
جب ایک ڈالر ڈالر نہیں تھا: امریکہ کا مفت بینکنگ انتشار
فیڈ سے پہلے کی دنیا: دیوانے کو مارنا اور بریکیں توڑنا
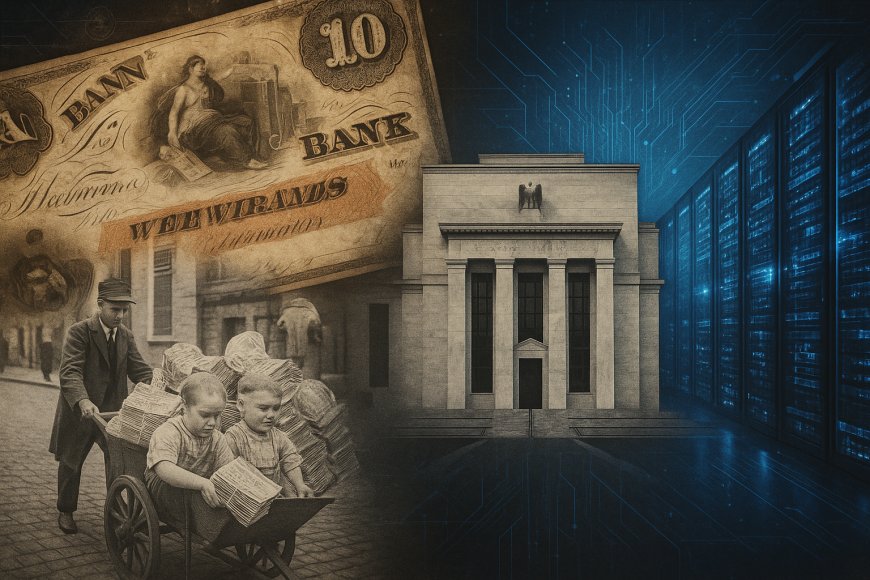
تصور کریں کہ آپ 1850 کی دہائی کے الینوائے میں ایک جنرل اسٹور میں داخل ہو رہے ہیں جس کے پاس ایک بگ ہے جو "پیسہ" کی بجائے ایک اسکرپ بک کی طرح نظر آتا ہے۔ ایک بینک سے $5 کا نوٹ جو مشی گن میں ہے، ایک $2 انڈیانا کی "اسٹیٹ اسٹاک بینک" سے، ایک $10 کچھ مرچنٹس اور پلانٹرز کے لباس میں جو جارجیا میں ہے۔ ان میں سے کوئی بھی ایک جیسا نہیں لگتا۔ ان میں سے کوئی بھی اچھا ہونے کی ضمانت نہیں ہے۔ اور دکاندار کو آٹے کی ایک بوری دینے سے پہلے، اسے ایک چھوٹا سا کتا کانٹا ہوا کتابچہ نکالنا پڑتا ہے - ایک بینک نوٹ ڈیٹیکٹر - اور چیک کرنا پڑتا ہے کہ آیا آپ کے بینک ابھی بھی زندہ ہیں، اور اگر ہیں تو، اسے کتنی کٹوتی کا مطالبہ کرنا چاہیے۔
یہ کوئی عجیب و غریب سرحدی معاملہ نہیں تھا۔ تقریباً تین دہائیوں تک، یہ تھا ریاستہائے متحدہ۔ امریکہ نے ایک مکمل پیمانے پر، حقیقی دنیا کا تجربہ کیا کہ جب آپ بینکنگ نظام سے مرکزی بریک نکال دیتے ہیں اور پھر تقریباً کسی کو بھی اپنی نقدی کی اپنی برانڈ بنانے کی اجازت دیتے ہیں تو کیا ہوتا ہے۔ یہ تجربہ - آزاد بینکنگ کا دور - کہیں سے نہیں آیا۔ یہ ایک پہلے کی جنگ سے پیدا ہوا: اینڈریو جیکسن کی دوسری بینک آف دی یونائیٹڈ اسٹیٹس کے خلاف جنگ۔
دوسری بینک (جو تاریخ کی کتابوں میں اکثر "BUS" کے طور پر مختصر کیا جاتا ہے) آج کے معیارات کے لحاظ سے ایک عجیب ہائبرڈ تھا۔ یہ ایک نجی کارپوریشن تھی جس کا وفاقی چارٹر تھا، لیکن یہ نوجوان جمہوریہ کے پاس مرکزی بینک کی سب سے قریب چیز کے طور پر کام کرتی تھی۔ یہ وفاقی جمعات رکھتی تھی۔ یہ حکومت کی ادائیگیوں کا انتظام کرتی تھی۔ سب سے اہم بات یہ ہے کہ یہ ریاستی چارٹرڈ بینکوں کی سینکڑوں کی اوپر ایک قسم کے ریگولیٹر کے طور پر بیلنس شیٹ کی طاقت سے بیٹھی تھی۔ یہ ایک بہت سادہ، بہت ظالمانہ طریقہ کار کے ساتھ کرتی تھی: یہ ریاستی بینک نوٹ جمع کرتی تھی اور باقاعدگی سے انہیں سونے اور چاندی میں واپسی کے لیے واپس لے جاتی تھی۔
یہ ایک عمل - کاغذ کے لیے باقاعدگی سے سپیسی کا مطالبہ کرنا - بریک تھا۔ اگر کوئی مقامی بینک چالاکی کرتا اور اپنے سکہ کے ذخائر کے مقابلے میں بہت زیادہ نوٹ چھاپتا، تو BUS خاموشی سے ان نوٹوں کو اٹھا لیتا اور انہیں کاؤنٹر پر واپس پھینک دیتا۔ "ادائیگی کرو۔" یہ ان اداروں پر پابندی عائد کرتا جو بصورت دیگر قرض دینے اور چھاپنے کے لیے ہر ترغیب رکھتے تھے جب تک کہ کچھ نہ ٹوٹ جائے۔
جیکسن نے کچھ بہت مختلف دیکھا۔ اپنی کہانی میں، بینک ایک مستحکم کرنے والا نہیں تھا - یہ "دیو" تھا: ایک بدعنوان، غیر آئینی اجارہ داری جو دولت مند مشرقی مفادات کے زیر اثر تھی اور اسے کسانوں سے کریڈٹ کو موڑنے کے لیے استعمال کیا جاتا تھا اور شہری اشرافیہ کی طرف۔ آپ اس اسکرپٹ کو جانتے ہیں؛ یہ ہر دور میں دہرایا جاتا ہے۔ نظام پر ایک حقیقی ساختی چیک کو ایک ولن کے طور پر دوبارہ پیش کیا جاتا ہے، اور ایک عوامی اتحاد اسے توڑنے کے لیے جمع ہوتا ہے بغیر یہ جانے کہ اس کی جگہ کیا لے گا۔
1832 میں، جب بینک کے حامیوں نے اسے جلد دوبارہ چارٹر کرنے کی کوشش کی، تو جیکسن نے صرف نہیں کہا - اس نے اسے دھماکے سے اڑا دیا۔ اس کا ویٹو پیغام مالی عالمی کاری کے خلاف ایک ابتدائی 19ویں صدی کی شکایت کی طرح پڑھتا ہے: دولت مند اور طاقتور حکومت کو اپنے مقاصد کے لیے جھکاتے ہیں، چند ہاتھوں میں کریڈٹ کی مرکزیت، عام آدمی کی غداری۔ اس نے "دیو کو مارنے" پر دوبارہ انتخاب لڑا، جیتا، اور اس فتح کو ایک مینڈیٹ کے طور پر لیا نہ صرف یہ کہ چارٹر کی میعاد ختم ہونے دی بلکہ فعال طور پر قوس کا کنجی نکالنے کے لیے۔
1833 میں اس نے بینک سے وفاقی جمعات کو ہٹانے کا حکم دیا اور انہیں چھوٹے، سیاسی طور پر وفادار "پالتو بینکوں" کے ایک ستارے میں بکھیر دیا۔ BUS کمزور ہو گیا۔ وہ واحد ادارہ جس کے پاس بریک لگانے کی پیمائش اور قانونی اختیار تھا، اسے توڑ دیا گیا۔ پالتو بینک، جو اب حکومت کی نقدی سے بھرے ہوئے تھے، نے بالکل وہی کیا جس کی آپ کسی بھی انسانی گروہ سے توقع کر سکتے ہیں جس کے پاس ایک پرنٹنگ پریس ہو اور کوئی بالغ نگرانی نہ ہو: انہوں نے قرض دینے اور نوٹ جاری کرنے کی ایک مہم شروع کی۔
کریڈٹ پھٹ گیا۔ مغرب میں زمین کی قیاس آرائی عمودی ہو گئی۔ جیکسن، جو سخت پیسہ کا آدمی تھا اور ذاتی طور پر کاغذ سے نفرت کرتا تھا، نے اپنے نام پر ایک کاغذ کے بلبلے کو پھولتے ہوئے دیکھا اور خوفزدہ ہو گیا۔ 1836 میں اس نے ایک مختلف قسم کی بریک لگانے کی کوشش کی: سپیسی سرکلر۔ اس کے بعد، وفاقی زمین کو سونے یا چاندی کے ساتھ خریدنا پڑا، کاغذ کے ساتھ نہیں۔
نظام کی اصطلاحات میں، اس نے اس ایک اثاثہ کلاس سے لیکویڈیٹی نکالی جو پوری پارٹی کو تیر رہی تھی۔ نتیجہ پیش گوئی کے مطابق تھا: زمین کا بلبلہ پھٹ گیا، بینک جو کاغذی ضمانت کے خلاف جارحانہ طور پر قرض دے چکے تھے، معذور ہو گئے، اور 1837 کا خوف ملک بھر میں پھیل گیا جیسے جیکسن کا جانشین، مارٹن وان بیورن، عہدہ سنبھالتا ہے۔ سینکڑوں بینک ناکام ہو گئے۔ کاروبار منہدم ہو گئے۔ ایک گہری، کچلنے والی کساد بازاری آئی۔
دیو مر چکا تھا۔ بریک بھی۔ جو باقی بچا وہ ایک خلا تھا۔
یہ خلا آزاد بینکنگ کے خیال سے آیا۔ اصلاح پسندوں نے افراتفری کو دیکھا اور دلیل دی کہ بنیادی مسئلہ خود بینکنگ نہیں تھی - یہ وہ طریقہ تھا جس سے بینک پیدا ہوئے۔ پرانے "چارٹر" ماڈل کے تحت، آپ کو بینک شروع کرنے کے لیے ریاست کی قانون ساز اسمبلی سے ایک خاص عمل کی ضرورت تھی۔ اس کا مطلب تھا لابنگ، احسانات، اور کھلی رشوت۔ پیسہ چھاپنے کا حق بنیادی طور پر اس بات سے طے ہوتا تھا کہ کس کے پاس بہترین روابط ہیں۔
آزاد بینکنگ کو ایک صاف، تقریباً جمہوری حل کے طور پر پیش کیا گیا: سیاستدانوں کو ایک ایک کرکے چارٹر دینے کے کاروبار سے باہر نکالیں۔ اس کرونی ازم کی جگہ ایک عمومی قانون لے لیں۔ اگر آپ ایک واضح سیٹ کی ضروریات کو پورا کر سکتے ہیں - بنیادی طور پر کافی ضمانت فراہم کرنا - تو آپ ایک بینک شروع کر سکتے ہیں۔ ریاستی دارالحکومتوں میں بھیک مانگنے کی ضرورت نہیں، کوئی خاص احسانات نہیں، صرف قواعد۔
کاغذ پر، یہ تقریباً لبرل-یوٹوپیائی لگتا ہے: کھلی رسائی، شفاف معیارات، مارکیٹ کی نظم و ضبط۔ حقیقت میں، جو امریکہ نے بنایا وہ ایک ٹکڑا، ہائپر مقامی، اور مسلسل خرابی کا شکار مالیاتی آپریٹنگ سسٹم تھا - "کوئی بھی پیسہ جیسی چیز جاری کر سکتا ہے" کا ایک ابتدائی ورژن جس کے پیچھے کوئی مرکزی تصفیہ کی تہہ نہیں تھی۔
نقشہ: نیو یارک کی "محفوظ" آزاد بینکنگ اور سرحدی ری مکس
مشی گن نے 1837 میں پہلے قدم اٹھایا۔ نیو یارک نے 1838 میں ایک ورژن کے ساتھ پیروی کی جو باقی سب کے لیے سانچہ بن گیا۔ نیو یارک آزاد بینکنگ ایکٹ کے مرکز میں ایک سادہ ضمانت کا اصول تھا: اگر آپ نوٹ چھاپنا چاہتے تھے، تو آپ کو پہلے ریاست کے کنٹرولر کو اعلیٰ معیار کے اثاثے فراہم کرنے تھے۔
طریقہ کار اس طرح نظر آتا تھا:
آپ نے ایک بینک منظم کیا اور کنٹرولر کے پاس منظور شدہ ضمانتوں کا ایک ڈھیر لایا - عام طور پر نیو یارک ریاست کے بانڈز، امریکی حکومت کے بانڈز، یا دیگر "محفوظ" سیکیورٹیز۔
کنٹرولر نے ان بانڈز کو محفوظ کر لیا اور، اس کے بدلے، آپ کو آپ کے بینک کے نام کے ساتھ خوبصورت طور پر نقش شدہ، خالی بینک نوٹوں کی مساوی قیمت دی۔
آپ نے نوٹوں پر دستخط کیے، انہیں کمیونٹی میں قرض دیا، اور یہ کاغذ کے ٹکڑے خرچ کرنے کے قابل پیسہ بن گئے۔
اگر آپ کا بینک کبھی ناکام ہو گیا، تو کنٹرولر کو آپ کے بانڈز کو ضبط کرنا، انہیں بیچنا، اور حاصل کردہ رقم کو نوٹ ہولڈرز کو پورا کرنے کے لیے استعمال کرنا تھا۔
ظاہری طور پر، یہ شاندار ہے۔ نظام میں داخلہ "مفت" ہے - کوئی بھی جو ضمانت فراہم کر سکتا ہے وہ بینکر بن سکتا ہے - لیکن نظریاتی طور پر "محفوظ" ہے کیونکہ نوٹوں کے پیچھے ہمیشہ کچھ ہوتا ہے۔ مزید سیاسی دروازہ بند نہیں، مزید خصوصی چارٹر نہیں۔ صرف ایک مستقل قاعدہ: بانڈز ڈالیں، پیسے نکالیں۔
نیویارک کا ورژن اتنا قدامت پسند تھا کہ، 19ویں صدی کے معیارات کے مطابق، یہ کافی اچھا کام کرتا تھا۔ لیکن امریکہ ایک ریاست نہیں ہے؛ یہ ترغیبات کا ایک پیچیدہ نظام ہے۔ جب بنیادی ڈھانچہ موجود تھا، تو ہر دوسری ریاست نے اسے اپنے انداز میں دوبارہ بنایا - اور اسی وقت وائلڈ ویسٹ واقعی شروع ہوا۔
اوہائیو، انڈیانا، الینوائے، وسکونسن اور دیگر میں قانون سازوں نے سب ایک ہی چیز چاہی: ترقی۔ ریلوے، نہریں، شہر، "ترقی۔" انہوں نے کچھ اور بھی چاہا: اپنے قرضوں کے لیے ایک مارکیٹ۔ اگر آپ کے ریاستی بانڈ پہلے ہی ڈسکاؤنٹ پر تجارت کر رہے تھے - یا مارکیٹ خاموشی سے یہ مشکوک کرتی تھی کہ آپ ڈیفالٹ کر سکتے ہیں - تو آپ کے پاس ان بانڈز کو نظام میں قابل قبول ضمانت کے طور پر چپکے سے ڈالنے کا ایک بہت مضبوط محرک تھا۔
تو "اچھے ضمانت" کی تعریف سرکنے لگی۔ کچھ ریاستوں نے بینکوں کو کسی بھی ریاست کے بانڈز رکھنے کی اجازت دی، بشمول وہ جو پہلے ہی ڈیفالٹ کر چکے تھے۔ دیگر، جیسے انڈیانا، نے بینکوں کو غیر ترقی یافتہ زمین پر رہن رکھنے کی اجازت دی - دلدل، جنگل، کہیں سرحد پر بمشکل سروے کی گئی زمین۔ کاغذ پر، یہ ضمانت تھی۔ حقیقت میں، یہ اکثر غیر مائع، قیمت لگانے میں مشکل، اور بحران میں بغیر بڑے نقصان کے بیچنے کے لیے تقریباً ناممکن تھی۔
اس ترغیبی سوپ سے مشہور آزاد بینکنگ پرجیوی پیدا ہوا: وائلڈکیٹ بینک۔
ایک "عام" آزاد بینک کم از کم بینک کے طور پر کام کرنے کا ارادہ رکھتا تھا: جمع کرنا، قرض دینا، لیکویڈیٹی کا انتظام کرنا، زندہ رہنا۔ ایک وائلڈکیٹ بینک ایک پرنٹ شاپ تھا جس کے پاس ایک چارٹر تھا۔ کاروباری ماڈل بے حد سادہ تھا:
اس ریاست کو تلاش کریں جہاں آزاد بینکنگ کا قانون سب سے زیادہ نرم ہو اور ضمانت کے لیے سب سے کم معیارات ہوں۔
مارجنل بانڈز یا کاغذ کا ایک ڈھیر اکٹھا کریں - وہ قسم جسے کوئی اور واقعی نہیں چاہتا تھا۔
اسے کنٹرولر کے ذریعے سرکاری طور پر منقش بینک نوٹوں کے ڈھیر میں تبدیل کریں۔
اپنا "بینک" کہیں دور دراز میں قائم کریں - ایک دلدل، ایک لکڑی کا کیمپ، ایک پہاڑی چوٹی - کہیں بھی جہاں لوگوں کے وہاں آنے کا امکان کم ہو۔
اپنے نوٹوں کو جتنا دور ممکن ہو دھکیلیں: دوسرے ریاست میں قرض دیں، تاجروں کو ڈسکاؤنٹ پر بیچیں، انہیں ایسے مقامات پر گردش کرنے دیں جہاں کوئی آپ کا پیچھا کرنے کا وقت نہ رکھتا ہو۔
جب تک کوئی واقعی آپ کے دور دراز "دفتر" میں سونے یا چاندی کا مطالبہ کرنے نہیں آیا، آپ اور آپ کے ساتھی بنیادی طور پر جعلی پیسے پر حقیقی سود کما رہے تھے۔ جب تک اعتماد ٹوٹتا اور کوئی آپ کے جنگل میں موجود جھونپڑی کی طرف واپس آتا، آپ جا چکے تھے۔ کنٹرولر آپ کے بے کار بانڈز کو ضبط کر لیتا اور انہیں سینٹوں میں بیچ دیتا۔ نوٹ کے حاملین نقصان برداشت کرتے۔
یہ کوئی ایک بار کا دھوکہ نہیں تھا - یہ بینکنگ کا ایک پورا صنف بن گیا۔ 1850 کی دہائی میں عروج پر، 1,600 سے زیادہ بینک آزاد بینکنگ کے قانون کی کسی نہ کسی شکل کے تحت کام کر رہے تھے، تقریباً تیس مختلف ریاستی نظاموں میں، 10,000 سے زیادہ مختلف قسم کے بینک نوٹ جاری کر رہے تھے۔ "پیسوں کی فراہمی" ایک واحد چیز نہیں تھی۔ یہ نجی IOUs کا ایک طوفان تھا، ہر ایک مختلف ضمانت کے ڈھیر کے ذریعے سپورٹ کیا گیا، مختلف مقامی قواعد کے ایک سیٹ کے تحت نگرانی کی گئی، اور حقیقت میں ادائیگی کرنے کے امکانات میں بہت مختلف تھے۔
ایک میکرو نظام کے نقطہ نظر سے، آپ پہلے ہی پیٹرن دیکھ سکتے ہیں:
داخلہ آسان ہے - کوئی بھی جو قانون کے خط کو پورا کر سکتا ہے وہ پیسہ جاری کرنے والا بن سکتا ہے۔
ضمانت کا معیار نیچے کی طرف سرک رہا ہے کیونکہ ریاستیں ترقی اور اپنے قرضوں کے لیے مارکیٹ کی تلاش کر رہی ہیں۔
معلومات کی عدم توازن پھٹ رہی ہے - کوئی بھی تمام جاری کرنے والوں اور ان کی صحت کا پتہ نہیں رکھ سکتا۔
دھوکہ اور زیادہ جاری کرنا نقصانات نہیں ہیں؛ یہ اس قاعدے کے سیٹ کے اندر قدرتی حکمت عملی ہیں۔
آزاد بینکنگ کی تحریک واقعی سمجھتی تھی کہ اس نے پرانے چارٹر نظام کی سیاسی بدعنوانی کو حل کر لیا ہے۔ جو اس نے واقعی کیا وہ مسئلے کو ایک سطح نیچے منتقل کرنا تھا: "کون سے قانون سازوں کے دوست کو چارٹر ملتا ہے؟" سے "کون سے بانڈز اور رہن ضمانت کے پول میں سمگل کیے جاتے ہیں، اور جب سب کچھ دوبارہ قیمت لگایا جاتا ہے تو کون بیگ پکڑتا ہے؟" تک۔
طوفان کے اندر رہنا: ڈسکاؤنٹس، ڈیٹیکٹرز، اور مستقل مذاکرات
ایک بار پھر اس جنرل اسٹور کو لیں۔ آپ انڈیانا کے کسی فارمرز بینک سے $10 کا نوٹ لے کر آتے ہیں۔ دکاندار اوہائیو میں ہے۔ اس کے لیے، یہ کاغذ کا ٹکڑا "دس" نہیں ہے۔ یہ "دس، منفی فاصلے کا خطرہ، منفی ضمانت کا خطرہ، منفی افواہ کا خطرہ" ہے۔
فاصلہ اہم تھا کیونکہ ہر نوٹ کا کہیں نہ کہیں ایک ہوم بینک تھا، اور اگر ضرورت پیش آئی تو کسی کو اس کاغذ کو اس کی اصل جگہ واپس بھیجنا پڑتا تاکہ اسے سونے یا چاندی میں تبدیل کیا جا سکے۔ جتنا آپ دور تھے، اتنے ہی زیادہ اخراجات اور اتنی ہی زیادہ تاخیر۔ ضمانت کا معیار اہم تھا کیونکہ ہر کوئی، کم از کم ایک دھندلی طرح سے، یہ سمجھتا تھا کہ کچھ ریاستیں مستحکم ہیں اور کچھ مالی طور پر تباہ حال ہیں۔ افواہیں اہم تھیں کیونکہ ایک بینک جو پیر کو ٹھیک تھا، منگل کو غائب ہو سکتا تھا اگر بہت سے لوگ ایک ساتھ اسے تبدیل کرنے کی کوشش کرتے۔
ایک یکساں قیمت کی سطح کے بجائے، آپ کے پاس ڈسکاؤنٹس کا ایک مسلسل متحرک گرڈ تھا۔ ایک مضبوط نیو انگلینڈ بینک سے $10 کا نوٹ بوسٹن میں پار پر تجارت کر سکتا ہے - مکمل $10 کی قیمت - اور چند ریاستوں کے فاصلے پر اب بھی پار کے قریب۔ ایک غیر مستحکم سرحدی بینک سے $10 کا نوٹ اپنے گھر کے کاؤنٹی میں $9 کی قیمت رکھ سکتا ہے، اگلی ریاست میں $8، اور نیو یارک میں بالکل صفر کیونکہ کوئی بھی اسے چھونا نہیں چاہتا تھا۔
یہ تغیر ایک میٹا-صنعت پیدا کرتا ہے: بینک نوٹ کا پتہ لگانے والا۔ یہ چھوٹے، گھنے کتابچے تھے جن کے نام تھے جیسے مک نیل کا جعلی نوٹ پتہ لگانے والا اور بینک نوٹ رپورٹر یا تھامسن کا بینک نوٹ اور کمرشل رپورٹر ۔ یہ ہفتہ وار یا ماہانہ شائع ہوتے تھے اور تاجروں، ہوٹل کے مالکان، اور کسی بھی دوسرے شخص کو فروخت کیے جاتے تھے جو باقاعدگی سے اجنبیوں کے کاغذ کے ساتھ معاملہ کرتے تھے۔
ہر شمارے میں ملک بھر کے سینکڑوں بینکوں کی فہرست ہوتی تھی، عام طور پر چھوٹے حروف میں، ایک مختصر حیثیت کی لائن کے ساتھ - "اچھا"، "غیر مستحکم"، "مشکوک"، "بے قیمت"، "جعلی" - اور اس بینک کے نوٹوں کے لیے بڑے شہروں میں موجودہ رعایت۔ انہوں نے جعلی نوٹوں کی بھی فہرست بنائی: نقش و نگار، سرحدوں، ونیٹ، دستخطوں میں فرق کی خام تفصیلات۔ ایک ایسی دنیا میں جہاں 10,000 سے زیادہ نوٹ کے ڈیزائن گردش کر رہے تھے، یہاں تک کہ ایماندار لوگ بھی یہ جاننے میں مشکل محسوس کرتے تھے کہ کیا حقیقی ہے۔ جعلی نوٹ بنانے والے اس الجھن میں پھلتے پھولتے تھے۔
لہذا ہر لین دین دو سطحوں پر ایک مذاکرات میں تبدیل ہو گیا:
کیا یہ چیز واقعی حقیقی ہے؟ اگر یہ حقیقی ہے، تو اس کی قیمت یہاں آج کیا ہے؟
صارفین کے لیے، اس کا مطلب مسلسل کم درجے کی بے چینی تھی۔ آپ کا بٹوا "نقد" نہیں تھا، یہ ایک پورٹ فولیو تھا۔ اگر کسی بینک کے بارے میں خراب خبر شہر میں آ گئی تو آپ کی خرچ کرنے کی طاقت کا ایک حصہ راتوں رات غائب ہو سکتا تھا۔ سفر کا مطلب تھا کہ مقامی کاغذ کا ایک نیا ڈھیر جمع کرنا یا جو کچھ آپ گھر سے لائے اس پر بڑی رعایتیں قبول کرنا۔
تاجروں کے لیے، یہ خالص عملی خطرہ تھا جو انتہائی پتلی مارجن کے اوپر تھا۔ بہت زیادہ مشکوک کاغذ قبول کریں تو آپ ختم ہو سکتے ہیں جب موسیقی رک جائے۔ بہت زیادہ انکار کریں تو آپ کاروبار کھو دیتے ہیں۔ قیمتیں بڑھانے سے آپ گاہکوں کو دور کرنے کا خطرہ مول لیتے ہیں - لیکن اگر آپ نے ایسا نہیں کیا تو مہنگائی اور ڈیفالٹس آپ کے منافع کو خاموشی سے کھا جائیں گے۔
وسیع تر معیشت کے لیے، یہ نظام ہم آہنگی پر ایک کچلنے والا ٹیکس تھا۔ ہر لین دین کے لیے اضافی وقت، اضافی معلومات، اور اضافی ذہنی بوجھ کی ضرورت ہوتی تھی۔ سرمایہ بہتا تھا، لیکن یہ رگوں کے ایک بھول بھلیاں کے ذریعے بہتا تھا۔ آپ اسے اس طرح سوچ سکتے ہیں کہ ایک قومی معیشت کو ایک ادائیگی کی ریل پر چلانا جو مسلسل غلطی کے پیغامات پھینکتی ہے - اتنا نہیں کہ اچھے وقتوں میں نظام کو مکمل طور پر کریش کر دے، لیکن اتنا کہ کسی بھی لمحے میں پیسے کی قیمت جاننے میں بڑی مقدار میں توانائی ضائع ہو جائے۔
اور پھر بھی، لوگوں نے اسے برداشت کیا۔ کیوں؟ کیونکہ 1840 کی دہائی اور 1850 کی دہائی ایک عروج تھا۔ مظاہرہ تقدیر، سونے کی دوڑ، مغرب کی توسیع، ریلوے۔ ملک باہر کی طرف پھٹ رہا تھا۔ آزاد بینکنگ کا ڈھانچہ - اپنی تمام دھوکہ دہیوں اور ناکامیوں کے باوجود - لچکدار تھا۔ جب تک آپ ضمانت فراہم کر سکتے تھے اور نوٹ حاصل کر سکتے تھے، آپ زمین کی خریداری، ریلوے کے منصوبوں، اور قیاس آرائی کے لیے مزید خریداری کی طاقت پیدا کر سکتے تھے۔
یہ لچک وہ خصوصیت تھی جسے سب نے پسند کیا اور وہ کیڑا جو آخر کار نظام کو مار گیا۔ اچھے وقتوں میں، اس کا مطلب تھا کہ پیسے کی فراہمی طلب کو پورا کرنے کے لیے پھول سکتی ہے۔ برے وقتوں میں، اس کا مطلب تھا کہ وہی بیلنس الٹ جاتا ہے۔ جب اعتماد ٹوٹتا ہے - جیسا کہ 1857 کے ہنگامے میں ہوا - پورے نظام کی کمزوری ایک ظالمانہ چمک میں بے نقاب ہو جاتی ہے: ضمانت جو کل کی قیمتوں پر ٹھیک لگ رہی تھی اچانک نہیں رہی، کنٹرولرز کے ساتھ پوسٹ کردہ بانڈز کی قیمت میں کمی آئی، اور بینک ناکامیوں کی ایک لہر آزاد بینکنگ ریاستوں میں پھیل گئی۔ نوٹ رکھنے والوں نے دریافت کیا کہ وہ ضمانت جو انہیں تحفظ فراہم کرنے کے لیے تھی وہ نظریاتی قیمتوں پر صاف نہیں ہوئی؛ یہ آگ کی فروخت کی قیمتوں پر صاف ہوئی، اور انہوں نے فرق کھایا۔
1850 کی دہائی کے آخر تک، مستقل طور پر غیر مرکزیت، نجی نوٹ کے نظام کے لیے علمی بنیاد مہلک طور پر زخمی ہو چکی تھی۔ ملک بس بہت بڑا، بہت باہمی جڑا ہوا، اور طویل فاصلے کی تجارت پر بہت زیادہ منحصر تھا کہ مقامی پیسوں کے ایک پیچیدہ نظام پر چل سکے۔ لیکن نظام مکمل طور پر نہیں مرا جب تک کہ خانہ جنگی نے مسئلے کو مجبور نہیں کیا۔ اگلی اپ گریڈ کو جواز فراہم کرنے کے لیے ایک وجودی بحران کی ضرورت تھی: گرین بیک، قومی بینک نوٹ، اور "محفوظ" پیسے کو براہ راست وفاقی حکومت کے بانڈ مارکیٹ کے پیچھے ویلڈنگ کرنا۔
آزاد بینکنگ دور میں مالیاتی انتشار کا تجربہ
تاریخ دان آزاد بینکنگ دور کو صاف ستھری زبان میں بیان کرنے کا رجحان رکھتے ہیں - "رعایتی شرحیں"، "سکوں کی کمی"، "مقابلہ خطرہ"، "بانڈ کی ضمانت کے طریقے"۔ جس حقیقت سے امریکی گزرے وہ تکنیکی نہیں تھی۔ یہ نفسیاتی تھی۔ یہ ثقافتی تھی۔ یہ وجودی تھی۔ یہ ایک قوم تھی جو پیسے کی خود کی مشترکہ تعریف کے بغیر کام کر رہی تھی۔
تقریباً تیس سال تک، امریکیوں نے ایک متحد مالیاتی نظام میں نہیں گزارا۔ وہ ایک مسلسل تبدیل ہوتی ہوئی احتمالی قیمتوں کی زمین میں رہتے تھے۔ ہر لین دین ایک مذاکرات تھا۔ ہر ادائیگی ایک قسم کی جانچ پڑتال تھی۔ ہر شخص اپنی اپنی کریڈٹ ریٹنگ ایجنسی بن گیا۔
پیسہ ایک روزانہ کا جوا
تصور کریں کہ آپ 1850 میں انڈیانا میں ایک چھوٹے تاجر ہیں۔ ایک گاہک آپ کو "فارمرز اینڈ مرچنٹس بینک آف لا سیل" کا $10 نوٹ دیتا ہے۔ آپ نے اس کے بارے میں کبھی نہیں سنا۔ بینک موجود ہو سکتا ہے۔ یہ نہیں بھی ہو سکتا۔ نوٹ کی قیمت $10 ہو سکتی ہے۔ یہ $8 کی قیمت ہو سکتی ہے۔ یا $2۔ یا کچھ بھی نہیں۔
آپ اپنے تھامسن کے بینک نوٹ رپورٹر کو کھولتے ہیں، ایک موٹا حوالہ کتابچہ جو ہفتہ وار شائع ہوتا ہے، امریکہ کے ہر بینک، ہر معلوم جعلی نوٹ، اور کسی بھی دیے گئے نوٹ کے حقیقی ہونے کے امکانات کی فہرست دیتا ہے۔ کوئی جدید امریکی اس دنیا کا تصور نہیں کر سکتا جہاں "پیسہ" کے لیے ایک تحقیقاتی ٹول کی ضرورت ہو۔
کسان دور دراز کے نوٹوں پر اعتماد نہیں کرتے - بہت خطرناک، بہت مشکل سے تبدیل کرنے کے لیے۔سفر کرنے والے سونے یا چاندی کے سکوں کو ترجیح دیتے ہیں - یہ واحد عالمی طور پر قابل اعتماد شکل ہے۔شہری تاجروں نے فاصلے کی بنیاد پر رعایت کی قیمتیں مقرر کیں - فاصلے کا مطلب واقعی قیمت میں کمی تھا۔ خاندان اکثر ضروریات کا تبادلہ کرتے تھے —کیونکہ کاغذ قابل اعتماد نہیں تھا۔
یہ صرف تجارت میں مشکلات پیدا نہیں کرتا تھا۔ اس نے عوام کو عارضی سوچ اور موقع پرستی کے رویے کے لیے نفسیاتی طور پر تیار کیا۔ جب آپ کے پیسے کی قیمت اس بات پر منحصر ہو کہ آپ کہاں کھڑے ہیں، تو "مستحکم مستقبل" کا تصور ہی ٹوٹ جاتا ہے۔
جعلی نوٹ اور اعتماد کا خاتمہ
10,000 سے زائد مختلف ڈیزائن کے نوٹ گردش میں ہونے کے ساتھ، جعلی نوٹ ایک قومی وبا بن گئے۔ بہت سے شہروں میں حقیقی نوٹوں سے زیادہ جعلی نوٹ تھے۔ لیکن یہاں تک کہ جائز نوٹ بھی خطرناک تھے۔ ایک بالکل درست نوٹ راتوں رات بے قیمت ہو سکتا تھا اگر یہ خبر آ جائے کہ جاری کرنے والا بینک ناکام ہو گیا، لوٹ لیا گیا، یا محض سرحد میں غائب ہو گیا۔
نتیجہ ایک معیشت کا تھا جو شک پر چل رہی تھی۔ اعتماد—سب سے اہم سماجی ٹیکنالوجیز میں سے ایک—ٹوٹ گیا۔
عام لوگوں پر اثرات
ہم شاذ و نادر ہی سوچتے ہیں کہ مالیاتی انتشار انسانی جذبات پر کس طرح اثر انداز ہوتا ہے:
خاندان چاندی کے سکوں کو بقا کی خوراک کی طرح جمع کرتے تھے۔کسانوں نے "کاغذی لوگوں" پر اعتماد نہیں کیا اور بارٹر کو ترجیح دی۔مزدور اکثر اجرت نقد میں مانگتے تھے یا مکمل طور پر ادائیگی سے انکار کر دیتے تھے۔کمیونٹیز نے مائیکرو کرنسیز تیار کیں —مقامی اعتماد کے نیٹ ورکس جو بینکوں سے زیادہ قابل اعتماد تھے۔
آزاد بینکنگ کا دور صرف ایک اقتصادی تجربہ نہیں تھا۔ یہ ایک جیتا جاگتا سماجی بحران تھا—ایک طویل، تھکا دینے والی غیر یقینی صورتحال جس نے امریکیوں کو خطرے، پیسے، اور مستقبل کو سمجھنے کا طریقہ بدل دیا۔
آزاد بینکنگ کا دور کیسے ٹوٹا اور کیوں یہ ترقی نہیں کر سکا
مالیاتی نظام نظریے کی وجہ سے نہیں ٹوٹتے۔ وہ پیمانے کی عدم مطابقت کی وجہ سے ٹوٹتے ہیں۔ آزاد بینکنگ کا دور اس وقت کام کرتا تھا جب امریکہ الگ تھلگ سرحدی کمیونٹیز کا ایک پیچیدہ نظام تھا۔ یہ اس لمحے ناکام ہو گیا جب ملک یکجا ہو گیا۔
نظام صرف اس وقت کام کرتا تھا جب امریکہ چھوٹا تھا
مقامی کرنسی اس وقت کام کرتی ہے جب معیشتیں مقامی ہوں۔ لیکن 1840 اور 1860 کے درمیان، ریاستہائے متحدہ نے تیز رفتاری سے تبدیلی کی:
ٹیلی گراف نے پورے مشرق اور وسط مغرب کو جوڑ دیا۔
ریلوے نے قومی اشیاء کی مارکیٹ بنائی۔
صنعتی پیداوار شمال مشرق میں مرکوز ہو گئی۔
مغربی زمین کی قیاس آرائی پھٹ گئی۔
وفاقی حکومت کی جنگ کے دوران مالیاتی ضروریات آسمان کو چھونے لگیں۔
ایک نظام جو مقامی خود مختاری کے لیے بنایا گیا تھا، قومی باہمی انحصار میں تبدیلی کو برداشت نہیں کر سکا۔
شہری جنگ: بحران جو پرانے نظام کا خاتمہ ہوا
جنگ نے صرف فوجیوں کی ضرورت نہیں کی۔ اس نے نقد رقم کی ضرورت کی—بہت بڑی، فوری، یکساں نقد رقم۔ یونین کو ضرورت تھی:
ایسی کرنسی جو ہر جگہ کام کرے،
ایک قابل پیش گوئی کریڈٹ میکانزم،
بینکروں کی شرکت کو مجبور کرنے کا ایک طریقہ،
ایک قومی ضمانت کا ڈھانچہ،
اور مالیاتی ٹکڑوں کو دبانے کا ایک میکانزم۔
آزاد بینکنگ کا نظام جدید جنگ کی مالی اعانت نہیں کر سکا۔ یہ تو ایک ریلوے منصوبے کی مالی اعانت بھی نہیں کر سکا بغیر خوف و ہراس کے۔ تو سالمن پی. چیس نے امریکی تاریخ کی سب سے شاندار مالیاتی تبدیلیوں میں سے ایک کی منصوبہ بندی کی: اس نے ہزاروں متضاد کرنسیوں کو ایک قومی نوٹ سے تبدیل کر دیا۔
10% ٹیکس جو نجی پیسے کو مار گیا
1865 میں کانگریس نے ایک قانون منظور کیا جس میں کسی بھی غیر قومی بینک نوٹ کے اجراء پر 10% وفاقی ٹیکس عائد کیا گیا۔
یہ وائلڈکیٹ بینکوں کو منظم نہیں کرتا تھا۔ یہ انہیں ختم کر دیتا تھا ۔
اگر آپ کا کاروباری ماڈل ہر بار جب آپ ایک نوٹ چھاپتے ہیں تو 10% کھو دیتا ہے، تو آپ نوٹ چھاپنا بند کر دیتے ہیں۔ یہ ایک جملہ تقریباً تیس سال کی غیر مرکزی کرنسی کو راتوں رات ختم کر دیتا ہے۔
نتیجہ: ایک مستحکم کرنسی جس میں ایک مہلک خامی ہے
نئے نظام نے آزاد بینکنگ کے انتشار کو حل کیا لیکن اپنی ایک مہلک کمزوری متعارف کرائی: غیر لچکداریت ۔ کیونکہ قومی نوٹوں کو امریکی بانڈز سے حمایت حاصل ہونی تھی—اور وفاقی حکومت اپنے قرضے کو کم کر رہی تھی—پیسوں کی فراہمی معیشت کے پھیلنے کے باوجود سکڑ گئی۔
اس نے بحرانوں کا ایک نیا پیٹرن پیدا کیا:
1873 کا خوف
1884 کا خوف
1890 کا خوف
1893 کا خوف
1907 کا خوف
ہر نظام ایک مسئلے کو حل کرتا ہے اور اگلا پیدا کرتا ہے۔ یہ پیٹرن پورے مضمون اور پیٹرن نیکسس کے لیے مرکزی ہے۔
آزاد بینکنگ کا دور ہمیں کیا سکھاتا ہے
آزاد بینکنگ کا دور صرف ایک عجیب تاریخی نوٹ نہیں ہے۔ یہ ایک بنیادی کیس اسٹڈی ہے کہ جب مالیاتی نظام اپنی ہم آہنگی کھو دیتا ہے تو معاشرے کیسے برتاؤ کرتے ہیں .
پیٹرن #1: معلومات کی تاخیر + غیر مرکزیت = انتشار
جب ایک بینک نوٹ کی قیمت اس خبر پر منحصر ہو کہ گھوڑے کی سواری سے سفر کر رہی ہے، تو غیر مرکزیت نازک ہونے کے مترادف ہو جاتی ہے۔ فوری تصفیہ اور فوری تصدیق کے بغیر، ایک ٹکڑا کردہ پیسہ کا نظام ٹوٹ جاتا ہے۔
پیٹرن #2: جب معیشت بڑھتی ہے، تو کرنسی کو بھی اس کے ساتھ بڑھنا چاہیے
پیسہ ایک ہم آہنگی کی ٹیکنالوجی ہے۔ ٹکڑا کردہ نظام صرف اس وقت کام کرتے ہیں جب بنیادی معیشت بھی ٹکڑا کردہ ہو۔ جب امریکی معیشت براعظمی بن گئی، تو براعظمی کرنسی ناگزیر ہو گئی۔
پیٹرن #3: ہر انتشار کا چکر ایک مکمل حل پیدا کرتا ہے
آزاد بینکنگ → انتشار۔
پیٹرن #4: مالیاتی خرابی ہمیشہ سماجی نفسیات کو دوبارہ ترتیب دیتی ہے
یہ سیکشن اہم ہے، کیونکہ یہ براہ راست ویمار جمہوریہ کی طرف جاتا ہے—مضمون کا دوسرا بڑا سیکشن۔ مالیاتی انتشار معاشروں کو مجبور کرتا ہے:
طویل مدتی منصوبہ بندی ترک کریں،
حقیقی اثاثے جمع کریں، فوریّت کو احتیاط پر ترجیح دیں،
اداروں پر عدم اعتماد کریں،
سیاسی طور پر انتہا پسند بنیں۔
یہ نفسیاتی موضوعات دوبارہ ابھریں گے—انتہائی شکل میں—وائمار جرمنی میں، اور پھر جدید دور میں ڈیجیٹل ٹکڑوں، ہائپر مالیات، اور AI سے چلنے والے لیکویڈیٹی سائیکلز کے ذریعے۔
آزاد بینکنگ سے قومی بینکنگ نظام کی طرف: انتشار کو قابو کرنا، ایک نئی خامی کو شامل کرنا
سیاق و سباق کا بلبلہ: آزاد بینکنگ کا اختتام کس چیز نے کیا؟
آزاد بینکنگ اس لیے ختم نہیں ہوئی کہ ماہرین اقتصادیات کے ایک کمیٹی نے ثابت کیا کہ یہ غیر مؤثر ہے۔ یہ اس لیے ختم ہوئی کہ شہری جنگ نے ریاستہائے متحدہ کو ایک ہزار مقامی کرنسیوں اور ایک واحد قابل پیمائش جنگی مالیاتی مشین کے درمیان انتخاب کرنے پر مجبور کیا۔
1850 کی دہائی کے آخر تک، آزاد بینکنگ کا تجربہ پہلے ہی لنگڑانے لگا تھا۔ 1857 کا خوف نے نظام کی بنیادی کمزوری کو بے نقاب کر دیا: جب اثاثوں کی قیمتیں گر گئیں اور اعتماد ٹوٹ گیا، تو وہ تمام "محفوظ" ریاستی بانڈز اور زمین کے رہن جو ضمانت کے طور پر پیش کیے گئے تھے اچانک محفوظ نہیں رہے۔ لیکویڈیشن کی قیمتیں گر گئیں۔ نوٹ ہولڈرز نے سخت طریقے سے چھپی ہوئی تفصیلات دریافت کیں: "ضمانت کے ساتھ" کا مطلب یہ نہیں تھا کہ "آپ کو بحران میں اصل رقم واپس ملے گی۔" اس کا مطلب تھا "آپ کو جو بھی ضمانت کی قیمت آگ میں فروخت میں ملے گی، وہ ملے گی۔"
پھر بھی، نظام قائم رہا۔ ریاستوں نے اپنے قوانین میں ترمیم کی۔ کچھ نے ضمانت کے قواعد کو سخت کیا۔ دوسروں نے بینک کی نگرانی کو معیاری بنانے کی کوشش کی۔ لیکن بنیادی ڈھانچہ نہیں بدلا:
ہزاروں بینک۔
درجنوں ریگولیٹری نظام۔
دس ہزاروں نوٹ ڈیزائن۔
کوئی مرکزی لیکویڈیٹی بیک اسٹاپ نہیں۔
یہ ڈھانچہ کئی دہائیوں تک چل سکتا تھا اگر ریاستہائے متحدہ نے 1861 میں خود کو نہ توڑا ہوتا۔ شہری جنگ نے ایک بے ترتیبی لیکن قابل برداشت نظام کو ایک وجودی ذمہ داری میں تبدیل کر دیا۔
جنگی مالیات کا جائزہ
یونین کو اچانک ضرورت تھی:
سینکڑوں ہزاروں فوجیوں کو باقاعدگی سے تنخواہ دینا۔
ہتھیار، جہاز، ریلیں، خوراک، اور قومی سطح پر سپلائیز حاصل کرنا۔
داخلی مارکیٹوں سے ناقابل تصور رقم (اس دور کے لیے) قرض لینا۔
غیر ملکی قرض دہندگان اور اتحادیوں کے سامنے کریڈٹ کی اہلیت کا مظاہرہ کرنا۔
آپ یہ ایک طوفانی نوٹوں اور ریاستی کرنسیوں کے ساتھ نہیں کر سکتے۔ آپ کو ایک واحد، قابل اعتبار مالیاتی ڈھانچہ کی ضرورت ہے۔
چیس کا ڈیزائن: ایک نظام جو سب کو تبدیل کرے
جنگ کی مالیات فراہم کریں۔ ایک یکساں قومی کرنسی بنائیں۔ ریاستوں کے خلاف کھلی جنگ کا اعلان کیے بغیر آزاد بینکنگ ماڈل کو ختم کریں۔
1863 اور 1864 کے قومی بینکنگ ایکٹ اس کا جواب تھے۔
مکینکس بلبلہ: قومی بینک کیسے کام کرتا تھا
سرمایہ کاروں کے ایک گروپ نے واشنگٹن سے قومی بینک کا چارٹر حاصل کرنے کے لیے درخواست دی، نہ کہ کسی ریاستی قانون ساز سے۔
اس چارٹر کو حاصل کرنے کے لیے، انہیں امریکی حکومت کے بانڈز خریدنے اور انہیں کرنسی کے کنٹرولر کے پاس جمع کروانے کی ضرورت تھی۔
اس کے بدلے، انہیں ان بانڈ ہولڈنگز کے ایک فیصد تک قومی بینک نوٹ جاری کرنے اور وصول کرنے کا حق ملا۔
نوٹ کا یکساں وفاقی ڈیزائن تھا؛ واحد فرق بینک کا نام اور چارٹر نمبر تھا۔
نتیجہ: ہر $10 کا نوٹ مین سے کیلیفورنیا تک ایک جیسا نظر آتا اور کام کرتا تھا—اور ان میں سے ہر ایک ایک ہی ضمانت کے ساتھ تھا: امریکی خزانے کا قرض ۔
عام لوگوں کے لیے، یہ ایک انقلاب تھا۔ ایک رات میں، "کیا یہ نوٹ حقیقی ہے؟" کا مسئلہ بنیادی طور پر آسان ہو گیا۔ اگر اس پر "قومی بینک" لکھا تھا اور مناسب وفاقی نشانات تھے، تو یہ ہر جگہ پر اصل قیمت پر صاف ہو گیا۔ بینک نوٹ رپورٹرز اور جعلی نوٹ کی شناخت کرنے والے جو کبھی ضروری تھے اچانک ایک ابتدائی دنیا کے آثار کی طرح نظر آنے لگے۔
10% ٹیکس: ایک خاموش پھانسی
چیس کے پاس ابھی ایک آخری مسئلہ تھا: ریاستی بینک جو نئے نظام میں شامل ہونے سے انکار کر رہے تھے۔ بہت سے لوگوں کو اپنے نرم ریاستی قواعد پسند تھے۔ بہت سے وفاقی نگرانی نہیں چاہتے تھے۔ لہذا 1865 میں، کانگریس نے مالی تاریخ کے سب سے زیادہ سرجیکل ہتھیاروں میں سے ایک کو استعمال کیا: ریاستی بینک کی طرف سے جاری کردہ کسی بھی نوٹ کی چہرے کی قیمت پر 10% وفاقی ٹیکس ۔
قتل سوئچ بلبلہ
یہ منافع پر ٹیکس نہیں تھا۔ یہ وجود پر ٹیکس تھا۔ اگر آپ نے $100,000 کے ریاستی بینک نوٹ جاری کیے، تو آپ کو وفاقی حکومت کو $10,000 دینا تھا۔ اگر آپ کافی جاری کرتے، تو آپ ختم ہو جاتے۔
اس کا سامنا کرتے ہوئے، زیادہ تر ریاستی بینکوں نے حساب لگایا اور ہتھیار ڈال دیے۔ انہوں نے قومی چارٹرز میں تبدیل کیا، وفاقی بانڈز خریدے، اور نئے نظام میں شامل ہو گئے۔ باقی نوٹ جاری کرنے کے کاروبار سے باہر ہو گئے۔ آزاد بینکنگ کا نظام، جو اینڈریو جیکسن کی مرکزی بینک سے نفرت سے پیدا ہوا تھا، خاموشی سے بانڈ ریاضی اور ٹیکس قانون کے ذریعے ختم کر دیا گیا تھا۔
پیٹرن نیکسس نوٹ
اسے ایک بار بار آنے والے پیٹرن کے تحت درج کریں جو آپ جدید دور میں دوبارہ دیکھیں گے: ریاست کو متبادل کرنسیوں کو براہ راست "ممنوع" کرنے کی ضرورت نہیں ہے ۔ یہ انہیں صرف غیر اقتصادی بنا سکتی ہے جبکہ خاموشی سے سب کو ایک نئے معیار کی طرف مائل کر سکتی ہے۔ مستقبل کے CBDC اور اسٹیبل کوائن کے تنازعات صرف عدالتوں میں نہیں لڑے جائیں گے، بلکہ بیس پوائنٹس اور ٹیکس کوڈ میں بھی۔
نئے نظام کی پوشیدہ خامی: غیر لچکداریت
قومی بینکنگ نظام نے آزاد بینکنگ کے انتشار کو ٹھیک کیا، لیکن اس نے ایک نئی ساختی خامی کو کوڈ کیا: پیسے کی فراہمی امریکی حکومت کے بانڈز کے اسٹاک سے سختی سے جڑی ہوئی ہو گئی۔
قومی بینک صرف اپنے بانڈ ہولڈنگز سے جڑے ایک حد تک نوٹ جاری کر سکتے تھے۔ اس کا مطلب تھا:
اگر معیشت بانڈز کی فراہمی سے تیز تر بڑھتی ہے، تو پیسہ سخت ہو جاتا ہے . اگر حکومت نے قرضہ کم کیا تو قابل قبول ضمانت کا مجموعی دائرہ سکڑ گیا۔
کرنسی کو بڑھانے کے لیے اکثر خزانے کو زیادہ قرض لینا پڑتا تھا، چاہے اسے نقد کی ضرورت نہ ہو۔
پرانا نظام بہت لچکدار تھا۔ نیا بہت سخت تھا۔ نظامی اصطلاحات میں، ہم نے "بہت سے چھوٹے غیر مستحکم جاری کرنے والوں" کی جگہ "ایک بڑے غیر لچکدار ڈھانچے" کو لے لیا تھا۔
پیرامڈنگ، موسمی دباؤ، اور ہنگاموں کا زنجیری ردعمل
سیاق و سباق کا بلبلہ: ہنگامے کیوں آتے رہے
شہری جنگ کے بعد، ریاستہائے متحدہ کے پاس تھا:
ایک یکساں کرنسی۔
ایک تیزی سے بڑھتی ہوئی صنعتی معیشت۔
ایک بینکنگ نظام جو ذخائر کو ایک جنگا ٹاور کی طرح ترتیب دیتا تھا۔
یہ ترتیب سطح پر "جدید" نظر آتی تھی—اور نیچے سے مہلک طور پر نازک تھی۔
ریزرو پیرامڈ
قومی بینکنگ ایکٹ کے تحت، بینکوں کو اپنے تمام قانونی ذخائر اپنے اپنے خزانے میں رکھنے کی ضرورت نہیں تھی۔ دیہی علاقوں میں ملک کے بینک بڑے "ریزرو شہر" بینکوں کے ساتھ اپنے ذخائر کا ایک بڑا حصہ جمع کر سکتے تھے (شکاگو، سینٹ لوئس، وغیرہ)۔
وہ ریزرو شہر کے بینک، بدلے میں، اپنے بہت سے ذخائر کو چند "مرکزی ریزرو شہر" بینکوں کے ساتھ جمع رکھنے کی اجازت تھی، جو نیو یارک میں مرکوز تھے۔
ریزرو پیرامڈ بلبلہ
ملکی بینک → ذخائر جمع کرتے ہیں → ریزرو شہر کے بینک → ذخائر جمع کرتے ہیں → مرکزی ریزرو بینک (نیو یارک) ۔
نیو یارک میں ایک ڈالر کی حقیقی نقدی ملک بھر میں اس پر بنے ہوئے بہت سے ڈالر کے ذخائر اور قرضوں کی حمایت کر سکتی تھی۔
نیو یارک کے بینک، اس جمع شدہ "ذخائر" کے پہاڑ پر بیٹھے، وہی کرتے تھے جو بینک ہمیشہ کرتے ہیں: انہوں نے اسے کمانے کی کوشش کی۔ انہوں نے کال منی مارکیٹ میں بھاری قرضے دیے، اسٹاک کی قیاس آرائی کو کال قرضوں کے ذریعے مالی امداد فراہم کی—مختصر مدتی، زیادہ سود والے قرضے جو طلب پر ادا کیے جاتے ہیں۔
جب تک کوئی اپنے ذخائر کی واپسی کا مطالبہ نہیں کرتا، مشین چلتی رہی۔ پیسہ وافر نظر آتا تھا۔ سود کی شرحیں نسبتاً کم رہیں۔ وال اسٹریٹ عروج پر تھا۔ لیکن اس ڈھانچے میں ایک ٹک ٹک کرتا ہوا موسمی بم موجود تھا۔
خزاں کا دباؤ
ہر خزاں، کسانوں کو فصل کی مزدوری، نقل و حمل، اور بنیادی تصفیے کے لیے بڑی مقدار میں کرنسی کی ضرورت ہوتی تھی۔ مقامی ملکی بینکوں کو اس طلب کو پورا کرنے کے لیے جسمانی نقد حاصل کرنا پڑتا تھا۔
فصل کی مدت کا بہاؤ
کسان نقد کی طلب کرتے ہیں → ملکی بینکوں کو کرنسی کی ضرورت ہوتی ہے۔
ملکی بینک ریزرو شہر کے بینکوں سے ذخائر واپس طلب کرتے ہیں۔
ریزرو شہر کے بینک نیو یارک سے ذخائر واپس طلب کرتے ہیں۔
نیو یارک کے بینک اسٹاک کے قیاس آرائی کرنے والوں سے کال قرضے واپس طلب کرتے ہیں۔
قیاس آرائی کرنے والے قرضوں کی ادائیگی کے لیے بڑے پیمانے پر اسٹاک بیچتے ہیں → مارکیٹیں گر جاتی ہیں۔
یہ پیش گوئی کردہ موسمی پیٹرن—جو کئی سالوں سے جانا جاتا تھا—پھر بھی بار بار مکمل مالی ہنگامے کو متحرک کرتا تھا کیونکہ کوئی ایسا ادارہ نہیں تھا جس کے پاس دونوں اختیار اور سیاسی مینڈیٹ ہو کہ وہ آخری سہارا دینے والا بن سکے۔ کوئی بھی پیرامڈ کے اوپر کھڑے ہو کر یہ نہیں کہہ سکتا تھا، "ہم ہنگامی ذخائر فراہم کریں گے تاکہ زنجیر کو روکا جا سکے۔"
نظام کی ڈیزائن کی خامی
قومی بینکنگ نظام نے تخلیق کیا:
ایک پیرامڈڈ ریزرو ڈھانچہ جو چند نیو یارک کے اداروں میں خطرے کو مرکوز کرتا تھا۔
ایک غیر لچکدار کرنسی جو امریکہ کے جاری بانڈز کی سطح سے جڑی ہوئی تھی۔
اسٹاک کی قیاس آرائی سے جڑی ہوئی غیر مستحکم کال قرض کی مارکیٹوں پر بھاری انحصار۔
یہ سب ایک ایسی معیشت میں جو تیزی سے صنعتی، شہری، اور عالمی ہو رہی تھی۔
ہنگامے: 1873، 1893، 1907
اس ڈیزائن نے بڑے بحرانوں کی ایک سیریز پیدا کی:
1873 کا ہنگامہ – جے کُک اور کمپنی کی ناکامی سے شروع ہوا، جو ریلوے کے بانڈز میں بھاری طور پر ملوث تھی۔1893 کا ہنگامہ – ریلوے کی بڑی تعمیر، چاندی کے تنازعات، اعتماد میں گرنے والی یقین دہانی۔1907 کا ہنگامہ – کاپر اسٹاک میں ناکام کونے اور ٹرسٹ کمپنیوں پر دباؤ نے مکمل پیمانے پر لیکویڈیٹی کے بحران میں تبدیل کر دیا۔
ہر ہنگامہ ایک مشابہ اسکرپٹ کی پیروی کرتا تھا:
ایک جھٹکا ایک لیورجڈ حصے (ریلوے، ٹرسٹ، اسٹاک) کو متاثر کرتا ہے۔
سرمایہ کار نقد بڑھانے کے لیے اثاثے بیچتے ہیں؛ ضمانت کی قیمتیں گر جاتی ہیں۔
بینک اور ٹرسٹ کمپنیاں واپسیوں کا سامنا کرتی ہیں اور اثاثوں کو تیزی سے مائع نہیں کر سکتیں۔
افواہیں پھیلتی ہیں؛ جمع کنندگان ہنگامہ کرتے ہیں؛ نظام میں دوڑیں بڑھتی ہیں۔
کوئی مرکزی بینک نہ ہونے کی صورت میں، کلیئرنگ ہاؤسز اور نجی مالیاتی ادارے عارضی مستحکم کرنے والوں کے طور پر کام کرنے کی کوشش کرتے ہیں۔
جے پی مورگن: پروٹوٹائپ مرکزی بینکر
1907 کے ہنگامے کے دوران، یہ کوئی حکومتی ادارہ نہیں تھا جس نے بینکنگ نظام کو بچایا۔ یہ ایک نجی کنسورشیم تھا جس کی قیادت جے پی مورگن نے کی۔ اس نے واقعی اعلیٰ بینکروں کو اپنی لائبریری میں قید کر دیا، انہیں اپنی کتابیں کھولنے پر مجبور کیا، اور کمزور اداروں کی حمایت کرنے کے لیے انہیں دباؤ میں لایا۔
چند ہفتوں کے لیے، ایک شخص غیر رسمی مرکزی بینک کے طور پر کام کرتا رہا۔ اس نے فوری بحران کو حل کیا—اور سیاسی طبقے کو خوفزدہ کر دیا۔
سبق سخت تھا: امریکہ بہت بڑا اور بہت جڑا ہوا ہو چکا تھا کہ وہ نظامی دباؤ کے لمحات میں نجی ہم آہنگی اور اخلاقی قائل ہونے پر انحصار کر سکے۔ ایک واحد مالیاتی ادارہ جو "کریڈٹ کا ڈکٹیٹر" بن کر کام کرتا تھا، سیاسی طور پر ناقابل قبول تھا۔ لیکن کچھ نہ کرنا اقتصادی طور پر خودکشی کے مترادف تھا۔
جیکل آئی لینڈ سے فیڈرل ریزرو تک: مونسٹر کی دوبارہ تخلیق
سیاق و سباق کا بلبلہ: 1907 کے بعد کا سوال
1907 کے بحران کے بعد، واشنگٹن میں سوال یہ نہیں تھا کہ “کیا ہمیں ایک مرکزی بینک کی ضرورت ہے؟” بلکہ یہ تھا: “ہم کس قسم کا مرکزی بینک بنا سکتے ہیں جو اس مونسٹر کی طرح نہ ہو جسے جیکسن نے مارا؟”
الڈریچ کمیشن اور خفیہ مسودہ
1908 میں، کانگریس نے نیشنل مانیٹری کمیشن قائم کیا، جس کی صدارت سینیٹر نیلسن الڈریچ نے کی، تاکہ یورپی مرکزی بینکوں کا مطالعہ کیا جا سکے اور امریکی مالیاتی نظام کے لیے ایک اصلاحات ڈیزائن کی جا سکے۔ نتیجہ ناگزیر تھا: کسی نہ کسی شکل میں مرکزی ریزرو ادارے کی ضرورت تھی۔
1910 میں، الڈریچ اور بینکروں اور مالیاتی ماہرین کے ایک چھوٹے گروپ نے جیکل آئی لینڈ پر، جو جارجیا کے ساحل سے دور ہے، خفیہ طور پر ملاقات کی تاکہ منصوبہ تیار کیا جا سکے۔ یہ راز داری ڈرامائی نہیں تھی؛ یہ سیاسی تھی۔ کوئی بھی منصوبہ جو “وال اسٹریٹ کی طاقت کا قبضہ” سمجھا جاتا، وہ شروع ہونے سے پہلے ہی مردہ ہوتا۔
ڈیزائن بلبلہ: نئے نظام کو کیا کرنا تھا
لچکدار کرنسی فراہم کرنا – ضرورت کے مطابق رسد کو بڑھانے اور کم کرنے کی صلاحیت۔تجارتی کاغذ کی دوبارہ چھوٹ دینا – بینکوں کے قلیل مدتی کاروباری قرضوں کو مائع ریزرو میں تبدیل کرنا۔آخری سہارا بننا – مائع نہ ہونے کے باوجود مستحکم بینکوں کو ہنگامی لیکویڈیٹی فراہم کرنا۔اتنا غیر مرکزیت اختیار کرنا کہ “مونسٹر” کے خلاف جذبات کو مطمئن کیا جا سکے – نیو یارک میں ایک واحد مونو لیتھک مرکزی بینک سے بچنا۔
1913 کا فیڈرل ریزرو ایکٹ: ادارتی شکل میں سمجھوتہ
فیڈرل ریزرو ایکٹ، جو 1913 میں منظور ہوا، ایک سیاسی اور ساختی سمجھوتہ تھا۔ اس نے کوشش کی کہ:
یورپی طرز کے مرکزی بینکوں (جیسے بینک آف انگلینڈ) اور
امریکی مالی طاقت کے ارتکاز کے بارے میں مشکوک رویے کے درمیان فرق کیا جائے۔
نتیجہ ایک وفاقی نظام تھا:
12 علاقائی فیڈرل ریزرو بینک ، ہر ایک ایک ضلع کی خدمت کرتا ہے۔ایک گورنرز کا بورڈ واشنگٹن میں قومی پالیسی کی ہم آہنگی فراہم کرنے کے لیے۔
فیڈرل ریزرو نوٹس جاری کرنے کا اختیار، جو بالآخر قومی بینک نوٹوں کی جگہ لے لے گا۔اہل تجارتی کاغذ کی دوبارہ چھوٹ دینے کا اختیار، لچکدار ریزرو پیدا کرنا۔
اہم تبدیلی
فیڈ کے قیام کے ساتھ، امریکی مالیاتی نظام نے یہ تبدیلی کی:
نجی نیو یارک بینکوں میں جمع شدہ ریزرو → فیڈرل ریزرو بینکوں میں مرکزی ریزرو۔
کرنسی براہ راست امریکی بانڈز کے اسٹاک سے جڑی ہوئی → کرنسی فیڈ کے اثاثوں اور پالیسی سے جڑی ہوئی۔
کوئی باقاعدہ آخری سہارا نہیں → ایک واضح ادارتی بیک اسٹاپ۔
دوسرے الفاظ میں، “مونسٹر” کے بغیر زندگی گزارنے کی آٹھ دہائیوں کے بعد، ریاستہائے متحدہ نے ایک بار پھر ایک مونسٹر تخلیق کیا۔ اس بار، اس نے ایک مختلف لباس پہنا: علاقائی بورڈز، عوامی-نجی ملکیت، اور ایک قانونی مینڈیٹ۔ لیکن عملی طور پر، اس نے اس چیز کو بحال کیا جسے جیکسن نے توڑا تھا—ایک واحد ہم آہنگ ادارے کی صلاحیت کہ وہ پورے ملک کے لیے پیسے اور کریڈٹ کی رسد کو منظم کرے۔
پیٹرن نیکسس لینس: سیکشن I کا مکمل قوس
اگر آپ ان سب چیزوں پر نظر ڈالیں جو ہم نے اب تک کا احاطہ کیا ہے، تو پیٹرن واضح ہے:
مرکزی بریک (دوسرا بینک) – ریاستی بینکوں کو سکہ کی واپسی کے ذریعے روکتا ہے۔عوامی ردعمل (جیکسن) – مونسٹر کو مار دیتا ہے؛ آزاد بینکنگ کی افراتفری کو آزاد کرتا ہے۔آزاد بینکنگ دور – غیر مرکزیت کا اجرا، جعلی نوٹوں کا دھماکہ، وائلڈکیٹ دھوکہ۔قومی بینکنگ دور – بانڈ کی پشت پناہی والے یکساں نوٹس، ریزرو کی ہرمین، غیر لچکدار پیسہ۔سیرئیل بحران – 1873، 1893، 1907 نظامی کمزوری کو بے نقاب کرتے ہیں۔فیڈرل ریزرو – لیکویڈیٹی اور کرنسی کنٹرول کی دوبارہ مرکزیت۔
ہر نظام پچھلے نظام کی ناکامیوں کا ردعمل ہے۔ ان میں سے کوئی بھی “آخری” نہیں ہے۔ یہ ایک طویل مدتی تجربے میں تکرار ہیں: آپ ایک ایسا مالیاتی نظام کیسے بناتے ہیں جو ایک بڑھتے ہوئے اقتصادی اور سیاسی نظام کے ساتھ ترقی کر سکے بغیر اپنے آپ کو توڑے؟
اس مقام پر، امریکہ کے پاس ہے:
ایک مرکزی بینک،
ایک قومی کرنسی،
ایک بڑھتا ہوا صنعتی اور مالیاتی نظام۔
جرمنی میں، تقریباً اسی وقت، ایک مختلف قوس unfolding ہو رہی ہے—ایک ایسی جہاں مرکزی بینک خود تباہی کا انجن بن جاتا ہے۔ اگلا سیکشن ویمار ریپبلک میں غوطہ لگاتا ہے، نہ کہ “پیسہ چھاپنے کی غلطی” کے بارے میں ایک میم کے طور پر، بلکہ اس کے بارے میں ایک حقیقی، تفصیلی تجزیہ کہ جب ایک جدید ریاست اپنے مرکزی بینک کا استعمال کرتی ہے تو حقیقی وقت میں متوسط طبقے کو کیسے ختم کرتی ہے۔
مضمون کی نیویگیشن
ایک بدقسمت جمہوریہ کی پیدائش
سیاق و سباق کا بلبلہ: “ناممکن جمہوریہ”
ویمار جرمنی ایک قوم تھی جو ایک مہلک تشخیص کے ساتھ پیدا ہوئی۔ یہ 1919 میں زندگی میں داخل ہوئی:
کوئی سونے کے ذخائر (پہلی جنگ عظیم کے دوران خرچ ہوئے).کوئی علاقائی سالمیت (ورسیلز کے ذریعے صنعتی علاقوں کا نقصان).کوئی سیاسی ہم آہنگی (بادشاہت پسند، کمیونسٹ، فوجی سب تقسیم ہو گئے).132 ارب سونے کے مارکس کی تلافی — ایک بل جو ناقابل ادائیگی ہونے کے لیے تیار کیا گیا تھا۔
یہ “ہائپر انفلیشن کا انتظار” نہیں تھا۔ یہ ریاست کے ڈی این اے میں پہلے دن سے ہی ہائپر انفلیشن تھا .
ورسیلز کا معاہدہ صرف “ایک جنگ کا خاتمہ” نہیں تھا۔ یہ مکمل مالیاتی ناکامی کے لیے اقتصادی پیشگی شرائط پیدا کرتا ہے . جرمنی نے زمین، کوئلہ، اسٹیل، شپنگ، اور دوبارہ تعمیر کے لیے ضروری اہم ٹیکس بیس کھو دیا۔ اور معاملے کو مزید خراب کرنے کے لیے، ویمار حکومت کو ایک مرکزی بینک وراثت میں ملا جو پہلے ہی جنگ کے دوران قبضہ کر لیا گیا تھا۔
جبکہ امریکہ کا فری بینکنگ نظام اس لیے منہدم ہوا کہ وہاں کوئی مرکزی اتھارٹی نہیں تھی جو اسے مستحکم کر سکے، جرمنی کا انہدام اس لیے ہوا کہ مرکزی اتھارٹی تھی:
ویمار کی ساختی مہلکیت
حکومتی خساروں کو مالیاتی شکل دینے کے لیے قانونی طور پر پابند۔
کوئی آزادی نہیں۔ کوئی پابندی نہیں۔ کوئی ادارہ جاتی “بریک” نہیں۔
یہ امریکی 19ویں صدی کی ناکامی کا بالکل مخالف طریقہ ہے — اور یہ اس بات کے لیے ایک مہلک، نصابی مثال قائم کرتا ہے کہ جب ایک مرکزی بینک کو مالیاتی استحکام کے بجائے مالیاتی بقاء کے آلے میں تبدیل کیا جاتا ہے تو کیا ہوتا ہے۔
رڈولف ہیون اسٹائن: مالیاتی ناکامی کا الم ناک معمار
کردار کا بلبلہ: رڈولف ہیون اسٹائن
رائخس بینک کے صدر۔ شاندار سلطنت کے دور کا بینکر۔ فرض شناس بیوروکریٹ۔ جدید معنوں میں ایک ماہر اقتصادیات نہیں۔
ہیون اسٹائن کو اکثر ایک ولن کے طور پر پیش کیا جاتا ہے۔ لیکن یہ تاریخ کے ساتھ ناانصافی ہے۔ وہ نہ تو بے وقوف تھا، نہ پاگل، اور نہ ہی بے احتیاطی سے پیسہ چھاپنے کا کارٹون۔ وہ ایک منظم، وفادار خدمت گزار تھا جو جرمن ریاست کا تھا اور اس نے مذہبی عقیدے کے ساتھ یقین کیا کہ مرکزی بینک کا وجود حکومت کی حمایت کے لیے ہے، اسے روکنے کے لیے نہیں .
پہلی جنگ عظیم کے دوران، رائخس بینک نے جنگ کے بانڈز خریدنے کے لیے مارکس چھاپے۔ جنگ کے بعد، وہ بانڈز بے قیمت ہو گئے — لیکن وہ کرنسی جو انہیں خریدنے کے لیے جاری کی گئی تھی وہ بہت حقیقی تھی۔ انفلیشن پہلے ہی شروع ہو چکی تھی جب ویمار جمہوریہ کا وجود بھی نہیں تھا۔
تباہی کا کنویئر بیلٹ
ویمار کا مہلک میکانزم
حکومت ایک ٹریژری بل جاری کرتی ہے۔
رائخس بینک کو اسے چہرے کی قیمت پر خریدنے کی ضرورت ہے۔
رائخس بینک اس کی ادائیگی کے لیے نئے مارکس چھاپتا ہے۔
مارکس گردش میں آتے ہیں اور موجودہ کرنسی کو کمزور کرتے ہیں۔
کوئی ویٹو نہیں۔ کوئی آزادی نہیں۔ کوئی حد نہیں۔
ہیون اسٹائن نے “ہائپر انفلیشن” کا “چناؤ” نہیں کیا۔ وہ ایک ایسی مشین میں پھنس گیا تھا جو اس کی ضمانت دیتی تھی۔
اور جب 1923 میں فرانسیسیوں نے روہر پر حملہ کیا اور حکومت نے ایک بڑے عام ہڑتال کا آغاز کیا — وعدہ کرتے ہوئے کہ لاکھوں ہڑتال کرنے والے مزدوروں کو ادائیگی کی جائے گی — ہیون اسٹائن قومی تباہی کا لاجسٹک دل بن گیا۔
مرکزی بینک کا جہنم کا مشن
کام نہ کرنے والے لاکھوں لوگوں کو تنخواہیں دینا جبکہ صنعتی پیداوار صفر پر آ جاتی ہے۔
یہ ریاضیاتی طور پر ناممکن ہے… جب تک کہ آپ پیسہ ایسی رفتار سے نہ چھاپیں جو دنیا نے کبھی نہیں دیکھی۔
انسانی اسپائرل: جب پیسہ اپنی اہمیت کھو دیتا ہے
انسانی رویے کا بلبلہ: رفتار کی جنونیت
وائمر کی ہائپر انفلیشن صرف "قیمتیں بڑھ گئیں" نہیں تھی۔ یہ "وقت دشمن بن گیا" تھا۔
جب مارک ٹوٹا، عام جرمنوں نے ایک نئے قسم کی بے چینی کا تجربہ کیا — Flucht in die Sachwerte ، "حقیقی اثاثوں کی طرف پرواز"۔ ہر عقلی شخص نے محسوس کیا:
اگر آپ ایک گھنٹے سے زیادہ کاغذ رکھتے ہیں، تو آپ پہلے سے زیادہ غریب ہیں۔
یہ ایک فیڈبیک لوپ کو متحرک کرتا ہے جو خود پرنٹنگ پریس سے زیادہ طاقتور ہے:
فیڈبیک لوپ
آپ کو تنخواہیں ملتی ہیں۔
آپ انہیں فوراً خرچ کرتے ہیں۔
دکاندار انہیں فوراً خرچ کرتا ہے۔
قیمتیں پرنٹنگ پریس سے زیادہ تیزی سے بڑھتی ہیں۔
یہ "انفلیشن" نہیں تھی۔ یہ پیسہ کی وقت کی قیمت کا خاتمہ تھا۔
ایک منہدم ہونے والے مالیاتی نظام میں زندگی
تنخواہیں دن میں دو بار ادا کی گئیں۔
بیویاں فیکٹریوں کے باہر مارکیٹوں کی طرف دوڑنے کے لیے انتظار کرتی تھیں۔
ایک دوپہر میں قیمتیں دوگنا ہو گئیں۔
خریدار نوٹوں کو گننے کے بجائے وزن کرتے تھے۔
کسانوں نے شہروں کو کھانا بھیجنے سے انکار کر دیا۔
بچے نوٹوں سے پتنگیں بناتے تھے۔
خاندانوں نے گرمی کے لیے پیسہ جلایا — یہ لکڑی سے سستا تھا۔
پیٹرن نیکسس بصیرت: جب مالیاتی اعتماد ٹوٹتا ہے، معاشرہ انتہا پسند ہو جاتا ہے
یہ نفسیاتی پیٹرن جوڑتا ہے:
آزاد بینکنگ کا عدم اعتماد → افراتفری کا موقع پرستی
وائمر کا عدم اعتماد → سیاسی انتہا پسندی
جدید عدم اعتماد → عوامی تحریک + مالیاتی نیہلزم
مالی عدم استحکام صرف دولت کو دوبارہ ترتیب نہیں دیتا۔ یہ سماجی معاہدے کو دوبارہ لکھتا ہے ۔
آخری مرحلہ: جب نمبر بے معنی ہو جاتے ہیں
خندق کا بلبلہ: ٹریلین مارک کا لمحہ
نومبر 1923 تک:
$1 = 4.2 ٹریلین مارک
پرنٹنگ پریس 24/7 چل رہے تھے
نوٹوں کو وقت بچانے کے لیے صرف ایک طرف پرنٹ کرنا پڑتا تھا
کرنسی کو مسلح محافظوں کے ساتھ براہ راست بینکوں میں بھیجا جاتا تھا
ہیون اسٹائن، تھکا ہوا، اب بھی یقین رکھتا تھا کہ مسئلہ کرنسی کی فراہمی کی کمی ہے۔ اس نے بڑھتی ہوئی قیمتوں کا الزام "کرنسی کی کمی" پر لگایا — یہ نہیں جانتے ہوئے کہ قیمتیں اس لیے بڑھ رہی تھیں کیونکہ لوگ کرنسی پر بالکل بھی یقین نہیں رکھتے تھے ۔
اس مرحلے میں، مارک بننا بند ہو گیا:
ایک قدرتی ذخیرہ
ایک اکاؤنٹ کی اکائی
حتی کہ ایک فعال تبادلے کا ذریعہ
بارٹر نے کنٹرول سنبھال لیا:
ایک بیگ آلو کے بدلے ایک پیانو کا سبق۔
ایک کوئلے کے گٹھے کے بدلے ایک تھیٹر کا ٹکٹ۔
ایک بوشل گندم کے بدلے ایک سردی کا کوٹ۔
رائخس بینک صرف ناکام نہیں ہوا۔ اس نے پیسے کے تصور کو ہی ختم کر دیا۔
وہ بینک جو اپنے بینکر کے ساتھ مر گیا
20 نومبر 1923 کو، رڈولف ہیون اسٹائن دل کے دورے سے انتقال کر گئے۔ ان کی موت نے اس ادارے کے خاتمے کی علامت بنائی جس کی وہ قیادت کر رہے تھے۔ رائخس بینک ایک چلتا پھرتا لاش تھا — اور جرمنی کو ایک معجزے کی ضرورت تھی۔
وہ معجزہ — رینٹن مارک — سیکشن 2.5 ہوگا۔
رینٹن مارک: وہ معجزاتی کرنسی جو دراصل پیسہ نہیں تھی
سیاق و سباق کا بلبلہ: جرمنی نے مکمل نچلی سطح کو چھوا
1923 کے آخر تک، مارک مر چکا تھا۔ ہیون اسٹائن مر چکے تھے۔ بچتیں مر چکی تھیں۔ متوسط طبقہ مر چکا تھا۔ تجارت مر چکی تھی۔ لیکن سیاسی زوال ناگزیر نہیں تھا — کیونکہ ایک کرنسی مر سکتی ہے اور ایک معاشرہ اب بھی بچ سکتا ہے اگر ایک نیا ہم آہنگی کا طریقہ فوراً اس کی جگہ لے لے۔
داخل ہوں ڈاکٹر ہیلمار شاخت ۔ ایک بے رحم، ذہین، اور سیاسی طور پر لچکدار مالیاتی سرجن۔ اس نے کچھ ایسا سمجھا جو ہیون اسٹائن نہیں سمجھتے تھے:
ہائپر انفلیشن پرنٹنگ کا مسئلہ نہیں ہے۔ یہ یقین کا مسئلہ ہے۔
آپ ہائپر انفلیٹڈ کرنسی کو "ٹھیک" نہیں کر سکتے۔ آپ کو اسے کچھ ایسا تبدیل کرنا ہوگا جس پر لوگ فوراً اعتماد کریں ۔
رینٹن مارک سونے سے حمایت یافتہ نہیں تھی — اور یہی ذہانت ہے
نئی کرنسی، رینٹن مارک ، جو نومبر 1923 میں متعارف کرائی گئی، سونے سے حمایت یافتہ نہیں تھی — کیونکہ جرمنی کے پاس کوئی نہیں تھا — بلکہ صنعتی اور زرعی زمین پر ایک وعدے سے حمایت یافتہ تھی۔
حمایت کا ڈھانچہ بلبلہ
3.2 بلین رینٹن مارک کی حمایت کی گئی:
فیکٹریوں پر رہن
زرعی زمین پر رہن
ریلوے پر رہن
تجارتی عمارتوں پر رہن
یہ قابل تبادلہ کرنسی نہیں تھی — یہ اعتماد کا تھیٹر تھا۔
جو شاخت نے سمجھا وہ ہے جو جدید مرکزی بینکر اب بھی بھول جاتے ہیں:
پیٹرن نیکسس بصیرت
پیسہ کام کرتا ہے کیونکہ لوگ یقین رکھتے ہیں کہ جاری کرنے والا اختیار اس کی کمی کو برقرار رکھے گا۔ ایک کرنسی کا لنگر سیاسی اعتبار ہے، دھاتی مواد نہیں۔
حقیقی حل: مکمل مالیاتی بربریت
شاخت نے تین ہم وقتی جھٹکے نافذ کیے:
پیسہ چھاپنے کا مکمل توقف۔ حکومتی خرچ کی صفر مونیٹائزیشن۔ مجبوری مالیاتی یکجہتی۔
اس نے اجازت نہیں مانگی۔ اس نے اتفاق رائے نہیں طلب کیا۔ اس نے ایک کرنسی کی آمریت نافذ کی — بالکل وہی جو اس لمحے کی ضرورت تھی۔
شاک تھراپی بلبلہ
تمام موجودہ نشانات منجمد کر دیے گئے تھے۔
ہائپر انفلیشن "سست" نہیں ہوا۔ یہ "آہستہ آہستہ مستحکم" نہیں ہوا۔ یہ راتوں رات رک گیا ۔
نفسیاتی ری سیٹ: شاخت نے راتوں رات یقین کیسے بحال کیا
انسانی رویے کا بلبلہ: میکانکس سے پہلے یقین
جرمنوں نے رینٹن مارک پر اعتماد نہیں کیا کیونکہ یہ زمین سے محفوظ تھا۔ انہوں نے اس پر اعتماد کیا کیونکہ: شاخت نے انہیں قائل کیا کہ وہ ایک اور نوٹ چھاپنے سے پہلے حکومت کو تباہ کرنا پسند کریں گے۔
رینٹن مارک کامیاب ہوا کیونکہ اس نے فوری طور پر رویے کو تبدیل کیا:
دکانیں چند دنوں میں دوبارہ کھل گئیں۔
کسانوں نے کھانا شہروں میں واپس لانا شروع کر دیا۔
مزدوروں نے نئے یونٹ میں تنخواہیں مانگیں۔
کمپنیوں نے طویل مدتی منصوبہ بندی دوبارہ شروع کی۔
غیر ملکی قرض دہندگان نے جرمنی کو بچانے کے قابل سمجھا۔
یہ اقتصادیات کی وجہ سے نہیں تھا — یہ اجتماعی راحت کی وجہ سے تھا۔ جرمن نفسیات کئی سالوں کے انتشار سے متاثر ہوئی تھی، اور اچانک ایک سخت لائن کھینچ دی گئی۔
رینٹن مارک اس لیے کام کرتا تھا کیونکہ مارک دفن ہو چکا تھا
آپ ایک کرنسی کو مستحکم نہیں کر سکتے جب تک کہ آپ پرانی کی یاد کو تباہ نہ کر دیں۔
شاخت نے ایک علامتی وقفہ بنایا:
پرانے مارک "رائخس بینک کی ذمہ داریاں" بن گئے۔
نئے مارک "رینٹن بینک کی ذمہ داریاں" بن گئے۔
ادارے قانونی طور پر مختلف تھے۔
عوامی تاثر سادہ تھا:
برا بینک مر چکا ہے۔ نیا ایماندار ہے۔
یہی ایک مالیاتی نظام کی ضرورت ہے۔ اعتماد میکانکس کو شکست دیتا ہے۔ کہانی بیلنس شیٹس کو شکست دیتی ہے۔
سیاسی اثرات: جب متوسط طبقہ مر جاتا ہے، انتہا پسندی پروان چڑھتی ہے
خبردار بلبلہ: انتہا پسندی کی مالیاتی جڑیں
ویمار کی ہائپر انفلیشن نے براہ راست نازی ازم کو پیدا نہیں کیا۔ لیکن اس نے کچھ زیادہ خطرناک کیا: اس نے اس سماجی طبقے کو تباہ کر دیا جو جمہوری استحکام کو سہارا دیتا ہے۔
امیر بچ گئے — ان کے پاس زمین، فیکٹریاں، غیر ملکی اثاثے تھے۔ غریب بچ گئے — وہ پہلے ہی ہاتھ سے منہ تک زندہ تھے۔ جو گروپ ختم ہوا وہ **پیشہ ور متوسط طبقہ** تھا:
چھوٹے کاروباری مالکان
سرکاری ملازمین
ڈاکٹر، اساتذہ، وکلاء
انجینئرز اور کلرک
دکاندار اور تاجر
جب ان لوگوں نے سب کچھ کھو دیا، تو قومی نفسیات کے اندر کچھ ٹوٹ گیا۔
پیٹرن نیکسس کنکشن
مالیاتی خلل سیاسی انتہا پسندی پیدا کرتا ہے۔
1924 تک، حالانکہ رینٹن مارک نے قیمتوں کو مستحکم کیا، لوگ جذباتی طور پر مستحکم نہیں ہوئے۔ مالیاتی صدمہ باقی رہتا ہے۔ ایک نسل جس نے اپنی بچت کو بخارات میں تبدیل ہوتے دیکھا وہ معمول کے سیاسی رویے کی طرف واپس نہیں آتی۔
یہی وجہ ہے کہ انتہا پسند گروہ — جو 1919–1920 میں حاشیہ پر تھے — اچانک 1923–1924 کے دوران رکنیت میں اضافہ کر گئے۔
صدمہ بطور ایندھن
ہائپر انفلیشن نے عام جرمنوں کو سکھایا:
اداروں پر اعتماد نہیں کیا جا سکتا۔
حکومت آپ کو بچنے کے لیے قربان کرے گی۔
پیسہ ایک دھوکہ ہے جو اشرافیہ نے بنایا ہے۔
صرف مضبوط رہنما ہی نظم و ضبط بحال کر سکتے ہیں۔
یہ عقائد رینٹن مارک کے ساتھ نہیں مرے۔ یہ پھیل گئے — اور 1930 تک، یہ پھٹ گئے۔
ویمار پیٹرن اور جدید دنیا: حقیقی سبق
پیٹرن نیکسس ماسٹر بصیرت
ویمار "پیسہ چھاپنے" کے بارے میں ایک انتباہ نہیں ہے۔ یہ مالیاتی اعتماد کو تباہ کرنے کے بارے میں ایک انتباہ ہے۔
ہائپر انفلیشن اس وقت ہوتی ہے جب حکومت کوشش کرتی ہے:
خود کو ٹیکس کے بغیر مالی معاونت فراہم کرنا،
اپنے مرکزی بینک کی پابندیوں کو نظر انداز کرنا،
اپنی ہی مالیاتی بنیاد سے قرض لینا۔
لیکن جدید دور (2020 کی دہائی – 2030 کی دہائی) کے پاس نئے ٹولز کا ایک سیٹ ہے:
جدید ٹول کٹ
QE اور QT کے چکر
ریورس ریپو کی سہولیات
ٹوکنیزڈ ٹریژریز
AI کی مدد سے لیکویڈیٹی روٹنگ
اسٹیبل کوائن سیٹلمنٹ لیئرز CBDC ریلز
ویمار کے برعکس، جدید مالیاتی نظام لیکویڈیٹی کو بڑھا سکتے ہیں بغیر کرنسی کو تباہ کیے، کیونکہ وہ یہ ضمانت شدہ بیلنس شیٹ آپریشنز کے ذریعے کرتے ہیں، نہ کہ مالیاتی مانیٹریزیشن کے ذریعے۔
تنقیدی تضاد کا بلبلہ
ویمار نے خرچ کو فنڈ کرنے کے لیے پیسے چھاپے۔ امریکہ ضمانت اور لیکویڈیٹی کو منظم کرنے کے لیے پیسے چھاپتا ہے۔
گہرا سبق
معاشرت اس وقت ٹوٹ جاتی ہے جب لوگ ان چیزوں پر یقین کھو دیتے ہیں:
مستقبل،
اپنی بچت،
اپنی ادارے،
اپنے رہنما۔
اسی لیے ویمار ایک نفسیاتی باب ہے نہ کہ اقتصادی۔
ویمار کو سمجھنے کے بعد — نہ کہ ایک میم کے طور پر، بلکہ مالی اعتماد کی مہلک ناکامی کے طور پر — ہم اب تیسرے دور میں داخل ہو رہے ہیں: جدید لیکویڈیٹی نظام، AI–خزانہ–مستحکم سکوں کا نکتہ، اور عالمی پیسے کی اگلی تبدیلی۔
آرٹیکل نیویگیشن
SECTION III — جدید لیکویڈیٹی دور: کس طرح AI، QE، ڈیجیٹل ریلز، اور خزانہ کی میکانکس نے عالمی پیسے کو دوبارہ ترتیب دیا
اگر سیکشن I نے دکھایا کہ بہت کم ہم آہنگی ایک نظام کو کیسے توڑ دیتی ہے، اور سیکشن II نے دکھایا کہ بہت زیادہ سیاسی کنٹرول ایک نظام کو کیسے توڑ دیتی ہے، تو سیکشن III دکھاتا ہے کہ انسانیت حقیقی وقت میں کیا نئی تعمیر کر رہی ہے: ایک کمپیوٹیشنل، ضمانت پر مبنی، AI-مضبوط لیکویڈیٹی نظام جو تاریخی ناکامیوں سے بچنے کے لیے ڈیزائن کیا گیا ہے — لیکن یہ بالکل نئے ناکامیاں پیدا کرے گا۔
کیوں جدید امریکی ڈالر کا نظام ویمار کی نقل نہیں کر سکتا (اور لوگ یہ غلط کیوں سمجھتے ہیں)
خرافات کو توڑنے والا بلبلہ
عوامی مالیاتی بحث میں سب سے عام غلطی QE کا ویمار کی چھپائی سے موازنہ کرنا ہے۔ یہ نظام صرف مختلف نہیں ہیں — یہ ایک دوسرے کے مخالف ہیں۔
ویمار کا مالیاتی ڈھانچہ اس وجہ سے ٹوٹ گیا کیونکہ:
مرکزی بینک خرچ کو مانیٹریز کرنے پر مجبور تھا ،
حکومت کے پاس کوئی قابل عمل ٹیکس بیس نہیں تھا،
ریاست کے پاس کوئی غیر ملکی ذخائر نہیں تھے،
کوئی آزاد ادارہ جاتی چیک نہیں تھا،
پیداوار سیاسی ہڑتالوں اور جنگ کے قرضوں کی وجہ سے ٹوٹ گئی۔
جدید امریکی نظام:
براہ راست خرچ کو مانیٹریز نہیں کرتا
ضمانت کے آپریشنز کی بنیاد پر ذخائر کو بڑھاتا ہے
عالمی تجارت اور سرمایہ کے بہاؤ کو مستحکم کرتا ہے
انسانی تاریخ میں سب سے گہری قرض اور ریپو مارکیٹس کو چلاتا ہے
عالمی خطرے کے انتظام میں ایک غالب کردار برقرار رکھتا ہے
تنقیدی تضاد کا بلبلہ
ویمار نے خسارے کو پورا کرنے کے لیے پیسے چھاپے۔ فیڈرل ریزرو اثاثوں کے خلاف ذخائر بناتا ہے۔
بنیادی فرق: ضمانت بمقابلہ کرنسی
امریکی نظام ضمانت پر مبنی ہے۔ ویمار کرنسی پر مبنی تھا۔
جدید لیکویڈیٹی لوپ
خزانہ بانڈ جاری کرتا ہے → مارکیٹس انہیں جذب کرتی ہیں → فیڈ ذخائر کا انتظام کرتا ہے
QE ضمانت کی ملکیت کو منتقل کرتا ہے → بینک کے ذخائر کو بڑھاتا ہے
QT ذخائر کو کم کرتا ہے → نجی مارکیٹس میں ضمانت کو بحال کرتا ہے
ریورس ریپو کی سہولت اضافی لیکویڈیٹی کو متوازن کرتی ہے
پیسہ مارکیٹ کے فنڈز مختصر مدت کو مستحکم کرتے ہیں
یہ چھاپنا نہیں ہے۔ یہ بیلنس شیٹ کی پلمبنگ ہے۔
پیٹرن نکتہ بصیرت
ویمار کا نظام اس وجہ سے ٹوٹ گیا کیونکہ رفتار پھٹ گئی۔ جدید نظام کے ٹوٹنے کا خطرہ ہے کیونکہ رفتار مردہ ہے۔
ہائیپر انفلیشن کے بجائے، جدید دنیا گرتی ہوئی رفتار، ساختی غیر مہنگائی کی قوتوں، اور ایک لیکویڈیٹی نظام سے لڑ رہی ہے جسے رکنے سے بچنے کے لیے مسلسل دوبارہ انجینئر کیا جانا چاہیے — اور اچانک غیر مہنگائی کے جھٹکوں سے بچنے کے لیے۔
QE کی ترقی: بحران کے ٹول سے ساختی بنیاد تک
سیاق و سباق کا بلبلہ: QE پیسہ چھاپنا نہیں ہے
QE "معیشت میں پیسہ ڈالنے" کا عمل نہیں ہے۔ QE یہ تبدیل کر رہا ہے کہ کون اس ضمانت کو رکھتا ہے جو پیسے کے نظام کی حمایت کرتا ہے .
2008 کے بعد، QE ایک تجربے کے طور پر نہیں بلکہ ایک ساختی ضرورت کے طور پر ابھرا۔ عالمی مالیاتی نظام بہت بڑا، بہت جڑا ہوا، اور 2008 سے پہلے کی لیکویڈیٹی کے فریم ورک کے لیے بہت زیادہ لیورجڈ تھا کہ وہ زندہ رہ سکے۔
مکینزم
QE کے دوران:
فیڈ بینکوں سے ٹریژری اور MBS خریدتا ہے۔
یہ انہیں ڈیجیٹل طور پر ریزرو بیلنس کو بڑھا کر ادائیگی کرتا ہے۔
ریزرو بینکنگ سسٹم کے اندر رہتے ہیں — یہ صارفین تک نہیں پہنچتے۔
QE فلو بلبلہ
QE → ریزرو بڑھاتا ہے → پیداوار کم کرتا ہے → ضمانت کی قیمتیں بڑھاتا ہے → بحران سے بچاتا ہے۔
یہ اثاثوں کی منڈیوں کو مستحکم کرتا ہے، افراط زر کی گرتی ہوئی لہروں کو روکتا ہے۔ یہ ویمار کے بالکل برعکس ہے۔
کیوں QE مستقل ہو گیا
جدید نظام کی انحصاریت:
لامتناہی ٹریژری کی فراہمی
محفوظ ڈالر کے اثاثوں کی عالمی طلب
بڑے ریپو مالیاتی زنجیریں
200 ٹریلین ڈالر سے زیادہ کے مشتقات کی نمائش
یہ گہرے ضمانتی مارکیٹوں، مستحکم پیداوار، اور آخری ریزرو کے قرض دہندہ کی ضرورت ہوتی ہے جو پورے نظام کو فوری طور پر مائع بنا سکے۔
پیٹرن نیکسس بصیرت
QE اب ایک ٹول نہیں ہے۔ یہ مالیاتی آپریٹنگ سسٹم ہے۔
ڈیجیٹل تصفیے کا عروج: اسٹیبل کوائنز، ٹوکنائزڈ ٹریژریز، اور آنے والا ڈالر سپر اسٹرکچر
خبردار بلبلہ: یہ بریٹن ووڈز کے بعد کا سب سے بڑا تبدیلی ہے
دنیا ڈیجیٹل ڈالر ریلس کی طرف تیزی سے بڑھ رہی ہے جتنا کہ کوئی پالیسی ادارہ تسلیم کرنے کے لیے تیار ہے۔
اسٹیبل کوائنز ایک کنارے کے کرپٹو تجربے کے طور پر شروع ہوئے۔ 2023–2024 تک یہ خاموشی سے زمین پر سب سے بڑے ادائیگی کے ریلس میں سے ایک بن چکے تھے، جو سالانہ $10–$11 ٹریلین کی قیمت پر تصفیہ کر رہے تھے اور پہلے ہی کچھ پیمانوں پر سب سے بڑی کارڈ نیٹ ورکس کے مجموعی حجم کو چیلنج کر رہے تھے یا اس سے تجاوز کر رہے تھے۔ اسی دوران، ٹوکنائزڈ امریکی ٹریژریز کی مارکیٹ 2024 میں 2 بلین ڈالر سے کم سے بڑھ کر 2025 میں 7 بلین ڈالر سے زیادہ ہو گئی، جو سال بہ سال کئی سو فیصد بڑھ رہی ہے کیونکہ ادارے یہ دریافت کر رہے ہیں کہ "بغیر خطرے کی پیداوار" اب براہ راست ڈیجیٹل ریلس پر موجود ہو سکتی ہے۔
آج وہ:
ہر ماہ ویمنو + پے پال + اسٹرائپ کے مجموعے سے زیادہ قیمت کا تصفیہ کرتے ہیں
غیر مستحکم معیشتوں میں ڈالر کی لیکویڈیٹی کو پل کرتے ہیں
ابھرتی ہوئی مارکیٹوں میں مالی استحکام کو مستحکم کرتے ہیں
امریکہ کی دائرہ اختیار سے باہر مصنوعی ڈالر کی مارکیٹیں بناتے ہیں
ٹوکنائزڈ ٹریژری انقلاب
ٹوکنائزڈ ٹریژریز بلبلہ
ٹریژریز کو درج ذیل کے طور پر رکھا جاتا ہے:
ERC-20 ٹوکن
سولانا SPL اثاثے
اجازت یافتہ بلاک چین یونٹس
ادارتی ریلس کے لیے لپیٹے ہوئے ضمانتی اشیاء
یہ آلات فوری تصفیہ، 24/7 تجارت، اور پروگرام ایبل ضمانت کی اجازت دیتے ہیں۔
یہ اگلے مالیاتی نظام کی بنیاد ہے: ایک پروگرام ایبل ڈالر جو حقیقی وقت کی ضمانتی ریلس سے حمایت یافتہ ہے۔
یہ کیوں اہم ہے
ٹوکنائزڈ ٹریژریز + اسٹیبل کوائنز + فیڈ لیکویڈیٹی = وہ ڈیجیٹل طور پر ضمانت شدہ سپر اسٹرکچر جو یوروڈالرز، ہم منصب بینکوں، اور سست سرحد پار ادائیگی کے نظام کو تبدیل کرے گا۔
پیٹرن نیکسس بصیرت
امریکہ مالیاتی غلبہ نہیں کھو رہا — یہ اسے سب سے طاقتور میکانزم کے ذریعے برآمد کر رہا ہے جو کبھی بنایا گیا: اوپن ایکسیس ڈالر APIs .
پیٹرن نیکسس کے میکرو لینس سے، یہ تبدیلی اختیاری نہیں ہے۔ یہ عالمی لیکویڈیٹی اسٹیک کا ناگزیر اگلا مرحلہ ہے۔
جب QE کو نئے آپریٹنگ سسٹم کے طور پر قائم کیا گیا اور ڈیجیٹل ریلس ایک نئے مالیاتی ڈھانچے کی تشکیل کر رہے ہیں، تو ہم اب اس قوت کی طرف بڑھتے ہیں جو اگلی تبدیلی کو تیز کرے گی: AI سے چلنے والے لیکویڈیٹی سسٹمز اور آنے والا AI–ٹریژری–توانائی نیکسس۔
AI سے چلنے والے لیکویڈیٹی سسٹمز کا عروج: جب مالیاتی پالیسی کمپیوٹیشنل بن جاتی ہے
خبردار بلبلہ: ایک نیا مالیاتی آپریٹر گفتگو میں شامل ہو گیا ہے
انسانی تاریخ میں پہلی بار، لیکویڈیٹی کا نظام مشین کے ذریعے میڈیٹڈ ہو رہا ہے۔
AI صرف سرچ انجنوں اور تخلیقی ٹولز کو تبدیل نہیں کر رہا۔ یہ خود کو منسلک کر رہا ہے:
عالمی بانڈ مارکیٹس
FX لیکویڈیٹی پولز
ضمانت کی اصلاح کے انجن
ریپو اور ریورس ریپو مارکیٹس
انٹرا ڈے تصفیہ نیٹ ورکس
مشتقات کی مارجن سسٹمز
یہ اختیاری نہیں ہے — نظام انسانی طور پر دستی طور پر منظم کرنے کے لیے بہت بڑا ہو چکا ہے۔ صرف مشتقات کی نمائش عالمی سطح پر $200 ٹریلین نامیاتی سے تجاوز کر گئی ہے۔ پلمبنگ کو انسانی صلاحیت سے کہیں زیادہ کمپیوٹیشنل ریفلیکس کی ضرورت ہوتی ہے۔
پیٹرن نیکسس بصیرت
جدید لیکویڈیٹی نظام ریفلیکسو ہوتا جا رہا ہے۔ AI نظام کو دیکھتا ہے، نظام کی تشریح کرتا ہے، اور نظام پر کسی بھی انسان سے تیز تر ردعمل دیتا ہے۔
پہلا مرحلہ: الگورڈمک مارکیٹ استحکام
بڑے بینک اور فنڈز پہلے ہی AI سسٹمز کو درج ذیل کے لیے استعمال کر رہے ہیں:
خودکار ٹریژری تجارت
متحرک ہیجنگ
حقیقی وقت کی انوینٹری مینجمنٹ
بانڈ/FX کراس-کرور آربٹریج
لیکن اگلا مرحلہ ڈرامائی طور پر زیادہ طاقتور ہے:
AI لیکویڈیٹی روٹنگ بلبلہ
AI نظام یہ طے کریں گے کہ ضمانت کہاں بہتی ہے، RRP بمقابلہ بینک کے ذخائر میں کتنی لیکویڈیٹی موجود ہے، اور نظام حقیقی وقت میں خطرے کی قیمت کیسے لگاتا ہے۔
یہ 1990–2020 کے ساکن، ماڈل پر مبنی نظریے کی جگہ ایک نیٹ ورکڈ، مسلسل ایڈاپٹیو مانیٹری نیورل نیٹ لے آتا ہے۔
AI–پاور نیکسس: کیوں کمپیوٹ کی طلب اب ایک مانیٹری قوت ہے
سیاق و سباق کا بلبلہ: پوشیدہ رشتہ جس کے بارے میں روایتی مالیات میں کوئی بات نہیں کرتا
AI کمپیوٹ کلسٹرز پاور گرڈز پر اتنا دباؤ ڈال رہے ہیں کہ بجلی 1970 کی دہائی کے بعد پہلی بار ایک میکرو اکنامک رکاوٹ بن رہی ہے۔
2024–2025 میں، AI سے چلنے والی پاور کی طلب کے تخمینے "دلچسپ حاشیہ" سے "میکرو رکاوٹ" میں تبدیل ہو گئے۔ امریکی AI ڈیٹا سینٹرز اس وقت تقریباً 4–5 گیگا واٹ کی لوڈ کھینچ رہے ہیں اور بڑے یوٹیلیٹیز، تحقیقاتی گروپوں، اور مشاورتی کمپنیوں کے ذریعہ یہ پیش گوئی کی گئی ہے کہ اگر موجودہ تعمیراتی راستے برقرار رہے تو یہ 2030 کی دہائی کے اوائل سے وسط تک 50–120 گیگا واٹ سے تجاوز کر جائیں گے — یہ ایک 10–30× چھلانگ ہے جو گرڈ، ریگولیٹرز، اور سرمایہ مختص کرنے والوں کو کمپیوٹ کو اسٹیل، کیمیکلز، اور بھاری صنعت کے ساتھ ایک پہلی کلاس کی توانائی کے صارف کے طور پر سلوک کرنے پر مجبور کرتی ہے۔
2024 اور 2030 کے درمیان، امریکی AI ڈیٹا سینٹر کی صلاحیت میں اضافہ متوقع ہے:
AI بلڈ آؤٹ بلبلہ
2024 سے پہلے کی سطح سے 10× زیادہ جگہ 30–50 GW اضافی لوڈ کی ضروریاتSMR (چھوٹے ماڈیولر ری ایکٹر) انضمامہر سال درجنوں ہائپر اسکیلر کیمپس
اس کا مطلب ہے کہ مانیٹری نظام کو ایک نئی حقیقت کے مطابق ڈھالنا ہوگا:
پاور کی رکاوٹ کا بلبلہ
لیکویڈیٹی → کمپیوٹ → توانائی → لیکویڈیٹی اب ایک فیڈ بیک لوپ ہے۔
AI بغیر اس کے ترقی نہیں کر سکتا:
گرڈ کی استحکام
زیادہ پیداوار
فنانسنگ پائپ لائنز
ہمیشہ کی دوبارہ سرمایہ کاری کے چکر
یہ توانائی کو صرف ایک صنعتی ان پٹ نہیں بناتا — بلکہ ایک مانیٹری ان پٹ بناتا ہے۔
کیوں فیڈرل ریزرو اب بالواسطہ طور پر پاور کی طلب کا انتظام کرتا ہے
مانیٹری → توانائی کا رشتہ
1. کم شرحیں → سستی ہائپر اسکیلر فنانسنگ۔ 2. زیادہ فنانسنگ → زیادہ کلسٹرز کی تعمیر۔ 3. زیادہ کلسٹرز → زیادہ پاور کی طلب۔ 4. زیادہ پاور کی طلب → نئے گرڈ/توانائی کی سرمایہ کاری۔ 5. نئی سرمایہ کاری → خزانے کا اجراء اور کریڈٹ کی توسیع۔
یہ ابھرتی ہوئی **AI-انڈسٹریل فلائی وہیل** ہے جس کا آپ نے بار بار پیٹرن نیکسس پر ذکر کیا ہے۔
پیٹرن نیکسس بصیرت
پاور کی کمی سرمایہ کی کمی بن جاتی ہے۔ سرمایہ کی کمی کمپیوٹ کی کمی بن جاتی ہے۔ کمپیوٹ کی کمی AI کی کمی بن جاتی ہے۔ یہ ایک مثلثی مانیٹری رکاوٹ ہے۔
ڈیجیٹل ڈالر سپر اسٹرکچر: امریکہ بریٹن ووڈز کا جانشین بنا رہا ہے
خبردار کرنے والا بلبلہ: یوروڈالر کا نظام مر رہا ہے
آف شور ڈالر (“یوروڈالر”) مارکیٹیں جو پچھلے 60 سالوں میں غالب تھیں، اب ایک زیادہ طاقتور چیز سے تبدیل ہو رہی ہیں: عالمی ڈیجیٹل ڈالر کی پٹریاں .
یوروڈالر:
سست
غیر شفاف
ٹوٹے ہوئے
زیادہ تر غیر منظم
ہمراہ بینکنگ چینز پر منحصر
ڈیجیٹل ڈالر:
فوری تصفیہ
پروگرام ایبل
شفاف
ضمانت کے ساتھ مربوط
عالمی طور پر قابل رسائی
ڈیجیٹل ڈالر اسٹیک
اسٹیبل کوائنز (USDC, USDT, PayPal USD)
ٹوکنیزڈ ٹریژریز (OUSG, BUIDL, USDY, HONEY)
CBDC کوریڈورز (FedNow → عالمی انضمام کی تہیں)
بینک APIs + پروگرام ایبل تصفیہ
کیوں یہ انسانی تاریخ کی سب سے طاقتور مانیٹری توسیع ہے
امریکہ سنتھیٹک ڈالرز برآمد کر رہا ہے بغیر امریکی افراط زر کو برآمد کیے۔
ابھرتی ہوئی مارکیٹیں اپنی کرنسیوں کو رضاکارانہ طور پر چھوڑ رہی ہیں۔ وہ اسٹیبل کوائنز کا انتخاب کر رہی ہیں کیونکہ مقامی حکومتوں پر اعتماد نہیں کیا جا سکتا۔
یہ ویمر نہیں ہے۔ یہ BRICS کا عروج نہیں ہے۔ یہ ہے:
سیارے کی ڈالرائزیشن
بغیر کسی معاہدے، گولی چلائے، یا سرکاری بیان کے۔
AI–انڈسٹریل فلائی وہیل: امریکہ کا نیا مانیٹری انجن
سیاق و سباق کا بلبلہ: امریکہ اگلی بڑی صنعتی بنیاد بنا رہا ہے
AI بلڈ آؤٹ دوسری جنگ عظیم کے بعد کا سب سے بڑا صنعتی توسیع ہے۔ اس کی ضرورت ہے:
سرمایہ
توانائی
سیمی کنڈکٹرز
انفراسٹرکچر
ریگولیٹری فریم ورک
اور پہلی بار، مانیٹری پالیسی کسی قوم کی صنعتی راہ میں براہ راست ان پٹ ہے۔
کیوں یہ ایک مانیٹری انقلاب ہے
تاریخی طور پر:
پیسہ کریڈٹ پر اثر انداز ہوتا تھا۔
کریڈٹ سرمایہ کاری پر اثر انداز ہوتا تھا۔
سرمایہ کاری پیداوار پر اثر انداز ہوتی تھی۔
اب:
لیکویڈیٹی → کمپیوٹ → ذہانت → پیداوری → عالمی طاقت → لیکویڈیٹی۔
AI ایک لیکویڈیٹی ملٹی پلائر ہے۔ جتنا زیادہ لیکویڈیٹی → اتنے زیادہ کلسٹرز → اتنا زیادہ کمپیوٹ → اتنی زیادہ ذہانت → اتنی زیادہ اسٹریٹجک لیوریج → اتنے زیادہ عالمی سرمایہ کی بہاؤ امریکہ میں۔
پیٹرن نیکسس ماسٹر بصیرت
امریکہ پہلی بار اس دور میں داخل ہو رہا ہے جہاں انٹیلی جنس انفراسٹرکچر ایک مالیاتی اثاثہ کلاس بن جاتا ہے۔
کیوں یہ تمام "ڈالر کے زوال" کی کہانیوں کا خاتمہ کرتا ہے
قومیں ان ریزرو کرنسیوں کو ترک نہیں کرتی جو:
عالمی کمپیوٹ نیٹ ورکس کو کنٹرول کرتی ہیں
AI کے لیے عالمی توانائی گرڈز کو کنٹرول کرتی ہیں
خزانے کے ضمانتی ڈھیر کو کنٹرول کرتی ہیں
تسویہ کے لیے ڈیجیٹل ریلز کو کنٹرول کرتی ہیں
ڈالر کی برتری کا بلبلہ
جب تک امریکہ AI → کمپیوٹ → توانائی → ضمانت میں غالب ہے، ڈالر ناقابل شکست ہے۔
سیکشن IV کی طرف پل
فری بینکنگ کی افراتفری، ویمار کا زوال، اور جدید AI–لیکویڈیٹی سپر اسٹرکچر کو سمجھنے کے بعد، ہم اب آخری سیکشن کی طرف بڑھتے ہیں: اگے کیا آتا ہے — امریکہ اور دنیا کے لیے مستقبل کے مالیاتی منظرنامے۔
سیکشن IV — آگے کا راستہ: AI، توانائی کی پابندیوں، اور عالمی دوبارہ ترتیب کے دور میں مالیاتی مستقبل
پیٹرن نیکسس میٹا-فریم
ہر مالیاتی دور ایک ہی وجہ سے منہدم ہوتا ہے: ساخت اب اس تہذیب کے پیمانے کے مطابق نہیں ہے جس سے یہ تعلق رکھتی ہے۔ پیسہ کمپیوٹیشنل بن رہا ہے — جو صرف سونے، قرض، یا پالیسی سے نہیں بلکہ انٹیلی جنس، توانائی، اور ڈیٹا سے بھی حمایت یافتہ ہے۔
یہ سیکشن اگلے 25 سالوں کا جائزہ لیتا ہے اسی پیٹرن-تحلیلی لینس کے ذریعے جو ہمارے کام کی وضاحت کرتا ہے: نظام، چکر، توانائی کے بہاؤ، لیکویڈیٹی کے بہاؤ، اور فیڈ بیک لوپس۔
AI خودمختاری کا عروج: انٹیلی جنس بطور مالیاتی طاقت
خبردار بلبلہ: بغیر AI کے قومیں اقتصادی طور پر غیر فعال ہوں گی
2030 تک، سپر کلسٹر کی سطح کے کمپیوٹ کے ساتھ قوموں اور اس کے بغیر قوموں کے درمیان فرق صنعتی انقلاب کے فرق سے زیادہ وسیع ہوگا۔
تاریخی طور پر، مالیاتی طاقت کا تعین کیا گیا تھا:
زمین کی ملکیت (فیوڈل دور)
سونے کے ذخائر (میٹالییک دور)
صنعتی پیداوار (صنعتی دور)
مالی فائدہ + تیل (20ویں صدی)
ڈالر کی ضمانت + عالمی تجارت (1980–2020)
لیکن 2025 کے بعد، کچھ بے مثال ابھرتا ہے:
کمپیوٹ بطور خودمختاری
وہ قوم جس کے پاس سب سے بڑے اور ہوشیار AI نظام ہوں گے، سرمایہ کے بہاؤ، سیکیورٹی کی ضمانتیں، تکنیکی معیارات، اور کرنسی کے استعمال کو طے کرے گی۔
امریکہ کا فائدہ
انسانی تاریخ میں سب سے بڑے سرمایہ مارکیٹیں
امریکی خزانے کی ضمانت کے لیے عالمی طلب
AI ماڈلز، کلسٹرز، اور تربیتی ڈیٹا میں غالبیت
دنیا کی سب سے گہری کموڈٹی ڈیریویٹوز مارکیٹس
AI توانائی کی ضروریات کے لیے نیوکلیئر + SMR محور
دنیا بھر میں ڈالر کی بنیاد پر مستحکم سکوں کا دھماکہ
یہ سب ایک دوسرے کو مضبوط کرتے ہیں۔
پیٹرن نیکسس بصیرت
AI خودمختاری → مالیاتی خودمختاری → جغرافیائی خودمختاری ایک ہی نظام میں منہدم ہو رہی ہیں۔
توانائی بطور ضمانت: اگلے مالیاتی نظام کی طاقت
سیاق و سباق کا بلبلہ
توانائی اب صرف ایک صنعتی ان پٹ نہیں ہے۔ یہ مستقبل کے مالیاتی نظام کے لیے ضمانت کی بنیاد بن رہی ہے۔
امریکہ میں قیادت ہے:
SMR (چھوٹے ماڈیولر ری ایکٹر) کی ترقی
گرڈ کی توسیع کی سرمایہ کاری
DOE LPO میگا قرضے
ڈیٹا سینٹر–نیوکلیئر جوڑ
AI کی مدد سے لوڈ بیلنسنگ
یہ ایک متحرک کو بحال کرتا ہے جسے انسانوں نے بریٹن ووڈز کے بعد نہیں دیکھا:
توانائی → مالیاتی استحکام کا لوپ
توانائی کی فراوانی کمپیوٹ کو مستحکم کرتی ہے۔
ڈالر کی نئی حمایت (2025–2040)
غیر سرکاری طور پر، ڈالر کی حمایت حاصل ہوگی:
AI کمپیوٹ کی صلاحیت
امریکہ کی توانائی کی پیداوار
بجلی کے گرڈ کی لچک
ڈیجیٹل ڈالرز کے لیے عالمی طلب
امریکی خزانے کی ضمانت اور ٹوکنائزڈ قرض
ایک "نیم کموڈٹی" ڈالر کی واپسی
سونے کی حمایت نہیں۔ تیل کی حمایت نہیں۔ ایک ساختی، نظاماتی معنی میں توانائی کی حمایت۔
ٹوکنائزڈ ریزرو دور: خزانے عالمی پیسہ بن جاتے ہیں
یہ 1944 کے بعد کا سب سے اہم میکرو شفٹ ہے۔
ڈیجیٹل خزانے = نئی عالمی ریزرو کرنسی
ٹوکنائزڈ خزانے دنیا کی بچت کا کھاتہ بن جاتے ہیں۔
2024 اور 2025 کے درمیان، ٹوکنائزڈ امریکی قرض آن چین میں بڑھ گیا:
آن چین خزانے کا دھماکہ
1,000%+ کی ترقی 18 ماہ سے کم میں
2030 تک، یہ بن جاتا ہے:
ایک عالمی ریزرو پرت
ایک خطرے سے پاک پروگرام ایبل پیداوار کا اثاثہ
ابھرتی ہوئی مارکیٹوں کے لیے ایک تسویہ کا آلہ
AI ایجنٹس کے لیے خود مختار طور پر بات چیت کرنے کے لیے ضمانت
نیا بریٹن ووڈز — بغیر ملاقات کے
پیٹرن نیکسس بصیرت
امریکہ عالمی مالیاتی نظام کو ٹیکنالوجی کے ذریعے دوبارہ تشکیل دے رہا ہے، معاہدوں کے ذریعے نہیں۔
تھوڑا سا بچنا: کیوں امریکہ ویمار کی طرح نہیں جائے گا
مین اسٹریم خوف کی کہانی غلط ہے
ہائپر انفلیشن کے لیے پیداواری صلاحیت کی تباہی، مالی خود مختاری کا نقصان، اور اعتماد کا ٹوٹنا ضروری ہے۔
امریکہ کے پاس ان میں سے کوئی بھی حالات نہیں ہیں۔
کیوں ویمار ≠ امریکہ
جرمنی نے 1923 میں اپنی معیشت کا نصف کھو دیا۔
اس پر غیر ملکی کرنسی میں قرض تھا۔
اس کے پاس توانائی کی خود مختاری نہیں تھی۔
اس کے پاس فوجی بازدارندگی نہیں تھی۔
اس میں علاقوں کے درمیان سیاسی انتشار تھا۔
اس نے خسارے کو پورا کرنے کے لیے پیسہ چھاپا کیونکہ ٹیکس ٹوٹ گئے۔
موازنہ
امریکہ پیسہ چھاپتا ہے کیونکہ دنیا اس کے اثاثوں کی طلب کرتی ہے۔
حقیقی خطرہ
سرد لیکویڈیٹی کے بحران، ہائپر انفلیشن نہیں
آگے کا خطرہ پیسہ چھاپنے کا نہیں ہے — یہ نظام کا منجمد ہونا ہے جب لیکویڈیٹی بہت تیزی سے خشک ہو جائے۔
یہی وجہ ہے کہ فیڈ جارحانہ طور پر ایک کثیر سطحی بیک اسٹاپ بنا رہا ہے:
ایس آر ایف (اسٹینڈنگ ریپو سہولت)
ایف ڈی آئی سی کی ضمانت کی توسیع
بینک ٹرم فنڈنگ پروگرام
عالمی سوئپ لائنیں
ریورس ریپو نکاسی کی حکمت عملی
اے آئی سے چلنے والی ضمانت کی ماڈلنگ
تمدن کی راہ: 2025–2050 اور اس کے بعد
پیٹرن نیکسس عظیم بصیرت
انسانیت اپنے اگلے تہذیبی مرحلے میں داخل ہو رہی ہے — صنعتی → حسابی تہذیب کی منتقلی۔
متوقع راہیں
اے آئی-محنت کی جگہ → نئے سماجی معاہدےاے آئی-خود مختار مالیات → تیز تر چکر، گہری لیکویڈیٹیتوانائی کی فراوانی → ہر جگہ ایس ایم آر کلسٹرزکمپیوٹ جیوجغرافیہ → قومیں کلسٹر نیٹ ورکس کے ذریعے ہم آہنگ ہوتی ہیںٹوکنیزڈ ریاستی حکمت عملی → خارجہ پالیسی کوڈ پر چلتی ہےاے آئی حکمرانی → حقیقی وقت میں اقتصادی انتظام
2050 کا منظر
قومیں جن کے پاس اے آئی + توانائی + ضمانت ہوگی وہ پھلیں گی۔
آخری نتیجہ: پیٹرن کے پیٹرن
میٹا-پیٹرن
تاریخ نہیں دہرائی جاتی۔ لیکن پیٹرن کا ڈھانچہ دہرایا جاتا ہے:
غیر مرکزی انتشار
زیادہ درستگی
مرکزی سختی
نئی ہائبرڈ ترکیب
امریکہ ایک ہائبرڈ دور میں داخل ہو رہا ہے جہاں:
**اے آئی نئی مرکزی بینک ہے۔** **کمپیوٹ نئی سونا ہے۔** **توانائی نئی ضمانت ہے۔** **ٹوکنیزڈ ٹریژریز نئی عالمی کرنسی ہیں۔** **امریکی ڈالر نئی سیاروی آپریٹنگ سسٹم ہے۔**
یہ اگلی مالیاتی دور کا آغاز ہے — نہ کہ ایک زوال، بلکہ ایک ارتقاء۔
پیٹرن نیکسس تھیسس
امریکہ نہیں گرے گا۔ یہ تبدیل ہو جائے گا اور پہلی اے آئی-خود مختار تہذیب میں تبدیل ہو جائے گا جس کا مالیاتی نظام توانائی، ذہانت، اور عالمی ڈیجیٹل ریلز پر بنایا گیا ہے۔
اس نظام میں کیسے نیویگیٹ کریں (ذاتی اور پورٹ فولیو)
نیویگیشن بلبلہ: آپ مرکزی بینک نہیں ہیں، لیکن آپ ایک کے اندر رہتے ہیں
آپ فیڈ نہیں ہیں۔ آپ خزانہ نہیں ہیں۔ آپ QE، ٹوکنیزڈ ریلز، یا اے آئی–پاور کی تعمیرات کو کنٹرول نہیں کرتے۔ لیکن آپ کی پوری زندگی اب اس نظام کے اندر چل رہی ہے۔ اس دور میں نیویگیٹ کرنا اپنی ذاتی بیلنس شیٹ کو میکرو انفراسٹرکچر کی سمت کے ساتھ ہم آہنگ کرنا ہے، اس کے سامنے کھڑے ہونے کے بجائے یہ امید کرتے ہوئے کہ یہ رک جائے گا۔
ضمانت کی دنیا میں آپ کی ذاتی بیلنس شیٹ
عالمی نظام جس سے آپ ابھی گزرے ہیں وہ ضمانت-پہلا ہے۔ ٹریژریز، ہائی گریڈ کریڈٹ، اور پیداواری حقیقی اثاثے وہ ریڑھ کی ہڈی ہیں جن کے خلاف باقی سب کچھ لیورج کرتا ہے۔ آپ کی ذاتی بیلنس شیٹ کو اس درجہ بندی کی عکاسی کرنی چاہیے:
ٹیئر 1 — لیکویڈیٹی اور اختیاری: نقد، قریب نقد، اور مختصر مدت کے ڈالر کے اثاثے جنہیں آپ دنوں میں، ہفتوں میں نہیں، استعمال کر سکتے ہیں۔ یہ آپ کا "زندگی کے ذریعے مائع نہ ہونے" کا بفر ہے۔ٹیئر 2 — پیداواری ضمانت: رئیل اسٹیٹ جو نقد بہاؤ پیدا کرتی ہے، چلتی ہوئی کاروبار، مہارتیں جو براہ راست آمدنی میں تبدیل ہوتی ہیں۔ یہ آپ کے مائیکرو-ٹریژریز ہیں۔ٹیئر 3 — کنویکس بیٹس: اے آئی–پاور–کمپیوٹ کی تعمیرات میں نمائش، منتخب طور پر اور ایسے پوزیشن سائز کے ساتھ جو آپ کو اگر آپ جلدی یا غلط ہیں تو تباہ نہ کریں۔
پیٹرن نیکسس کی انگلی کا اصول
اپنی زندگی اس طرح بنائیں کہ میکرو کی عدم استحکام ایک پشت پناہی ہو، نہ کہ ایک وجودی خطرہ۔ آپ وہ شخص بننا چاہتے ہیں جو لیکویڈیٹی کے چکروں اور اے آئی کی تعمیرات سے فائدہ اٹھائے، نہ کہ وہ جو ان کے ذریعے مارجن کال ہو جائے۔
لیکویڈیٹی، قرض، اور شرح کے چکر: پلمبنگ سے مت لڑیں
ایک ایسی دنیا میں جہاں QE/QT، ایس آر ایف ٹپس، اور ٹوکنیزڈ ضمانت کے بہاؤ نظام کی حقیقی دھڑکن ہیں، پرانی ریٹیل نصیحت "میکرو کو نظر انداز کریں" خودکشی ہے۔ آپ کو ہر FOMC میٹنگ کی پیش گوئی کرنے کی ضرورت نہیں ہے، لیکن آپ کو ایک سادہ آپریٹنگ پلے بک کی ضرورت ہے:
زیادہ قرض نہ لیں جب سختی ہو: جب ذخائر کم ہو رہے ہوں، ریورس ریپو گر رہا ہو، اور فنڈنگ کی کشیدگی بڑھ رہی ہو، تو آپ فرض کرتے ہیں کہ کریڈٹ نایاب اور مہنگا ہو جاتا ہے ۔ نیا قرضہ مختصر مدت، زیادہ نقد بہاؤ، اور مضبوط ہونا چاہیے۔جب نظام کو نرم کرنے پر مجبور کیا جائے تو طویل مدتی میں لاک کریں: جب بحران نئے لیکویڈیٹی سہولیات، QE طرز کے پروگرام، یا ضمانتی بیک اسٹاپس کو مجبور کرتے ہیں، تو یہی وہ وقت ہے جب طویل مدتی مقررہ شرح کا قرض قیمتی بن جاتا ہے۔ آپ اگلی لیکویڈیٹی لہر سے پہلے ہی آگے بڑھ رہے ہیں۔طرز زندگی کو قرض سے الگ کریں: قرض جو بڑھتی ہوئی، آمدنی پیدا کرنے والے ضمانت سے منسلک ہے وہ اس قرض کے برابر نہیں ہے جو کھپت سے منسلک ہے۔ پہلا ایک ہتھیار بن سکتا ہے۔ دوسرا ایک سست خودکشی کا نوٹ ہے۔
ریڈ فلیگ ببل
اگر ایک ہی شرح میں اضافہ، ملازمت کا نقصان، یا کرایے کی خالی جگہ آپ کے بیلنس شیٹ کو برباد کر سکتی ہے، تو آپ نظام کو "نیویگیٹ" نہیں کر رہے — آپ ایک آزاد بینکنگ دور کے وائلڈکیٹ بینک ہیں جو دعا کر رہے ہیں کہ کوئی آپ کے نوٹس کو واپس لینے کے لیے نہ آئے۔
حقیقی اثاثے، AI بنیادی ڈھانچہ، اور توانائی: AI–پاور فلائی ویل پر سوار ہونا
اس مضمون نے نقشہ بنایا کہ AI کلسٹرز، ڈیٹا سینٹرز، اور گرڈ کی توسیع ایک نئے صنعتی بنیاد میں تبدیل ہو رہے ہیں۔ اس کا براہ راست اثر اس بات پر ہے کہ آپ حقیقی سرمایہ کہاں لگاتے ہیں:
تعمیر کے قریب اثاثوں کو ترجیح دیں۔ وہ علاقے جو ڈیٹا سینٹرز، ٹرانسمیشن کی بہتری، SMRs، اور AI بھاری صنعت کو اپنی طرف متوجہ کرتے ہیں، مؤثر طریقے سے مستقبل کی لیکویڈیٹی اور ملازمتوں کے بہاؤ کے اوپر بیٹھے ہیں۔توانائی کی پابندی کا احترام کریں۔ ایسے بازار جہاں گرڈ تنگ ہیں، بنیادی ڈھانچے کی سیاست مخالف ہیں، اور اجازت نامے میں دشواری ہے، وہ دور کے رخ کے خلاف لڑ رہے ہیں۔ وہ اب بھی حکمت عملی سے کام کر سکتے ہیں، لیکن وہ اوپر کی طرف تیر رہے ہیں۔"اسٹیکڈ" نمائش کے بارے میں سوچیں۔ مثالی اثاثہ اکثر ایک ہی وقت میں متعدد تھیمز کو اسٹیک کرتا ہے: ڈالر کی آمدنی، رئیل اسٹیٹ کی ضمانت، توانائی کی سرمایہ کاری کے قریب، اور AI کی سرمایہ کاری کے بہاؤ کے لیے غیر براہ راست نمائش۔
پیٹرن نیكسس لینس
وائمار میں، لوگ بچنے کے لیے کسی بھی حقیقی اثاثے میں بھاگ گئے۔ جدید AI–ڈالر کے نظام میں، آپ کا فائدہ صحیح حقیقی اثاثوں میں جلدی ہونا ہے — وہ جو اس بات کے ساتھ ہم آہنگ ہیں کہ نظام توانائی، کمپیوٹ، اور ضمانت کو دوبارہ ترتیب دے رہا ہے۔
کہانیاں، نفسیات، اور ایگزٹ لیکویڈیٹی نہ بننا
آزاد بینکنگ دور نے دکھایا کہ کس طرح الجھن اعتماد کو ٹکڑے ٹکڑے کرتی ہے۔ وائمار نے دکھایا کہ کس طرح زوال معاشروں کو بنیاد پرست بناتا ہے۔ جدید دور ایک نیا موڑ شامل کرتا ہے: معلومات کا زیادہ بوجھ ۔ ہر کسی کے پاس چارٹ ہیں۔ ہر کسی کے پاس ایک کہانی ہے۔ ان میں سے زیادہ تر آپ کی توجہ یا آپ کے سرمایہ کو حاصل کرنے کے لیے ڈیزائن کی گئی ہیں۔
خطرناک تاجروں سے محتاط رہیں۔ کوئی بھی جو قریب میں ڈالر کے زوال کا وعدہ کرتا ہے جبکہ اپنے سبسکرپشن چارجز کو USD میں ادا کرتا ہے، وہ کیتھارسس بیچ رہا ہے، سچائی نہیں۔یوٹوپیائیوں سے محتاط رہیں۔ کوئی بھی جو وعدہ کرتا ہے کہ ایک ہی اثاثہ (بٹ کوائن، سونا، ایک اسٹاک، ایک پروٹوکول) آپ کو تمام میکرو خطرات سے آزاد کرے گا، وہ صرف ایک مختلف قسم کے وائلڈکیٹ بینک کو چلا رہا ہے۔ساختی بہاؤ میں لنگر انداز کریں۔ پوچھیں: "ضمانت دراصل کہاں رکھی گئی ہے؟ توانائی دراصل کہاں بنائی جا رہی ہے؟ کمپیوٹ دراصل کہاں تعینات کیا جا رہا ہے؟ ریگولیٹری طاقت دراصل کہاں مرکوز ہے؟" پھر اس کے ساتھ ہم آہنگ ہوں، میمز کے ساتھ نہیں۔
ذاتی نیویگیشن تھیسس
آپ اس دور میں اس وقت کامیاب نہیں ہوتے جب آپ CPI کے عین راستے یا اگلی فیڈ میٹنگ کی پیش گوئی کرتے ہیں۔ آپ اس وقت کامیاب ہوتے ہیں جب آپ ایک ایسی زندگی بناتے ہیں جو:
کہانی کی بجائے ضمانت سے منسلک ہو،
اختیارات سے بھرپور ہو، زیادہ قرض میں نہ ہو،
AI–توانائی–ڈالر کے بنیادی ڈھانچے کے ساتھ ہم آہنگ ہو، اس کے خلاف نہ ہو۔
آزاد بینکنگ، وائمار، اور جدید نظام میں پیٹرن سادہ ہے: جو لوگ پیسے کو سیاسی بے حرمتی کے طور پر لیتے ہیں وہ تباہ ہو جاتے ہیں۔ جو لوگ پیسے کو ایک عملی ماحول کے طور پر لیتے ہیں وہ زندہ رہتے ہیں اور جمع کرتے ہیں۔
ذرائع اور ڈیٹا نوٹس
یہ مضمون بنیادی تاریخی تحقیق، مرکزی بینک کے آرکائیو، اور موجودہ مارکیٹ / بنیادی ڈھانچے کے ڈیٹا کو ملا دیتا ہے۔ حوالہ جات اور تصدیق کرنے والے ذرائع کا غیر جامع نمونہ:
آزاد بینکنگ اور وائلڈکیٹ دور: امریکہ کے آزاد بینکنگ دور، وائلڈکیٹ بینکنگ کے رویے، اور نوٹ کی ڈسکاؤنٹنگ کے طریقوں پر فیڈرل ریزرو بینک کی تحقیق؛ تاریخی جائزے جو تقریباً 1,600 نجی جاری کرنے والے بینکوں کا ذکر کرتے ہیں جن کے پاس سول جنگ سے پہلے ہزاروں مختلف نوٹ ڈیزائن تھے۔وائمار ہائپر انفلیشن: ایکسچینج ریٹ کے ڈیٹا جو نومبر 1923 تک مارک کے زوال کو 4.2 ٹریلین مارکس فی امریکی ڈالر دکھاتا ہے، اور رینٹین مارک اصلاح کے عمل، کرنسی کی تبدیلی، اور ڈوئس پلان کے تحت رائخس بینک کی دوبارہ تشکیل کے آرکائیوی اکاؤنٹس۔اسٹیبل کوائن کی مقدار: 2023–2024 کی تحقیق عالمی اسٹیبل کوائن سیٹلمنٹ پر، جو سالانہ $10–11 ٹریلین+ کی تخمینہ لگاتی ہے اور بڑھ رہی ہے، اسٹیبل کوائنز کو موجودہ کارڈ نیٹ ورکس کے ساتھ یا اس سے آگے خام تھروپوٹ میں رکھتی ہے۔ٹوکنیزڈ ٹریژریز: 2024–2025 کے ٹریکرز جو ٹوکنیزڈ امریکی ٹریژری مصنوعات کو 2024 میں $2 بلین سے بڑھ کر 2025 میں $7 بلین سے زیادہ بڑھتے ہوئے دکھاتے ہیں، سالانہ ترقی کی شرحیں یہاں تک کہ اسٹیبل کوائن کی بنیاد سے بھی زیادہ ہیں۔AI ڈیٹا سینٹر کی طاقت کی طلب: 2024–2025 کی پیش گوئیاں یوٹیلیٹیز، تحقیقاتی کنسورٹیا، اور عالمی ایجنسیوں سے جو پیش گوئی کرتی ہیں کہ امریکی AI ڈیٹا سینٹر کی طلب تقریباً 4–5 GW آج سے بڑھ کر 50–120 GW+ تک پہنچ جائے گی، جس کا مطلب ہے کہ بجلی کی سرمایہ کاری اور گرڈ کی منصوبہ بندی میں ایک قدم تبدیلی۔ یوروڈالرز، QE/QT اور فیڈ کی پلمبنگ: فیڈرل ریزرو اور امریکی خزانہ کی QE/QT آپریشنز، ریورس ریپو سہولیات، اسٹینڈنگ ریپو سہولیات، اور 2008 کے بعد کے نظام میں کولیٹرل مینجمنٹ کی ترقی پر جاری کردہ معلومات، بشمول ڈیجیٹل اثاثوں اور ٹوکنائزڈ کولیٹرل پر تقریریں اور TBAC مواد۔
ذرائع اور حوالہ جات
I. مفت بینکنگ دور (1830 کی دہائی–1860 کی دہائی)
رولنک، آرتھر جے، اور وارن ای. ویبر۔ “مفت بینکنگ، وائلڈکیٹ بینکنگ، اور شین پلاسٹرز۔” فیڈرل ریزرو بینک آف منیپولس کی سہ ماہی جائزہ ، 1982۔
ہیمونڈ، بری۔ امریکہ میں بینک اور سیاست: انقلاب سے خانہ جنگی تک ۔ پرنسٹن یونیورسٹی پریس، 1957۔
راکوف، ہیو۔ “مفت بینکنگ دور: ایک دوبارہ جائزہ۔” جرنل آف منی، کریڈٹ، اور بینکنگ ، جلد 6، نمبر 2 (1974)۔
گورٹن، گیری۔ “بینک نوٹس اور امریکہ میں خانہ جنگی سے پہلے کا منی مارکیٹ۔” آکسفورڈ اکنامک پیپرز ، 1999۔
کالومیریس، چارلس ڈبلیو۔ “1857 کا بینک ہنگامہ۔” کولمبیا بزنس اسکول ورکنگ پیپر ، 2010۔
امریکی خزانہ کے محکمے کے آرکائیو: قومی بینکنگ ایکٹ 1863 اور 1864۔
فیڈرل ریزرو کی تاریخ۔ “1857 کا ہنگامہ۔” FederalReserveHistory.org۔
II. ویمار جمہوریہ اور ہائپر انفلیشن (1921–1923)
بورچارڈٹ، کنیوٹ۔ “جرمن ہائپر انفلیشن 1922–23۔” جرنل آف یورپی اقتصادی تاریخ ۔
بریسکینی-ٹورونی، کانسٹینٹینو۔ انفلیشن کی معیشت: جنگ کے بعد جرمنی میں کرنسی کی قدر میں کمی کا مطالعہ ۔ 1937؛ آگوستس ایم. کیلی کی طرف سے دوبارہ شائع۔
فرگوسن، ایڈم۔ جب پیسہ مر جاتا ہے: ویمار کے زوال کا خوفناک خواب ۔ پبلک افیئرز، 1975۔
ہولٹفریچ، کارل-لڈوگ۔ “جرمن انفلیشن 1914–1923: وجوہات اور اثرات۔” ڈی گروئٹر اسٹڈیز ۔
رائخس بینک آرکائیوز اور بینڈس بینک تاریخی مجموعہ (بنیادی دستاویزات)۔
بین الاقوامی مالیاتی فنڈ۔ “تاریخ میں ہائپر انفلیشن کے واقعات۔” IMF تحقیقی مقالہ۔
وائٹز، ایرک۔ ویمار جرمنی: وعدہ اور المیہ ۔ پرنسٹن یونیورسٹی پریس۔
پی کوک، بروس۔ “روہر کا بحران اور ویمار ہائپر انفلیشن۔” کیمرج اقتصادی تاریخ ۔
III. جدید لیکویڈیٹی، QE، QT، فیڈ میکانکس اور عالمی ڈالر کا نظام
فیڈرل ریزرو بورڈ۔ “فیڈرل ریزرو کا بیلنس شیٹ: ایک جائزہ۔” (2020–2025 کی تازہ ترین معلومات)۔
BIS (بینک برائے بین الاقوامی تصفیے)۔ “عالمی لیکویڈیٹی کے اشارے۔” BIS سہ ماہی جائزہ (2015–2025)۔
گرین ووڈ، ہینسن، اسٹین۔ “فیڈرل ریزرو کا بیلنس شیٹ بطور مالی استحکام کا ٹول۔” NBER ورکنگ پیپر۔
فیڈرل ریزرو (NY)۔ “اسٹینڈنگ ریپو سہولت: پالیسی کا نفاذ۔” (2021–2025)۔
فیڈرل ریزرو۔ “پیسہ، ریزرو، اور مالیاتی پالیسی کی ترسیل۔”
IMF ورکنگ پیپر: “QE اور عالمی نظام میں لیکویڈیٹی چینل۔”
بوریو، کلاڈیو۔ “بین الاقوامی ڈالر کا نظام۔” BIS تقریر۔
اوپسٹفیلڈ، موریس۔ “عالمی ڈالر کی بالادستی کا مستقبل۔” NBER۔
اسٹیبل کوائنز، ٹوکنائزڈ ٹریژریز اور ڈیجیٹل ڈالر کا بنیادی ڈھانچہ
BIS۔ “پروجیکٹ mBridge: ملٹی-CBDC پلیٹ فارم کی ترقی۔” (2021–2025)۔
امریکی خزانہ۔ “ٹوکنائزڈ کیش اور ٹریژری مارکیٹ کی جدت۔” (2024–2025)۔
سرکل ریسرچ۔ “USDC شفافیت اور عالمی اپنائیت کی رپورٹس۔” (2022–2025)۔
چینالیسس۔ “عالمی اسٹیبل کوائن استعمال کے پیٹرن۔” (2023–2025)۔
IMF۔ “ڈیجیٹل پیسہ اور بین الاقوامی مالیاتی نظام کا مستقبل۔” (2023)۔
ویزا اور ماسٹرکارڈ CBDC پائلٹ دستاویزات (2023–2024)۔
WisdomTree۔ “ٹوکنائزڈ اثاثے: اگلا $10 ٹریلین مارکیٹ۔”
S&P گلوبل۔ “اسٹیبل کوائنز اور ابھرتی ہوئی مارکیٹوں کی ڈالرائزیشن۔” (2024–2025)۔
کوائن بیس انسٹیٹیوشنل ریسرچ۔ “آن چین ٹریژریز اور عالمی لیکویڈیٹی۔” (2024)۔
پے پال۔ “PYUSD وائٹ پیپر۔”
AI کمپیوٹ، ڈیٹا سینٹرز، توانائی کی طلب اور گرڈ کا دباؤ
امریکی DOE (توانائی کا محکمہ)۔ “AI کمپیوٹ بجلی کی طلب کا تخمینہ (2024–2035)۔”
ٹیرا فلو انرجی۔ “AI ڈیٹا سینٹر لوڈ پروفائلز اور گرڈ کا دباؤ۔” UtilityDive، 2025۔
IEA (بین الاقوامی توانائی ایجنسی)۔ “بجلی 2024: ڈیٹا سینٹر کی توانائی کی پیش گوئیاں۔”
NVIDIA مالیاتی رپورٹس اور H100/H200 پاور-استعمال کی تفصیلات۔
مک کینزی۔ “ڈیٹا سینٹر کی تعمیر: 2024–2030 کی پیش گوئیاں۔”
اپ ٹائم انسٹی ٹیوٹ۔ “عالمی ڈیٹا سینٹر کی گنجائش کی رپورٹ۔”
EIA (توانائی کی معلومات کی انتظامیہ)۔ “امریکہ کی بجلی کی پیداوار کی گنجائش میں اضافے (2023–2028)۔”
بلومبرگNEF۔ “AI، SMRs، اور نئے جوہری عروج۔” (2023–2025)۔
گولڈمین سیکس۔ “AI CapEx سائیکل: نئی صنعتی انقلاب۔” (2023–2025)۔
مائیکروسافٹ، گوگل، ایمیزون 10-K فائلنگ (AI ڈیٹا سینٹرز پر capex خرچ)۔
MIT ٹیکنالوجی ریویو۔ “بڑے AI ماڈلز کی تربیت کی توانائی کی قیمت۔”
اسٹینفورڈ HAI۔ “جدید AI نظاموں میں کمپیوٹ کے رجحانات۔”
VI. اضافی عمومی میکرو ذرائع
رے ڈالیو۔ بڑے قرضوں کے بحرانوں سے نمٹنے کے اصول ۔ نیل فرگوسن۔ پیسوں کی چڑھائی ۔
مائیکل بورڈو۔ “مالیاتی نظام کی تاریخ۔” NBER۔
بینک آف انگلینڈ۔ “جدید معیشت میں پیسہ: ایک تعارف۔”
BIS۔ “مستقبل کا مالیاتی نظام: پروگرامنگ اور ٹوکنائزیشن۔”


 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

تبصرے (0)
Security Check
Please complete the captcha to verify you are human.