

Điều quái quỷ gì mà Fed đang làm? Lãi suất, trái phiếu Kho bạc và sự bán tháo vàng
Cục Dự trữ Liên bang đang giữ lãi suất cao và vẫn mua trái phiếu Kho bạc. Lịch trình mua, đường cong hợp đồng tương lai và sự bán tháo kim loại cho thấy những dự đoán trước đây của tôi đã đúng ở đâu …
In this article 12 sections
- Cục Dự trữ Liên bang đã nâng mục tiêu lên 3.75%–4.00% vào tháng 9 và giữ nguyên trong tháng 10. Dự đoán của tôi là tháng 3 vẫn còn khả thi. Một lần tăng thêm 0.25% sẽ đưa mức cao nhất lên 4.25%. Vào ngày 19 tháng 11, hợp đồng tương lai tháng 3 ngụ ý một tỷ lệ hiệu quả trung bình 4.395% cho tháng đó. Các nhà giao dịch đang định giá nhiều hơn một con đường tăng lãi suất một lần và xong. [1][2][3]
- Cục Dự trữ Liên bang New York vẫn đang mua trái phiếu. Lịch trình hiện tại yêu cầu 14 tỷ đô la tái đầu tư và 0 đô la trong các khoản mua quản lý dự trữ mới. So với giữa tháng 8, Cục Dự trữ sở hữu khoảng 47 tỷ đô la trái phiếu nhiều hơn và 47 tỷ đô la ít hơn trong chứng khoán đảm bảo bằng thế chấp. Tổng tài sản đã giảm khoảng 19 tỷ đô la trong cùng khoảng thời gian đó. [4][5]
- Chỉ số đô la gần đây đã đạt 103.90, mức cao nhất kể từ tháng 4 năm 2025. Giá vàng khoảng 3,530 đô la và bạc 41.23 đô la trong báo cáo của Reuters ngày 20 tháng 11, giảm khoảng 37% và 66% so với mức cao nhất vào tháng 1. Hướng đi phù hợp với hồ sơ lưu trữ. Các mức điều kiện 105 và 110 của đô la vẫn còn phía trước so với chuyển động quan sát được. [6][7][8][9][10][11]
- Tôi đã sai về trái phiếu mười năm. Dự đoán là dưới 3%. Đọc của Bộ Tài chính vào ngày 19 tháng 11 là 5.04%, và trái phiếu mười năm đã điều chỉnh theo lạm phát là 2.88%. Điều này quan trọng đối với bất động sản, cổ phiếu và vàng. [12][13][14]
- Vàng đã tăng thị phần dự trữ. Trái phiếu cũng đã tăng thị phần trong nợ có thể giao dịch của Hoa Kỳ. Các số liệu công khai cho chúng ta biết bảng cân đối nào đã thay đổi, giá cả quan trọng như thế nào và nơi nào đô la vẫn có nhu cầu cấu trúc. Ý tưởng rằng Cục Dự trữ đã cố gắng trừng phạt những người nắm giữ vàng là cách hiểu của tôi. [15][16][17][18][19]
Cục Dự trữ có thể làm cho việc vay mượn trở nên đắt đỏ hơn ngay cả khi nó giữ cho thị trường trái phiếu kho bạc hoạt động.
Cục Dự trữ đã mua trái phiếu trong mỗi kỳ hoạt động kể từ tháng 12 năm 2025. Chương trình dự trữ mới đã tạm dừng kể từ tháng 8.
Mức trần 4.25% là nhánh lãi suất thấp hơn. Đường cong hợp đồng tương lai ngày 19 tháng 11 đã tiếp tục tăng qua tháng 3.
Tỷ lệ vàng có thể tăng lên vì các thanh vàng hiện có được định giá lại. Một nhà phát hành stablecoin mua trái phiếu là một nguồn cầu tài sản thế chấp bằng đô la riêng biệt.
Cuộc gọi dưới 3% trong mười năm đã bị bỏ lỡ. Một lợi suất thực cao hơn là một phần quan trọng trong sự chuyển động mà tôi đã bỏ lỡ.
Chính sách tiền tệ
Fed sẽ đi xa đến đâu?
Fed đang làm gì vậy? Bắt đầu từ những gì đã xảy ra. Nó đã tăng lãi suất thêm một phần tư điểm vào ngày 16 tháng 9 và giữ mức trong khoảng 3.75%–4.00% vào ngày 28 tháng 10. Hai phiếu bầu muốn có thêm một lần tăng lãi suất vào thời điểm đó. Biên bản tháng 10, được công bố vào ngày 18 tháng 11, cho thấy sự ủng hộ rộng rãi cho một lần tăng thêm một phần tư điểm vào tháng 12 nếu nền kinh tế diễn ra như mong đợi. Vậy câu hỏi của tôi là họ sẽ duy trì áp lực này trong bao lâu. Tháng 12 là quyết định đầu tiên. Tháng 3 là thời điểm tôi nghĩ chúng ta sẽ biết họ nghĩ cần phải làm thêm bao nhiêu. [1][2][20][21]
Fed có lý do công khai để thắt chặt. Chỉ số lạm phát chuẩn của nó, PCE, đã ở mức 3.6% so với năm trước vào tháng 9, với lõi là 3.1%. CPI tháng 10 tăng 0.4% trong tháng, với lõi tăng 0.3%. Khoảng trống dữ liệu tháng 10 năm 2025 có nghĩa là BLS không thể công bố sự thay đổi thông thường từ tháng 10 đến tháng 10 cho hầu hết các chuỗi CPI. Nền kinh tế vẫn đang tạo thêm việc làm vào tháng 10, với số lượng việc làm tăng 165,000 và tỷ lệ thất nghiệp ở mức 4.1%. Ước tính sơ bộ cho thấy tăng trưởng quý ba ở mức 3.4% theo năm, tăng từ 2.2% trong quý hai. Bạn có thể thấy tại sao Fed có không gian để giữ chính sách chặt chẽ trong khi mọi người nhìn vào tài khoản chứng khoán của họ đang hỏi điều gì đã hỏng. [22][23][24][25]
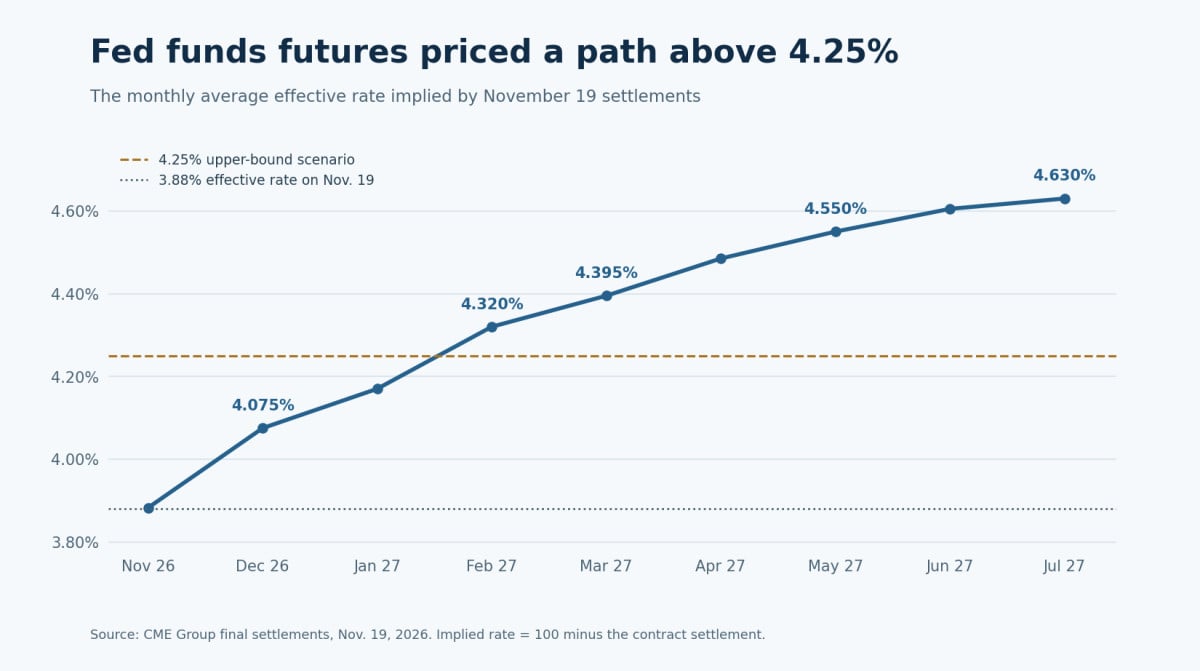
Đây là phần tôi sẽ sửa lại bằng từ ngữ của riêng mình. Nếu chúng ta có thêm một lần tăng lãi suất một phần tư điểm, khoảng sẽ tăng lên 4.00%–4.25%. Đó là một lần tăng, dừng lại. Nếu 4.25% vẫn là giới hạn trên vào tháng 3, Fed chỉ thực hiện một động thái tăng lãi suất ròng một phần tư điểm trong suốt quá trình. Khoản thanh toán CME vào ngày 19 tháng 11 cho tháng 12 ngụ ý một tỷ lệ hiệu quả trung bình hàng tháng là 4.075%. Tháng 2 ngụ ý 4.320%, tháng 3 là 4.395%, và tháng 5 là 4.550%. Tỷ lệ hiệu quả là 3.88% vào ngày 19 tháng 11. Hợp đồng tương lai định giá trung bình cho toàn bộ tháng, vì vậy một lần tăng vào giữa tháng 3 chỉ hiển thị một phần trong hợp đồng tháng 3. Associated Press báo cáo gần 95% xác suất cho một lần tăng vào tháng 12. Khảo sát của Fed New York được trích dẫn trong biên bản tháng 10 có trung vị là hai lần tăng, vào tháng 12 và tháng 3. Dự báo tháng 11 của Đại học Michigan cũng có hai động thái đó, đưa khoảng lên 4.25%–4.50%. [3][26][20][27][28]
Cuộc gọi của tôi là rủi ro của một lần tăng lãi suất khác vẫn còn sống đến tháng 3. Một mức trần 4.25% là nhánh mà lạm phát giảm đủ để một động thái nữa hoàn thành công việc. Nếu Fed tăng lãi suất vào tháng 12 và đưa mục tiêu lên 4.00%–4.25%, vẫn còn các cuộc họp vào tháng 1 và tháng 3 mà họ có thể tăng cao hơn. Đường cong tương lai cho họ không gian để tăng cao hơn. Tôi đang theo dõi những gì xảy ra với lạm phát lõi và việc làm giữa các cuộc họp trước khi tôi gọi tháng 3 là kết thúc của chu kỳ. [21][3][22][24]
Bảng cân đối kế toán của Cục Dự trữ Liên bang
Ngân hàng Dự trữ Liên bang đang mua trái phiếu. Hãy xem những gì nó đang thay thế.
Điều này quay trở lại tháng 10 năm 2025. Tôi đã viết vào ngày 17 tháng 10 rằng hệ thống tài chính sẽ buộc phải trở lại hỗ trợ thanh khoản. Vào ngày 23 tháng 10, tôi đã viết rằng mức dự trữ tối thiểu đã thúc đẩy một sự thay đổi trong chính sách. Vào ngày 29 tháng 10, Ngân hàng Dự trữ Liên bang đã thông báo kết thúc việc giảm tổng số chứng khoán có hiệu lực từ ngày 1 tháng 12. Vào ngày 10 tháng 12, Ngân hàng Dự trữ New York đã thông báo mua trái phiếu để quản lý dự trữ, bắt đầu từ ngày 12 tháng 12, với khoảng 40 tỷ đô la trong giai đoạn hoạt động đầu tiên. Tôi đã đề cập đến quyết định đó vào ngày hôm đó và gọi đó là QE-lite. Các bài viết tháng 10 là những cuộc gọi trước về sự thay đổi. Bài viết tháng 12 là bản ghi lại sự khởi đầu thực tế. [29][30][31][32][33]
Có hai lý do mà Bộ phận có thể xuất hiện và mua một trái phiếu. Sự khác biệt xuất hiện khi bạn theo dõi nguồn gốc của những đồng đô la đó.
- Mua sắm quản lý dự trữ. Ngân hàng Dự trữ Liên bang mua một chứng khoán trực tiếp để tăng tài sản mà nó nắm giữ. Tất cả các yếu tố khác đều bằng nhau, khi nó thanh toán cho chứng khoán, số dư dự trữ tăng lên. Đây là chương trình bắt đầu vào tháng 12. Nhiệm vụ công khai của nó là giữ cho dự trữ dồi dào, và Bộ phận có thể sử dụng trái phiếu hoặc các trái phiếu chính phủ khác còn lại tối đa ba năm nếu cần. [32][4][20]
- Tái đầu tư. Một chứng khoán của cơ quan trả lại gốc cho Ngân hàng Dự trữ. Bộ phận sử dụng số gốc đó để mua trái phiếu. Danh mục trái phiếu tăng lên khi danh mục của cơ quan giảm xuống. Giao dịch này có thể hỗ trợ thị trường trái phiếu mà không làm tăng cùng một số lượng vào tổng tài sản của Ngân hàng Dự trữ. Gốc trái phiếu mà Ngân hàng Dự trữ đã sở hữu được đấu giá lại theo một chỉ thị riêng. [20][4]
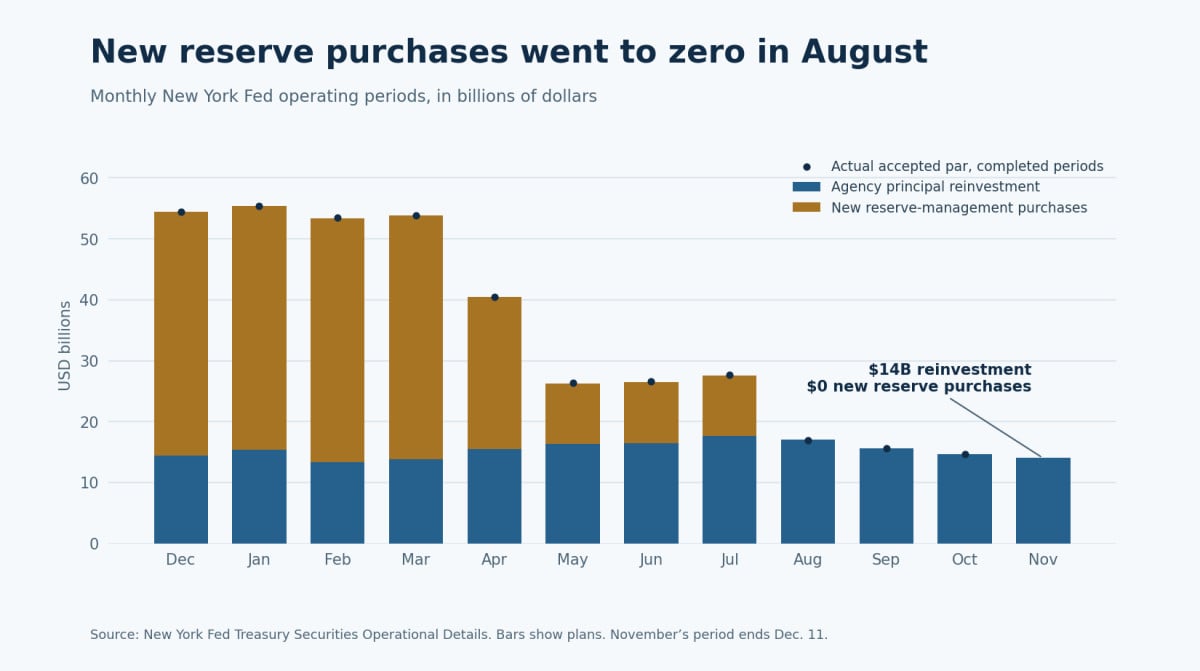
Bốn giai đoạn hoạt động đầu tiên mỗi giai đoạn có khoảng 40 tỷ đô la mua sắm quản lý dự trữ đã được lên lịch. Bộ phận sau đó đã lên kế hoạch 25 tỷ đô la, tiếp theo là ba giai đoạn mỗi giai đoạn 10 tỷ đô la. Tổng cộng khoảng 215 tỷ đô la đã được lên lịch bổ sung qua giai đoạn kết thúc vào ngày 13 tháng 8. Mỗi giai đoạn hoạt động kể từ ngày 14 tháng 8 đã lên lịch không mua sắm quản lý dự trữ mới nào. Trong khoảng thời gian hiện tại từ ngày 16 tháng 11 đến ngày 11 tháng 12, Bộ phận lên kế hoạch khoảng 14 tỷ đô la tái đầu tư trái phiếu. Nó đã chấp nhận 1.756 tỷ đô la trái phiếu trong hoạt động ngày 18 tháng 11, thanh toán vào ngày 19 tháng 11. Đó là các giao dịch mua gộp và lịch trình xác định lý do tại sao Bộ phận thực hiện chúng. Bộ Tài chính bán nợ của chính mình tại đấu giá. Các giao dịch mua ở đây đến từ thị trường thứ cấp. [4][34]
Nếu bạn đang hỏi liệu tôi có đúng rằng Ngân hàng Dự trữ Liên bang sẽ âm thầm quay trở lại thị trường trái phiếu, thì có. Nếu bạn đang hỏi liệu việc mua sắm vào tháng 11 có phải là sự bổ sung cùng một lượng dự trữ mới mà Bộ phận đã bắt đầu vào tháng 12 hay không, hãy xem biểu đồ thứ hai. Đây là so sánh bảng cân đối thực tế. [30][32][4][5]
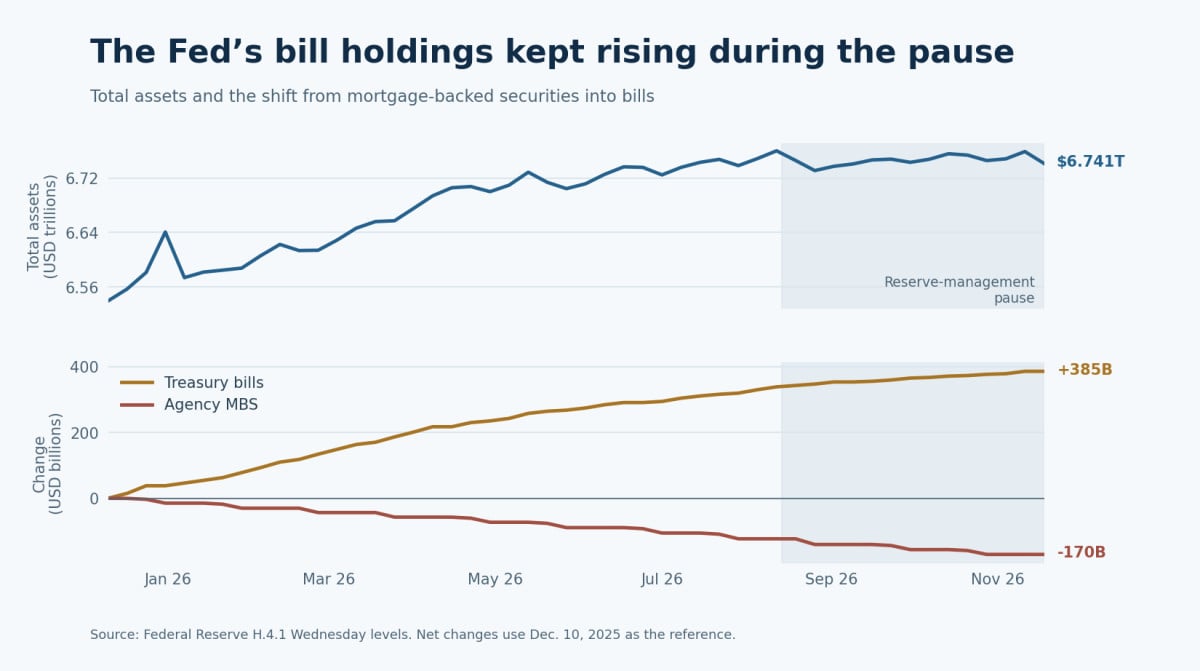
| Thước đo thứ Tư (tỷ USD) | 10 tháng 12, 2025 | 12 tháng 8, 2026 | 18 tháng 11, 2026 | Thay đổi kể từ 12 tháng 8 |
|---|---|---|---|---|
| Tổng tài sản của Ngân hàng Dự trữ | 6,539.3 | 6,760.0 | 6,741.5 | −18.5 |
| Trái phiếu chính phủ | 195.5 | 533.5 | 580.7 | +47.2 |
| Chứng khoán thế chấp của cơ quan | 2,053.7 | 1,930.9 | 1,883.5 | −47.4 |
| Số dư dự trữ ngân hàng | 2,973.8 | 2,947.6 | 3,001.8 | +54.2 |
Nghiên cứu Pattern Nexus
Cục Dự trữ Liên bang có thực sự thắt chặt không?
Nó đang thắt chặt thông qua giá cả. Hãy nhìn vào lãi suất chính sách qua đêm, lãi suất thực của mười năm và những gì một người cho vay tính phí để tái tài trợ một tòa nhà. Cục Dự trữ Liên bang có thể làm tất cả những điều đó trong khi đảm bảo có đủ dự trữ cho các ngân hàng để thanh toán cho nhau. Khi bạn định giá một khoản vay thế chấp ở mức 7.28%, không ai tại bàn ký kết quan tâm rằng Cục Dự trữ sở hữu thêm 47 tỷ đô la hóa đơn. Khoản vay vẫn phải trang trải khoản thanh toán của nó. Trung bình 30 năm của Freddie Mac là 6.11% vào ngày 12 tháng 3 và 7.28% vào ngày 19 tháng 11. [1][13][14][35][5]
Trong toàn bộ thời kỳ mua sắm, tài sản của Cục Dự trữ cao hơn khoảng 202 tỷ đô la so với ngày 10 tháng 12 và hóa đơn Kho bạc cao hơn khoảng 385 tỷ đô la. M2, thước đo rộng hơn bao gồm tiền mà người dân và doanh nghiệp có thể giữ và chi tiêu, đã đạt 23.414 triệu tỷ đô la vào tháng 9, tăng 5.7% so với một năm trước. Những con số đó phản ánh những điều khác nhau. Hóa đơn là tài sản trên sổ sách của Cục Dự trữ. Dự trữ là tiền gửi mà các ngân hàng giữ tại Cục Dự trữ. M2 là một thước đo tiền tệ rộng. Một sự thay đổi trong một yếu tố không phải là công thức cho việc các yếu tố khác sẽ thay đổi bao nhiêu. [5][36]
Bức tranh tài chính mới nhất đặt điều này vào bối cảnh. Vào ngày 19 tháng 11, việc vay mượn qua đêm có bảo đảm được đo bằng SOFR là 3.91%, một điểm cơ bản cao hơn lãi suất 3.90% của Cục Dự trữ trên số dư dự trữ. H.4.1 cho thấy khoảng 3.0 triệu tỷ đô la trong dự trữ ngân hàng vào ngày 18 tháng 11. Tài khoản của Kho bạc tại Cục Dự trữ trung bình khoảng 916.6 tỷ đô la trong tuần đó. Số dư tiền mặt của Kho bạc, nhu cầu tiền tệ và các nghĩa vụ khác có thể làm thay đổi dự trữ ngân hàng ngay cả trong thời gian tạm dừng mua sắm. Một báo cáo tài chính toàn quốc có thể che giấu căng thẳng tại các ngân hàng cụ thể hoặc xung quanh một ngày thuế hoặc cuối quý. Đó là lý do tôi theo dõi chênh lệch trong nhiều ngày và theo dõi việc sử dụng các cơ sở. [28][5][37]
Khung tài sản cứng của tôi bắt đầu từ chi phí và khả năng tiếp cận tiền. Nếu tiền tệ rộng tăng trưởng cùng lúc với chi phí vay thực tăng, có hai lực lượng đang hoạt động. Bạn có thể thấy điều đó trong vàng năm nay. Khi một người nắm giữ có đòn bẩy cao phải tài trợ cho một vị trí hôm nay, lãi suất mà họ có thể vay và tài sản thế chấp mà họ có thể bán có thể quan trọng hơn sự tăng trưởng dài hạn của M2. Đó là lý do tại sao tôi giữ các thành phần trong tầm nhìn thay vì dựa vào bất kỳ con số thanh khoản nào. [38][39][14]
Dữ liệu Thị trường
Đô la, vàng và bạc có một kỷ lục
Nhớ khi cuộc trò chuyện là đô la phải chết và vàng và bạc chỉ có thể tăng lên? Tôi đã đưa ra một lập luận khác. Lập luận tôi đã đưa ra trong Cuộc Chiến Cuối Cùng của Đô La, ngày 4 tháng 11 năm 2025, là đô la có thể mạnh lên trong chính căng thẳng mà mọi người mong đợi sẽ làm nó giảm xuống. Thế giới đã nợ tiền bằng đô la. Nếu một vị trí bị cắt, một yêu cầu ký quỹ đến hạn, hoặc một nhà nhập khẩu vẫn nợ đô la trên một hợp đồng, nhu cầu thanh toán có thể tăng lên nhanh chóng. Trong bài viết ngày 12 tháng 3, tôi đã viết rằng một động thái bền vững qua 100 đã đưa 105 và có thể 110 vào cuộc chơi. Tôi không cần mọi người phải thay đổi suy nghĩ về đô la để giai đoạn đầu tiên của động thái đó xảy ra. [40][9]
Reuters báo cáo rằng DXY đã chạm 103.90 và đang giao dịch quanh mức 103.75 trong bản cập nhật ngày 20 tháng 11. Chỉ số thương mại trọng số riêng biệt và rộng hơn của Cục Dự trữ đã tăng từ 117.44 vào ngày 29 tháng 1 lên 122.65 vào ngày 13 tháng 11, tăng 4.4%. Các rổ tiền tệ khác nhau, cùng một hướng trong các khoảng thời gian quan sát tương ứng của chúng. DXY vẫn dưới 105. Một động thái trong giá đô la thiết lập đợt tăng giá. Phiên bản gọi của sự siết chặt tài chính cũng cần bằng chứng từ việc tài trợ chéo tiền tệ, repo và việc sử dụng cơ sở. Tôi vẫn đang theo dõi điều đó. Một thước đo của hệ thống mà các hợp đồng đó chạy qua là khảo sát BIS. Đô la đã ở một bên của 89.2% giao dịch tiền tệ toàn cầu vào tháng 4 năm 2025. Điều đó đo lường các giao dịch FX, một câu hỏi khác với việc các ngân hàng trung ương giữ bao nhiêu trong danh mục dự trữ của họ bằng đô la. [6][41][40][28][42]
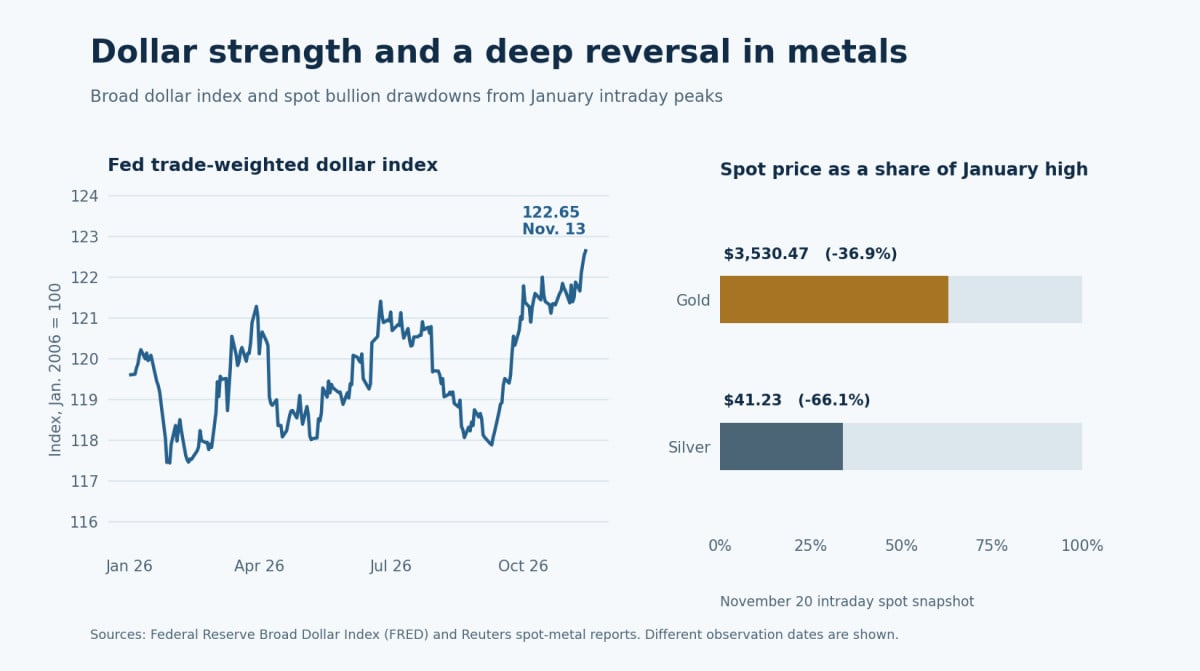
Tôi đã có hai khung thời gian về kim loại. Vào tháng 10 năm 2025, tôi đã đưa ra một vùng vàng điều kiện từ $5,000 đến $6,000. Vàng đã đạt đến đó và tạo ra mức cao trong ngày là $5,594.82 vào tháng 1. Phần ổn định của dự đoán đã thất bại. Vào tháng 12, tôi đã cảnh báo rằng bạc có thể có một câu chuyện công nghiệp mạnh mẽ và vẫn có thể giảm mạnh khi động lực và đòn bẩy đã hoàn thành công việc của chúng. Đến ngày 22 tháng 3, vàng đã phá vỡ dưới $4,400 và tôi đã viết rằng một động thái hướng tới $3,800 là có thể nếu hỗ trợ và phần dài tiếp tục di chuyển ngược lại. Tại thời điểm báo cáo vào ngày 20 tháng 11, vàng là $3,530.47, khoảng 36.9% dưới kỷ lục tháng 1 của nó. Bạc là $41.23, khoảng 66.1% dưới kỷ lục tháng 1 là $121.64. Bài viết về bạc tháng 12 đã được công bố là một cuộc gọi rủi ro. Mức in $41 là nơi thị trường đã đạt đến. [43][10][11][12][7][8]
Sự bán tháo cũng mở rộng ra ngoài kim loại. Từ các đỉnh đóng cửa vào ngày 6 tháng 10 đến ngày 19 tháng 11, S&P 500 đã giảm 8.2% và Nasdaq Composite đã giảm 13.5%. VIX đóng cửa vào ngày 19 tháng 11 ở mức 28.44, và chênh lệch lợi suất cao cấp của Mỹ đã mở rộng từ 3.24 đến 3.52 điểm phần trăm từ ngày 1 tháng 10 đến ngày 19 tháng 11. Điều đó cho thấy rủi ro đang được định giá lại. Nó để lại không gian cho một nền kinh tế đang phát triển và một thị trường chứng khoán đang giảm cùng một lúc. Fed đang xử lý vấn đề đầu tiên. Nhiều người đang cảm nhận vấn đề thứ hai. [44][45][25]
Dữ liệu Thị trường
Tôi đã sai về mười năm
Tôi đã dự đoán rằng lợi suất mười năm sẽ giảm xuống dưới 3%. Tôi đã viết trong báo cáo tháng 8 rằng điều đó đã không xảy ra. Lợi suất chính thức của Kho bạc cho kỳ hạn 10 năm là 3.97% vào ngày 27 tháng 2, 5.31% vào ngày 5 tháng 10, và 5.04% vào ngày 19 tháng 11. Lợi suất mười năm đã giảm từ tháng 10. Nó vẫn cao hơn 107 điểm cơ bản so với mức đọc cuối tháng 2 và 204 điểm cơ bản so với 3%. Khoảng cách đó quá lớn để có thể bỏ qua. [12][13]
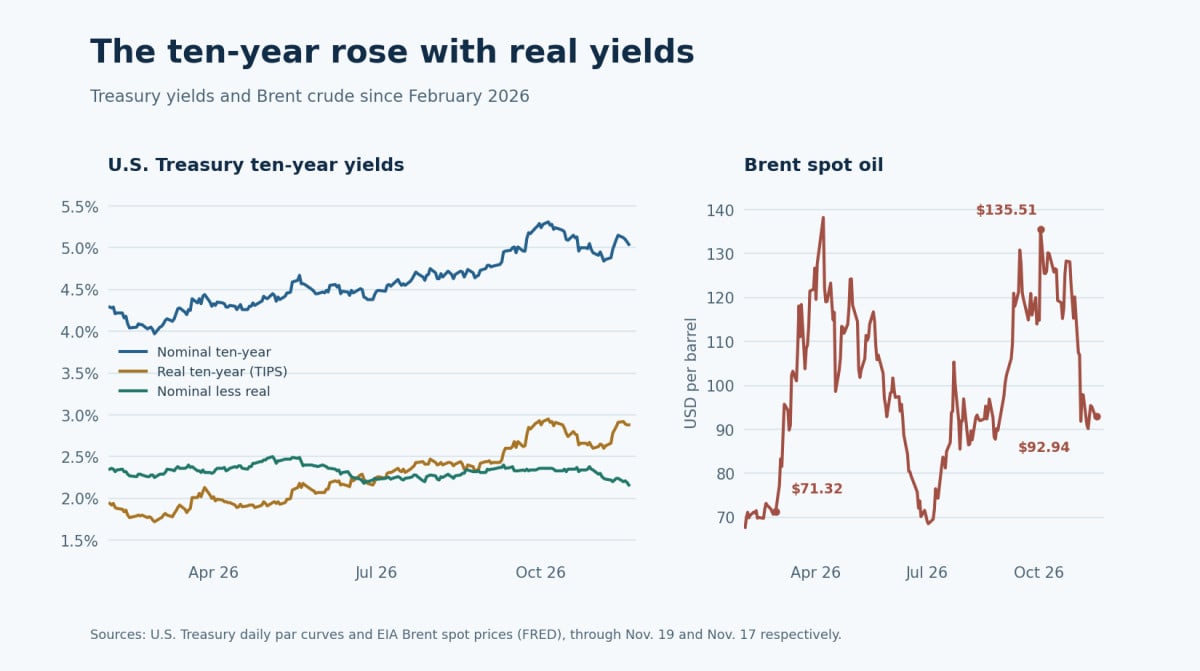
Cuộc chiến và cú sốc năng lượng đã thay đổi con đường mà tôi đã nghĩ đến. Giá Brent đã từ $71.32 vào ngày 27 tháng 2 lên $118.42 vào ngày 20 tháng 3. Nó đã đạt $135.51 vào ngày 2 tháng 10 và trở lại $92.94 vào ngày 17 tháng 11. Sự giảm nhiệt năng lượng có thể giúp giải thích sự giảm từ đỉnh tháng 10. Lợi suất thực tế mười năm cho thấy lý do tại sao phần dài vẫn cao. Nó là 1.72% vào ngày 27 tháng 2 và 2.88% vào ngày 19 tháng 11, một sự gia tăng 116 điểm cơ bản. Khoảng cách giữa lợi suất danh nghĩa và lợi suất thực tế đã thu hẹp từ 2.25 xuống 2.16 điểm phần trăm. Lợi suất danh nghĩa đã tăng với một mức lợi nhuận thực tế cao hơn trong khi bù đắp lạm phát ở kỳ hạn đó thấp hơn một chút. [46][13][14]
Mô hình của Fed New York cũng ước tính một mức phí kỳ hạn 10 năm khoảng 0.70% vào ngày 19 tháng 11, tăng từ 0.59% vào cuối tháng 2 và giảm từ 0.96% vào ngày 5 tháng 10. Một mức phí kỳ hạn là mức lợi nhuận bổ sung ước tính mà các nhà đầu tư yêu cầu để nắm giữ nợ dài hạn và chấp nhận rủi ro rằng lãi suất có thể di chuyển ngược lại với họ. Mô hình giúp giải thích phần dài. Ước tính có thể thay đổi theo mô hình, và phần dư giữa lợi suất danh nghĩa và lợi suất được bảo vệ khỏi lạm phát cũng bao gồm các hiệu ứng rủi ro và thanh khoản. Không có chuỗi nào xác định được bao nhiêu phần của sự di chuyển đến từ cuộc chiến, chính sách tương lai hoặc nguồn cung Kho bạc. Dự báo của tôi đã đánh giá quá cao các lực lượng dự kiến sẽ làm giảm lợi suất. [47][13][14][12]
Đây là ý nghĩa của điều đó đối với vàng. Vàng không trả lãi suất. Khi một trái phiếu kho bạc được bảo vệ chống lạm phát trả lãi suất thực tế cao hơn đáng kể, chi phí cơ hội của việc nắm giữ vàng tăng lên. Thêm vào đó, một đồng đô la mạnh hơn cùng lúc có thể khiến người mua nước ngoài phải đối mặt với mức giá vào bằng đồng nội tệ cao hơn cho cùng một ounce. Bạc cũng có sự tiếp xúc và vị trí công nghiệp riêng. Những lực lượng đó có thể đồng tồn tại với việc các ngân hàng trung ương mua vàng vì những lý do có thời gian dài hơn. [14][41][48][10]
Dự trữ chính thức
Vàng đã tăng tỷ lệ dự trữ. Trái phiếu đã tăng tỷ lệ nợ.
Đây là nơi mọi người bắt đầu sử dụng từ “tỷ lệ” để có nghĩa là ba điều khác nhau. Có một tỷ lệ dự trữ chính thức, một tỷ lệ dự trữ ngoại hối, và một tỷ lệ nợ trái phiếu kho bạc đang lưu hành. Đặt mẫu số bên cạnh mỗi số và lập luận trở nên rõ ràng hơn. [15][16][18]
| Thước đo | Số liệu mới nhất trong so sánh này | Điều gì nằm trong mẫu số |
|---|---|---|
| Vàng tiền tệ và trái phiếu kho bạc Hoa Kỳ trong so sánh ECB | Vàng 27%, Trái phiếu kho bạc Hoa Kỳ 22%, cuối năm 2025 | Dự trữ chính thức bao gồm vàng, được đánh dấu theo giá thị trường. Trái phiếu bao gồm tất cả các kỳ hạn. |
| Đô la trong IMF COFER | 56.70% trong Q2 2026, giảm từ 57.18% trong Q1 | Dự trữ ngoại hối chính thức. Vàng nằm ngoài tổng số này. |
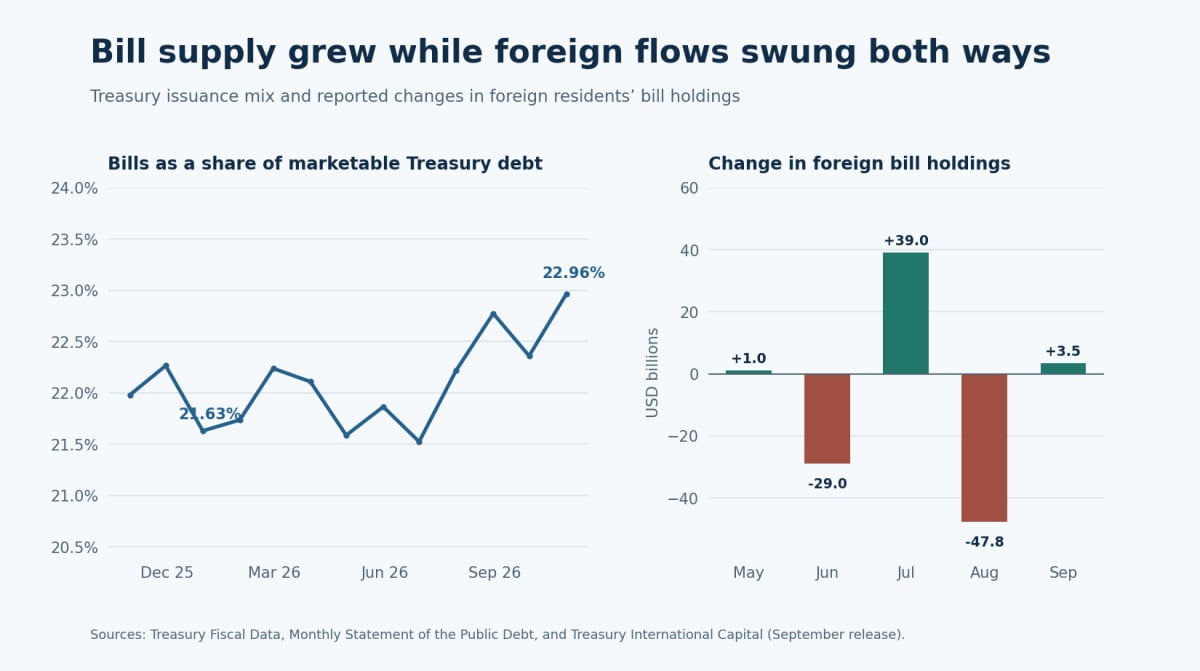
| Trái phiếu trong nợ kho bạc có thể giao dịch của Hoa Kỳ | 22.96% vào tháng 10 năm 2026, tăng từ 21.63% vào cuối năm 2025 | Tất cả các chứng khoán kho bạc Hoa Kỳ có thể giao dịch đang lưu hành. |
Các ngân hàng trung ương đã mua rất nhiều vàng. Hội đồng Vàng Thế giới ước tính 321 tấn mua ròng trong quý ba so với mức trung bình hàng quý trong năm năm là 227 tấn. Điều này đưa tổng số chín tháng đầu tiên lên 675 tấn, tăng 6% so với năm trước. Nhưng nếu bạn sở hữu một thanh vàng cách đây một năm và giá của nó tăng 60%, giá trị đô la của vàng của bạn đã tăng ngay cả khi bạn không chi tiêu gì. ECB cho rằng phần lớn sự gia tăng tỷ lệ vàng vào cuối năm 2025 là do hiệu ứng định giá đó. So sánh của nhân viên Fed cũng đặt câu hỏi điều gì xảy ra nếu bạn loại bỏ vàng của Hoa Kỳ khỏi tổng số mà bạn đang so sánh với các khoản nắm giữ trái phiếu kho bạc chính thức nước ngoài. Trên cơ sở đó, đến tháng 6 năm 2026, các khoản nắm giữ trái phiếu kho bạc chính thức nước ngoài lại lớn hơn tổng số vàng. Sự đa dạng hóa là có thật. Kích thước của nó phụ thuộc vào cách bạn tính toán. [48][15][17]
Các trái phiếu đang lưu hành đã tăng từ $6.547 trillion vào cuối năm 2025 lên $7.382 trillion vào tháng 10. Điều đó có nghĩa là khoảng $834 billion trái phiếu chính phủ ngắn hạn hơn đang lưu hành. Trái phiếu đáo hạn trong vòng một năm và hoạt động như quản lý tiền mặt và tài sản đảm bảo. Kho bạc quyết định số lượng phát hành. Các giao dịch mua trên thị trường thứ cấp của Fed có thể thêm một người mua và ảnh hưởng đến giá cả, trong khi việc đưa trái phiếu vào SOMA giảm ngay lập tức lượng hàng có sẵn cho các chủ sở hữu khác. Báo cáo TIC tháng Chín của Kho bạc cho thấy cư dân nước ngoài đã thêm $3.5 billion trái phiếu vào tháng Chín sau khi cắt giảm $47.8 billion vào tháng Tám. Từ tháng Năm đến tháng Chín, những thay đổi được báo cáo đó tổng cộng là $33.3 billion giảm. Nguồn cung mới là có thể đo lường. Một sự xoay vòng rộng rãi của nước ngoài vào trái phiếu trong khoảng thời gian cụ thể đó sẽ để lại những con số khác nhau. [18][4][19][49]
Tài sản mà mọi người đang mô tả khi họ gọi vàng là “Cấp 1” thường là vàng tiền tệ hoặc vàng vật chất được phân bổ. Vàng có thể nằm trong dự trữ của ngân hàng trung ương, có thể được nắm giữ hoàn toàn và không mang theo lời hứa thanh toán của người phát hành. Theo Basel, vốn cấp 1 có nghĩa là Vốn Cổ phần Thông thường Cấp 1 cộng với Vốn Cấp 1 Bổ sung. Đó là vốn hấp thụ tổn thất ở phía tài trợ của ngân hàng. Quy định Q của Hoa Kỳ có một quy tắc trọng số rủi ro bằng không riêng biệt cho vàng được lưu trữ hoặc phân bổ cụ thể đến mức nó bù đắp cho các nghĩa vụ vàng. Trọng số rủi ro là về cách xử lý một tài sản cho các yêu cầu về vốn. Vàng là một tài sản cứng. Tên của nhóm vốn ngân hàng là một câu hỏi khác. Tôi đã viết về vàng như một cách để giữ giá trị bên ngoài lời hứa thanh toán của người khác và như một giá cả phản ứng với sự thay đổi trong thanh khoản. Cả hai ý tưởng đều quan trọng ở đây. [50][51][38][52][53]
Đây là cách tôi hiểu. Khi đồng đô la mạnh lên, lợi suất thực tăng và nhiều giấy tờ chính phủ ngắn hạn có sẵn với lợi suất hấp dẫn hơn, một người quản lý dự trữ phải so sánh những gì ounce vàng tiếp theo có thể mua so với những gì đồng đô la tiếp theo có thể làm. Điều đó giúp khôi phục một phần sức hấp dẫn của tài sản thế chấp bằng đô la sau khi vàng tăng giá. Nó cũng có thể gây bất lợi cho bất kỳ ai nắm giữ vàng trong khi nợ đô la. Tôi nghĩ rằng áp lực cạnh tranh này đáng để theo dõi. Để thiết lập điều này như một chính sách có chủ đích của Fed sẽ yêu cầu một mục tiêu được nêu rõ hoặc bằng chứng giao dịch kết nối các quyết định của Fed với các giao dịch mua của các nhà quản lý dự trữ. Những gì chúng ta có hôm nay là nhiệm vụ quản lý lạm phát và dự trữ của Fed, việc phát hành và nắm giữ, và các mức giá kết quả. [20][4][13][14][18][19][16]
Dự trữ vàng của Hoa Kỳ
Tại sao vàng của Hoa Kỳ vẫn được định giá ở mức 42,22 đô la mỗi ounce
Số tôi nghĩ trong đầu là 44 đô la. Con số theo quy định là 42 đô la và 2/9 mỗi ounce troy tinh khiết, khoảng 42,2222 đô la, được cố định từ năm 1973. Bộ Tài chính cho thấy khoảng 261,499 triệu ounce troy tinh khiết và giá trị sổ sách 11,041 tỷ đô la trong báo cáo dự trữ ngày 23 tháng 10. Vàng thuộc về Bộ Tài chính. Fed nắm giữ các chứng chỉ vàng được định giá bằng đô la liên kết với giá trị theo quy định. Đánh giá cùng số ounce theo báo giá giao ngay ngày 20 tháng 11 và bạn sẽ có khoảng 923 tỷ đô la. Đó là một minh họa giá trị thị trường của cùng một kim loại. Con số trên sổ sách là giá trị theo quy định. Lịch sử về cách Bộ Tài chính tích lũy vàng là một bài viết riêng. [54][55][8]
Thanh toán bằng đô la
Nơi stablecoin thêm một người mua khác
Phần stablecoin luôn liên quan đến việc đồng đô la đi đâu sau khi ai đó mua token. Nếu một nhà phát hành được hỗ trợ bởi đô la mở rộng và hỗ trợ các token mới đó bằng trái phiếu ngắn hạn, nhà phát hành cần mua giấy tờ cơ sở. Điều đó có thể kéo thêm người vào thanh toán bằng đô la và mở rộng nhu cầu đối với trái phiếu. Nếu người dùng tài trợ cho việc mua bằng cách đổi một quỹ thị trường tiền tệ đã nắm giữ cùng các trái phiếu đó, hãy nghĩ về nhu cầu tăng thêm. Một số hoặc tất cả các khoản nắm giữ có thể đã chuyển sang một tài khoản khác. Ủy ban Tư vấn Vay Tài chính của Bộ Tài chính chính xác đưa ra sự phân biệt đó về nhu cầu nước ngoài so với tiền đã ở trong đô la. [56][57]
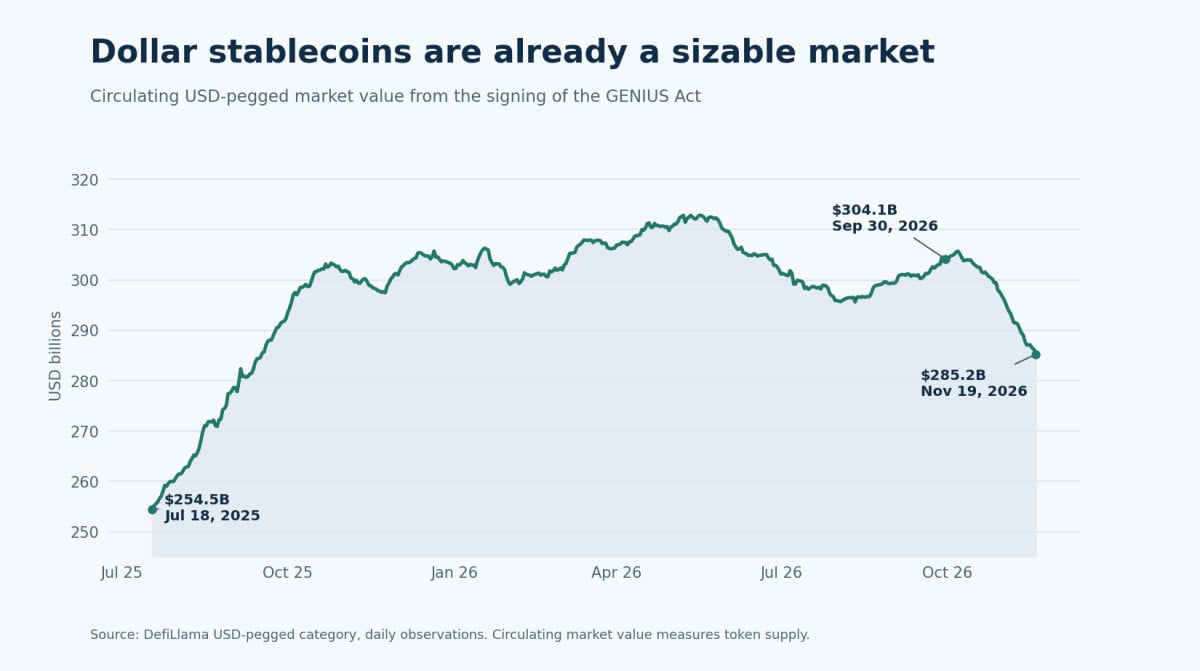
Đường ray đã đủ lớn để đo lường. Việc phát hành dự trữ quý ba của Tether tiết lộ 132,4 tỷ đô la tiếp xúc trực tiếp và gián tiếp với trái phiếu Bộ Tài chính. Chuỗi lịch sử của DefiLlama đặt stablecoin gắn với đô la lưu thông ở khoảng 285,2 tỷ đô la vào ngày 19 tháng 11, giảm từ 304,1 tỷ đô la vào ngày 30 tháng 9. Số đầu tiên đo lường mức độ tiếp xúc của một nhà phát hành với trái phiếu. Số thứ hai đo lường giá trị thị trường token giữa các nhà phát hành. Một nhà phát hành cũng có thể nắm giữ tiền mặt, repo đủ điều kiện hoặc quỹ thị trường tiền tệ. Đếm các token như thể mỗi đô la là một trái phiếu mới mua sẽ phóng đại hiệu ứng. [58][59][60][57]
Hoa Kỳ đã thông qua Đạo luật GENIUS. OCC đã công bố quy định cuối cùng vào tháng 10, và nó nói rằng Đạo luật và quy định có hiệu lực vào ngày 18 tháng 1 năm 2027. Các trái phiếu đủ điều kiện, bao gồm trái phiếu, ghi chú hoặc trái phiếu có thời gian đáo hạn còn lại dưới 93 ngày, nằm trong số các tài sản dự trữ được phép cho các stablecoin thanh toán của Hoa Kỳ. Châu Âu có MiCA, và Hồng Kông đã có chế độ cấp phép từ tháng 8 năm 2025. Việc áp dụng vẫn phụ thuộc vào nơi các token được chấp nhận, cách chúng có thể được đổi và liệu các doanh nghiệp có sử dụng chúng để thanh toán các nghĩa vụ thực tế hay không. Quan điểm của tôi là một cuộc khủng hoảng trong tương lai có thể thúc đẩy điều đó nhanh chóng hơn. Hạ tầng đang được thiết lập trước khi chúng ta biết cuộc khủng hoảng đó trông như thế nào. [60][61][62][63][56]
Kính nhìn Pattern Nexus
Điều gì có thể thay đổi suy nghĩ của tôi
Tôi nghĩ rằng Fed sẽ giữ giá tiền cao đủ lâu để siết chặt các vị thế nhạy cảm với lãi suất. Họ có tùy chọn giữ dự trữ dồi dào và mua thêm trái phiếu sau này nếu cần. Chúng tôi đã thấy họ sử dụng một công cụ mà không kéo công cụ khác theo cùng một hướng. Tháng này, bằng chứng cho thấy việc vay mượn đắt đỏ, một lượng hỗ trợ từ Fed đã có từ đầu năm, và việc tái đầu tư liên tục. [1][2][20][4][5][13]
- Tháng Ba và 4.25%. Nếu mục tiêu của Fed vượt quá 4.25%, phiên bản tăng lãi suất thêm một lần đã thất bại. Nếu họ vẫn tiếp tục tăng lãi suất sau tháng Ba, khoảng thời gian dừng lại của tôi vào tháng Ba đã thất bại. Tôi mong đợi một bước giảm bền vững trong lạm phát cốt lõi hoặc một sự suy giảm mạnh trong dữ liệu việc làm để thay đổi những xác suất đó sớm hơn.
- Mở rộng dự trữ mới. Tìm kiếm một lịch trình của Desk với các giao dịch mua quản lý dự trữ tích cực và theo dõi mức dự trữ và tài sản qua một số bản phát hành H.4.1. Khớp các dòng tiền với số dư tiền mặt của Kho bạc để một sự sụt giảm ngắn hạn trong tài khoản của chính phủ không được ghi nhận là mua của Fed.
- Siết chặt đồng đô la. Chỉ số vượt qua 105 sẽ đưa giá gọi thêm một bước. Một động thái cơ sở tài trợ liên tục, áp lực repo lặp đi lặp lại và việc sử dụng cơ sở tăng lên sẽ tạo ra một thử nghiệm mạnh mẽ hơn cho giả thuyết siết chặt. Nếu tài trợ vẫn có trật tự, tôi sẽ gọi động thái của đồng đô la là một cuộc tăng giá tỷ giá hối đoái và để nó ở đó.
- Luân chuyển dự trữ. Theo dõi các giao dịch mua trái phiếu thực tế của các nhà nắm giữ nước ngoài và lượng vàng nắm giữ tính bằng tấn. So sánh danh mục ngân hàng trung ương tại các ngày định giá chung. Một mức giá vàng thấp hơn sẽ khiến tỷ lệ vàng trông nhỏ hơn ngay cả khi lượng nắm giữ đã tăng lên.
- Nhu cầu stablecoin. Theo dõi báo cáo dự trữ của nhà phát hành cùng với tổng cung token và việc đổi lại. Để cho thấy một nguồn cầu trái phiếu mới bền vững, tôi muốn thấy bằng chứng rằng nó mang lại quỹ từ các số dư bên ngoài đã được gửi vào đô la.
Tôi đã dự đoán đúng hướng di chuyển của đồng đô la và sự đảo chiều của kim loại gần hơn so với tôi dự đoán về phần dài. Tôi đã sớm nhận ra sự trở lại của việc mua trái phiếu. Lịch trình mới nhất cho tôi biết rằng giai đoạn mở rộng đã tạm dừng. Nếu các số liệu tiếp theo thay đổi điều đó, chúng sẽ xuất hiện trong cùng một chuỗi liên kết ở đây. [40][9][10][11][12][4]
Phương pháp luận
Phương pháp luận và truy cập dữ liệu
Thời điểm cắt là ngày 20 tháng 11 năm 2026, theo giờ Chicago. Các điểm thị trường sử dụng quan sát nguồn đã hoàn thành gần nhất cho mỗi chuỗi như đã hiển thị. Vàng ngày 20 tháng 11 là trong ngày. Bảng cân đối kế toán của Fed sử dụng mức thứ Tư trong suốt. Tài khoản Tổng quỹ Kho bạc trung bình hàng tuần và chênh lệch tài trợ hàng ngày được ghi nhãn riêng biệt. Lịch trình mua được phân theo thời gian hoạt động. Kết quả hoạt động sử dụng ngày hoạt động và số tiền chấp nhận, với các ngày thanh toán được giữ lại trong dữ liệu. Thời gian lịch trình mới nhất chỉ có một tập hợp kết quả một phần tại thời điểm cắt. [5][4][34][8][28]
Biến đổi hợp đồng tương lai CME là 100 − thanh toán cuối cùng. Sự thay đổi trong mỗi giá hoặc chỉ số là 100 × (cuối ÷ bắt đầu − 1). Tỷ lệ trái phiếu Kho bạc là trái phiếu cuối tháng chia cho tổng nợ có thể thị trường, cả hai đều dựa trên dữ liệu tài chính Kho bạc giống nhau. Tính toán danh nghĩa-trừ thực là một chênh lệch hòa vốn thị trường, và phần bù ACM là một thành phần ước tính riêng biệt của lợi suất danh nghĩa phù hợp. Các quan sát mới nhất cho dự trữ FX, mua vàng chính thức, M2 và stablecoin có độ trễ phát hành khác nhau. Các tệp dữ liệu nghiên cứu ghi lại ngày tháng, đơn vị và liên kết nguồn. [3][13][14][47][18][16][48][36][59]
Hồ sơ Pattern Nexus có ngày được đánh giá dựa trên ngôn từ có sẵn trên các trang đã công bố. Một số trang đã được cập nhật kể từ lần xuất bản đầu tiên. Thời gian chính xác yêu cầu một phiên bản gốc có ngày độc lập. Các mức 105/110 đô la, mục tiêu bạc cố định 40 đô la, và động cơ Fed đề xuất nên được đánh giá dựa trên bằng chứng của riêng chúng. [40][9][10][12]
Câu hỏi thường gặp
Các câu hỏi thường gặp
Liệu Fed có thể tăng lãi suất và mua trái phiếu cùng một lúc không?
Có. FOMC có thể đặt mục tiêu qua đêm cao hơn và chỉ đạo Desk duy trì dự trữ hoặc tái đầu tư vốn gốc. Theo dõi sự phân chia giữa tái đầu tư và các giao dịch mua quản lý dự trữ, sau đó so sánh bảng cân đối thực tế với thông báo. [20][4][5]
Thị trường có mong đợi Fed dừng lại ở mức 4.25% vào tháng Ba không?
Hợp đồng tương lai tháng 19 tháng 11 đã ngụ ý một mức trung bình lãi suất hiệu quả hàng tháng là 4.395%, so với mức lãi suất hiệu quả hiện tại là 3.88%. Điều này đưa ra mức thắt chặt nhiều hơn vào đường cong so với con đường chỉ tăng một lần đạt đỉnh ở mức 4.25%. Các hợp đồng tháng Tư và tháng Năm định giá mức trung bình hàng tháng cao hơn trong bức tranh đó. [3][28]
Các ngân hàng trung ương có bán vàng để mua trái phiếu Mỹ không?
Dữ liệu toàn cầu cho thấy sự mua vàng chính thức mạnh mẽ, một sự thay đổi trong tỷ lệ dự trữ phần nào được thúc đẩy bởi giá trị thị trường, và một hồ sơ hỗn hợp về dòng chảy trái phiếu nước ngoài. Việc xác định một sự chuyển đổi trực tiếp sẽ yêu cầu phải khớp dữ liệu phát hành, người nắm giữ, thời gian và giao dịch hoặc định giá. [48][15][19][17]
Nguồn Nghiên Cứu
Các Nguồn Nghiên Cứu và Dữ Liệu
Các báo giá và ước tính thị trường sử dụng các ngày nguồn được hiển thị. Dữ liệu nghiên cứu kèm theo bao gồm các tệp quan sát và liên kết đến các phát hành cơ bản.
- Cục Dự trữ Liên bang · Tuyên bố FOMC ngày 16 tháng 9 năm 2026. Tăng 25 điểm cơ bản lên 3.75%–4.00%.
- Cục Dự trữ Liên bang · Tuyên bố và bỏ phiếu FOMC ngày 28 tháng 10 năm 2026. Giữ ở mức 3.75%–4.00%, 10–2, với hai ý kiến phản đối cho một đợt tăng.
- CME Group · Hợp đồng tương lai quỹ liên bang 30 ngày, thanh toán cuối cùng ngày 19 tháng 11 năm 2026. 100 trừ thanh toán là mức lãi suất hiệu quả trung bình ngụ ý của tháng hợp đồng, tính theo phần trăm.
- Ngân hàng Dự trữ Liên bang New York · Chi tiết hoạt động chứng khoán kho bạc và lịch trình hàng tháng. Kế hoạch tái đầu tư và mua quản lý dự trữ theo từng thời kỳ.
- Cục Dự trữ Liên bang · Phát hành H.4.1 ngày 19 tháng 11 năm 2026. Tài sản và nghĩa vụ vào thứ Tư ngày 18 tháng 11. Các quan sát thành phần H.4.1 lịch sử được lưu trữ trong FRED.
- Reuters · Bản tóm tắt thị trường chỉ số đô la Mỹ ngày 20 tháng 11 năm 2026. DXY gần mức cao nhất trong 19 tháng. Các mức báo giá trong ngày được liên kết với bức tranh báo cáo.
- Reuters · Vàng và bạc đạt mức cao kỷ lục vào tháng 1 năm 2026. Báo cáo chuẩn giao ngay ngày 29 tháng 1, bao gồm mức cao vàng 5,594.82 đô la.
- Reuters · Bản tóm tắt thị trường vàng và bạc ngày 20 tháng 11 năm 2026. Vàng và bạc giao ngay tại thời điểm báo cáo ngày 20 tháng 11, và xác nhận mức cao bạc tháng 1.
- Pattern Nexus · Tóm tắt vĩ mô ngày 12 tháng 3 năm 2026. Di chuyển DXY có điều kiện qua 100, với 105 và 110 là các mức quan tâm tiếp theo.
- Pattern Nexus · Bạc không sai — Nhưng chế độ rủi ro đã thay đổi. Cảnh báo ngày 19 tháng 12 năm 2025 về đòn bẩy và mức độ nghiêm trọng của một sự đảo ngược có thể xảy ra.
- Pattern Nexus · Vàng giảm, lợi suất tăng, dầu tăng. Khu vực giảm có điều kiện vào ngày 22 tháng 3 năm 2026 gần 3,800 đô la cho vàng.
- Pattern Nexus · Kiểm toán cuộc gọi hồ sơ công khai, 472 URL. Hồ sơ công khai ngày 20 tháng 8 năm 2026 về sự thiếu hụt dưới 3% trong mười năm và sự thiếu hụt ổn định vàng.
- Kho bạc Hoa Kỳ · Tỷ lệ đường cong lợi suất trái phiếu kho bạc hàng ngày, lịch 2026. Lợi suất danh nghĩa, bao gồm ngày 19 tháng 11.
- Kho bạc Hoa Kỳ · Tỷ lệ đường cong lợi suất thực trái phiếu kho bạc hàng ngày, lịch 2026. Lợi suất TIPS thực dựa trên thị trường.
- Ngân hàng Trung ương Châu Âu · Vai trò quốc tế của euro, tháng 6 năm 2026, Biểu đồ 7. Tỷ lệ giá trị thị trường của tổng dự trữ chính thức bao gồm vàng vào cuối năm 2025.
- Quỹ Tiền tệ Quốc tế · Tóm tắt dữ liệu COFER quý hai năm 2026. Tỷ lệ tiền tệ chỉ sử dụng dự trữ ngoại hối; vàng nằm ngoài mẫu số.
- Nhân viên Cục Dự trữ Liên bang · Dữ liệu về vàng toàn cầu và Dự trữ Kho bạc, ngày 3 tháng 9 năm 2026. Định giá, so sánh theo phạm vi tương ứng và dòng chảy Kho bạc chính thức nước ngoài.
- Dữ liệu Tài chính Kho bạc Hoa Kỳ · Báo cáo hàng tháng về Nợ công, tóm tắt các chứng khoán đang lưu hành. Số tiền danh nghĩa của trái phiếu kho bạc và tổng số chứng khoán kho bạc có thể giao dịch, bao gồm cả các khoản nắm giữ giữa chính phủ.
- Kho bạc Hoa Kỳ · Dữ liệu Vốn Quốc tế Kho bạc cho tháng 9 năm 2026. Thay đổi hàng tháng trong việc nắm giữ trái phiếu kho bạc của cư dân nước ngoài, bao gồm cả các chủ sở hữu chính thức và tư nhân.
- Cục Dự trữ Liên bang · Biên bản cuộc họp FOMC từ ngày 27–28 tháng 10 năm 2026. Cuộc tranh luận chính sách, rủi ro lạm phát, điều kiện thị trường và chỉ thị của Desk.
- Cục Dự trữ Liên bang · Lịch họp FOMC. Ngày 8–9 tháng 12 năm 2026; ngày 26–27 tháng 1 và ngày 16–17 tháng 3 năm 2027.
- Cục Phân tích Kinh tế · Thu nhập và Chi tiêu Cá nhân, tháng 9 năm 2026. Lạm phát PCE tổng thể và cốt lõi theo năm.
- Cục Thống kê Lao động · Công bố CPI tháng 10 năm 2026, ngày 10 tháng 11. CPI tổng thể, cốt lõi và năng lượng hàng tháng; khoảng cách khảo sát tháng 10 năm 2025.
- Cục Thống kê Lao động · Tình hình Việc làm, tháng 10 năm 2026. Số lượng việc làm và tỷ lệ thất nghiệp tháng 10.
- Cục Phân tích Kinh tế · GDP thực, ước tính sơ bộ quý ba năm 2026. Ước tính sơ bộ và so sánh với quý trước.
- Associated Press · Biên bản Fed tháng 10 và giá CME FedWatch. Báo cáo đồng thời về khả năng gần 95% của một đợt tăng lãi suất vào tháng 12.
- Đại học Michigan RSQE · Triển vọng Kinh tế Hoa Kỳ cho năm 2027–2028, tháng 11 năm 2026. Dự báo độc lập về các đợt tăng lãi suất vào tháng 12 và tháng 3, đạt 4.25%–4.50%.
- Ngân hàng Dự trữ Liên bang New York · SOFR và tỷ lệ tham chiếu. Tỷ lệ tài trợ qua đêm được đảm bảo. Tập dữ liệu cũng bao gồm IORB, EFFR và ON RRP.
- Pattern Nexus · Sự Bình Yên Trước Cơn Bão Thanh Khoản. Cuộc gọi cấu trúc ngày 17 tháng 10 năm 2025 cho sự trở lại của hỗ trợ thanh khoản.
- Pattern Nexus · QT Đã Kết Thúc: Hệ Thống Vừa Vượt Qua Mức Dự Trữ Của Nó. Cuộc gọi ngày 23 tháng 10 năm 2025 về sự chuyển đổi sắp tới và hỗ trợ tái đầu tư hoặc cơ sở.
- Cục Dự trữ Liên bang · Quyết định FOMC ngày 29 tháng 10 năm 2025. Thông báo kết thúc việc giảm dần chứng khoán tổng hợp có hiệu lực từ ngày 1 tháng 12 năm 2025.
- Ngân hàng Dự trữ Liên bang New York · Tuyên bố ngày 10 tháng 12 năm 2025 về việc mua quản lý dự trữ. Các giao dịch mua đầu tiên dự kiến bắt đầu vào ngày 12 tháng 12, với khoảng 40 tỷ đô la RMP trong giai đoạn đầu tiên.
- Pattern Nexus · Ngày 10 tháng 12 năm 2025: QT Kết thúc, QE-Lite Bắt đầu. Phân tích đồng thời về quyết định tháng 12 và việc mua trái phiếu ngắn hạn.
- Ngân hàng Dự trữ Liên bang New York · Hoạt động chứng khoán Kho bạc, số lượng chấp nhận. Ngày hoạt động và thanh toán, số lượng chấp nhận và nộp.
- Freddie Mac qua FRED · Trung bình Lãi suất Thế chấp Cố định 30 Năm. Quan sát lãi suất thế chấp hàng tuần.
- Cục Dự trữ Liên bang qua FRED · M2 tiền tệ, điều chỉnh theo mùa. Tiền tệ rộng hàng tháng. Quan sát mới nhất có sẵn cho báo cáo này là tháng 9 năm 2026.
- Pattern Nexus · Dự trữ Dồi dào, Thanh khoản Không đồng đều. Phân phối tài trợ và giới hạn của một số lượng dự trữ tổng hợp.
- Pattern Nexus · Tài sản Cứng Theo Thanh khoản, Không Theo Lạm phát — Một Tái cấu trúc Dữ liệu Đầy đủ. Khung thanh khoản ban đầu.
- Pattern Nexus · Tài sản Cứng, Thanh khoản & Stablecoins, Cập nhật Dữ liệu 2026. Nghiên cứu về thanh khoản và tài sản cứng đã được cập nhật, bao gồm độ nhạy với các lựa chọn xây dựng.
- Pattern Nexus · Cuộc Chiến Cuối Cùng của Đồng Đô La. Luận thuyết về sự siết chặt đồng đô la ngày 4 tháng 11 năm 2025. Trang hiện tại bao gồm các cập nhật sau đó.
- Cục Dự trữ Liên bang qua FRED · Chỉ số Đồng Đô La Rộng Danh nghĩa của Hoa Kỳ. Chỉ số tiền tệ được điều chỉnh theo trọng số thương mại riêng biệt. Tháng 1 năm 2006 = 100.
- Ngân hàng Thanh toán Quốc tế · Khảo sát Ngân hàng Trung ương Ba năm, doanh thu ngoại hối OTC vào tháng 4 năm 2025. Đồng đô la Mỹ xuất hiện ở một bên của 89,2% giao dịch.
- Pattern Nexus · Vàng ở mức $4,300+: Đây Không Phải Là Một Cuộc Tăng Giá — Đây Là Một Tái cấu trúc Hệ thống. Khu vực ổn định có điều kiện từ $5,000–$6,000 vào ngày 17 tháng 10 năm 2025.
- Chỉ số S&P Dow Jones và Nasdaq qua FRED · S&P 500 và Nasdaq Composite. Quan sát đóng cửa chỉ số trong báo cáo; các liên kết chuỗi dữ liệu được liệt kê trong sổ đăng ký nguồn.
- Chỉ số Dữ liệu ICE qua FRED · Chênh lệch điều chỉnh theo tùy chọn cao cấp của Hoa Kỳ. Chênh lệch điều chỉnh theo tùy chọn chỉ số tính bằng điểm phần trăm.
- EIA qua FRED · Giá Dầu Brent Châu Âu FOB. Giá dầu thô Brent hàng ngày tính bằng đô la mỗi thùng.
- Ngân hàng Dự trữ Liên bang New York · Ước tính lãi suất kỳ hạn Adrian–Crump–Moench của Kho bạc. Lãi suất kỳ hạn dựa trên mô hình. Một phân tích về lợi suất đã điều chỉnh, chịu sự không chắc chắn của mô hình.
- Hội đồng Vàng Thế giới · Xu hướng Nhu cầu Vàng, Q3 2026, ngân hàng trung ương. Ước tính mua ròng của khu vực chính thức, bao gồm ước tính của WGC cho việc mua không được báo cáo.
- Kho bạc Hoa Kỳ qua FRED · Tổng số nắm giữ nước ngoài của trái phiếu Kho bạc dài hạn và ngắn hạn. Kiểm tra chéo cho các nắm giữ nước ngoài của tất cả các kỳ hạn, tính bằng triệu đô la.
- Ủy ban Basel về Giám sát Ngân hàng · Khung Basel CAP10, định nghĩa về vốn đủ điều kiện. Vốn Cổ phần Thông thường Tier 1 cộng với Vốn Tier 1 Bổ sung.
- Cục Dự trữ Liên bang · Quy định Q § 217.32, trọng số rủi ro chung. Trọng số rủi ro bằng không cho vàng được phân bổ hoặc lưu trữ đủ điều kiện đến mức nó bù đắp cho các nghĩa vụ vàng.
- Pattern Nexus · Vàng không tăng giá — Nó đã khóa vào một đường dẫn thanh khoản mới. Phân tích vàng và thanh khoản trước khi kết thúc QT.
- Pattern Nexus · Vàng không bứt phá — Nó đang hấp thụ sự thất bại của chính sách. Nghiên cứu vàng trước đây và cách giải thích tiền tệ của nó.
- Bộ Tài chính Hoa Kỳ · Vị trí Dự trữ Quốc tế của Hoa Kỳ, ngày 23 tháng 10 năm 2026. Khối lượng vàng tính bằng triệu ounce troy tinh khiết và giá trị sổ sách theo quy định.
- Cục Dự trữ Liên bang và Bộ Tài chính Hoa Kỳ · Định giá theo quy định của vàng thuộc sở hữu của Bộ Tài chính. 42 đô la và 2/9 mỗi ounce troy tinh khiết kể từ năm 1973. Bộ Tài chính sở hữu vàng; Fed giữ chứng chỉ.
- Pattern Nexus · Stablecoin là ống dẫn thanh khoản mới. Luận điểm về thanh toán và nhu cầu stablecoin trước đây.
- Ủy ban Tư vấn Vay Tài chính · Dấu chân stablecoin và nhu cầu của Bộ Tài chính, tháng 2 năm 2026. Nhu cầu mới tiềm năng so với việc chuyển đổi từ các khoản nắm giữ đô la hiện có.
- Tether · Phát hành xác nhận dự trữ Q3 2026. Phơi bày trái phiếu kho bạc trực tiếp và gián tiếp do nhà phát hành báo cáo, 132,4 tỷ đô la.
- DefiLlama · Cung cấp stablecoin theo tỷ giá, điểm tổng hợp lịch sử. Giá trị thị trường lưu hành gắn với USD, không phải phơi bày trái phiếu kho bạc cơ sở.
- Quốc hội Hoa Kỳ · Đạo luật GENIUS, Luật Công 119-27. Tài sản dự trữ đủ điều kiện và quy định về ngày có hiệu lực.
- Văn phòng Kiểm soát Tiền tệ · Quy tắc cuối cùng của Đạo luật GENIUS tháng 10 năm 2026 và ngày có hiệu lực. Quy tắc phát hành của OCC có hiệu lực từ ngày 18 tháng 1 năm 2027.
- Liên minh Châu Âu · Quy định về Thị trường Tài sản Tiền điện tử, Quy định (EU) 2023/1114. Các quy định về stablecoin của EU theo Tiêu đề III và IV.
- Cơ quan Tiền tệ Hồng Kông · Chế độ quy định cho các nhà phát hành stablecoin. Giấy phép phát hành có hiệu lực từ ngày 1 tháng 8 năm 2025.
Các liên kết về chuỗi và niên đại. Niên đại phát hành H.4.1 ngày 19 tháng 11, Nasdaq Composite, VIX, và Sổ tay lãi suất kỳ hạn của Fed New York. Dữ liệu nghiên cứu bao gồm tất cả các mã số chuỗi.
Ghi chú nghiên cứu của Pattern Nexus. Dự báo và cách giải thích được ghi ngày đến thời điểm cắt. Mỗi số liệu bao gồm ngày đo lường của nó. Bài viết và dữ liệu kèm theo bảo tồn bằng chứng cần thiết để xem xét lại những dự đoán đó.
Article overview
Cục Dự trữ Liên bang đang giữ lãi suất cao và vẫn mua trái phiếu Kho bạc. Lịch trình mua, đường cong hợp đồng tương lai và sự bán tháo kim loại cho thấy những dự đoán trước đây của tôi đã đúng ở đâu và những con số nào buộc phải điều chỉnh.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Bong bóng Mọi thứ 3 — Thị trường định giá bằng vàng tiết lộ
Thị trường giá vàng đến ngày 29 tháng 10 năm 2026 cho thấy sự phân tán dưới các kỷ lục danh nghĩa, đòn bẩy gần kỷ lục, hỗ trợ dự trữ lãi su…
4 shared assets.
Fed Biến Việc Phát Hành Stablecoin Thành Một Bộ Quy Tắc Ngân Hàng Được Hỗ Trợ Bởi Kho Bạc
Cục Dự trữ Liên bang đã yêu cầu ý kiến công chúng về hai đề xuất của Đạo luật GENIUS nhằm thiết lập một khuôn khổ quy định cho các nhà phát…
5 shared topics.Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
6 shared topics.
QE 2026, Giai đoạn Hai: Khi Phần Dài Buộc Kiểm Soát Thời Gian
Cục Dự trữ Liên bang đã kết thúc chính sách thắt chặt định lượng (QT) và mở rộng nắm giữ trái phiếu Kho bạc thông qua các giao dịch quản lý…
5 shared topics.
August CPI Just Activated the Fed’s One-Hike Option—and Deepened the Long-End Trap
August CPI rose 0.4% on the month and 3.4% from a year earlier, while core CPI rose a hotter-than-expected 0.3% even as its annual rate eas…
3 shared assets.
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
3 shared assets.
Warsh biến Jackson Hole thành một cú sốc thanh khoản tăng lãi suất
Bài phát biểu của Kevin Warsh tại Jackson Hole đã gửi tín hiệu diều hâu từ Fed đến thị trường, với AP báo cáo sự gia tăng trong lợi suất tr…
6 shared topics.
Thâm hụt Không Bao Giờ Kết Thúc: Cách Mà Các Khoản Thiếu Hụt Hàng Năm Tích Lũy Một Gánh Nặng Nợ Liên Bang 78,8 Triệu Tỷ Đô La
Hầu hết mọi người sử dụng “thâm hụt” và “nợ” như thể chúng có nghĩa giống nhau. Chúng không giống nhau. Báo cáo này sử dụng hai đồ họa thôn…
6 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.