

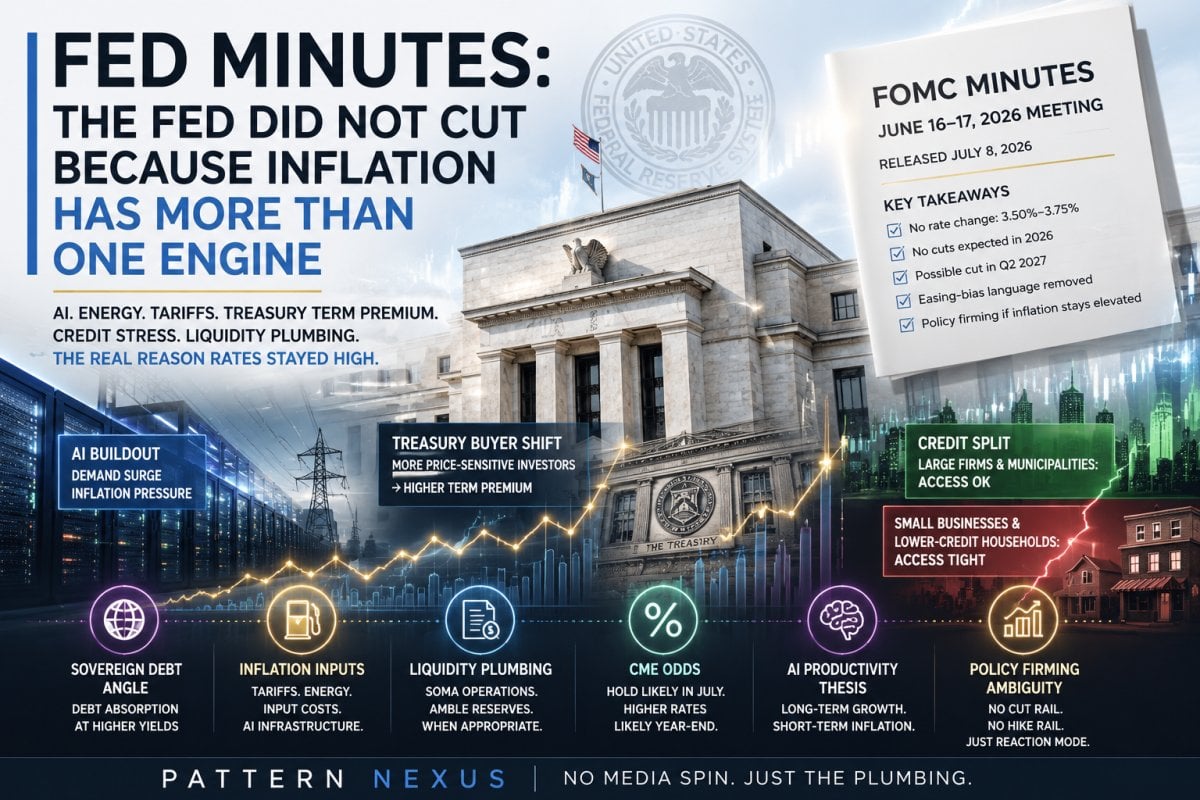
فیڈ منٹس: کٹ ٹریڈ ٹوٹ گیا کیونکہ مہنگائی کے ایک سے زیادہ انجن ہیں۔
جون 16-17 کے FOMC منٹس، جو 8 جولائی کو جاری کیے گئے، ایک فیڈ کو ظاہر کرتے ہیں جس نے شرحوں کو مستحکم رکھا لیکن آسانی کی جانب جھکاؤ کو ختم کر دیا۔ گہرا اشارہ یہ ہے کہ مہنگائی کا دباؤ اب ایک ساتھ متعدد …
Jump to a section
پہلے ویڈیو دیکھیں۔ نیچے لکھا گیا تجزیہ پیٹرن نیکسس کے نقطہ نظر سے مکمل فیڈ کی منٹس کو بڑھاتا ہے: شرح کا راستہ، خزانہ کی جذب، AI کی تعمیر، کریڈٹ کی تقسیم، SOMA کی زبان، اور فیڈ کی ردعمل کی پالیسی کا جال۔
فیڈرل ریزرو نے 8 جولائی کو 16-17 جون کی میٹنگ کی منٹس جاری کیں۔ کمیٹی نے وفاقی فنڈز کے ہدف کی حد کو 3.50% سے 3.75% پر برقرار رکھا۔ پہلی نظر میں، یہ سادہ لگتا ہے۔ انہوں نے نہ تو کٹوتی کی۔ نہ ہی اضافہ کیا۔ انہوں نے برقرار رکھا۔
لیکن یہ اصل کہانی نہیں ہے۔
اصل کہانی یہ ہے کہ فیڈ نے صاف نرم کرنے کی جانب جھکاؤ کو ختم کر دیا، تسلیم کیا کہ مہنگائی کا دباؤ ایک سے زیادہ ذرائع سے آ رہا ہے، اور ایک پالیسی کمیٹی کے دو نتائج کے درمیان تقسیم دکھائی۔ ایک راستہ کہتا ہے کہ مہنگائی کم ہو جاتی ہے اور شرحیں آخر کار کم ہو سکتی ہیں۔ دوسرا راستہ کہتا ہے کہ مہنگائی بلند رہتی ہے، لیبر مارکیٹ مستحکم رہتی ہے، اور پالیسی کو دوبارہ سخت کرنا پڑتا ہے۔
مارکیٹ ایک صاف راستے کی خواہاں تھی۔ منٹس نے کچھ اور بتایا: فیڈ سروے کے وسط میں 2026 کے باقی حصے کے لیے کوئی شرح تبدیلی کی توقع نہیں، ممکنہ کٹ 2027 کی دوسری سہ ماہی تک نظر نہیں آتا، اور ایک کمیٹی کھل کر بحث کر رہی ہے کہ اگر مہنگائی نہیں ٹوٹتی تو کیا پالیسی کو مضبوط کرنے کی ضرورت ہے۔
پیٹرن نیکسس نے پڑھا: کٹ کا کاروبار اس لیے نہیں ٹوٹا کہ فیڈ بے ترتیب طور پر ہاکش ہوگیا۔ یہ اس لیے ٹوٹا کیونکہ مہنگائی اب ایک ہی پائپ کے ذریعے نہیں چل رہی۔ یہ ٹیرف، توانائی، AI بنیادی ڈھانچے، بجلی، خزانہ کی فنڈنگ کے اخراجات، کریڈٹ دباؤ، اور صارف کی نفسیات کے ذریعے ایک ہی وقت میں چل رہی ہے۔
مفید پڑھائی یہ نہیں ہے کہ "شرحیں وہی رہیں۔" یہ سرخی کی سطح ہے۔ پریمیم پڑھائی یہ ہے کہ ہولڈ کے نیچے کی پائپ لائن کیا ہے۔
فیڈ اب ایک ہی وقت میں کئی سمتوں سے مہنگائی کا سامنا کر رہا ہے۔ ٹیرف اشیاء کی قیمتوں کو متاثر کر رہے ہیں۔ توانائی کا خطرہ نقل و حمل اور ان پٹ کے اخراجات کو متاثر کر رہا ہے۔ AI کی طلب ڈیٹا سینٹرز، چپس، آلات، بجلی، گرڈ کی اپ گریڈ، اور سرمایہ کاری کے اخراجات کو متاثر کر رہی ہے۔ خزانہ کی مدت کا پریمیم قرض لینے کے اخراجات کو متاثر کر رہا ہے۔ کریڈٹ دباؤ پہلے چھوٹے کاروباروں اور کم کریڈٹ والے گھروں پر اثر انداز ہو رہا ہے۔
اس کا مطلب ہے کہ فیڈ کے پاس ایک صاف مسئلہ نہیں ہے، لہذا اس کے پاس ایک صاف منصوبہ نہیں ہے۔
فیڈ مہنگائی سے لڑنے کے لیے شرحوں کو اتنا سخت رکھنے کی کوشش کر رہا ہے جبکہ نظام کو ٹوٹنے سے روکنے کے لیے لیکویڈیٹی کی پائپ لائن کو مستحکم رکھنے کی کوشش کر رہا ہے۔ یہ جدید مرکزی بینک کا جال ہے۔
فیڈ کے منٹس ایک ایسے نظام کو ظاہر کرتے ہیں جو دو متضاد حقیقتوں کے درمیان پھنس گیا ہے۔
پہلی حقیقت نرم لینڈنگ کی کہانی ہے۔ مہنگائی کم ہو رہی ہے۔ پٹرول کی قیمتیں گر رہی ہیں۔ ٹیرف کا دباؤ کم ہو رہا ہے۔ AI کی پیداوار آخرکار سپلائی میں اضافہ کرتی ہے۔ لیبر مارکیٹ متوازن رہتا ہے۔ اس دنیا میں، فیڈ شرحوں کو برقرار رکھ سکتا ہے اور آخرکار کٹ کر سکتا ہے۔
دوسری حقیقت سخت پائپنگ کی کہانی ہے۔ AI کی سرمایہ کاری طلب کو ممکنہ سطح سے اوپر رکھتی ہے۔ توانائی کا خطرہ زندہ رہتا ہے۔ خزانہ کے خریدار مزید پیداوار کا مطالبہ کرتے ہیں۔ ٹیرف اشیاء کی زنجیر میں بہتے رہتے ہیں۔ کریڈٹ چھوٹے قرض لینے والوں کے لیے سخت ہو جاتا ہے۔ کم آمدنی والے گھرانے کریڈٹ پر انحصار کرتے رہتے ہیں۔ اس دنیا میں، فیڈ کو دوبارہ پالیسی کو مضبوط کرنے کی ضرورت پڑ سکتی ہے۔
منٹس نے ایک صاف راستہ منتخب نہیں کیا۔ انہوں نے دونوں کو زندہ رکھا۔
اسی لیے یہ ریلیز اہم ہے۔ فیڈ اب مارکیٹ کو ایک مفت نرمی کا راستہ نہیں دے رہا۔ اس نے آرام دہ زبان کو ہٹا دیا۔ اس نے بیان کو مختصر کر دیا۔ اس نے اختیاری کی طرف جھکاؤ کیا۔ یہ چاہتا ہے کہ مارکیٹ یہ فرض کرنا بند کر دے کہ اگلا اقدام خود بخود نیچے ہے۔
پیٹرن نیکسس نے پڑھا: فیڈ اس لیے ردعمل دے رہا ہے کیونکہ خود نظام بہت سے راستوں پر غیر مستحکم ہے۔ مہنگائی، AI کی سرمایہ کاری، خزانہ کی جذب، کریڈٹ کی تقسیم، اور لیکویڈیٹی کی پائپنگ سب ایک ہی وقت میں عبور کر رہی ہیں۔
- شرح کا ہولڈ کہانی نہیں تھی
- پالیسی کا دوشاخہ
- CME کے امکانات اور مارکیٹ کا ردعمل
- خزانہ کے خریدار اور خود مختار قرض کا راستہ
- جنگ کے خطرے کا خزانہ کا مسئلہ
- مہنگائی کے پاس ایک سے زیادہ انجن ہیں
- وہ پیسہ چھاپنے کا مسئلہ جو وہ صاف طور پر نہیں کہتے
- SOMA اور پائپنگ کی شق
- کریڈٹ تقسیم ہو رہا ہے
- صارف کی تقسیم
- پٹرول صرف ایک عارضی ریلیف والو ہے
- AI اب فیڈ کے مہنگائی ماڈل کے اندر ہے
- AI کو قرض کے بحران سے نکلنے کے تھیسس کے طور پر
- فیڈ نے متفقہ طور پر ہولڈ کیا، لیکن نقطہ نظر یکجا نہیں ہے
- پالیسی کو مضبوط کرنا جان بوجھ کر مبہم ہے
- 2% ہدف کا مسئلہ
- پیغام رسانی میں تبدیلی
- پیٹرن نیکسس پڑھیں
- مارکیٹ کو اگلی بار کیا دیکھنا چاہیے
- ذرائع
کوئی صاف کٹ راستہ نہیں
فیڈ نے شرحوں کو برقرار رکھا، لیکن اس نے مارکیٹ کو قلیل مدتی نرمی کا راستہ نہیں دیا۔
خریدار کی بنیاد تبدیل ہوگئی
زیادہ قیمت حساس نجی سرمایہ کاروں کا مطلب ہے کہ خزانہ کی فراہمی کو حقیقی قیمت پر صاف کرنا ہوگا۔
ترقی کی پٹری، افراط زر کی پٹری
AI مستقبل میں پیداوری کی امید ہے، لیکن اب فوری طلب کا جھٹکا ہے۔
اوپر ٹھیک، نیچے سخت
بڑے قرض لینے والوں کے پاس اب بھی رسائی ہے۔ چھوٹے کاروبار اور کمزور گھرانے سخت نظام کا سامنا کر رہے ہیں۔
سخت شرحیں، وافر ذخائر
فیڈ افراط زر سے لڑ سکتا ہے جبکہ نظام کو نیچے سے سپورٹ رکھتا ہے۔
جوابی فیڈ
فیڈ نظام کی قیادت نہیں کر رہا۔ یہ دیکھنے کے لیے انتظار کر رہا ہے کہ کون سا دباؤ کا پائپ پہلے ٹوٹتا ہے۔
شرح کی روک تھام کہانی نہیں تھی
فیڈ نے شرحیں برقرار رکھی ہیں۔ یہ سرخی ہے۔ لیکن سرخی بہت سطحی ہے۔
حقیقی کہانی یہ ہے کہ منٹس نے روکنے کے نیچے کیا دکھایا۔ فیڈ مارکیٹ کو صاف راستہ نہیں دے رہا۔ یہ نہیں کہہ رہا کہ افراط زر حل ہو گیا ہے۔ یہ نہیں کہہ رہا کہ پالیسی پہلے ہی کافی سخت ہے۔ یہ نہیں کہہ رہا کہ AI کی تعمیر صرف پیداوری کا تحفہ ہے۔ یہ کہہ رہا ہے کہ نظام اس سے زیادہ پیچیدہ ہے۔
کمیٹی نے وفاقی فنڈز کے ہدف کی حد کو 3.50% سے 3.75% پر برقرار رکھا۔ یہ فیصلہ متفقہ تھا۔ لیکن متفقہ ووٹ کا مطلب یہ نہیں کہ ایک متحدہ آگے کا راستہ ہے۔
منٹس یہ ظاہر کرتی ہیں کہ فیڈ دونوں دروازے کھولے رکھنے کی کوشش کر رہا ہے۔ اگر افراط زر ٹوٹتا ہے، تو وہ روک سکتے ہیں اور آخر کار کٹوتی کر سکتے ہیں۔ اگر افراط زر گرم رہتا ہے اور لیبر مارکیٹ مستحکم رہتی ہے، تو وہ دوبارہ پالیسی کو سخت کر سکتے ہیں۔
پالیسی کا کانٹا: افراط زر ٹوٹتا ہے یا پالیسی سخت ہوتی ہے
منٹس دو پالیسی کے راستوں کی وضاحت کرتی ہیں۔
پہلا راستہ مارکیٹ کے لیے دوستانہ راستہ ہے۔ افراط زر سست ہو جاتا ہے۔ پٹرول کی قیمتیں سرخی کے نمبر میں مدد کرتی ہیں۔ ٹیرف کا اثر کم ہو جاتا ہے۔ AI کی پیداوری آخر کار فراہمی میں مدد کرتی ہے۔ لیبر مارکیٹ متوازن رہتی ہے۔ اس منظر نامے کے تحت، فیڈ شرحیں جہاں ہیں وہاں برقرار رکھ سکتا ہے اور آخر کار انہیں کم کر سکتا ہے۔
دوسرا راستہ مسئلہ ہے۔ افراط زر بلند رہتا ہے۔ AI کی طلب بجلی، ڈیٹا سینٹرز، ٹیکنالوجی کی مصنوعات، اور سرمایہ جاتی سامان پر دباؤ ڈالتی رہتی ہے۔ توانائی کا خطرہ زندہ رہتا ہے۔ ٹیرف سامان کی زنجیر میں بہتے رہتے ہیں۔ لیبر مارکیٹ نہیں ٹوٹتی۔ اس ترتیب میں، پالیسی کو سخت کرنا ایک حقیقی آپشن بن جاتا ہے۔
یہ پورا کانٹا ہے۔
مارکیٹ پہلے راستے کی خواہش رکھتی ہے۔ فیڈ کی منٹس نے دوسرے راستے کو زندہ رکھا۔
CME کے امکانات اور مارکیٹ کا ردعمل
ویڈیو درست طور پر منٹس سے پہلے اور بعد میں امکانات پر توجہ مرکوز کرتی ہے۔ 29 جولائی کی میٹنگ کے لیے، مارکیٹ پہلے ہی ریلیز سے پہلے کوئی تبدیلی نہ ہونے کی سب سے زیادہ ممکنہ پیش گوئی کر رہی تھی۔ 25 بیسس پوائنٹ کی بڑھوتری کا بھی ایک چھوٹا لیکن اہم امکان تھا۔
منٹس کے بعد، امکانات میں بمشکل تبدیلی آئی۔ جولائی کی بڑھوتری کا امکان صرف تھوڑا سا کم ہوا۔ سال کے آخر کی توقع بھی بمشکل بدلی، مارکیٹ اب بھی اس بات کی قیمت لگا رہی تھی کہ سال کے آخر میں شرحیں اب کی نسبت زیادہ ہوں گی۔
یہ اہم ہے کیونکہ منٹس نے مارکیٹ کو حیران نہیں کیا۔ انہوں نے ایک سمت کی تصدیق کی جس کی مارکیٹ پہلے ہی قیمت لگا چکی تھی۔
پیٹرن نیکسس نے پڑھا: منٹس نے مارکیٹ کو نہیں ہلایا کیونکہ مارکیٹ پہلے ہی منٹس کی طرف بڑھ چکی تھی۔
یہ اہم ہے۔ لوگ اکثر ریلیز کے بعد ایک منٹ کی موم بتی کی تلاش کرتے ہیں اور سوچتے ہیں کہ یہ پوری کہانی ہے۔ یہ نہیں ہے۔ کبھی کبھی حقیقی معلومات اس میں ہوتی ہیں جو نہیں ہلتا۔ اگر امکانات ایک اہم ریلیز کے بعد بمشکل تبدیل ہوتے ہیں، تو اس کا مطلب ہے کہ پوزیشننگ پہلے ہی سرخی کے آنے سے پہلے ایڈجسٹ کی جا چکی تھی۔
خزانہ خریدار اور خود مختار قرض کی پٹری
منٹس میں سب سے اہم پلمبنگ جملہ فیڈ فنڈز کی شرح کے بارے میں نہیں ہے۔ یہ خزانہ کی ملکیت کے بارے میں ہے۔
فیڈ نے نوٹ کیا کہ خزانہ کے سیکیورٹیز کی ملکیت نسبتاً قیمت غیر حساس سرکاری شعبے کے حاملین سے زیادہ قیمت حساس نجی سرمایہ کاروں کی طرف منتقل ہو گئی ہے۔
یہ ایک بڑا خودمختار قرض کا اشارہ ہے۔
سرکاری شعبے کے خریدار اکثر ریزرو انتظام، کرنسی کی پالیسی، لیکویڈیٹی، اور عالمی تجارت کی بنیادی ڈھانچے کے لیے ٹریژری خریدتے ہیں۔ نجی خریدار مختلف ہوتے ہیں۔ انہیں پیداوار کی فکر ہوتی ہے۔ انہیں افراط زر کے خطرے کی فکر ہوتی ہے۔ انہیں دورانیے کی فکر ہوتی ہے۔ انہیں قرض کی فراہمی کی فکر ہوتی ہے۔ انہیں اس بات کی فکر ہوتی ہے کہ آیا واپسی انہیں خطرے کے لیے معاوضہ دیتی ہے۔
تو جب خریدار کی بنیاد نجی سرمایہ کاروں کی طرف منتقل ہوتی ہے، تو ٹریژری کی فراہمی قیمت کے لیے زیادہ حساس ہو جاتی ہے۔ حکومت اب بھی قرض جاری کر سکتی ہے۔ سوال یہ بنتا ہے: کون سا پیداوار مارکیٹ کو صاف کرتا ہے؟
جنگ کے خطرے کا ٹریژری مسئلہ
عام طور پر، جب جغرافیائی دباؤ بڑھتا ہے، تو ٹریژری کو محفوظ پناہ گاہ کی طرح برتاؤ کرنا چاہیے۔ جنگ کا خطرہ بڑھتا ہے، سرمایہ کار ٹریژری خریدتے ہیں، بانڈ کی قیمتیں بڑھتی ہیں، اور پیداوار کم ہوتی ہے۔
لیکن ویڈیو عجیب پہلو کی نشاندہی کرتی ہے۔ جب ایران کا تنازعہ شروع ہوا، تو ٹریژری کی قیمتیں گر گئیں اور پیداوار بڑھ گئی۔ یہ پرانے محفوظ پناہ گاہ کے ماڈل کے لیے الٹا ہے۔
یہ اہم ہے کیونکہ اگر سرمایہ کار جنگ کے خطرے کو افراط زر، خسارے میں اضافہ، توانائی کی قیمتوں میں اضافہ، اور جاری کرنے میں بھاری سمجھتے ہیں، تو وہ اندھادھند دورانیہ خریدنے کے بجائے زیادہ پیداوار کا مطالبہ کر سکتے ہیں۔
یہی وجہ ہے کہ خودمختار قرض کا دباؤ دنیا کے "محفوظ" اثاثے کے اندر ظاہر ہونا شروع ہوتا ہے۔
یہی وجہ ہے کہ ٹریژری کی ملکیت کی تبدیلی اہم ہے۔ اگر مارکیٹ قیمت کے حساس خریداروں سے زیادہ متاثر ہو تو، ٹریژری ہر جھٹکے کے دوران پرانے محفوظ پناہ گاہ کے اثاثے کی طرح صاف برتاؤ نہیں کر سکتی۔
افراط زر کے پاس ایک سے زیادہ انجن ہیں
فیڈ کی افراط زر پر بحث ریلیز کا مرکز ہے۔ کل اور بنیادی افراط زر ایک سال پہلے سے زیادہ تھے، اور عملے نے دباؤ کو کئی چینلز سے منسلک کیا: ٹیرف، زیادہ توانائی کی قیمتیں، ان پٹ کی قیمتیں، مشرق وسطی کے تنازعات کے اثرات، اور AI کی تعمیر سے طلب۔
آخری حصہ کلیدی ہے۔
افراط زر کی کہانی اب صرف "بہت زیادہ صارف کی طلب" نہیں ہے۔ یہ صرف تنخواہیں نہیں ہیں۔ یہ صرف رہائش نہیں ہے۔ یہ صرف تیل نہیں ہے۔ یہ اب ایک کثیر ریل افراط زر کا ڈھانچہ ہے۔
ٹیرف اشیاء کی قیمتوں، مارجن، سپلائی چینز، اور صارف کی قیمتوں میں منتقل ہوتے ہیں۔
توانائی نقل و حمل، گروسری، کیمیکلز، لاجسٹکس، اور پیداوار میں منتقل ہوتی ہے۔
AI چپس، سرورز، ڈیٹا سینٹرز، تعمیرات، کولنگ، گرڈ کی اپ گریڈز، تانبے، اور بجلی میں منتقل ہوتی ہے۔
مدت کا پریمیم رہن، کریڈٹ، نجی مارکیٹوں، اور طویل مدتی خطرے میں منتقل ہوتا ہے۔
کریڈٹ کا دباؤ چھوٹے کاروباروں اور کم کریڈٹ والے گھروں پر اثر انداز ہوتا ہے اس سے پہلے کہ یہ نظام کے اوپر پہنچے۔
اسی لیے فیڈ پھنس گئی ہے۔ افراط زر ایک ہی ذریعہ سے نہیں آ رہا جسے ایک صاف ٹول سے صاف کیا جا سکے۔ یہ ایک ساتھ کئی پائپوں سے آ رہا ہے۔
پیسہ چھاپنے کا مسئلہ جسے وہ صاف الفاظ میں نہیں کہتے
منٹ میں ٹیرف، توانائی، ان پٹ کی قیمتیں، اور AI کی طلب کے بارے میں بات کی گئی ہے۔ یہ سب حقیقی ہے۔ لیکن ایک اور پرت ہے جسے فیڈ کبھی بھی صاف انگریزی میں بیان نہیں کرنا چاہتا: مالیاتی اور بیلنس شیٹ کا پہلو۔
فیڈ یہ نہیں کہتا، "ہم نے نظام کو مائع رکھا۔" یہ کہتا ہے کہ SOMA کی کارروائیاں، ریزرو کا انتظام، رول اوور، دوبارہ سرمایہ کاری، ٹریژری بل کی خریداری، اسٹینڈنگ ریپو کی کارروائیاں، اور رات بھر کی ریورس ریپو کی کارروائیاں۔
تکنیکی طور پر، یہ ہنگامی وبائی QE کے برابر نہیں ہے۔ یہ تفریق اہم ہے۔ لیکن پیٹرن نیکسس کے نقطہ نظر سے، عملی نقطہ اب بھی واضح ہے: فیڈ نظام کے نیچے کی بنیادی ڈھانچے کو برقرار رکھ رہا ہے جبکہ یہ دعویٰ کرتا ہے کہ یہ اب بھی اوپر سے افراط زر سے لڑ رہا ہے۔
یہی تضاد ہے۔ پالیسی شرح کی سطح پر سخت ہو سکتی ہے جبکہ بنیادی ڈھانچے کی سطح پر اب بھی معاون ہو سکتی ہے۔
یہی وجہ ہے کہ لوگ الجھن میں پڑ جاتے ہیں۔ وہ شرحوں کو دیکھتے ہیں اور کہتے ہیں کہ فیڈ سخت ہے۔ پھر وہ لیکویڈیٹی کی کارروائیوں کو دیکھتے ہیں اور کہتے ہیں کہ فیڈ اب بھی نظام کی حمایت کر رہا ہے۔ دونوں سچ ہو سکتے ہیں۔
فیڈ شرحوں کو بلند رکھ سکتا ہے جبکہ یہ یقینی بناتا ہے کہ ریزرو کافی ہیں اور منی مارکیٹ کی بنیادی ڈھانچہ ٹوٹ نہیں جاتی۔
SOMA اور بنیادی ڈھانچے کی شق
عملی ہدایات اہم ہیں کیونکہ یہ سرخی کی شرح کے فیصلے کے نیچے کی بنیادی ڈھانچے کو ظاہر کرتی ہیں۔
ڈیسک کو ہدایت دی گئی تھی کہ وہ وفاقی فنڈز کی شرح کو ہدف کی حد کے اندر رکھے، ضرورت کے مطابق ریپو اور ریورس ریپو کی کارروائیاں کرے، ٹریژری کی اصل ادائیگیوں کو رول اوور کرے، ایجنسی کی اصل ادائیگیوں کو ٹریژری بل میں دوبارہ سرمایہ کاری کرے، اور جب مناسب ہو تو ٹریژری بل یا مختصر ٹریژری سیکیورٹیز کے ذریعے SOMA کی ہولڈنگز کو بڑھائے تاکہ کافی ریزرو برقرار رکھے۔
یہ جملہ، “جب مناسب ہو،” بہت کام کر رہا ہے۔
یہ فیڈ کو نظام کو مائع رکھنے کی گنجائش دیتا ہے بغیر اسے پلٹنے کا نام دیے۔ یہ فیڈ کو ریزرو کا انتظام کرنے کی گنجائش دیتا ہے بغیر یہ کہے کہ یہ نرمی کر رہا ہے۔ یہ فیڈ کو بنیادی ڈھانچے کی حفاظت کرنے کی گنجائش دیتا ہے جبکہ عوامی افراط زر سے لڑنے کے رویے کو برقرار رکھتا ہے۔
فیڈ کہہ رہا ہے: شرحیں مہنگائی سے لڑنے کے لیے کافی سخت رہیں گی، لیکن ذخائر اس قدر وافر رہیں گے کہ فنڈنگ کا نظام رک نہ جائے۔
یہ جدید مرکزی بینک کا کھیل ہے۔
کریڈٹ تقسیم ہو رہا ہے
منٹس نے کہا کہ مالیاتی حالات بڑے کاروباروں اور بلدیات کے لیے عمومی طور پر معاون رہے، لیکن چھوٹے کاروباروں اور گھروں کے لیے کچھ حد تک سخت رہے۔
چھوٹے کاروباروں اور گھریلو قرض لینے والوں کے لیے کریڈٹ سخت رہا جن کے کریڈٹ اسکور کم تھے۔
یہ کوئی چھوٹا تفصیل نہیں ہے۔ یہ حقیقی معیشت کی مختلف سطحوں میں تقسیم ہو رہی ہے۔
بڑے کاروبار اب بھی بانڈ مارکیٹوں تک رسائی حاصل کر سکتے ہیں۔ بلدیات اب بھی مالیات حاصل کر سکتی ہیں۔ AI سے منسلک کمپنیاں اب بھی پیسہ جمع کر سکتی ہیں۔ مضبوط قرض لینے والے اب بھی سرمایہ حاصل کر سکتے ہیں۔ لیکن چھوٹے کاروبار اور کمزور گھرانے شرح کے ماحول کی سخت شکل کا سامنا کر رہے ہیں۔
یہ ایک عجیب معیشت پیدا کرتا ہے جہاں اوپر کا حصہ ٹھیک لگتا ہے اور نیچے کا حصہ ٹوٹا ہوا محسوس ہوتا ہے۔
S&P بڑھ سکتا ہے کیونکہ میگا کیپ ٹیک کو AI کی سرمایہ کاری کے لیے انعام دیا جا رہا ہے۔ کارپوریٹ اجراء مستحکم رہ سکتا ہے کیونکہ بڑے اداروں کے پاس اب بھی سرمایہ تک رسائی ہے۔ لیکن چھوٹے کاروبار کے مالک، کم کریڈٹ والے قرض لینے والے، اور گھریلو افراد جو گھومتے ہوئے کریڈٹ پر گزارہ کر رہے ہیں، ایک ہی معیشت میں نہیں ہیں۔
پیٹرن نیکسس پڑھیں: کریڈٹ کا نظام منجمد نہیں ہے۔ یہ منتخب ہے۔ اور منتخب کریڈٹ ہمیشہ پہلے نیچے کو متاثر کرتا ہے۔
صارف کی تقسیم
منٹس نے صارف کی تقسیم کو واضح طور پر دکھایا۔
زیادہ آمدنی والے گھرانے اب بھی ایکویٹی کے فوائد، مضبوط آمدنی، ٹیکس کی واپسی، اور اثاثوں کی قیمت کی حمایت سے فائدہ اٹھا رہے ہیں۔ کم آمدنی والے گھرانے اب بھی گیس، روزمرہ کی زندگی کی مہنگائی کا سامنا کرتے ہوئے کریڈٹ پر زیادہ انحصار کر رہے ہیں۔
یہ وہ حصہ ہے جو سرخی کے اعداد و شمار کو دھوکہ دہی بناتا ہے۔
صارفین کی خرچ ٹھوس نظر آ سکتی ہے کیونکہ معیشت کا اوپر والا حصہ اب بھی خرچ کر رہا ہے۔ لیکن اس کا مطلب یہ نہیں ہے کہ پورا صارف بیس صحت مند ہے۔ اس کا مطلب ہے کہ اثاثہ رکھنے والے اب بھی خرچ کر رہے ہیں جبکہ کم آمدنی والے گھرانے اسی معیار زندگی کو برقرار رکھنے کے لیے قرض لے رہے ہیں۔
یہ طاقت نہیں ہے۔ یہ مجموعی اعداد و شمار کے اندر چھپا ہوا دباؤ ہے۔
گیسولین صرف ایک عارضی ریلیف والو ہے
عملے نے پیش گوئی کی کہ اگر ریٹیل گیس کی قیمتیں کم ہوں تو سال کے دوسرے نصف میں مجموعی مہنگائی سست ہو جائے گی۔ یہ سمجھ میں آتا ہے۔ توانائی کی قیمتیں براہ راست سرخی کی مہنگائی میں شامل ہوتی ہیں، اور کم گیس صارفین کو کچھ سانس لینے کی جگہ فراہم کرتی ہے۔
لیکن یہ وہ جگہ ہے جہاں مارکیٹ بہت زیادہ پرجوش ہو سکتی ہے۔
کم گیس سرخی کی مہنگائی کو کم کر سکتی ہے، لیکن یہ خود بخود بنیادی خدمات، ٹیرف، بجلی، AI کے آلات، انشورنس، کریڈٹ کی قیمتوں، یا سپلائی چین کی گزرگاہ کو حل نہیں کرتی۔
یہ سرخی کو بہتر نظر آنے میں مدد کر سکتی ہے جبکہ گہری مہنگائی کا دباؤ برقرار رہتا ہے۔
اسی لیے فیڈ فتح کا اعلان کرنے میں جلدی نہیں کر رہا۔ گیسولین انہیں عارضی غیر مہنگائی کی کھڑکی دے سکتی ہے۔ لیکن اگر دوسرے پائپ گرم رہیں تو صرف کم گیس کی قیمت کٹوتی کے معاملے کو دوبارہ تعمیر نہیں کرتی۔
AI اب فیڈ کے مہنگائی ماڈل میں ہے
یہ منٹس میں سب سے بڑے تبدیلیوں میں سے ایک ہے۔ AI اب صرف ایک اسٹاک مارکیٹ کی کہانی نہیں ہے۔ یہ اب فیڈ کے میکرو فریم ورک کا حصہ ہے۔
منٹس نے AI کو کاروباری سرمایہ کاری، ہائی ٹیک آلات، سافٹ ویئر، ڈیٹا سینٹرز، درآمدات، برآمدات، بجلی کی طلب، ٹیکنالوجی کی مصنوعات کی قیمتوں، اور آخر کار پیداوری سے جوڑا۔
اس کا مطلب ہے کہ AI اب مہنگائی کے مباحثے کے دونوں طرف موجود ہے۔
ایک طرف، AI اس وقت مہنگائی کا باعث ہے کیونکہ تعمیر جسمانی ہے۔ اسے زمین، طاقت، کولنگ، چپس، سرورز، تعمیر، ٹرانسمیشن، ٹرانسفارمرز، سب اسٹیشنز، تانبے، مزدوری، قرض کی مالیات، اور گرڈ کی اپ گریڈ کی ضرورت ہے۔
دوسری طرف، اگر یہ پیداوری میں اضافہ کرتا ہے، پیداوار کی قیمتوں کو کم کرتا ہے، مجموعی رسد کو بڑھاتا ہے، اور معیشت کو بغیر اسی سطح کے تنخواہ اور قیمت کے دباؤ کے تیز تر ترقی میں مدد کرتا ہے تو AI بعد میں غیر مہنگائی کا باعث بن سکتا ہے۔
AI کو قرض کے بحران سے نکلنے کے طریقے کے طور پر
سوداگرانہ قرض کے مسئلے سے نکلنے کا ایک ممکنہ طریقہ بڑی پیداوری کی ترقی ہے۔
اگر معیشت تیز تر ترقی کر سکتی ہے، زیادہ پیدا کر سکتی ہے، زیادہ ٹیکس کی آمدنی جمع کر سکتی ہے، اور ٹیکنالوجی کے ذریعے یونٹ کی قیمتوں کو کم کر سکتی ہے، تو پھر قرض کا بوجھ پیداوار کے مقابلے میں اٹھانا آسان ہو جاتا ہے۔
یہ خوش امید AI کا نظریہ ہے۔
حکومت AI کو قومی پیداوری کے انجن کی طرح دیکھ رہی ہے۔ صرف ایک ٹیک ٹرینڈ نہیں۔ صرف چیٹ بوٹس نہیں۔ ایک ممکنہ مالیاتی بچاؤ کا راستہ۔
لیکن وقت کا مسئلہ سخت ہے۔
پیداوری کے فوائد حاصل کرنے کے لیے، ملک کو پہلے بنیادی ڈھانچہ بنانا ہوگا۔ اس کا مطلب ہے زیادہ طاقت کی طلب، زیادہ گرڈ کا دباؤ، زیادہ ڈیٹا سینٹرز، زیادہ سرمایہ خرچ، زیادہ مالیات، اور صنعتی ان پٹ کے لیے زیادہ مقابلہ۔
دوسرے الفاظ میں، طویل مدتی قرض کے دباؤ کا حل قلیل مدتی مہنگائی کے دباؤ کو پیدا کر سکتا ہے۔
یہی متضاد ہے: AI وہ چیز ہو سکتی ہے جس کی پالیسی ساز امید کرتے ہیں کہ مالیاتی راستے کو بچائے گی، لیکن خود تعمیرات فیڈ کو کٹوتی کرنے سے روک سکتی ہیں۔
فیڈ نے متفقہ طور پر فیصلہ کیا، لیکن نقطہ نظر یکساں نہیں ہے
جون کی میٹنگ میں، تمام شرکاء نے وفاقی فنڈز کی شرح کے موجودہ ہدف کی حد کو برقرار رکھنے کی حمایت کی۔ اس کا مطلب ہے کہ اس میٹنگ میں کسی نے بھی شرح میں اضافے کے لیے اختلاف نہیں کیا۔
لیکن اس کا مطلب یہ نہیں ہے کہ سب نے آگے بڑھنے کے راستے پر اتفاق کیا۔
کچھ شرکاء نے کہا کہ شرحوں میں اضافے کا ایک کیس موجود ہے، حالانکہ انہوں نے اس میٹنگ میں برقرار رکھنے کی حمایت کی۔ کئی شرکاء نے کہا کہ وہ موجودہ پالیسی کو سخت نہیں سمجھتے۔ کچھ دیگر نے پالیسی کو صرف تھوڑا سخت سمجھا۔
یہ ایک اہم تفصیل ہے۔
اگر کئی فیڈ کے اہلکاروں کو نہیں لگتا کہ پالیسی سخت ہے، تو پھر وہ نہیں سمجھتے کہ شرحیں مہنگائی کو سست کرنے کے لیے کافی ہیں۔ اس کا مطلب یہ ہے کہ مستقبل کے اضافوں کے لیے بار مارکیٹ کی خواہش سے کم ہے۔
متفقہ ووٹ نے اتحاد کا تاثر دیا۔ پالیسی کی بحث نے تقسیم کو ظاہر کیا۔
پالیسی کی مضبوطی جان بوجھ کر مبہم ہے
لفظ پالیسی کی مضبوطی کلاسک فیڈ زبان ہے کیونکہ یہ انہیں مخصوص ٹول کے بغیر حرکت کرنے کی گنجائش دیتی ہے۔
پالیسی کی مضبوطی کا مطلب ہدف کی حد کو بڑھانا ہو سکتا ہے۔
اس کا مطلب یہ ہو سکتا ہے کہ شرحوں کو زیادہ وقت تک بلند رکھا جائے۔
اس کا مطلب یہ ہو سکتا ہے کہ بیلنس شیٹ کے ذریعے حمایت کو سست کیا جائے۔
اس کا مطلب یہ ہو سکتا ہے کہ زبان کو تبدیل کیا جائے تاکہ مارکیٹیں کٹوتیوں کی قیمتوں کو بہت زیادہ نہ لگائیں۔
اسی لیے الفاظ اہم ہیں۔ جب فیڈ مہنگائی کے کم ہونے کی بات کرتا ہے، تو شرحوں کو آخرکار کم کرنے کے بارے میں زبان سمجھنے میں آسان ہوتی ہے۔ لیکن جب فیڈ مہنگائی کے بلند رہنے کی بات کرتا ہے، تو "پالیسی کی مضبوطی" انہیں اختیارات کی پوری فہرست دیتی ہے۔
پیٹرن نیکسس پڑھیں: فیڈ مارکیٹ کو یہ بتانے سے انکار کر رہا ہے کہ اگلا ٹول کون سا ہوگا کیونکہ فیڈ کو نہیں معلوم کہ کون سا دباؤ کا پائپ پہلے ٹوٹے گا۔
2% ہدف کا مسئلہ
فیڈ اب بھی کہتا ہے کہ ہدف 2% ہے۔ یہ سرکاری لنگر ہے۔ لیکن عملی طور پر، مارکیٹیں اکثر اس طرح برتاؤ کرتی ہیں جیسے کہ 2 کے اعلیٰ حصے کی طرف بڑھنا "کافی قریب" ہے تاکہ نرم کرنے کی گفتگو دوبارہ شروع ہو سکے۔
یہ ایک اعتبار کا مسئلہ پیدا کرتا ہے۔
اگر مہنگائی 4% سے 3% کے قریب آتی ہے، تو کیا فیڈ کٹوتی کرے گا؟
اگر وہ کرتا ہے، تو یہ ایک اعلیٰ مہنگائی کے نظام کی توثیق کرنے کا خطرہ ہے۔ اگر وہ نہیں کرتا، تو یہ کمزور صارف اور کریڈٹ مارکیٹ میں زیادہ سختی کا خطرہ ہے۔
اسی لیے فیڈ پھنس گیا ہے۔ ہدف 2% ہے۔ مارکیٹ 2% سے پہلے ریلیف چاہتی ہے۔ قرض کا نظام کم شرحیں چاہتا ہے۔ صارف کم قرض لینے کی لاگت چاہتا ہے۔ لیکن مہنگائی اتنی کم نہیں ہے کہ فیڈ کو صاف راستہ دے سکے۔
مواصلات میں تبدیلی
فیڈ نے بیان کے لہجے کو تبدیل کیا۔ کمیٹی نے پہلے کی زبان کو ہٹا دیا جو نرم کرنے کے جھکاؤ کی تجویز کرتی تھی، اجلاس کے بعد کے بیان کو مختصر کیا، اور اختیاری حیثیت کی طرف زیادہ جھکاؤ کیا۔
یہ معنی خیز ہے۔ یہ مارکیٹ کو بتاتا ہے کہ فیڈ نہیں چاہتا کہ وہ اگلی حرکت کا وعدہ کرتا رہے جب تک کہ ڈیٹا اسے مجبور نہ کرے۔
لیکن گہری مشین وہی رہتی ہے۔
فیڈ اب بھی مہنگائی کی توقعات کو منظم کرنے، ملازمت کی حفاظت کرنے، خزانہ اور فنڈنگ مارکیٹوں کو فعال رکھنے، وافر ذخائر کو برقرار رکھنے، اور مالیاتی نظام کی خرابی سے بچنے کی کوشش کر رہا ہے۔
تو ہاں، لہجہ تبدیل ہوا۔ لیکن ساختی جکڑاؤ نہیں ہوا۔
فیڈ کو اب بھی مہنگائی سے لڑنا ہے جبکہ مالیاتی نظام کی حفاظت کے لیے لیکویڈیٹی کی پائپ لائن کو برقرار رکھنا ہے۔ یہی وہ تضاد ہے جو جی ایف سی کے بعد کے مرکزی بینک کے دور کو متعین کرتا ہے۔
پیٹرن نیکسس پڑھیں
یہ فیڈ کی منٹس کا اجرا ایک نمبر کے بارے میں نہیں ہے۔ یہ نظام کے انتظام میں مشکل ہونے کے بارے میں ہے۔
فیڈ مہنگائی کے بارے میں صحیح بات کہنے کی کوشش کر رہا ہے جبکہ مارکیٹ کے نیچے کی پائپ لائن کی حفاظت بھی کر رہا ہے۔
یہ چاہتا ہے کہ مہنگائی کی توقعات لنگر انداز ہوں، لیکن اسے خزانہ کی مارکیٹوں کو بھی فعال رکھنا ہے۔
یہ چاہتا ہے کہ شرحیں سخت ہوں، لیکن اسے وافر ذخائر بھی چاہئیں۔
یہ چاہتا ہے کہ مارکیٹ کٹوتیوں سے پہلے نہ چلے، لیکن یہ بھی نہیں چاہتا کہ کریڈٹ کا حادثہ ہو۔
یہ چاہتا ہے کہ AI کی پیداوار بعد میں ہو، لیکن اسے اب AI کی مہنگائی کا سامنا کرنا ہے۔
یہی پھنسنا ہے۔
پرانا مارکیٹ کا قصہ سادہ تھا: مہنگائی کم ہوتی ہے، فیڈ کٹوتی کرتا ہے، لیکویڈیٹی واپس آتی ہے، خطرے کے اثاثے بڑھتے ہیں۔
نیا قصہ اتنا سادہ نہیں ہے۔
اگر مہنگائی کم ہوتی ہے کیونکہ پٹرول کی قیمتیں کم ہوتی ہیں، لیکن AI کی طلب بجلی اور آلات کو گرم رکھتی ہے، تو فیڈ کو کافی ریلیف نہیں مل سکتا۔
اگر خزانہ کے خریدار زیادہ پیداوار کا مطالبہ کرتے ہیں، تو فیڈ کو بانڈ مارکیٹ سے سختی مل سکتی ہے چاہے وہ شرحیں نہ بڑھائے۔
اگر کم آمدنی والا صارف کمزور ہو جاتا ہے لیکن مہنگائی چپکی رہتی ہے، تو فیڈ پھنس جاتا ہے۔
اگر AI کی سرمایہ کاری کی لاگت مسلسل زیادہ حیران کن رہی تو ترقی کی حمایت برقرار رہ سکتی ہے جبکہ مہنگائی کا دباؤ موجود رہے گا۔
اسی لیے منٹس اہم ہیں۔ یہ ظاہر کرتے ہیں کہ فیڈ کے پاس ایک مسئلہ نہیں ہے۔ اس کے پاس مسائل کا ایک نظام ہے۔
مارکیٹ کو اگلی چیز پر کیا دیکھنا چاہیے
اگلا اشارہ ایک سرخی سے نہیں آئے گا۔ یہ کئی دباؤ کے نکات کے تعامل سے آئے گا۔
- CPI اور PCE: اگر مہنگائی کم ہو جائے لیکن 3% کے قریب رہے تو مارکیٹ دوبارہ قیمتوں میں کمی کی کوشش کرے گی۔ اگر وسیع تر قیمتوں کا دباؤ برقرار رہے تو فیڈ مزاحمت کر سکتا ہے۔
- تیل اور پٹرول: پٹرول سرخی کی مہنگائی کو کم کر سکتا ہے، لیکن مشرق وسطیٰ میں دوبارہ دباؤ اس کو جلدی پلٹ سکتا ہے۔
- بجلی کی قیمتیں: اگر AI کی طاقت کی طلب گرڈ کی قیمتوں کو اوپر کی طرف دھکیلتی رہے تو AI کی مہنگائی کی کہانی مضبوط ہو جاتی ہے۔
- خزانہ کی نیلامیاں: کمزور طلب یا زیادہ خطرہ آپ کو بتاتا ہے کہ قرض جذب کرنے کا مسئلہ بدتر ہو رہا ہے۔
- کریڈٹ اسپریڈز اور نجی کریڈٹ کی روانی: اگر دباؤ کم معیار کے قرض لینے والوں سے وسیع تر کریڈٹ میں منتقل ہوتا ہے تو فیڈ کی ملازمت کی ذمہ داری دوبارہ کھیل میں آ جاتی ہے۔
- کم آمدنی والے صارفین کا کریڈٹ: کریڈٹ کارڈ کی عدم ادائیگی، آٹو لون کا دباؤ، ابھی خریدیں بعد میں ادا کریں کا استعمال، اور سب پرائم دباؤ حقیقی صارف کو سرخی کے اعداد و شمار سے پہلے دکھائے گا۔
- AI کی سرمایہ کاری کی رہنمائی: اگر کمپنیاں توقعات سے بڑھ کر سرمایہ کاری کے منصوبے بڑھاتی رہیں تو AI ایک ہی وقت میں ترقی اور مہنگائی کا راستہ بنے گا۔
آخری پیٹرن نیكسس پڑھیں
فیڈ نے شرحیں برقرار رکھی ہیں، لیکن منٹس نرم نہیں تھے۔
کمی کی تجارت ٹوٹ گئی کیونکہ مہنگائی کے پاس ایک سے زیادہ انجن ہیں۔ ٹیرف، توانائی، AI بنیادی ڈھانچہ، بجلی کی طلب، خزانہ کی مدت کی پریمیم، اور کریڈٹ کا دباؤ سب ایک ہی وقت میں نظام کے ذریعے منتقل ہو رہے ہیں۔
فیڈ کنٹرول میں رہنے کی کوشش کر رہا ہے، لیکن ریلیز ایک مرکزی بینک کو ابھی بھی ردعمل ظاہر کرتے ہوئے دکھاتی ہے۔ اگر مہنگائی کم ہو جائے تو وہ آخر کار کمی کر سکتے ہیں۔ اگر مہنگائی گرم رہے اور مزدوری برقرار رہے تو وہ دوبارہ پالیسی کو سخت کر سکتے ہیں۔ اگر صارف کمزور ہو جائے جبکہ مہنگائی برقرار رہے تو وہ پھنس جائیں گے۔
اہم نقطہ سادہ ہے: فیڈ مہنگائی سے لڑنے کے لیے شرحوں کو اتنا سخت رکھنے کی کوشش کر رہا ہے جبکہ لیکویڈیٹی کی پائپنگ کو اتنا مستحکم رکھے کہ نظام ٹوٹنے سے بچ سکے۔
یہ ایک صاف موڑ نہیں ہے۔
یہ ایک صاف سختی کا دور نہیں ہے۔
یہ جدید مرکزی بینک کا جال ہے۔
ذرائع
- فیڈرل ریزرو — FOMC منٹس آرکائیو
- فیڈرل ریزرو — FOMC کیلنڈرز، بیانات، اور عمل درآمد کے نوٹس
- نیویارک فیڈ — مالیاتی پالیسی کا نفاذ
- نیویارک فیڈ — SOMA ہولڈنگز
- CME گروپ — فیڈ واچ ٹول
- FRED — 10 سالہ خزانہ مستقل پختگی کی شرح
- FRED — مؤثر فیڈرل فنڈز کی شرح
- FRED — ذاتی کھپت کے اخراجات کی قیمت کا انڈیکس
- FRED — بنیادی PCE قیمت کا انڈیکس
- FRED — صارفین کا کریڈٹ جو ملکیت میں ہے اور سیکیورٹائزڈ، بقایا
- پیٹرن نیكسس — فیڈرل ریزرو آرکائیو
- پیٹرن نیكسس — لیکویڈیٹی آرکائیو
- پیٹرن نیكسس — AI / ڈیٹا سینٹرز آرکائیو
Article overview
جون 16-17 کے FOMC منٹس، جو 8 جولائی کو جاری کیے گئے، ایک فیڈ کو ظاہر کرتے ہیں جس نے شرحوں کو مستحکم رکھا لیکن آسانی کی جانب جھکاؤ کو ختم کر دیا۔ گہرا اشارہ یہ ہے کہ مہنگائی کا دباؤ اب ایک ساتھ متعدد ذرائع سے آ رہا ہے: ٹیرف، مشرق وسطیٰ کی توانائی کے جھٹکے کا خطرہ، AI بنیادی ڈھانچے کی طلب، خزانے کی مدت کی پریمیم، اور غیر متوازن صارفین کے کریڈٹ کا دباؤ۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیسکل-مانیٹری فیوژن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 9 سائیکلز آف پاور کے حصہ 9 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح وبائی مرض کی امداد ن…
5 shared topics.
Goolsbee نے AI ڈیٹا سینٹرز کو فیڈ ری ایکشن-فنکشن ٹیسٹ میں تبدیل کر دیا۔
شکاگو فیڈ کے صدر آوسٹن گولس بی نے 21 ستمبر 2026 کو کہا کہ پالیسی سازوں کو یہ دیکھنا چاہیے کہ آیا AI ڈیٹا سینٹر کی تعمیر اپنے شعبے سے باہر ج…
5 shared topics.فیڈ نے 5% 10 سالہ میں اضافہ کیا: کیوں اگلا لیکویڈیٹی سائیکل تیزی سے آ سکتا ہے
فیڈرل ریزرو نے فیڈرل فنڈز کا ہدف 3.75%–4.00% تک بڑھا دیا ہے جبکہ 10 سالہ ٹریژری 5.01% پر بند ہوئی، 30 سالہ 5.35% پر، اور حقیقی 30 سالہ 3.09…
7 shared topics.
QE 2026، مرحلہ دو: جب طویل مدت دورانیے کے کنٹرول کو مجبور کرتی ہے
فیڈ نے پہلے ہی کیو ٹی ختم کر دیا ہے اور بل پر مرکوز ریزرو انتظامی خریداریوں کے ذریعے خزانہ کی ہولڈنگز کو بڑھایا ہے، لیکن اس نے ریزرو کی تہہ…
6 shared topics.
August CPI Just Activated the Fed’s One-Hike Option—and Deepened the Long-End Trap
August CPI rose 0.4% on the month and 3.4% from a year earlier, while core CPI rose a hotter-than-expected 0.3% even as its annual rate eas…
5 shared topics.
نقصان کبھی ختم نہیں ہوتا: کس طرح سالانہ کمی $78.8 ٹریلین وفاقی قرض کا بوجھ بناتی ہے
زیادہ تر لوگ "کمی" اور "قرض" کو ایسے استعمال کرتے ہیں جیسے ان کا مطلب ایک ہی ہو۔ ایسا نہیں ہے۔ یہ رپورٹ دو Pattern Nexus انفографکس اور سرک…
5 shared topics.
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
7 shared topics.
The First AI Age — Pattern Nexus Audio-Video Edition
The first weekly Pattern Nexus audio-video turns the 1870–1914 industrial supercycle into a concise narrated story—and shows why the AI, da…
5 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.