صبح کا میکرو رپورٹ: اعتماد میں کمی، رہائش میں سردی، افراط زر میں تقسیم، اور مزدوری میں کمزوری
صبح-میکرو-رپورٹ-اعتماد-ہاؤسنگ-مہنگائی-محنت-2025-11-25
صبح کا میکرو رپورٹ: اعتماد میں دراڑیں، رہائش میں کمی، اور پروڈیوسر قیمتیں دوبارہ بڑھ رہی ہیں
تاریخ: 25 نومبر، 2025
آج صبح کے ڈیٹا کی فراہمی ایک بہت مخصوص تصویر پیش کرتی ہے: گھرانے پریشان ہو رہے ہیں، صارف کی سطح پر قیمتوں کا دباؤ "کنٹرول میں لیکن ختم نہیں" نظر آتا ہے، پروڈیوسر قیمتیں خاموشی سے دوبارہ تیز ہو رہی ہیں، رہائش "بوم" سے "سست بہاؤ" کی طرف منتقل ہو رہی ہے بہت سے میٹروز میں، خوردہ خرچ کم ہو رہا ہے، اور ہائی فریکوئنسی لیبر ڈیٹا ٹوٹنے لگے ہیں۔
ایک نظر میں
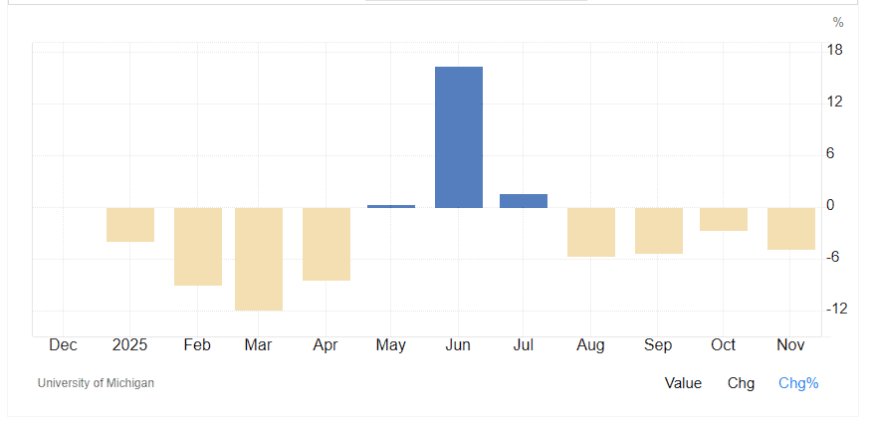
- صارف کا جذبات (یونیورسٹی آف مشی گن) نومبر میں 51.0 پر گر گیا، جو اکتوبر میں 53.6 سے کم ہے—یہ مسلسل کمی کی ایک سلسلے کو بڑھاتا ہے اور کئی سال کی کم ترین سطح کے قریب ہے۔
- مہنگائی (CPI) تقریباً ~3% سال بہ سال چل رہی ہے، جو 8%+ کی چوٹی سے بہت نیچے ہے، لیکن ماہانہ اعداد و شمار "فتح کی سطح" کے کنٹرول میں رہنے کے بجائے بے ترتیب ہیں۔
- پروڈیوسر قیمتیں (PPI) حتمی طلب کے لیے ستمبر میں 0.3% بڑھ گئیں، جو اگست میں 0.1% کی کمی کے بعد ہے، سال بہ سال کی رفتار 2.7% پر چھوڑ رہی ہے۔
- خوردہ فروخت ستمبر کے لیے صرف 0.2% بڑھی، جو ایک مضبوط پرنٹ کی توقعات کے مقابلے میں ہے، جو ایک مضبوط موسم گرما کے بعد نرم رفتار کی تصدیق کرتی ہے۔
- گھر کی قیمتیں اب بھی قومی سطح پر سال بہ سال بڑھ رہی ہیں، لیکن ترقی 1.3%–1.4% تک سست ہو گئی ہے اور کئی بڑے میٹروز حقیقی اور یہاں تک کہ عددی طور پر بھی کم ہو رہے ہیں۔
- ADP ہائی فریکوئنسی لیبر ڈیٹا دکھاتے ہیں کہ امریکی نجی ملازمین نے 13,500 ملازمتیں فی ہفتہ کی اوسط سے کم کی ہیں، جو 8 نومبر کو ختم ہونے والے چار ہفتوں کے دوران ہے، جو اکتوبر کی معمولی ملازمت کے اضافے کے مقابلے میں ایک واضح تضاد ہے۔
صارف کا اعتماد: گھرانے آخر کار جھک گئے
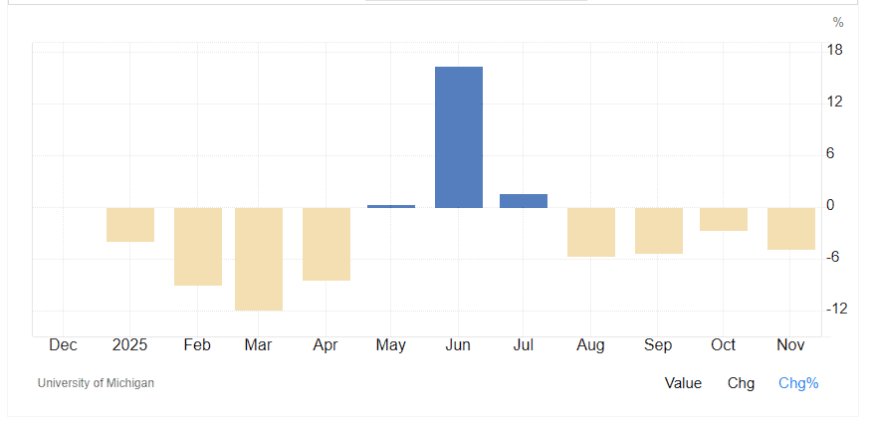
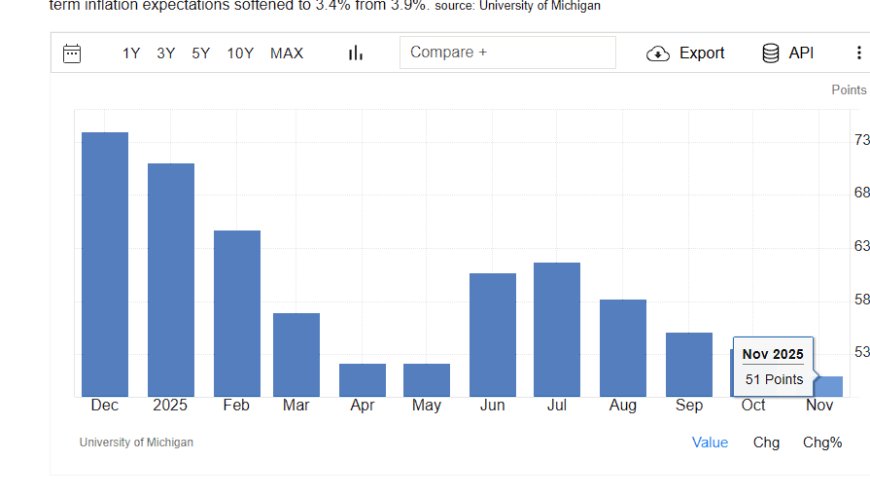
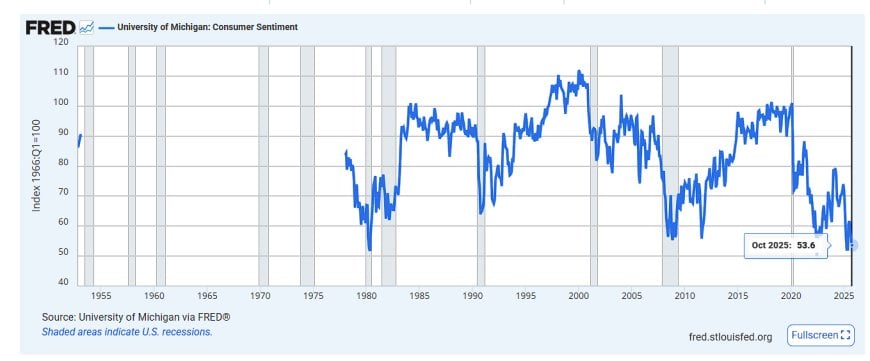
یونیورسٹی آف مشی گن کا صارف جذبات انڈیکس نومبر میں 51.0 پر گر گیا، جو اکتوبر میں 53.6 سے کم ہے، ماہانہ کمی کی ایک سیریز کو بڑھاتا ہے اور 2022 کے مہنگائی کے جھٹکے کے دور کے بعد سے سب سے کمزور پڑھائیوں میں سے ایک کو نشان زد کرتا ہے۔
کمزوری توقعات کے جزو میں مرکوز ہے، جو تاریخی طور پر کساد بازاری کے خطرے سے منسلک سطحوں کی طرف واپس گر گئی ہے۔ موجودہ حالات کا جزو بھی نرم ہوا ہے، لیکن زیادہ آہستہ، یہ اشارہ دیتا ہے کہ لوگ اب بھی موجودہ صورتحال کو "قابل انتظام" سمجھتے ہیں جبکہ مستقبل کے بارے میں بہت زیادہ منفی ہو رہے ہیں۔
بڑا منظر: جب آگے کی توقعات اتنی کمزور ہوں تو آپ کو پائیدار صارف کی قیادت میں توسیع نہیں ملتی۔ انڈیکس دوبارہ کم 50 کی دہائی میں ہے—ایسی سرزمین جو تاریخی طور پر اقتصادی دباؤ کے دور کے ساتھ ہم آہنگ رہی ہے—صارف "مضبوط" سے "احتیاطی" کی طرف منتقل ہو رہا ہے، جو کہ ہم خوردہ اور رہائش میں دیکھ رہے ہیں۔
CPI بمقابلہ PPI: صارف کی قیمتیں ٹھنڈی، پروڈیوسر قیمتیں دوبارہ گرم
CPI – "گر گئی، ختم نہیں ہوئی" کہانی
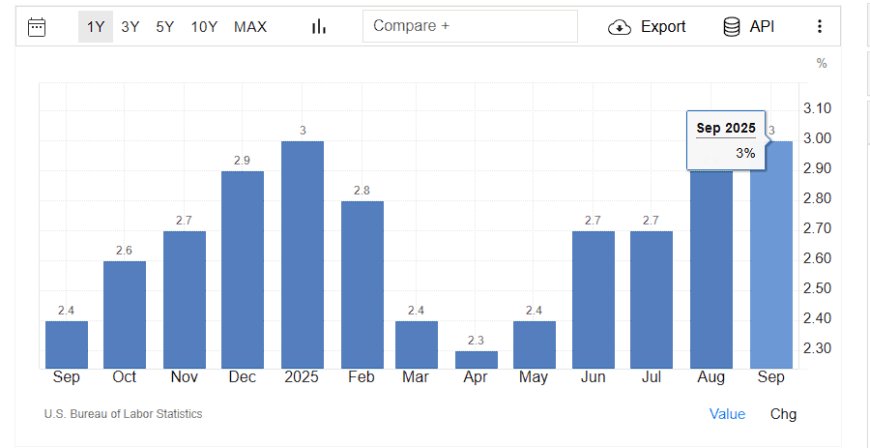
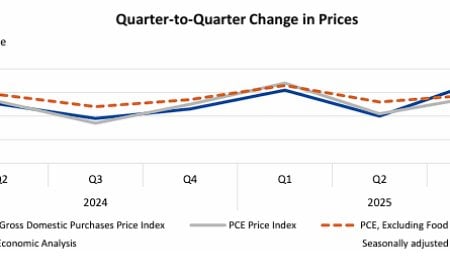
تازہ ترین سرکاری CPI ریلیز (ستمبر) نے دکھایا کہ ہیڈ لائن مہنگائی ماہ بہ ماہ 0.3% اور سال بہ سال 3.0% بڑھ گئی، جبکہ بنیادی CPI بھی 3.0% پر ہے۔ یہ 2022 کی چوٹی سے بہت نیچے ہے، لیکن فیڈ کے ہدف سے اب بھی اوپر ہے اور "چپکنے والی 3% کی دنیا" کے ساتھ ہم آہنگ ہے نہ کہ 2% کی طرف صاف واپسی۔
مہنگائی کی پیش گوئی یہ بتاتی ہے کہ CPI چوتھی سہ ماہی میں تقریباً اسی ~3% سال بہ سال کی حد میں ہے، صرف معمولی تبدیلی کے ساتھ۔ تو سمت کے لحاظ سے، ہاں، CPI "گر گئی ہے"—لیکن یہ ایک پلیٹ فارم میں گر گئی ہے، نہ کہ 2% کی طرف واضح گلیڈ راستہ۔
PPI – توانائی اور سامان کا اثر
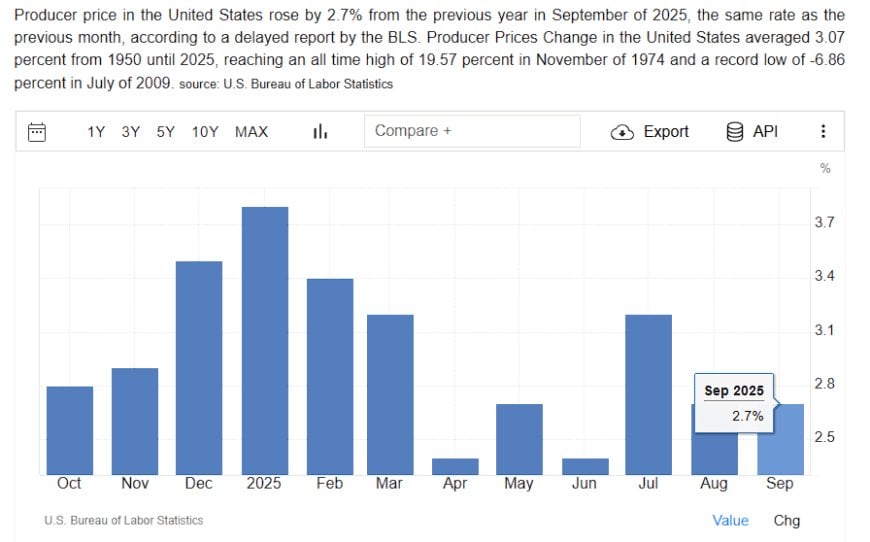
پروڈیوسر کی طرف، پروڈیوسر پرائس انڈیکس (PPI) حتمی طلب کے لیے ستمبر میں 0.3% بڑھ گیا، جو اگست میں 0.1% کی کمی کے بعد ہے۔ سال بہ سال کی بنیاد پر، PPI 2.7% پر چل رہا ہے۔
چالک: توانائی اور نقل و حمل کی قیمتیں—حتمی طلب کی نقل و حمل اور گودام کی خدمات ستمبر میں 0.8% بڑھ گئیں، جو دیگر زمرے میں کمزوری کا تدارک کرتی ہیں۔
سادہ الفاظ میں: CPI آپ کو بتا رہا ہے "ہم نے آگ کو پیچھے دھکیل دیا،" جبکہ PPI سرگوشی کر رہا ہے "اندر فرش کے نیچے چنگاریاں ابھی بھی گرم ہیں۔"
ہاؤسنگ: نامیاتی طور پر اوپر، عملی طور پر گرتی ہوئی
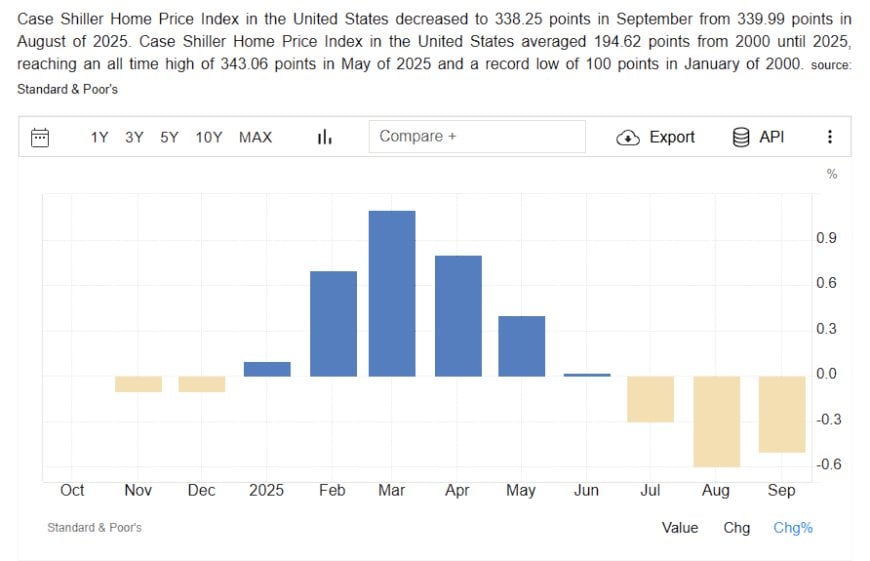
S&P CoreLogic Case-Shiller U.S. National Home Price Index دکھاتا ہے گھر کی قیمتیں ستمبر میں سال بہ سال 1.3% اوپر ہیں، جو اگست میں 1.4% سے ہلکی سی سست روی ہے۔ 20-شہری انڈیکس سال بہ سال 1.4% اوپر ہے، آٹھویں مسلسل مہینے کے لیے کم ہو رہا ہے اور 2023 کے وسط سے سب سے سست رفتار کو نشان زد کر رہا ہے۔
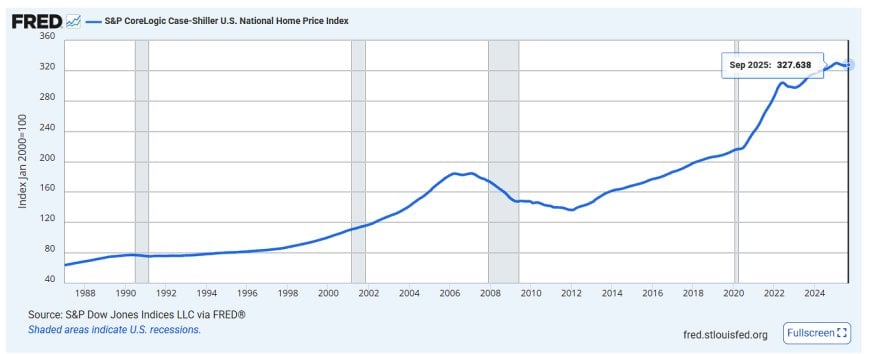
اندر کی صورت حال قومی اوسط سے زیادہ نازک ہے:
- غیر موسمی طور پر ایڈجسٹ کردہ بنیاد پر، Case-Shiller کے اعداد و شمار ستمبر میں تقریباً 0.3% ماہ بہ ماہ کمی دکھاتے ہیں—بہت سے بڑے شہروں میں ایک اور "ہلکی پھسلن"۔
- فلوریڈا کے میٹرو کمی کی قیادت کر رہے ہیں: کیپ کورل، نیپلز، پونٹا گورڈا اور دیگر درمیانی سنگل ہندسوں سے لے کر کم دو ہندسوں کی سال بہ سال قیمتوں میں کمی دکھا رہے ہیں، جو وبائی عروج، اعلیٰ انشورنس کی قیمتوں، اور بڑھتی ہوئی فورکلوژرز کی عکاسی کرتا ہے۔
- دوسری طرف، کچھ رسٹ بیلٹ اور ثانوی مارکیٹس (سکرینٹن، سیرکیوز، وغیرہ) 8–10% قیمتوں میں اضافہ دیکھ رہی ہیں، محض نسبتی سستی اور ہجرت کے بہاؤ کی وجہ سے۔
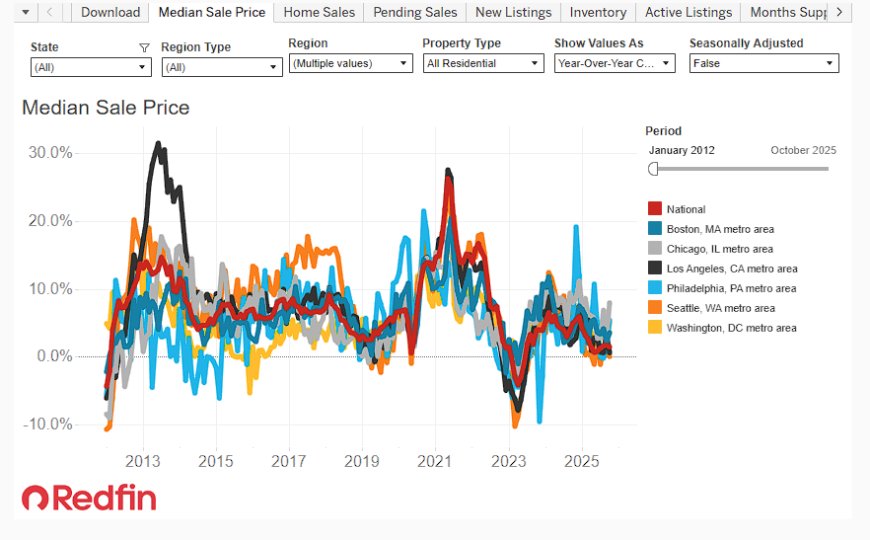
اہم میکرو نکالنے کا نکتہ: ہاؤسنگ مہلک طور پر ٹوٹ نہیں رہی، لیکن قیمتوں میں اضافہ اب گھریلو بیلنس شیٹس کے لیے بھاری بوجھ نہیں اٹھا رہا۔ یہ اس وقت اہم ہے جب آپ ایک ہی وقت میں کمزور اعتماد اور سست خوردہ خرچ دیکھ رہے ہیں۔
خوردہ فروخت: صارف کی رفتار کم ہو رہی ہے

ایک مضبوط موسم گرما کے بعد، ستمبر میں امریکہ کی خوردہ اور ریستوران کی فروخت صرف 0.2% ماہ بہ ماہ بڑھی، جو کہ تاخیر سے جاری کردہ کامرس ڈیپارٹمنٹ کی رپورٹ میں توقعات سے کم ہے۔
کوریج نے اسے "فروخت میں ہلکی سی اضافہ ہوا ... کیونکہ مضبوط صارفین نے موسم گرما میں خرچ کرنے کے بعد اپنی خریداری کو کم کیا" کے طور پر پیش کیا—جو کہ بالکل وہی ہے جو پیٹرن دکھاتا ہے: اب بھی مثبت نامیاتی ترقی، لیکن رفتار میں واضح کمی۔
مہنگائی کے ~3% کے حساب سے ایڈجسٹ کیا جائے تو، وہ 0.2% نامیاتی اضافہ حقیقی کھپت کو بمشکل ہموار رکھتا ہے۔ مکس بھی اہم ہے: غیر اسٹور (آن لائن) ریٹیلرز اور فوڈ سروسز اب بھی سال بہ سال مضبوطی سے اوپر ہیں، جبکہ زیادہ سود سے متاثر اور اختیاری زمرے کمزور ہو رہے ہیں۔
مزدور مارکیٹ: ADP کی ہائی فریکوئنسی پلس منفی ہو گئی
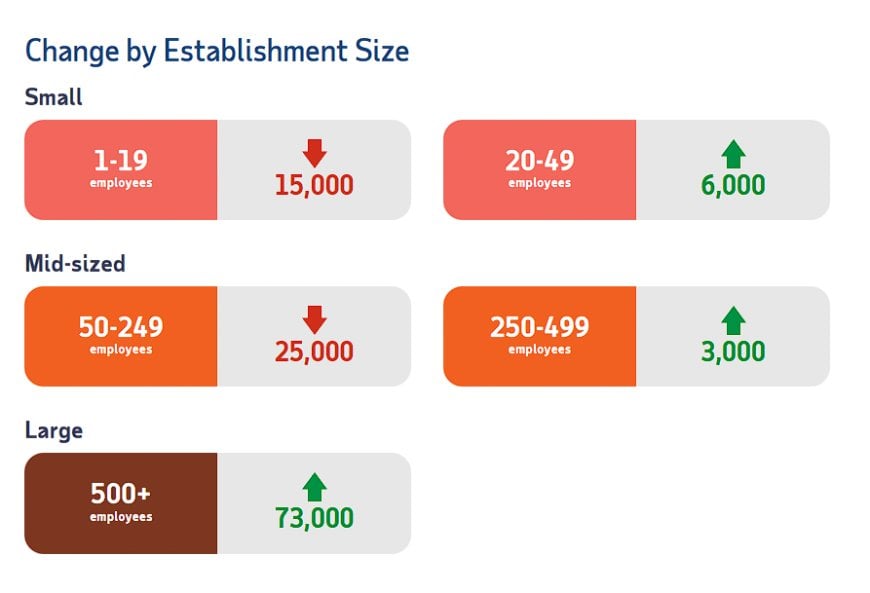
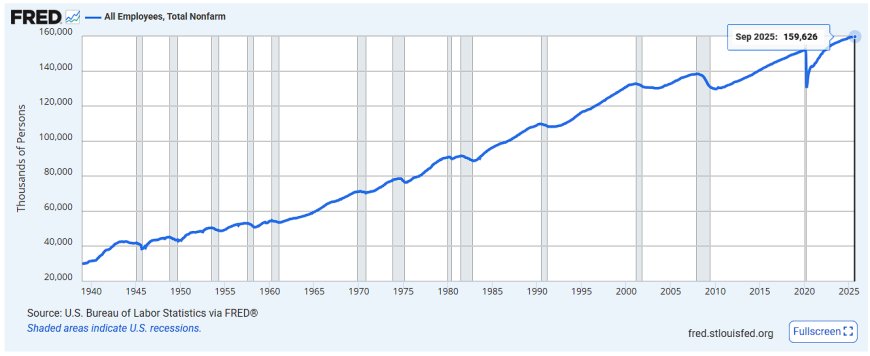
سرکاری BLS رپورٹس کی تاخیر کے ساتھ، مارکیٹس غیر معمولی طور پر ADP اور نجی سروے جیسے متبادل اشارے پر زیادہ انحصار کر رہی ہیں۔ ADP کا نیا ہائی فریکوئنسی NER پلس تخمینہ چار ہفتوں کے لیے جو 8 نومبر کو ختم ہوتا ہے، دکھاتا ہے کہ امریکہ کے نجی ملازمین اوسطاً 13,500 ملازمتیں فی ہفتہ کم کر رہے ہیں۔
یہ اکتوبر کی ADP رپورٹ کے ساتھ ایک تیز تضاد ہے، جس میں دکھایا گیا کہ نجی تنخواہیں 42,000 اوپر ہیں، جو کہ تاریخی معیارات کے لحاظ سے ایک کمزور پرنٹ ہے۔
دیگر متبادل ٹریکرز اور اسٹافنگ کے اشارے ایک مستقل کہانی سنا رہے ہیں: سروس کی سرگرمی ٹھیک ہے، لیکن مزدوری کی طلب کمزور ہو رہی ہے، خاص طور پر سود سے متاثرہ شعبوں میں۔
Pattern Nexus لینس: تمام ٹکڑے کیسے ملتے ہیں
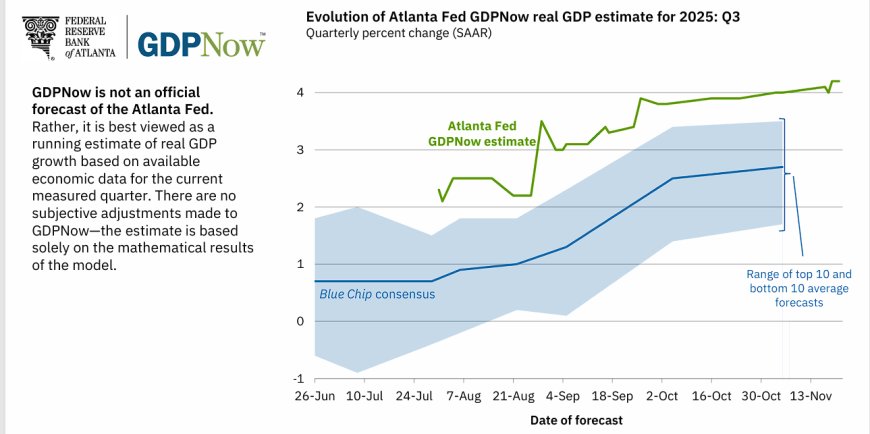
اگر آپ انفرادی ریلیز سے زوم آؤٹ کریں اور پیٹرن پر نظر ڈالیں تو آج کا ڈیٹا ایک کلاسک لیٹ سائیکل کنفیگریشن کے ساتھ ہم آہنگ ہے:
- طلب ٹوٹ رہی ہے: ریٹیل سیلز سست ہو رہی ہیں، ہاؤسنگ کی قدر کم ہو رہی ہے، اور اعتماد کمزور ہو رہا ہے—خاص طور پر توقعات میں۔
- مہنگائی "کم لیکن چپکی ہوئی" ہے: CPI بحران کی سطحوں سے گر چکی ہے لیکن ~3% کے ارد گرد پھنس گئی ہے، جبکہ PPI اور توانائی کی قیمتیں خاموشی سے نظام میں دباؤ ڈال رہی ہیں۔
- محنت کی مارکیٹ کناروں سے نرم ہو رہی ہے: ADP کے ڈیٹا اور متبادل اشارے دکھاتے ہیں کہ بھرتی میں کمی آ رہی ہے اس سے پہلے کہ آپ ہیڈ لائن ملازمتوں کے نقصانات کو پھٹتے ہوئے دیکھیں۔
- علاقائی اور شعبہ جاتی انحراف تیز ہو رہا ہے: فلوریڈا طرز کے عروج کے بازار درست ہو رہے ہیں، جبکہ کم قیمت والے رسٹ بیلٹ اور ثانوی میٹرو ابھی بھی سرمایہ اور ہجرت کو اپنی طرف متوجہ کر رہے ہیں۔
مارکیٹ کے لیے، اس قسم کی ٹیپ عام طور پر یہ معنی رکھتی ہے:
- شرحیں: آنے والے ڈیٹا مارکیٹ کے eventual easing کی طرف جھکاؤ کو جائز قرار دیتے ہیں، لیکن چپکی ہوئی PPI اور ~3% CPI یہ محدود کرتے ہیں کہ فیڈ کتنی تیزی سے پلٹ سکتا ہے بغیر اعتبار کھوئے۔
- ایکوئٹیز: آمدنی نرم اوپر کی طرف بڑھنے (ریٹیل، ہاؤسنگ، دورانیہ کی طلب) اور اب بھی بلند ان پٹ کی قیمتوں کے درمیان جکڑی ہوئی ہے۔
- کریڈٹ اور ہاؤسنگ: آہستہ آہستہ بڑھتی ہوئی ڈیلیکنسیز اور دباؤ والے میٹرو ہیڈ لائن قومی قیمت کے اشاریوں سے زیادہ اہم ہیں۔
دوسرے الفاظ میں: "سب کچھ ٹھیک ہے" کی کہانی اور "کل کساد بازاری" کی کہانی دونوں غلط ہیں۔ ہم ایک پیسنے کی ایڈجسٹمنٹ کے مرحلے میں ہیں جہاں نظام اضافی طلب اور قیاسی جھاگ کو کم کرتا ہے جبکہ اب بھی حقیقی 2% کی دنیا سے زیادہ گرم چل رہا ہے۔
ذرائع
ہائپر لنکس یہاں صرف فراہم کیے گئے ہیں، پیٹرن نیكسس کے انداز کے مطابق متن میں کوئی بیرونی لنک نہیں ہے۔
- یونیورسٹی آف مشی گن – صارفین کے سروے (احساس انڈیکس)
- محنت کے اعداد و شمار کا بیورو – صارف قیمت کا انڈیکس (CPI)
- محنت کے اعداد و شمار کا بیورو – پروڈیوسر قیمت کا انڈیکس (PPI)
- کلیولینڈ فیڈ – مہنگائی کی پیش گوئی
- S&P کور لاجک کیس-شیلر – امریکہ کے ہوم پرائس انڈیکس
- امریکی مردم شماری بیورو – ماہانہ ریٹیل تجارت
- ADP ریسرچ – قومی ملازمت کی رپورٹ & NER پلس
- رائٹرز – امریکہ کی میکرو اور ہاؤسنگ کی کوریج
- AP / ABC – امریکہ کے صارفین اور ریٹیل کی کوریج
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before chasing a move. Pattern Nexus is where I connect the dots between data, history, technology, and the bigger system playing out around us.
تبصرے (0)