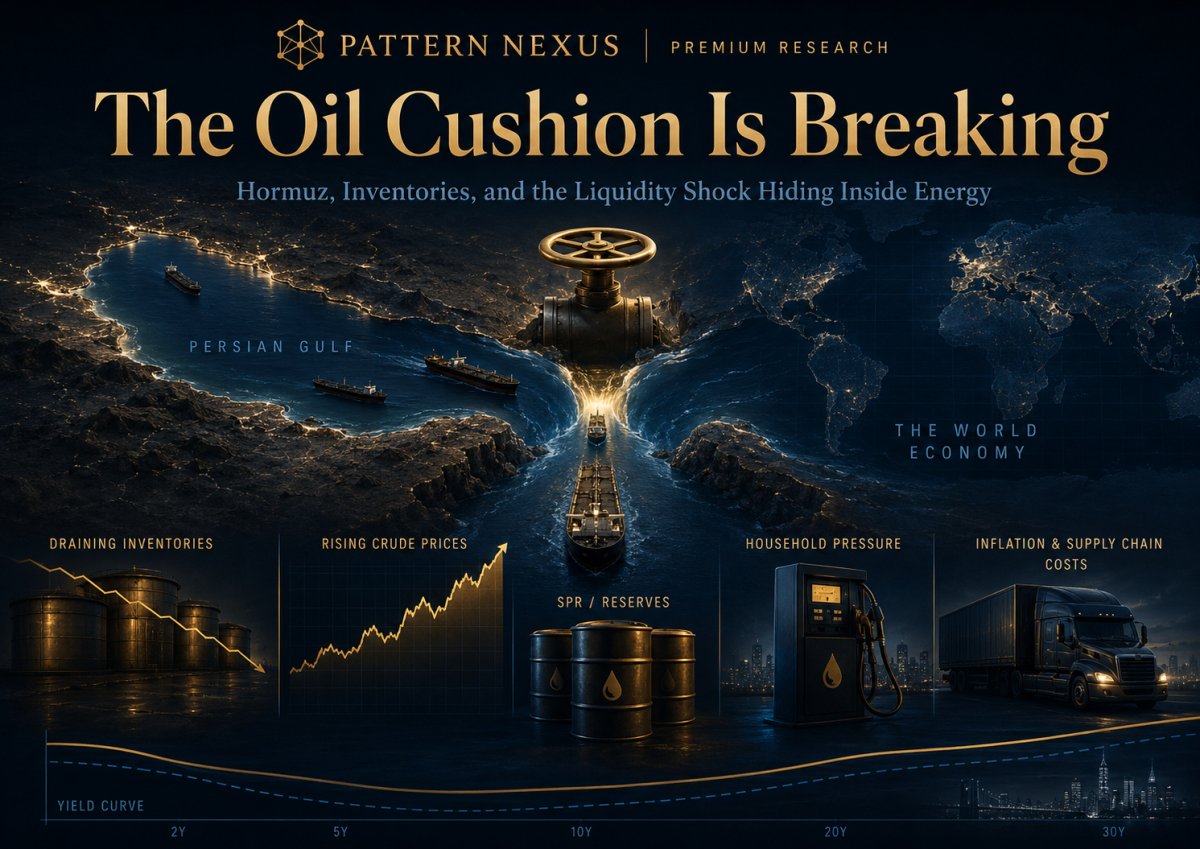
تیل کا تکیہ ٹوٹ رہا ہے: ہرمز، ذخائر، اور توانائی کے اندر چھپی ہوئی لیکویڈیٹی کا جھٹکا
تیل کا بحران، ہرمز کا تنگا، ہرمز، توانائی کا جھٹکا، مہنگائی، برینٹ خام، WTI خام، اسٹریٹجک پیٹرولیم ریزرو، SPR، تیل کے ذخائر، عالمی تیل کی فراہمی، پٹرول کی قیمتیں، ڈیزل کی قیمتیں، ریفائننگ، کریک اسپریڈز، فیڈرل ریزرو، لیکویڈیٹی، کساد بازاری کا خطرہ، میکرو، جغرافیائی سیاست، پیٹرن نیکسس
تیل کی مارکیٹ اب صرف بارل کا کاروبار نہیں کر رہی۔ یہ وقت کا کاروبار کر رہی ہے۔
ایک عام تیل کا مضمون پوچھتا ہے کہ برینٹ یا WTI اگلا کہاں تجارت کرتا ہے۔ یہ غلط پہلا سوال ہے۔ گہرا سوال یہ ہے کہ جسمانی تیل کے نظام اور مجبور قیمتوں میں تبدیلی کے درمیان کتنا بفر باقی ہے۔ یہ بفر ایک چیز نہیں ہے۔ یہ تجارتی ذخیرہ، تیرتا ہوا ذخیرہ، اسٹریٹجک ذخائر، اضافی ٹینکر کی گنجائش، ریفائنری کی لچک، پائپ لائن بائی پاس کی گنجائش، انشورنس کی برداشت، گھریلو طلب کی لچک، اور قیمتوں کو بڑھنے دینے کی سیاسی خواہش ہے بجائے اس کے کہ ہنگامی اسٹاک کو ختم کیا جائے۔
ہرمز کی خلیج اہم ہے کیونکہ یہ صرف ایک راستہ نہیں ہے۔ یہ ایک عالمی تقسیم کا والو ہے۔ امریکی توانائی کی معلومات کی انتظامیہ نے ہرمز کو دنیا کے سب سے اہم تیل کے چوک پوائنٹس میں سے ایک قرار دیا ہے اور اندازہ لگایا ہے کہ 2024 میں ہرمز کے ذریعے تیل کا بہاؤ روزانہ تقریباً 20 ملین بارل ہے، جو عالمی پیٹرولیم مائع کی کھپت کا تقریباً 20% ہے۔ EIA یہ بھی کہتا ہے کہ اگر خلیج بند ہو جائے تو بہت کم متبادل اختیارات موجود ہیں، صرف جزوی پائپ لائن بائی پاس کی گنجائش سعودی عرب اور UAE کے ذریعے دستیاب ہے۔
جب اتنی اہم راہ محدود ہو جاتی ہے تو پہلا نقصان ہمیشہ ایک سیدھا عمودی تیل کی قیمت میں اضافہ نہیں ہوتا۔ پہلا نقصان انوینٹری کی کھپت ہے۔ نظام اپنی گدی کو کھا جاتا ہے۔ یہ مارکیٹ کو زیادہ مستحکم نظر آنے کا باعث بن سکتا ہے کیونکہ قیمتیں ذخیرہ شدہ بارل کے ذریعے دبائی جا رہی ہیں۔ خطرہ اس وقت شروع ہوتا ہے جب سب کو احساس ہوتا ہے کہ گدی کو تیزی سے تبدیل نہیں کیا جا رہا ہے۔
یہ تیل کی قیمت کی کہانی نہیں ہے۔ یہ ایک بفر اسٹیک ناکامی کی کہانی ہے۔
زیادہ تر کوریج تیل کے جھٹکے کو ایک کموڈٹی ہیڈ لائن کی طرح پیش کرتی ہے: جنگ ہوتی ہے، خام تیل بڑھتا ہے، پٹرول بڑھتا ہے، فیڈ نروس ہو جاتا ہے، صارفین شکایت کرتے ہیں۔ یہ سطحی تجزیہ ہے۔ پیٹرن نیکسس اس کے نیچے کے آپریٹنگ سسٹم کو دیکھتا ہے۔
حقیقی ڈھانچہ پرت دار ہے۔ ایک فوجی تنازعہ یا سمندری پابندی ایک چوک پوائنٹ کو متاثر کرتی ہے۔ چوک پوائنٹ جسمانی بہاؤ میں تاخیر کرتا ہے۔ تاخیر شدہ بہاؤ انوینٹری کی کمی کو مجبور کرتا ہے۔ انوینٹری کی کمی مستقبل کی کمی کو آگے بڑھاتی ہے۔ مستقبل کی کمی اسپاٹ پریمیم کو وسیع کرتی ہے۔ اسپاٹ پریمیم خام اور مصنوعات کی قیمتوں کو بڑھاتے ہیں۔ مصنوعات کی قیمتیں ڈیزل اور پٹرول کو متاثر کرتی ہیں۔ ڈیزل مال برداری، خوراک، تعمیرات، زراعت، اور تقسیم کو متاثر کرتا ہے۔ پٹرول گھریلو نفسیات کو متاثر کرتا ہے۔ دونوں افراط زر کی توقعات کو متاثر کرتے ہیں۔ افراط زر کی توقعات فیڈرل ریزرو کو متاثر کرتی ہیں۔ فیڈ کی محدود گنجائش لیکویڈیٹی کو متاثر کرتی ہے۔ لیکویڈیٹی مارکیٹوں، کریڈٹ، اور کساد بازاری کے خطرے کو متاثر کرتی ہے۔
اسی لیے یہ صرف ایک مشرق وسطیٰ کا مضمون نہیں ہے۔ یہ لیکویڈیٹی سائیکل کی توانائی کی پرت ہے جو ایک جسمانی چوک پوائنٹ کے ذریعے خود کو ظاہر کر رہی ہے۔
دنیا تیل سے ختم نہیں ہو رہی۔ یہ سستا، لچکدار، فوری طور پر فراہم کردہ تیل ختم کر رہی ہے جو صحیح جگہ، صحیح راہ، اور صحیح وقت پر ہے۔
یہ تفریق اہم ہے۔ "تیل سے ختم ہونا" کارٹون ورژن ہے۔ حقیقی معیشت کو ٹوٹنے سے پہلے ہر بیرل کے غائب ہونے کی ضرورت نہیں ہے۔ اسے صرف اتنے بیرل کی ضرورت ہے کہ وہ جغرافیائی طور پر پھنس جائیں، تاخیر ہو، انشورنس کے قابل نہ ہوں، سیاسی طور پر موڑ دیے جائیں، یا اتنے مہنگے ہوں کہ ہر خریدار کو ایک ہی تنگ بولی چینل میں مجبور کر دیں۔
تیل کے جھٹکے خطرناک ہو جاتے ہیں جب قیمت سپلائی اور طلب کا ایک صاف اشارہ بننے کے بجائے بفر کی تھکن کا اشارہ بن جاتی ہے۔ یہ وہ نظام ہے جس میں ہم داخل ہو رہے ہیں۔ ہر ایس پی آر ریلیز وقت خریدتی ہے لیکن مستقبل کی ہنگامی صلاحیت کو کم کرتی ہے۔ ہر برآمدی اضافہ اتحادیوں کی مدد کرتا ہے لیکن گھریلو لچک کو کم کرتا ہے۔ ہر ٹینکر کی دوبارہ ترتیب ایک ترسیل کو حل کرتی ہے جبکہ ایک اور تاخیر پیدا کرتی ہے۔ ہر گیلن پٹرول گھریلو نقد بہاؤ کو جذب کرتا ہے۔ ہر ڈالر کا ڈیزل مال برداری، خوراک، پرزے، اور خدمات کی قیمت میں شامل ہو جاتا ہے۔
تیل کا کشن ٹوٹ رہا ہے کیونکہ دنیا نے چوک پوائنٹس کے اوپر ایک بروقت جسمانی معیشت بنائی ہے جس پر یہ کنٹرول نہیں رکھتی، انوینٹریز کو دوبارہ بنانا نہیں چاہتی، اور پالیسی کے اوزار جو استعمال کرنا مشکل ہو جاتے ہیں جب جھٹکا خود افراط زر کو بڑھاتا ہے۔
وہ نمبر جو دباؤ کے نظام کی وضاحت کرتے ہیں
عام ہارموز تیل کا بہاؤ
ای آئی اے کا 2024 کا تخمینہ ہارموز کی تنگ گزرگاہ کے ذریعے تیل کے بہاؤ کے لیے، جو عالمی پیٹرولیم مائع کی کھپت کا تقریباً ایک پانچواں حصہ ہے۔
دستیاب بائی پاس صلاحیت
ای آئی اے کا تخمینہ سعودی عرب اور یو اے ای کی پائپ لائن کی صلاحیت جو ہارموز میں کسی خلل کی صورت میں بائی پاس کر سکتی ہے۔ مفید، لیکن مکمل متبادل کے قریب بھی نہیں۔
خلیج کی پیداوار میں کمی
آئی ای اے کا مئی 2026 کا تخمینہ خلیج کے ممالک کی پیداوار کا جو جنگ سے پہلے کی سطح سے متاثر ہے۔
2Q انوینٹری کی کمی
EIA مئی STEO نے توقع کی ہے کہ عالمی تیل کی انوینٹریز 2Q26 میں اوسطاً 8.5 ملین بیرل فی دن کم ہوں گی۔
دنیا تیل سے ختم نہیں ہو رہی۔ یہ فوری طور پر استعمال کے قابل تیل سے ختم ہو رہی ہے جو صحیح جگہ، صحیح وقت، اور صحیح راستے کے ذریعے ہے۔
یہ وہ سیاق و سباق ہے جسے سمجھنا ضروری ہے اس سے پہلے کہ قیمت کا چارٹ معنی رکھے۔ دنیا کے پاس اب بھی بے شمار ثابت شدہ خام تیل کے ذخائر ہیں۔ OPEC کی سالانہ شماریاتی رپورٹ کے مطابق دنیا کے ثابت شدہ خام تیل کے ذخائر تقریباً 1.567 ٹریلین بیرل ہیں، اور وسیع تر ثابت شدہ تیل کے تخمینے اکثر زیادہ ہوتے ہیں چاہے یہ زمرہ خام، کنڈینسیٹ، قدرتی گیس کے مائع، اور دیگر مائعات کو شامل کرتا ہو یا نہیں۔ عالمی استعمال کی شرح جو کہ 100 ملین بیرل فی دن سے تھوڑی زیادہ ہے، یہ کہانی نہیں ہے کہ سیارہ اس سال یا اگلے سال واقعی تیل سے ختم ہو رہا ہے۔ یہ فریمنگ بہت سادہ ہے، اور یہ خطرے کو نظر انداز کرتی ہے۔
مسئلہ زمین میں موجود کل تیل نہیں ہے۔ مسئلہ قابل ترسیل تیل ہے۔ مارکیٹیں زمین کے اندر بیٹھے کسی تجریدی بیرل کی قیمت نہیں لگاتی ہیں۔ مارکیٹیں ان بیرل کی قیمت لگاتی ہیں جو پیدا کی جا سکتی ہیں، اٹھائی جا سکتی ہیں، لوڈ کی جا سکتی ہیں، انشورڈ کی جا سکتی ہیں، مالی معاونت کی جا سکتی ہیں، بھیجی جا سکتی ہیں، صاف کی جا سکتی ہیں، اور صحیح لمحے پر صحیح طلب کے مرکز میں پہنچائی جا سکتی ہیں۔ جب ہارموز کی خلیج میں پابندیاں لگتی ہیں، تو دنیا کے پاس اب بھی تیل ہے۔ لیکن تیل کا ایک بڑا حصہ جو عام طور پر اس راستے کے ذریعے نظام کو صاف کرتا ہے، تاخیر، پھنس جاتا ہے، دوبارہ راستہ تبدیل کرتا ہے، دوبارہ قیمت لگاتا ہے، یا عارضی طور پر دستیاب نہیں ہوتا۔
اسی لیے یہ بحران ایک سادہ اجناس کی کمی کی بجائے ایک لیکویڈیٹی کے بحران کی طرح نظر آتا ہے۔ مالیات میں، ایک مارکیٹ کے پاس کاغذ پر بہت سے اثاثے ہو سکتے ہیں اور پھر بھی ٹوٹ سکتی ہے اگر کوئی اس لمحے میں نقد تک رسائی حاصل نہ کر سکے جب انہیں اس کی ضرورت ہو۔ تیل بھی اسی طرح کام کرتا ہے۔ دنیا کے پاس کاغذ پر دہائیوں کے ذخائر ہو سکتے ہیں اور پھر بھی فوری قیمت کے جھٹکے کا سامنا کر سکتی ہے اگر لچکدار، تجارت کے قابل، صحیح جگہ پر موجود بیرل موجودہ مارکیٹ سے غائب ہو جائیں۔
| لیئر | تقریبی پیمانہ | اس کا حقیقی مطلب کیا ہے | یہ اب کیوں اہم ہے |
|---|---|---|---|
| دنیا کے ثابت شدہ خام تیل کے ذخائر | ~1.567 ٹریلین بیرل | تیل جو موجودہ معیشت اور ٹیکنالوجی کے تحت تجارتی طور پر نکالا جا سکتا ہے۔ | یہ ثابت کرتا ہے کہ بحران مکمل جیولوجیکل تھکن نہیں ہے۔ |
| اسٹیٹک ریزرو کی زندگی | تقریباً 40+ سال طلب اور ذخائر کی تعریف پر منحصر | ایک تخمینی ریزرو-سے-استعمال کا تناسب، نہ کہ ایک گنتی کا گھڑی۔ | مارکیٹ طویل عرصے سے پہلے ٹوٹ سکتی ہے کیونکہ مقام اور وقت قیمت پر غالب ہیں۔ |
| نارمل ہارموز بہاؤ | ~20 ملین بیرل فی دن | دنیا کے روزانہ پیٹرولیم مائع کا ایک بڑا حصہ ایک تنگ سمندری راہداری سے گزرتا ہے۔ | یہ فوری طور پر وہ جگہ ہے جو طویل مدتی ذخائر کو قلیل مدتی ترسیل کے بحران میں تبدیل کرتی ہے۔ |
| دستیاب بائی پاس کی گنجائش | ~2.6 ملین بیرل فی دن | سعودی عرب اور UAE کی پائپ لائن کی گنجائش جو ہارموز کو بائی پاس کر سکتی ہے۔ | مفید، لیکن نارمل ہارموز بہاؤ کی جگہ لینے کے لیے کہیں قریب نہیں۔ |
یہی وجہ ہے کہ مضمون کو "دنیا تقریباً تیل سے باہر ہے" کے طور پر نہیں پیش کیا جا سکتا۔ یہ غلط ہوگا۔ زیادہ درست اور زیادہ...
خطرناک فریم یہ ہے: دنیا کے پاس تیل ہے، لیکن وہ لچکدار بیفر جو تیل کو سسٹم کے ذریعے سستا منتقل کرنے دیتا ہے، ختم ہو رہا ہے۔ جب وہ بیفر پتلا ہو جائے گا، تو مارکیٹ فراوانی کی قیمت لگانا بند کر دے گی اور رسائی کی قیمت لگانا شروع کر دے گی۔
اہم بات یہ نہیں ہے کہ ایک انتباہ ہے۔ یہ ہے کہ متعدد ادارے اب مختلف زاویوں سے ایک ہی دباؤ کے نقطے کے بارے میں انتباہ دے رہے ہیں۔
ایک تیل کے ایگزیکٹو کا قیمت کے خطرے کے بارے میں انتباہ کو اس کی کتاب کی بات سمجھا جا سکتا ہے۔ ایک بینک کا مہنگائی کے بارے میں انتباہ کو میکرو پوزیشننگ سمجھا جا سکتا ہے۔ ایک مرکزی بینکر کا توانائی کی مہنگائی کے بارے میں انتباہ کو پالیسی پیغام سمجھا جا سکتا ہے۔ اس لمحے کی اہمیت اس لیے ہے کہ انتباہات آپس میں مل رہے ہیں۔ تیل کے پروڈیوسر، بینک، مرکزی بینکر، انوینٹری کے تجزیہ کار، برآمدی ڈیٹا، پٹرول اسٹاک کا ڈیٹا، اور شپنگ کا ڈیٹا سب ایک ہی ڈھانچے کی طرف اشارہ کر رہے ہیں: مارکیٹ ذخائر اور انوینٹریز کا استعمال کر رہی ہے تاکہ سپلائی کے جھٹکے کو عبور کیا جا سکے، لیکن پل کا ایک وقت کی حد ہے۔
| ادارہ / آواز | انتباہ | پیٹرن نیکسس پڑھیں |
|---|---|---|
| ایکسون موبل / نیل چیپمین | عالمی انوینٹریز غیر معمولی کم سطحوں کے قریب پہنچ رہی ہیں، $150–$160 تیل کو خطرے کے طور پر ذکر کیا گیا ہے اگر عملیاتی فرش کو توڑا جائے۔ | یہ جسمانی مارکیٹ کا انتباہ ہے: جب ذخیرہ جھٹکے کو جذب کرنا بند کر دے گا، تو اسپاٹ قیمت کو طلب کو مختص کرنا ہوگا۔ |
| چیورون / مائیک ورتھ | مارکیٹ کے بفرز کم ہو رہے ہیں، جس سے جون اور جولائی جسمانی قیمت کے دباؤ کے لیے زیادہ بے نقاب ہو رہے ہیں۔ | یہ وقت کا انتباہ ہے: گرمیوں کی طلب آتی ہے جبکہ جھٹکے کے جذب کرنے والے پہلے ہی پتلے ہیں۔ |
| گولڈمین سیکس | عالمی تیل کے اسٹاک آٹھ سال کی کم سطح کے قریب پہنچ رہے ہیں، جس میں تیز رفتار کمی اور مصنوعات کے بفرز پر تشویش مرکوز ہے۔ | یہ انوینٹری کی رفتار کا انتباہ ہے: مارکیٹ قیمت کے اکیلے اشارے سے زیادہ تیزی سے رن وے کھو رہی ہے۔ |
| جے پی مورگن / جیمی ڈیمون | ایران کی جنگ جاری اشیاء کے جھٹکے، چپکنے والی مہنگائی، اور مارکیٹ کی توقعات سے زیادہ بلند شرحیں پیدا کر سکتی ہے۔ | یہ میکرو مالیاتی انتباہ ہے: توانائی کی کمی شرح کے راستے کو اوپر کی طرف دھکیل سکتی ہے حالانکہ ترقی کمزور ہو رہی ہے۔ |
| کینساس سٹی فیڈ / جیفری شمیڈ | توانائی کے جھٹکے کو خود بخود عارضی نہیں سمجھا جانا چاہیے کیونکہ مہنگائی ہدف سے بہت زیادہ عرصے تک برقرار رہی ہے۔ | یہ پالیسی کی ساکھ کا انتباہ ہے: فیڈ کے پاس پٹرول اور ڈیزل کی مہنگائی کو نظر انداز کرنے کی کم گنجائش ہے۔ |
| ڈلاس فیڈ / لوری لوگان | اگر ہرمز بند رہتا ہے، تو عالمی معیشت کو تیل اور قدرتی گیس کے استعمال میں کمی لانی پڑ سکتی ہے کیونکہ انوینٹریز محدود ہیں۔ | یہ طلب کی تباہی کا انتباہ ہے: اگر سپلائی صاف نہیں ہو سکتی، تو استعمال کو کم کرنا ہوگا۔ |
مل کر، انتباہی ٹیپ کہتی ہے کہ مارکیٹ یہ بحث نہیں کر رہی کہ آیا تیل موجود ہے۔ یہ بحث کر رہی ہے کہ موجودہ انوینٹریز، ذخائر، راستے کی تبدیلیاں، اور طلب کی لچک کس حد تک نظام کو جسمانی بیرل کی قیمت کے ذریعے مختص کرنے سے روک سکتی ہیں۔
وہ ورژن منتخب کریں جو آپ کی گہرائی کی خواہش کے مطابق ہو۔
ہر ورژن ایک ہی تیل کے جھٹکے کی وضاحت مختلف زاویے سے کرتا ہے۔ پہلا ورژن گھروں اور عام قارئین کے لیے ہے۔ دوسرا سرمایہ کاروں، کاروباری مالکان، اور آپریٹرز کے لیے ہے۔ تیسرا ان قارئین کے لیے ہے جو مکمل نظام کی میکانکس چاہتے ہیں: انوینٹری کی رفتار، مصنوعات کے نقصانات، افراط زر کی منتقلی، اور لیکویڈیٹی کی پابندیاں۔
سادہ ورژن: دنیا نے ایک بروقت تیل کا نظام بنایا، اور اب ایمرجنسی کشن سکڑ رہا ہے۔
تیل صرف پٹرول نہیں ہے۔ تیل جدید زندگی کی حرکت کی تہہ ہے۔
جب زیادہ تر لوگ "تیل کے بحران" کی بات سنتے ہیں، تو وہ پٹرول کے بارے میں سوچتے ہیں۔ یہ سمجھ میں آتا ہے کیونکہ پٹرول وہ قیمت ہے جو وہ ہر روز دیکھتے ہیں۔ یہ بڑے سائن پر لکھا ہوتا ہے۔ یہ ڈیبٹ کارڈ پر لگتا ہے۔ یہ کسی بھی حکومت کی افراط زر کی رپورٹ کے آنے سے پہلے ہی سفر کو مہنگا محسوس کراتا ہے۔
لیکن پٹرول صرف نظر آنے والا حصہ ہے۔ تیل معیشت کے نیچے کی حرکت کی تہہ ہے۔ ڈیزل ٹرکوں کو چلاتا ہے۔ ٹرک کھانا، پیکج، اوزار، تعمیراتی مواد، دوائیں، اور متبادل پرزے منتقل کرتے ہیں۔ جیٹ فیول لوگوں اور قیمتی سامان کو منتقل کرتا ہے۔ پیٹرو کیمیکل خام مال پلاسٹک، پیکیجنگ، انسولیشن، مصنوعی مواد، طبی سامان، صارفین کی اشیاء، اور صنعتی ان پٹ میں تبدیل ہوتے ہیں۔ ہیٹنگ آئل اب بھی ملک کے کچھ حصوں میں اہم ہے۔ اسفالٹ سڑکوں کے لیے اہم ہے۔ لبرکینٹس مشینری کے لیے اہم ہیں۔ تیل دنیا کے زیادہ تر حصے میں شامل ہے جتنا لوگ سمجھتے ہیں۔
اس کا مطلب یہ ہے کہ تیل کا جھٹکا صرف پٹرول پمپ پر ختم نہیں ہوتا۔ یہ رسیدوں کے ذریعے پھیلتا ہے۔ یہ گروسری اسٹورز کو مال کی ترسیل کے ذریعے متاثر کرتا ہے۔ یہ ٹھیکیداروں کو مواد اور آلات کے ذریعے متاثر کرتا ہے۔ یہ کسانوں کو ڈیزل اور کیمیکلز کے ذریعے متاثر کرتا ہے۔ یہ ایئر لائنز کو ایندھن کے ذریعے متاثر کرتا ہے۔ یہ چھوٹے کاروباروں کو ترسیل کی قیمتوں کے ذریعے متاثر کرتا ہے۔ یہ خاندانوں کو سفر، تعطیلات، اسکول کی ڈرائیونگ، اور ہر اس مصنوعات کے ذریعے متاثر کرتا ہے جسے خریدنے سے پہلے منتقل کرنا ضروری ہے۔
ہرمز وہ تنگ دروازہ ہے جسے دنیا ہال وے سمجھتی ہے۔
ہرمز کی خلیج ایران اور عمان کے درمیان ایک تنگ سمندری راہ ہے۔ یہ خلیج فارس کو خلیج عمان اور عرب سمندر سے جوڑتا ہے۔ یہ جغرافیہ کی طرح لگتا ہے، لیکن یہ دراصل ایک آپریٹنگ سسٹم ہے۔ یہ ایک دروازہ ہے جس سے دنیا کے کچھ اہم ترین تیل اور ایل این جی کی روانگیاں گزرنی ہیں۔
اہم نقطہ پیمانہ ہے۔ ای آئی اے نے اندازہ لگایا کہ 2024 میں ہرمز کے ذریعے تیل کی روانی اوسطاً تقریباً 20 ملین بیرل فی دن تھی، جو عالمی پیٹرولیم مائع کی کھپت کا تقریباً 20% ہے۔ ای آئی اے نے یہ بھی اندازہ لگایا کہ ہرمز کے ذریعے ہونے والی روانیاں عالمی سمندری تیل کی تجارت کا ایک چوتھائی سے زیادہ اور عالمی ایل این جی تجارت کا تقریباً ایک پانچواں حصہ بناتی ہیں۔ اس کا مطلب ہے کہ ہرمز ایک علاقائی مسئلہ نہیں ہے۔ یہ ایک عالمی وقت کا مسئلہ ہے۔
جی ہاں، کچھ متبادل راستے ہیں۔ سعودی عرب کے پاس سرخ سمندر کے لیے مشرقی-مغربی پائپ لائن ہے۔ یو اے ای کے پاس تنگی کے باہر فجیرہ کے لیے ایک پائپ لائن ہے۔ لیکن ای آئی اے کا اندازہ ہے کہ کسی خلل کی صورت میں سعودی عرب اور یو اے ای کی متبادل صلاحیت صرف تقریباً 2.6 ملین بیرل فی دن ہے۔ یہ مددگار ہے۔ یہ ایک معمول کے 20 ملین بیرل فی دن کے راہ کی جگہ نہیں لے سکتا۔

خوفناک بات صرف خلل نہیں ہے۔ یہ سکڑتا ہوا کشن ہے۔
جب کوئی بڑا سپلائی راستہ متاثر ہوتا ہے تو دنیا فوراً خشک نہیں ہوتی۔ نظام میں کشن ہوتے ہیں۔ کمپنیاں تجارتی ذخائر سے نکالتی ہیں۔ حکومتیں اسٹریٹجک ذخائر جاری کرتی ہیں۔ ٹینکرز کو دوبارہ ہدایت کی جاتی ہے۔ خریدار سپلائرز تبدیل کرتے ہیں۔ ریفائنریز خام تیل کی سلیٹ کو ایڈجسٹ کرتی ہیں۔ کچھ لوگ کم ڈرائیو کرتے ہیں۔ کچھ کمپنیاں پیداوار کو سست کرتی ہیں۔ کچھ ایئر لائنز راستے کم کرتی ہیں۔ کچھ طلب ختم ہو جاتی ہے کیونکہ قیمت اتنی بڑھ جاتی ہے کہ رویے میں تبدیلی لانے پر مجبور کرتی ہے۔
اسی لیے تیل کے بحران کا پہلا مرحلہ عجیب لگ سکتا ہے۔ خبریں خراب ہو سکتی ہیں، لیکن قیمت فوراً عمودی نہیں ہوتی۔ لوگ فرض کرتے ہیں کہ اس کا مطلب ہے کہ نظام ٹھیک ہے۔ یہ ٹھیک نہیں ہو سکتا۔ یہ صرف کشن کو کھا رہا ہے۔
یہ ٹرانسکرپٹ کا بنیادی نقطہ ہے: قیمت اتنی نہیں بڑھی جتنی بڑھ سکتی تھی کیونکہ دنیا ذخائر اور انوینٹریز سے نکال رہی ہے۔ انتباہ یہ ہے کہ کشن لامحدود نہیں ہے۔ جب خریداروں کو یقین ہونے لگتا ہے کہ کشن تقریباً ختم ہو چکا ہے، تو قیمت آخری بیرل کے غائب ہونے کا انتظار نہیں کرتی۔ قیمت اس وقت بڑھتی ہے جب مارکیٹ کمی کی طرف جانے کا راستہ دیکھتی ہے۔
تو اصل میں کتنا تیل باقی ہے؟
یہاں لوگ الجھن میں پڑ جاتے ہیں کیونکہ دو مختلف سوالات ہیں جو ایک جیسے لگتے ہیں لیکن ایک جیسے نہیں ہیں۔
پہلا سوال یہ ہے: دنیا کے پاس زمین کے نیچے کتنا تیل ہے جو موجودہ ٹیکنالوجی اور معیشت کے تحت ممکنہ طور پر حاصل کیا جا سکتا ہے؟ جواب اب بھی ایک بہت بڑی مقدار ہے۔ ثابت شدہ ریزرو کے تخمینے عالمی سطح پر کھربوں بیرل میں ماپے جاتے ہیں۔ ریزرو کی تعریف کے لحاظ سے، دنیا کے پاس آج کی کھپت کی شرح پر تقریباً چار دہائیاں یا اس سے زیادہ تیل موجود ہے۔ اس کا مطلب یہ نہیں ہے کہ دنیا کو تیل کے ساتھ بے پرواہ ہونا چاہیے۔ اس کا مطلب یہ ہے کہ یہ ایک سادہ "ہمارے پاس تیل ختم ہو گیا" کی کہانی نہیں ہے۔
دوسرا سوال جو اس وقت اہم ہے: مارکیٹ میں کتنا تیل صحیح وقت پر، صحیح راستے سے، صحیح شکل میں پہنچ سکتا ہے، بغیر قیمتوں کے معیشت کو توڑنے کے؟ اس کا جواب بہت سخت ہے۔ ایک بیرل جو ایک چوکیدار کے پیچھے پھنس گیا ہے وہ اس ریفائنری کی مدد نہیں کرتا جسے اگلے ہفتے خام تیل کی ضرورت ہے۔ ایک بیرل جو اسٹریٹجک ریزرو میں ہے وہ صرف اس وقت تک مدد کرتا ہے جب تک کہ اسے جاری نہ کیا جائے۔ ایک بیرل جو زمین کے نیچے موجود ہے لیکن سالوں تک پیدا نہیں کیا جا سکتا وہ گرمیوں میں پٹرول اور ڈیزل کے جھٹکے کا حل نہیں ہے۔
اسی لیے "تیل کا کشن" کی اصطلاح اہم ہے۔ کشن کل تیل اور قابل استعمال تیل کے درمیان فرق ہے۔ کل تیل جیولوجی ہے۔ قابل استعمال تیل لاجسٹکس ہے۔ قیمت کا بحران لاجسٹکس میں موجود ہے۔
ٹائمنگ ونڈو: جون اور جولائی کیوں اہم ہیں
خطرہ صرف یہ نہیں ہے کہ آج تیل مہنگا ہے۔ خطرہ یہ ہے کہ نظام کیلنڈر میں کہاں ہے۔ گرمیوں میں ڈرائیونگ کی طلب بڑھتی ہے۔ ایئر لائنز زیادہ سفر کے موسم میں داخل ہوتی ہیں۔ ریفائنریز کو سختی سے چلانے کے لیے کہا جاتا ہے۔ پٹرول کے ذخائر پہلے ہی دباؤ میں ہیں۔ ڈیزل مال برداری اور تقسیم کے نیچے چھپے ہوئے لاگت کے پرت کی حیثیت رکھتا ہے۔ اسی وقت، اسٹریٹجک ذخائر عوام کی عادت سے کم ہیں، اور عالمی خریدار متبادل بیرل کے لیے مقابلہ کر رہے ہیں۔
اس کا مطلب ہے کہ مارکیٹ اس سال کے اس حصے میں داخل ہو رہی ہے جب توانائی سیاسی طور پر نمایاں ہو جاتی ہے۔ خاندان پٹرول کی قیمتیں دیکھتے ہیں۔ ٹرک ڈرائیور ڈیزل دیکھتے ہیں۔ ایئر لائنز جیٹ فیول دیکھتی ہیں۔ ریٹیلرز مال برداری دیکھتے ہیں۔ مرکزی بینک افراط زر کی توقعات دیکھتے ہیں۔ سیاستدان ووٹروں کو غصے میں دیکھتے ہیں۔ ہر پرت ایک ساتھ ردعمل ظاہر کرنا شروع کر دیتی ہے۔
انوینٹریز اور ذخائر جھٹکے کو جذب کرتے ہیں، قیمت کو مکمل ہنگامے کی صورت میں ہونے والی قیمت سے نیچے رکھتے ہیں۔
مارکیٹ دیکھتی ہے کہ آیا ہارموز کا بہاؤ انوینٹریز کے گرنے سے تیز تر بہتر ہوتا ہے۔
اگر بفر کا اعتماد ٹوٹتا ہے، تو تیل کو خالی ٹینکوں کا انتظار کرنے کی ضرورت نہیں ہے۔ قیمت پہلے سے ہی طلب کو مختص کرنا شروع کر دیتی ہے۔
اسی لیے یہ مضمون ٹائمنگ کے بارے میں ہے۔ نظام کے پاس ابھی بھی تیل ہو سکتا ہے، لیکن سوال یہ ہے کہ کیا اس کے پاس کافی وقت ہے۔
جو چیزیں گھرانوں کو پہلے محسوس ہوتی ہیں: پٹرول، ڈیزل، گروسری، اور یہ احساس کہ پیسہ تیزی سے غائب ہو رہا ہے۔
گھرانوں کے لیے، بحران ایک صاف تعلیمی ماڈل کی طرح نہیں آتا۔ یہ ایک سلسلے کی شکل میں آتا ہے جو جمع ہوتا ہے۔ گاڑی بھرنے کی قیمت زیادہ ہے۔ گروسری کی خریداری کی قیمت زیادہ ہے۔ ترسیل کی فیسیں بڑھتی ہیں۔ ٹھیکیدار زیادہ قیمتیں بتاتے ہیں۔ پروازیں مہنگی ہو جاتی ہیں۔ گرمیوں کے سفر پر دوبارہ غور کیا جاتا ہے۔ مرمت کے پرزے زیادہ وقت لیتے ہیں اور زیادہ قیمت کے ہوتے ہیں۔ چھوٹے کاروبار خاموشی سے قیمتیں بڑھاتے ہیں کیونکہ ایندھن اب ان کی خریداری میں دفن ہے۔
پٹرول جذباتی اشارہ ہے۔ ڈیزل چھپا ہوا اشارہ ہے۔ پٹرول عوام کو بتاتا ہے کہ افراط زر واپس آ گیا ہے۔ ڈیزل سپلائی چین کو بتاتا ہے کہ نقل و حمل زیادہ مہنگا ہے۔ اسی لیے ڈیزل اتنا اہم ہے۔ یہ مال برداری، زراعت، تعمیرات، کان کنی، تقسیم، اور ایمرجنسی سروسز کو متاثر کرتا ہے۔ اگر ڈیزل کافی دیر تک بلند رہتا ہے، تو یہ صرف ٹرکنگ کی قیمتیں نہیں بڑھاتا۔ یہ معیشت ہونے کی قیمت کو بھی بڑھاتا ہے۔
EIA وضاحت کرتا ہے کہ ریٹیل پٹرول کی قیمتیں کئی پرتوں سے بنی ہوتی ہیں: خام تیل، ٹیکس، ریفائننگ کی قیمتیں اور منافع، اور تقسیم اور مارکیٹنگ۔ خام عموماً سب سے بڑا جزو ہوتا ہے، لیکن ریفائننگ اور تقسیم بھی جھٹکوں کے دوران بہت اہم ہو سکتے ہیں۔ اس کا مطلب ہے کہ خام کی قیمت میں اضافہ صرف پہلا حصہ ہے۔ اگر ریفائنری کے مارجن ایک ہی وقت میں بڑھتے ہیں، تو پمپ خام کے اکیلے تجویز کردہ سے زیادہ تیزی سے حرکت کر سکتا ہے۔
| شوک کی تہہ | کیا حرکت کرتا ہے | کون محسوس کرتا ہے | یہ کیوں اہم ہے |
|---|---|---|---|
| خام تیل | برینٹ، WTI، دبئی، اسپاٹ کارگو | ریفائنرز، پروڈیوسرز، امپورٹرز | مائع ایندھن کے نظام کی بنیادی قیمت طے کرتا ہے۔ |
| ریفائنڈ مصنوعات | پٹرول، ڈیزل، جیٹ فیول | گھرانے، ٹرک چلانے والے، ایئر لائنز، کسان | یہاں خام کی کمی روزمرہ کی زندگی میں مہنگائی بن جاتی ہے۔ |
| فریٹ | ٹرکنگ، شپنگ، ڈیلیوری، لاجسٹکس | ریٹیلرز، گروسری، مینوفیکچررز | توانائی کی قیمت کو تقریباً ہر جسمانی مصنوعات میں شامل کرتا ہے۔ |
| گھر کا بجٹ | سفر، گروسری، مرمت، سفر | خاندان اور کارکن | توانائی کی مہنگائی کو کم خرچ کرنے میں تبدیل کرتا ہے۔ |
ایک گھریلو مثال اس نکتے کو واضح کرتی ہے۔ اگر ایک خاندان سالانہ 800 گیلن پٹرول استعمال کرتا ہے، تو ہر اضافی ڈالر فی گیلن تقریباً $800 سالانہ ہے، کھانے، ڈیلیوری، انشورنس، مرمت، اور ہر چیز میں چھپے ہوئے ڈیزل کی قیمت کو شمار کرنے سے پہلے جو ٹرک کے ذریعے منتقل ہوتی ہے۔ اگر پٹرول کی قیمت $1.50 فی گیلن بڑھ جاتی ہے، تو یہ صرف ایندھن پر تقریباً $1,200 سالانہ ہے۔ ایک اعلی آمدنی والے گھرانے کے لیے، یہ پریشان کن ہے۔ ایک تنگ گھرانے کے لیے، یہ موجودہ رہنے اور پیچھے رہ جانے کے درمیان فرق ہے۔
تاریخ بتاتی ہے کہ تیل کے جھٹکے پہلے سے کمزور چیزوں کو بے نقاب کرتے ہیں۔
1973–1974 کا تیل کا جھٹکا کلاسک مثال ہے۔ OAPEC نے یوم کپور کی جنگ کے دوران اسرائیل کے لیے امریکی حمایت کے بعد امریکہ کے خلاف پابندی عائد کی۔ پابندی نے OAPEC کے شریک ممالک سے درآمدات کو روک دیا اور پیداوار میں کمی نے عالمی تیل کی قیمت کے ڈھانچے کو تبدیل کر دیا۔ امریکی وزارت خارجہ کی تاریخ میں نوٹ کیا گیا ہے کہ تیل کی قیمت پہلے دوگنا ہوئی، پھر چار گنا، جس نے عالمی مضمرات اور سنجیدہ ساختی دباؤ پیدا کیا۔
لیکن سبق یہ نہیں ہے کہ "1973 بالکل دہرایا جاتا ہے۔" یہ کبھی نہیں ہوتا۔ سبق یہ ہے کہ تیل کے جھٹکے کمزور نظاموں کے ساتھ ٹکرا جانے پر وسیع تر بحران بن جاتے ہیں۔ 1970 کی دہائی میں، یہ کمزور نظام مالی عدم استحکام، مہنگائی کے دباؤ، اور عالمی طاقت کی تبدیلیوں پر مشتمل تھا۔ 2008 میں، تیل کی قیمت میں اضافہ گھریلو قرض، رہائشی دباؤ، اور کریڈٹ کی ناپائیداری کے ساتھ ٹکرا گیا۔ 2022 میں، توانائی کے جھٹکے وبائی مرض کے بعد کی سپلائی چین کے نقصانات اور مہنگائی کی توقعات کے ساتھ ٹکرا گئے۔
2026 کا ورژن پھر مختلف ہے۔ امریکہ پہلے کی بحرانوں کے مقابلے میں کہیں زیادہ تیل پیدا کرتا ہے۔ لیکن عالمی معیشت مالی طور پر زیادہ لیورجڈ، زیادہ عالمی طور پر ہم آہنگ، زیادہ انوینٹری حساس، اور صرف وقت پر لاجسٹکس پر زیادہ انحصار کرتی ہے۔ نظام کے پاس پہلے سے زیادہ ڈیٹا ہے، لیکن جسمانی تاخیر کے لیے کم صبر ہے۔
تین گھریلو منظرنامے
ہرمز کی آمد و رفت بتدریج معمول پر آتی ہے، انوینٹری کی کمی سست ہوتی ہے، اور تیل بلند رہتا ہے لیکن گھومتا نہیں ہے۔ گھرانے مہنگے ایندھن کا سامنا کرتے ہیں، لیکن یہ جھٹکا مکمل کساد بازاری کا محرک نہیں بنتا۔
ٹریفک غیر متوازن طور پر بحال ہوتی ہے۔ انشورنس کی قیمتیں بلند رہتی ہیں۔ ٹینکرز راستہ تبدیل کرتے ہیں۔ ذخائر کم ہوتے رہتے ہیں۔ پٹرول اور ڈیزل گرمیوں میں تکلیف دہ رہتے ہیں۔ صارفین غیر ضروری خرچ کم کرتے ہیں۔
مارکیٹ کو احساس ہوتا ہے کہ گدی بہت پتلی ہے۔ خریدار جسمانی بیرل کے لیے بولی لگاتے ہیں۔ تیل کی قیمتیں بڑھتی ہیں۔ پٹرول اور ڈیزل کی قیمتیں چھلانگ لگاتی ہیں۔ افراط زر کی توقعات بڑھتی ہیں۔ کساد بازاری کا خطرہ تیز ہوتا ہے۔
نکتہ یہ نہیں ہے کہ بدترین صورت حال ضرور پیش آئے گی۔ نکتہ یہ ہے کہ نظام کی غلطی کا مارجن سرخی کی قیمت سے چھوٹا ہے۔ جب بفر موٹے ہوتے ہیں، تو خراب خبریں جذب ہو جاتی ہیں۔ جب بفر پتلے ہوتے ہیں، تو خراب خبریں دوبارہ قیمت لگائی جاتی ہیں۔
حقیقی تیل کا جھٹکا ایک بفر اسٹیک کی ناکامی ہے جو جسمانی کمی کو افراط زر، شرح دباؤ، اور لیکویڈیٹی کے خطرے میں تبدیل کرتا ہے۔
1. بفر اسٹیک ہی وجہ ہے کہ مارکیٹ مستحکم نظر آ سکتی ہے بالکل اس سے پہلے کہ یہ غیر مستحکم ہو جائے۔
تیل کی مارکیٹیں صرف اس وجہ سے نہیں چلتی ہیں کہ موجودہ رسد موجودہ طلب سے اوپر یا نیچے ہے۔ وہ اس وجہ سے چلتی ہیں کہ مارکیٹ مستقبل کی دستیابی کے بارے میں اپنے عقیدے کو تبدیل کرتی ہے۔ یہ عقیدہ ذخائر، اضافی پیداوار، شپنگ کے راستے، ریفائنری کی لچک، اور ہنگامی ذخائر کی ساکھ سے تشکیل پاتا ہے۔
ٹرانسکرپٹ کا بنیادی نکتہ ایک ساختی فریم کے طور پر درست ہے: تیل کی قیمتیں اس وقت تک خوف کی سطح سے نیچے رہ سکتی ہیں جب تک کہ ذخائر اور ذخائر جھٹکے کی پہلی لہر کو جذب کرتے ہیں۔ اس کا مطلب یہ نہیں ہے کہ جھٹکا حل ہو گیا ہے۔ اس کا مطلب یہ ہے کہ جھٹکا بفر کی تہہ میں منتقل ہو گیا ہے۔ اگر بفر کی تہہ بہت تیزی سے استعمال ہو جائے تو قیمت کا جواب غیر خطی ہو سکتا ہے۔
یہی وجہ ہے کہ "آج تیل کہاں ہے؟" "ذخائر کتنی تیزی سے کم ہو رہی ہیں؟" اور "نظام اس کو کتنی دیر تک جذب کر سکتا ہے بغیر طلب کی تباہی کو مجبور کیے؟" سے کم اہم ہے۔ اگر ذخیرہ آرام دہ ہو تو مارکیٹ ایک وقت کے لیے خسارے کو برداشت کر سکتی ہے۔ جب ذخیرہ پہلے ہی کم سے کم آپریٹنگ آرام کے قریب ہو اور حکومتیں اسٹریٹجک ذخائر کو ختم کر رہی ہوں تو وہ اسی خسارے کو برداشت نہیں کر سکتی۔
2. انوینٹریاں صرف بیرل نہیں ہیں۔ یہ ذخیرہ شدہ اختیارات ہیں۔
IEA کی مئی 2026 کی تیل کی مارکیٹ رپورٹ نے ایک مارکیٹ کی وضاحت کی جو شدید انوینٹری کے دباؤ میں ہے۔ اس نے کہا کہ عالمی تیل کی فراہمی اپریل میں دوبارہ 95.1 ملین بیرل فی دن تک گر گئی، جس سے فروری سے کل نقصانات 12.8 ملین بیرل فی دن تک پہنچ گئے۔ اس نے یہ بھی کہا کہ ہرمز کی بندش سے متاثرہ خلیجی ممالک کی پیداوار جنگ سے پہلے کی سطح سے 14.4 ملین بیرل فی دن کم تھی۔
EIA کی مئی STEO وقت کی پرت کو شامل کرتی ہے: عالمی انوینٹریز کی توقع کی گئی تھی کہ 2026 کی دوسری سہ ماہی میں اوسطاً 8.5 ملین بیرل فی دن گر جائیں گی۔ یہ ایک معمولی کمی نہیں ہے۔ یہ ایک گنتی ہے۔ اس رفتار سے، یہاں تک کہ بڑے ذخیرہ کرنے والے بفر بھی قلیل مدتی اثاثے بن جاتے ہیں۔
یہاں مارکیٹ پرسکون سے بے ترتیبی کی طرف جا سکتی ہے۔ اگر تاجر یقین رکھتے ہیں کہ کمی جلد حل ہو جائے گی، تو قیمتیں بلند لیکن محدود رہ سکتی ہیں۔ اگر تاجر یقین رکھتے ہیں کہ کمی کم سے کم آپریٹنگ سطحوں تک جاری رہے گی، تو منحنی خطوط کا سامنے جسمانی بولی کی جنگ بن جاتا ہے۔ مارکیٹ مستقبل کے بیرل کی قیمت لگانا بند کر دیتی ہے اور فوری بیرل کے لیے زیادہ قیمت ادا کرنا شروع کر دیتی ہے۔
2A. CEO اور بینک کی انتباہات شور نہیں ہیں۔ یہ دباؤ کے نکات کا نقشہ ہیں۔
حالیہ انتباہ ٹیپ اہم ہے کیونکہ ہر ادارہ ایک مختلف زاویے سے ایک ہی بحران کی وضاحت کر رہا ہے۔ ایکسن انویٹری کی سطح کی وضاحت کر رہا ہے۔ چیورون ختم شدہ جھٹکے کے جذب کرنے والوں کی وضاحت کر رہا ہے۔ گولڈمین طلب کے دنوں کی کوریج کی وضاحت کر رہا ہے۔ JPMorgan افراط زر اور شرح کے خطرے کی وضاحت کر رہا ہے۔ فیڈ پالیسی کی اعتبار کے مسئلے کی وضاحت کر رہا ہے۔ رائٹرز کی برآمد اور پٹرول اسٹاک کے اعداد و شمار یہ ظاہر کرتے ہیں کہ یہ انتباہات پہلے ہی حقیقی بیرل میں منتقل ہو رہے ہیں۔
یہ ایک صاف کساد بازاری کی کال یا ایک صاف اجناس کی کال نہیں ہے۔ یہ ایک ہم آہنگی کی کال ہے۔ تیل کی مارکیٹ ہمیں بتا رہی ہے کہ جسمانی گدی سکڑ رہی ہے۔ پروڈکٹ مارکیٹ ہمیں بتا رہی ہے کہ پٹرول اور ڈیزل گھریلو اور مال کی ترسیل کے چینلز ہیں۔ بانڈ مارکیٹ ہمیں بتا رہی ہے کہ توانائی کی افراط زر شرح کے راستے کو تبدیل کرتی ہے۔ ایکویٹی مارکیٹ ہمیں بتا رہی ہے کہ سرمایہ کار اب بھی تناؤ میں یقین رکھنا چاہتے ہیں۔ یہ تقسیم بالکل اسی وجہ سے ہے کہ اگر جسمانی مارکیٹ مالیاتی مارکیٹ کے مقابلے میں کم معاف کرنے والی ثابت ہوتی ہے تو یہ حرکت تشدد میں بدل سکتی ہے۔
2B. وقت کی کھڑکی: مارکیٹ انویٹری کی آرام سے انویٹری کی بے چینی کی طرف بڑھ رہی ہے۔
تیل کے بحران صرف اس وجہ سے نظامی نہیں بنتے کہ قیمتیں بڑھتی ہیں۔ وہ نظامی بن جاتے ہیں جب مارکیٹ یہ محسوس کرتی ہے کہ موجودہ توازن کا طریقہ جاری نہیں رہ سکتا۔ اس وقت، توازن کا طریقہ انویٹری ڈرا، اسٹریٹجک ریزرو کی رہائی، برآمد کی دوبارہ ہدایت، ریفائنری کی ایڈجسٹمنٹ، دوبارہ راستہ دی گئی کارگو، اور ابتدائی طلب کی تباہی کا ایک مرکب ہے۔
یہ مجموعہ دنوں یا ہفتوں تک کام کر سکتا ہے۔ یہ اتنا طویل بھی کام کر سکتا ہے کہ جھوٹی خاموشی پیدا ہو جائے۔ لیکن یہ ہمیشہ کے لیے کام نہیں کر سکتا۔ ہر ریزرو کی رہائی مستقبل کی حفاظت کو کم کرتی ہے۔ ہر تجارتی انویٹری ڈرا مستقبل کی لچک کو کم کرتا ہے۔ ہر برآمدی کارگو جو سمندر پار کی کمی کو پورا کرنے کے لیے بھیجا جاتا ہے، گھریلو بحث کو سخت کرتا ہے کہ کیوں ایندھن گھر میں مہنگا ہے۔ ہر ریفائنری جو کم پروڈکٹ اسٹاک میں سختی سے چل رہی ہے، اگر کچھ اور غلط ہو جائے تو پروڈکٹ کی قیمت میں اضافے کا خطرہ بڑھاتی ہے۔
یہی وجہ ہے کہ جون اور جولائی دباؤ کی کھڑکی ہیں۔ مارکیٹ موسم گرما کی ڈرائیونگ کے موسم میں داخل ہو رہی ہے جبکہ پٹرول کی انویٹری پہلے ہی دباؤ میں ہے، ڈسٹلیٹ بفر پتلے ہیں، ہارموز کی بہاؤ محدود ہیں، اور مرکزی بینک توانائی کی افراط زر کے بارے میں فکر مند ہیں جو وسیع تر قیمت کی توقعات کو متاثر کر رہی ہے۔ وقت برا ہے کیونکہ تیل کے نظام سے جغرافیائی جھٹکے کو جذب کرنے کے لیے کہا جا رہا ہے بالکل اسی وقت جب گھریلو ایندھن کی طلب اور سیاسی حساسیت بڑھ رہی ہے۔
2C. کتنی تیل باقی ہے یہ غلط مارکیٹ سوال ہے۔
ریزرو کا سوال سیاسی طور پر اہم ہے کیونکہ لوگ "تیل کا بحران" سنتے ہیں اور depletion کے بارے میں سوچتے ہیں۔ لیکن مارکیٹ کا سوال یہ نہیں ہے کہ زمین میں کتنی تیل موجود ہے۔ یہ ہے کہ فعال نظام میں کتنی تیل موجود ہے: پیدا کردہ، منتقل کرنے کے قابل، انشورنس کے قابل، مالیاتی، ریفائنری کی ضروریات کے ساتھ ہم آہنگ، اور خریداروں کے ایک دوسرے کے خلاف بولی لگانے سے پہلے دستیاب۔
ایک ٹریلین بیرل کا ریزرو بیس قیمت میں اضافے کو نہیں روکتا اگر ریفائنری کو ابھی ایک کارگو کی ضرورت ہو اور راستہ محدود ہو۔ ایک اسٹریٹجک ریزرو قیمت میں اضافے کو نہیں روکتا اگر مارکیٹ یقین رکھتی ہے کہ ریزرو تیزی سے ختم ہو رہا ہے جتنا کہ تنازعہ حل ہو رہا ہے۔ ایک پائپ لائن بائی پاس قیمت میں اضافے کو نہیں روکتا اگر بائی پاس کی گنجائش صرف متاثرہ بہاؤ کے ایک حصے کو پورا کرتی ہے۔
یہی منطق لیکویڈیٹی مارکیٹوں پر بھی لاگو ہوتی ہے۔ دہائیوں میں مالی استحکام اس وقت ہنگامی حالت کو نہیں روکتا جب نقد اس ہفتے صاف نہیں ہو سکتا۔ دہائیوں میں تیل کے ذخائر اس وقت جھٹکے کو نہیں روکتے جب جسمانی بیرل اس مہینے صاف نہیں ہو سکتے۔
3. امریکی برآمدات ایک دباؤ کی رہائی کا والو ہیں، لیکن وہ عالمی ہڑبونگ کو بھی ظاہر کرتی ہیں۔
رائٹرز نے رپورٹ کیا کہ امریکی خام تیل کی برآمدات مئی 2026 میں ریکارڈ 5.6 ملین بیرل فی دن تک پہنچ گئیں جب ایشیائی اور یورپی ریفائنرز نے مشرق وسطی کی فراہمی کے متبادل تلاش کیے۔ یہ آپ کو کچھ اہم بتاتا ہے: امریکہ اس جھٹکے سے الگ نہیں ہے صرف اس وجہ سے کہ یہ بہت زیادہ تیل پیدا کرتا ہے۔ یہ عالمی دوبارہ تقسیم کے نظام کا حصہ بن جاتا ہے۔
یہاں گھریلو سطح اور جغرافیائی سطح ٹکراتی ہیں۔ اگر امریکی خام تیل کو اتحادیوں کی مدد کرنے اور عالمی خریداروں کی تسکین کے لیے برآمد کیا جاتا ہے، تو یہ اسٹریٹجک طور پر مفید ہو سکتا ہے۔ لیکن اگر گھریلو ذخائر پہلے ہی کم ہیں اور اسٹریٹجک پٹرولیم ریزرو کو استعمال کیا جا رہا ہے، تو برآمدات بھی سیاسی طور پر متنازعہ ہو جاتی ہیں۔ عوام اعلیٰ پٹرول کی قیمتیں دیکھتی ہیں اور پوچھتی ہیں کہ بیرل کیوں جا رہے ہیں۔ مارکیٹ عالمی قیمت کے فرق کو دیکھتی ہے اور بیرل کو وہاں منتقل کرتی ہے جہاں وہ صاف ہوتے ہیں۔
یہ کشیدگی کوئی خرابی نہیں ہے۔ یہ نظام ہے۔ تیل قومی جذباتی ترجیحات کی اطاعت نہیں کرتا جب یہ عالمی قیمت کے نیٹ ورک کے اندر ہوتا ہے۔ یہ آربٹریج، معاہدے، گریڈ کی ہم آہنگی، شپنگ کی معیشت، ریفائنری کی ضروریات، اور سفارتی دباؤ کی پیروی کرتا ہے۔
4. خام تیل سرخی بنتا ہے، لیکن ریفائنڈ مصنوعات اقتصادی درد کو برداشت کرتی ہیں۔
عوام خام تیل کی پیروی کرتی ہے کیونکہ خام تیل سرخی ہے۔ لیکن گھرانے اور کاروبار مصنوعات کے لیے قیمت ادا کرتے ہیں۔ پٹرول ایک مصنوعات ہے۔ ڈیزل ایک اور ہے۔ جیٹ فیول ایک اور ہے۔ پیٹرو کیمیکل فیڈ اسٹاک ایک اور ہے۔ جب خام کی کمی ریفائنڈ مصنوعات کی کمی میں تبدیل ہوتی ہے تو جھٹکا بڑھ سکتا ہے۔
رائٹرز نے رپورٹ کیا کہ امریکہ میں پٹرول کی قیمتیں پہلے ہی تقریباً $4.33 فی گیلن تھیں، جو کہ چار سال کی بلند ترین سطح کے قریب ہیں، اور کہ امریکہ میں پٹرول کے ذخائر 15 مسلسل ہفتوں تک کم ہو چکے ہیں جو کہ 2014 کے بعد کا سب سے کم موسمی سطح ہے۔ یہ بالکل وہی صورتحال ہے جہاں ایک نئی رکاوٹ ایک بڑی قیمت کی تبدیلی پیدا کر سکتی ہے۔ ذخائر صرف کم نہیں ہیں۔ وہ عروج کے ڈرائیونگ سیزن میں کم ہیں۔
یہ اہم ہے کیونکہ پٹرول ایک سیاسی اشارہ ہے۔ ڈیزل ایک اقتصادی اشارہ ہے۔ اگر پٹرول کی قیمتیں بڑھتی رہیں تو ووٹرز ناراض ہو جاتے ہیں۔ اگر ڈیزل کی قیمتیں بڑھتی رہیں تو سپلائی چین مہنگی ہو جاتی ہے۔ اگر دونوں ایک ساتھ بڑھیں تو معیشت صارفین کی طرف سے اور پیداوار کی طرف سے ایک ہی وقت میں دباؤ میں آ جاتی ہے۔
| مارکیٹ کی سطح | دباؤ کا اشارہ | اس کا کیا مطلب ہے | پیٹرن نیکسس کی تشریح |
|---|---|---|---|
| خام | برینٹ/WTI اسپاٹ اور کرو کی ساخت | فوری بیرل کی قیمتیں بڑھتی ہیں اگر جسمانی دستیابی کم ہو جائے۔ | مارکیٹ فوری ضرورت کے لیے قیمت ادا کر رہی ہے۔ |
| پٹرول | پمپ کی قیمتیں اور اسٹاک کی کمی | گھروں کو ہر بار بھرنے پر مہنگائی نظر آتی ہے۔ | یہ جھٹکا سیاسی طور پر نظر آنے لگتا ہے۔ |
| ڈیزل | ڈسٹلیٹ اسٹاک اور ڈیزل کریکس | فریٹ، زراعت، تعمیرات، اور لاجسٹکس کی قیمتیں بڑھتی ہیں۔ | یہ جھٹکا بنیادی مہنگائی میں شامل ہو جاتا ہے۔ |
| ریفا ننگ | کریڈک اسپریڈز، استعمال، خام سلیٹ کی عدم مطابقت | پروڈکٹ کی قیمتیں خام کی قیمت سے زیادہ تیزی سے بڑھ سکتی ہیں۔ | گلوٹ کی جگہ نیچے کی طرف منتقل ہو جاتی ہے۔ |
5. فیڈرل ریزرو کا جال: مہنگائی بچاؤ کو روکتی ہے جب تک کہ کساد بازاری اسے مجبور نہ کرے۔
تیل کے جھٹکے مرکزی بینک کے مسئلے کی سب سے بدصورت قسم پیدا کرتے ہیں کیونکہ وہ ایک ہی وقت میں مہنگائی کو بڑھا سکتے ہیں اور ترقی کو کمزور کر سکتے ہیں۔ اگر فیڈ تیل کی وجہ سے مہنگائی میں اضافے میں کمی کرتا ہے تو یہ خطرہ ہوتا ہے کہ یہ سپلائی کے جھٹکے میں لیکویڈیٹی شامل کر رہا ہے۔ اگر یہ سخت رہتا ہے جبکہ گھرانے اور کاروبار دباؤ میں آتے ہیں تو یہ خطرہ ہوتا ہے کہ توانائی کا جھٹکا کریڈٹ اور روزگار کے جھٹکے میں تبدیل ہو جائے۔
کینساس سٹی فیڈ کے صدر جیفری شمیڈ نے اس بات کی وارننگ دی کہ موجودہ توانائی کے جھٹکے کو صرف عارضی سمجھنا غلط ہے، یہ کہتے ہوئے کہ مہنگائی بہت زیادہ اور ہدف سے زیادہ عرصے تک رہی ہے۔ یہ اہم ہے کیونکہ مرکزی بینک عارضی توانائی کے جھٹکوں کو "نظر انداز" کر سکتے ہیں جب مہنگائی کی توقعات مستحکم ہوں اور وسیع تر نظام پرسکون ہو۔ جب مہنگائی کی ساکھ پہلے ہی متاثر ہو چکی ہو تو توانائی کے جھٹکوں کو نظر انداز کرنا بہت مشکل ہوتا ہے۔
آئی ایم ایف کا اصول یہاں مفید ہے۔ یہ اندازہ لگاتا ہے کہ ہر مستقل 10% تیل کی قیمت میں اضافہ عالمی سرخی کی مہنگائی میں تقریباً 40 بیسس پوائنٹس کا اضافہ کر سکتا ہے اور عالمی پیداوار کو تقریباً 0.1%–0.2% کم کر سکتا ہے۔ یہ قابل انتظام لگتا ہے جب تک کہ آپ متعدد جھٹکوں کو جمع نہ کریں: زیادہ ایندھن، زیادہ فریٹ، زیادہ خوراک، زیادہ شرحیں، سخت کریڈٹ، کمزور خرچ، اور "کچھ کرنے" کے لیے سیاسی دباؤ۔
6. مارکیٹ کا نقشہ: کون جیتتا ہے، کون ہارتا ہے، اور کون پہلے دباؤ میں آتا ہے؟
زیادہ قیمتوں سے فائدہ اٹھا سکتے ہیں، لیکن صرف اگر وہ پیدا کر سکیں، منتقل کر سکیں، ہیج کر سکیں، اور سیاسی ردعمل کے بغیر سازگار فرق میں بیچ سکیں۔
مضبوط مصنوعات کے مارجن سے فائدہ اٹھا سکتے ہیں، لیکن خام مال کی دستیابی، خام مال کا معیار، برآمدی دباؤ، اور سیاسی نگرانی سب اہم ہیں۔
ڈیزل، ترسیل، پرزے، لاجسٹکس، اور صارفین کی طلب کی کمزوری کے ذریعے متاثر ہوتے ہیں۔ مارجن سکڑ جاتے ہیں جب تک کہ لاگت کو منتقل نہ کیا جا سکے۔
سفر، روزمرہ کی خریداری، سفر، مرمت، اور بڑھتی ہوئی پمپ قیمتوں کے جذباتی اشارے کے ذریعے جھٹکا محسوس کرتے ہیں۔
مارکیٹ کا تسلسل دیکھنے کے لیے صرف یہ نہیں ہے کہ تیل اوپر، اسٹاک نیچے۔ یہ تیل اوپر، مصنوعات کے فرق اوپر، افراط زر کی توقعات اوپر، شرح میں کمی کی توقعات نیچے، کریڈٹ کے پھیلاؤ وسیع، گھریلو خرچ کمزور، کساد بازاری کے امکانات زیادہ، پھر ترقی کے ٹوٹنے کے بعد لیکویڈیٹی کے جواب کی توقعات واپس آنا ہے۔
تکنیکی فریم: جسمانی بہاؤ کا نقصان، انوینٹری کی رفتار، مصنوعات کی مارکیٹ کی توسیع، افراط زر کا اثر، اور پالیسی کی خمیدگی۔
1. بہاؤ کا توازن: ایک 100M ب/d نظام بڑے کوریڈور کی خرابی کو صاف طور پر برداشت نہیں کرتا۔
عالمی تیل کا نظام ایک بہاؤ کا نیٹ ورک ہے، گودام نہیں۔ پیداوار، شپنگ، ریفائننگ، ذخیرہ، اور طلب کو مسلسل ہم آہنگ ہونا ضروری ہے۔ نظام جھٹکوں کو انوینٹری کے ذریعے جذب کر سکتا ہے، لیکن صرف عارضی طور پر۔ یہ بہاؤ کو دوبارہ ترتیب دے سکتا ہے، لیکن وقت، مال، انشورنس، گریڈ کی عدم مطابقت، اور منزل کی پابندیوں کے بغیر نہیں۔
IEA کی مئی 2026 کی رپورٹ میں ادارتی اصطلاحات میں خرابی کی شدت بیان کی گئی ہے: عالمی تیل کی فراہمی اپریل میں 95.1M ب/d تک گر گئی، فروری سے کل نقصانات 12.8M ب/d تک پہنچ گئے، اور ہارموز کی بندش سے متاثرہ خلیجی ممالک کی پیداوار جنگ سے پہلے کی سطح سے 14.4M ب/d کم تھی۔ EIA کی مئی STEO میں الگ سے بیان کیا گیا ہے کہ برینٹ 7 اپریل کو $138/b تک پہنچ گیا اور اپریل میں اوسطاً $117/b رہا جب ہارموز کی عملی بندش نے عالمی تیل کی فراہمی کو سخت کر دیا۔
تکنیکی مسئلہ صرف نقصان کے حجم کا نہیں ہے۔ یہ نقصان کی شدت، دستیاب بائی پاس کی گنجائش، انوینٹری کی رن وے، اور طلب کی لچک کے درمیان عدم مطابقت ہے۔ اگر کھوئے ہوئے بہاؤ کا ایک بڑا حصہ فوری طور پر تبدیل نہیں کیا جا سکتا، تو توازن کا طریقہ کار انوینٹری کی کمی اور قیمت کی وجہ سے طلب کی تباہی بن جاتا ہے۔
| متغیر | رپورٹ کردہ / حوالہ دیا گیا قیمت | ماخذ | نظام کا مطلب |
|---|---|---|---|
| نارمل ہارموز بہاؤ | ~20M b/d | EIA | ایک راہ تقریباً عالمی پیٹرولیم مائع کی کھپت کا ایک پانچواں حصہ چھوتی ہے۔ |
| دستیاب سعودی/متحدہ عرب امارات بائی پاس | ~2.6M b/d | EIA | جزوی راحتی، متبادل نہیں۔ |
| خلیج کی پیداوار جنگ سے پہلے کی سطح سے کم | 14.4M b/d | IEA مئی 2026 | ایک بڑا جسمانی بہاؤ کا جھٹکا، نہ کہ ایک معمولی بندش۔ |
| 2Q26 عالمی انوینٹری کی کمی | 8.5M b/d اوسط | EIA مئی STEO | انوینٹری توازن کا آئٹم کے طور پر کام کر رہی ہے۔ |
1A. ریزرو کی زندگی بمقابلہ انوینٹری کی دوڑ: مضمون کو کنٹرول کرنے والا تکنیکی امتیاز۔
ریزرو کی زندگی ایک طویل دورانیے کا جیولوجیکل اور اقتصادی تصور ہے۔ انوینٹری کی دوڑ ایک مختصر دورانیے کا مارکیٹ کلیئرنگ تصور ہے۔ ان دونوں کو الجھانا خراب تجزیہ پیدا کرتا ہے۔ عالمی ثابت شدہ خام تیل کے ذخائر کو ٹریلین بیرل میں ناپا جا سکتا ہے جبکہ فوری جسمانی مارکیٹ اب بھی ٹوٹ سکتی ہے کیونکہ حاشیاتی بیرل غلط جگہ پر ہے، غلط راہ کے پیچھے، یا صحیح خام گریڈ میں دستیاب نہیں ہے۔
ایک سٹیٹک ریزرو-پیداوار کا تناسب ثابت شدہ ذخائر کو سالانہ کھپت سے تقسیم کرتا ہے۔ یہ ایک وسیع پس منظر کے تخمینہ کے طور پر مفید ہے، لیکن یہ بحران کا ٹائمر نہیں ہے۔ بحران کا ٹائمر تجارتی انوینٹریز، اسٹریٹجک ذخائر، ریفائنڈ پروڈکٹ اسٹاک، اور پانی میں تیل کی کمی کی شرح ہے جو متاثرہ بہاؤ اور طلب کی لچک کے مقابلے میں ہے۔
| میٹرک | یہ کیا ماپتا ہے | اس کے لیے مفید | اس کے لیے غیر مفید |
|---|---|---|---|
| ثابت ذخائر | موجودہ ٹیکنالوجی اور معیشت کے تحت قابل بازیافت تیل۔ | طویل مدتی توانائی کی سیکیورٹی اور سرمایہ کاری کا سیاق و سباق۔ | یہ پیش گوئی کرنا کہ آیا اگلے مہینے پٹرول کی قیمتیں بڑھیں گی۔ |
| تجارتی ذخائر | برل جو پہلے سے نظام میں ہیں اور مارکیٹ کے توازن کے لیے دستیاب ہیں۔ | فوری مارکیٹ کا خطرہ، اسپاٹ پریمیم، اور ریفائننگ کی تسلسل۔ | طویل مدتی جیولوجیکل کمی۔ |
| اسٹریٹجک ذخائر | حکومت کی ایمرجنسی برل جو وقت خریدنے کے لیے جاری کی گئی ہیں۔ | خلل کے دوران عارضی پل۔ | پیداوار اور آزاد تجارت کے بہاؤ کے لیے مستقل متبادل۔ |
| پروڈکٹ اسٹاک | پٹرول، ڈسٹلیٹ، جیٹ فیول، اور دیگر ریفائنڈ پروڈکٹ بفرز۔ | گھریلو، مال برداری، ہوا بازی، اور صنعتی قیمتوں کا دباؤ۔ | خام صرف ذخائر کی کافی مقدار کی وضاحت کرنا۔ |
کام کرنے کا اصول سادہ ہے: ذخائر آپ کو بتاتی ہیں کہ آیا دنیا کے پاس دہائیوں میں تیل ہے؛ ذخائر آپ کو بتاتی ہیں کہ آیا معیشت کے پاس ہفتوں میں سانس لینے کی جگہ ہے۔
1B. قیمت کے راستے: $100، $130، $160، اور $200 جادوئی نمبر نہیں ہیں۔ یہ دباؤ کی حدیں ہیں۔
ٹرانسکرپٹ $130، $150، $160، اور $200 تیل کے ارد گرد خطرے کی حد کو فریم کرتا ہے۔ ان نمبروں کا صحیح استعمال یقین کے طور پر نہیں ہے۔ یہ منظرنامے کی حدیں ہیں۔ ہر حد یہ طے کرتی ہے کہ معیشت کا کون سا حصہ پہلے ریشننگ شروع کرتا ہے۔
| تیل کی قیمت کا زون | مارکیٹ کا مطلب | گھریلو اثر | میکرو اثر |
|---|---|---|---|
| $90–$110 | اعلی خطر کا پریمیم، اگر بہاؤ بہتر ہو تو اب بھی پلٹنے کے قابل ہے۔ | دردناک پٹرول، لیکن بہت سے گھر عارضی طور پر اسے برداشت کرتے ہیں۔ | مہنگائی کی تشویش بڑھتی ہے، لیکن کساد بازاری خود بخود نہیں ہوتی۔ |
| $120–$140 | طلب کی تباہی نظریے سے رویے کی طرف منتقل ہونا شروع ہوتی ہے۔ | سفر منسوخ ہوتے ہیں، غیر ضروری خرچ میں کمی آتی ہے، کریڈٹ کارڈ کا دباؤ بڑھتا ہے۔ | شرح میں کمی کی توقعات مؤخر ہو جاتی ہیں جبکہ حقیقی ترقی کمزور ہوتی ہے۔ |
| $150–$160 | انویٹری کی بنیاد کی خلاف ورزی کا منظر؛ قیمت جسمانی بیرل کی تقسیم کرتی ہے۔ | ایندھن گھریلو بیلنس شیٹ کے لیے ایک جھٹکا بن جاتا ہے۔ | کساد بازاری کا امکان تیزی سے بڑھتا ہے، لیکن مہنگائی آسان بچاؤ کو روکتی ہے۔ |
| $180–$200+ | بے ترتیب توانائی کا نظام؛ صرف شدید طلب کی تباہی یا پالیسی مداخلت مارکیٹ کو صاف کرتی ہے۔ | کم اور درمیانی آمدنی والے گھر خرچ کرنے کے لیے مجبور ہو جاتے ہیں۔ | نظام کساد بازاری/بچاؤ کی حرکیات کی طرف بڑھتا ہے۔ |
یہی وجہ ہے کہ $160 کا تیل صرف "زیادہ مہنگا تیل" نہیں ہے۔ یہ ایک نظام کا نشان ہے۔ اس کا مطلب ہے کہ مارکیٹ اب انوینٹری کے بفرز پر اعتماد نہیں کرتی اور قیمت کو توازن کے آلے کے طور پر استعمال کر رہی ہے۔
2. منحنی ساخت: فوری کمی مارکیٹ کی جانب سے فوری طور پر ادائیگی ہے۔
ایک آرام دہ مارکیٹ میں، ذخیرہ اور وقت کی قیمت ہوتی ہے۔ فیوچر کی منحنی خطوط کنٹینگو میں بیٹھ سکتی ہیں کیونکہ مستقبل کے بیرل فوری بیرل سے زیادہ قیمت پر تجارت کرتے ہیں جب ذخیرہ، مالیات، اور کیری کا حساب لگایا جاتا ہے۔ ایک جسمانی طور پر تنگ مارکیٹ میں، فوری بیرل مستقبل کے بیرل سے زیادہ قیمتی ہو سکتے ہیں۔ یہ پیچھے کی طرف ہے۔ منحنی خطوط کا سامنے کا حصہ کمی کی پیمائش بن جاتا ہے۔
یہی وجہ ہے کہ خام قیمت اکیلی کافی نہیں ہے۔ ایک اچھی طرح سے فراہم کردہ مارکیٹ میں $100 کی فلیٹ قیمت ایک مختلف چیز ہے اس مارکیٹ میں جہاں سامنے کے مہینے کا معاہدہ فوری ترسیل کے لیے پکار رہا ہے۔ آخری آپ کو بتاتا ہے کہ خریدار مقام اور وقت کے لیے ادائیگی کر رہے ہیں، صرف تیل کے لیے نہیں۔
پیٹرن نیکسس کا پڑھنا سیدھا ہے: جب منحنی خطوط سامنے کی طرف تنگ ہو جاتی ہے، تو نظام یہ کہہ رہا ہے کہ ذخیرہ شدہ اختیاری صلاحیت ختم ہو چکی ہے۔ جسمانی دستیابی اب مستقبل کے وعدے سے زیادہ قیمتی ہے۔
3. ریفائننگ کی پرت: خام دھچکا مصنوعات کے دھچکے میں تبدیل ہو جاتا ہے۔
ایک بیرل خام پٹرول نہیں ہے۔ یہ ڈیزل نہیں ہے۔ یہ جیٹ ایندھن نہیں ہے۔ اسے ایک ریفائنری سے گزرنا ہوتا ہے، اور ہر ریفائنری ہر خام گریڈ کو یکساں طور پر پروسیس نہیں کر سکتی۔ خلیج کے بیرل، اٹلانٹک بیسن کے بیرل، شیل کے بیرل، بھاری کھٹے بیرل، اور ہلکے میٹھے بیرل ہر ریفائنری کی تشکیل پر مکمل طور پر نقشہ نہیں بناتے۔ یہ گریڈ کی عدم مطابقت کا خطرہ پیدا کرتا ہے۔
اگر ریفائنرز کو پسندیدہ خام سلیٹس تک رسائی کھو جاتی ہے، تو انہیں مختلف قیمتوں پر متبادل خریدنے پڑ سکتے ہیں، کم موثر طریقے سے چلانا پڑ سکتا ہے، پیداوار میں تبدیلی کرنی پڑ سکتی ہے، یا ان کارگو کے لیے مقابلہ کرنا پڑ سکتا ہے جن کی دوسرے ریفائنرز کو بھی ضرورت ہوتی ہے۔ اگر مصنوعات کی انوینٹری اسی وقت کم ہے، تو مصنوعات کے cracks وسیع ہو سکتے ہیں۔ عوام پٹرول دیکھتی ہے۔ صنعتی معیشت ڈیزل محسوس کرتی ہے۔ ایئر لائن کا نظام جیٹ ایندھن محسوس کرتا ہے۔ کیمیکل سیکٹر فیڈ اسٹاک محسوس کرتا ہے۔
یہی وجہ ہے کہ مصنوعات کی مارکیٹ کا دباؤ خام سرخی سے زیادہ طویل ہو سکتا ہے۔ یہاں تک کہ اگر خام قیمتیں جنگ بندی کی امید پر پیچھے ہٹتی ہیں، تو کارگو کو معمول پر آنے میں ہفتے لگ سکتے ہیں، ریفائنری کی سلیٹس کو دوبارہ متوازن کرنے، انوینٹری کو دوبارہ بھرنے، اور مصنوعات کے مارجن کو کم کرنے میں۔ جسمانی نظام میں تاخیر ہے۔
4. مہنگائی کا جھٹکا: پٹرول کی نظر پذیری اور ڈیزل کی موجودگی خطرناک امتزاج ہے۔
توانائی کے جھٹکے مہنگائی پر دو طریقوں سے اثر انداز ہوتے ہیں۔ پہلے، براہ راست مہنگائی ہے: پٹرول، ڈیزل، ہیٹنگ آئل، جیٹ فیول، بجلی کی گزرگاہ، اور ایندھن کے اضافی چارجز۔ دوسرے، غیر براہ راست مہنگائی ہے: مال برداری، خوراک کی تقسیم، پیداوار، پیکنگ، خدمات، سفر، اور متبادل کی لاگت۔ دوسرا چینل سست ہے، لیکن یہ زیادہ مستقل ہو سکتا ہے کیونکہ یہ سپلائی چینز کے اندر موجود ہوتا ہے۔
ایک توقعات کا چینل بھی ہے۔ گھرانے CPI کی طریقہ کار کے ذریعے مہنگائی کا تجربہ نہیں کرتے۔ وہ بار بار کی ٹرانزیکشنز کے ذریعے اس کا تجربہ کرتے ہیں۔ پٹرول عام زندگی میں سب سے زیادہ تیز قیمت کے اشاروں میں سے ایک ہے۔ جب لوگ پمپ کی قیمتوں میں تیزی سے اضافہ دیکھتے ہیں، تو وہ اقتصادی رپورٹ پڑھنے سے پہلے اپنی مہنگائی کی نفسیات کو اپ ڈیٹ کرتے ہیں۔
آئی ایم ایف کا قاعدہ ایک میکرو کیلیبریشن فراہم کرتا ہے: تیل کی قیمتوں میں مستقل 10% اضافہ عالمی سرخی کی مہنگائی میں تقریباً 40 بیسس پوائنٹس کا اضافہ کرتا ہے اور عالمی پیداوار میں تقریباً 0.1%–0.2% کی کمی کرتا ہے۔ کلیدی لفظ مستقل ہے۔ ایک مختصر جھٹکا جذب کیا جا سکتا ہے۔ ایک مستقل جھٹکا تنخواہوں کی مانگ، کاروباری قیمتوں، مرکزی بینک کی توقعات، اور مالیاتی سیاست کو دوبارہ لکھنا شروع کرتا ہے۔
5. لیکویڈیٹی ٹریپ: تیل نرمی کے چکر کو مؤخر کر سکتا ہے، پھر بچاؤ کے چکر کو مجبور کر سکتا ہے۔
یہ وہ حصہ ہے جسے زیادہ تر تیل کے تجزیے نظر انداز کرتے ہیں۔ ایک بڑا تیل کا جھٹکا صرف منفی یا مثبت نہیں ہوتا۔ یہ لیکویڈیٹی کے وقت کو تبدیل کرتا ہے۔ جب تیل سرخی کی افراط زر کو بڑھا رہا ہے، مرکزی بینکوں کے پاس نرمی کے لیے کم جگہ ہوتی ہے۔ شرح کٹوتی کی توقعات مؤخر ہو جاتی ہیں۔ حقیقی آمدنی کمزور ہوتی ہے۔ کریڈٹ کی شرائط سخت ہو جاتی ہیں۔ ایکویٹی کے کئی گنا سکڑ جاتے ہیں۔ خطرے کے اثاثے وہ پالیسی-پٹ کی حمایت کھو دیتے ہیں جس کی انہیں ضرورت ہوتی ہے۔
لیکن اگر جھٹکا کافی دیر تک برقرار رہے تو یہ ترقی کو توڑ سکتا ہے۔ جب ملازمتیں کم ہونے لگیں، کریڈٹ کے پھیلاؤ بڑھیں، صارفین کی طلب کمزور ہو، اور کساد بازاری کا خطرہ نظر آنے لگے، تو پالیسی ساز ٹریپ کے دوسرے پہلو کا سامنا کرتے ہیں۔ انہیں مالی دباؤ کا جواب دینا پڑ سکتا ہے حالانکہ افراط زر ابھی بھی غیر آرام دہ ہے۔ یہی وجہ ہے کہ نظام افراط زر کی روک تھام سے بچاؤ کے دباؤ کی طرف منتقل ہوتا ہے۔
اسی لیے پیٹرن نیکسس اس خیال کی طرف بار بار لوٹتا ہے کہ لیکویڈیٹی کو ایک ڈھانپ کی ضرورت ہے۔ پالیسی ساز تیل سے چلنے والی افراط زر کے گرم ہونے کے دوران نظام میں کھل کر سیلاب نہیں کر سکتے بغیر اپنی ساکھ کو خطرے میں ڈالے۔ لیکن اگر توانائی کا جھٹکا کافی نقصان پہنچاتا ہے، تو خود کساد بازاری ڈھانپ بن جاتی ہے۔ ترتیب اہم ہے: پہلے تیل کا جھٹکا، دوسرے افراط زر کا خوف، تیسرے شرح کا دباؤ، چوتھے ترقی کا ٹوٹنا، پانچویں لیکویڈیٹی کا جواب۔
6. تکنیکی ڈیش بورڈ: یہاں سے کیا دیکھنا ہے
| ڈیش بورڈ کیٹیگری | سگنلز | بلش استحکام پڑھائی | بیئرش نظامی پڑھائی |
|---|---|---|---|
| طبیعی بہاؤ | ہرمز کراسنگ، ٹینکر ٹریفک، بندرگاہ کی تاخیر، انشورنس | ٹریفک معمول پر آتا ہے اور انشورنس کی قیمتیں کم ہوتی ہیں۔ | ٹریفک بے قاعدہ رہتا ہے اور مال برداری/انشورنس بلند رہتا ہے۔ |
| انویٹری | OECD اسٹاک، SPR، کشننگ، پٹرول، ڈسٹلیٹس | ڈراوز سست ہو جاتے ہیں یا بلڈز میں تبدیل ہو جاتے ہیں۔ | ڈراوز عروج کی طلب اور کم از کم آرام کی سطحوں میں جاری رہتے ہیں۔ |
| پروڈکٹ مارکیٹس | پٹرول اسٹاک، ڈیزل کریکس، 3:2:1 کریکس، ریفائنری رن | پروڈکٹ اسٹاک دوبارہ تعمیر ہوتے ہیں اور کریکس سکڑتے ہیں۔ | کریکس بلند رہتے ہیں چاہے خام تیل مستحکم ہو جائے۔ |
| میکرو | مہنگائی کی توقعات، پیداوار، کریڈٹ اسپریڈز، صارفین کی خرچ | مہنگائی کی توقعات مستحکم رہتی ہیں اور کریڈٹ منظم رہتا ہے۔ | مہنگائی اور کریڈٹ دباؤ ایک ساتھ بڑھتے ہیں۔ |
| پالیسی | فیڈ زبان، SPR ریلیز، برآمدی سیاست، مالی امداد | پالیسی پرسکون اور ہدفی رہتی ہے۔ | ہنگامی اقدامات بڑھتے ہیں جبکہ مہنگائی بلند رہتی ہے۔ |
تکنیکی نتیجہ یہ نہیں ہے کہ تیل کو $160 یا $200 تک جانا چاہیے۔ تکنیکی نتیجہ یہ ہے کہ تقسیم موٹی ہو گئی ہے۔ مارکیٹ اب صرف معمول کی رسد/طلب کی لچک کے گرد قیمت نہیں لگا رہی۔ یہ ایک راہداری کے جھٹکے، انوینٹری کی رفتار، پروڈکٹ مارکیٹ کی توسیع، اور پالیسی کے ردعمل کی غیر یقینی صورتحال کی قیمت لگا رہی ہے۔
تیل جسمانی حرکت کی اجازت کی تہہ ہے۔
جدید معیشت بات کرتی ہے جیسے سب کچھ ڈیجیٹل ہے، لیکن دنیا اب بھی جسمانی راہداریوں کے ذریعے چلتی ہے۔ ڈیٹا سینٹرز کو بجلی کی ضرورت ہوتی ہے۔ گروسری کو ٹرک کی ضرورت ہوتی ہے۔ فوجوں کو ایندھن کی ضرورت ہوتی ہے۔ فیکٹریوں کو فیڈ اسٹاک کی ضرورت ہوتی ہے۔ ایئر لائنز کو جیٹ فیول کی ضرورت ہوتی ہے۔ فارموں کو ڈیزل کی ضرورت ہوتی ہے۔ شہروں کو اسفالٹ، پلاسٹک، چکنا کرنے والے مادے، کیمیکلز، اور لاجسٹکس کی ضرورت ہوتی ہے۔ ڈیجیٹل معیشت جسمانی دنیا سے بچ نہیں سکی۔ اس نے اسے اس قدر تجرید کیا کہ جسمانی دنیا انٹرفیس کے ذریعے ٹوٹ گئی۔
یہی چیز ہرمز کی نمائندگی کرتی ہے۔ یہ صرف ایک نقشے پر ایک چوکیدار نہیں ہے۔ یہ یاد دہانی ہے کہ عالمی معیشت تنگ گزرگاہوں، مفروضہ تسلسل، اور پوشیدہ بفرز پر بنی ہوئی ہے۔ جب وہ بفر پتلے ہو جاتے ہیں، تو حرکت کی قیمت بدل جاتی ہے۔ جب حرکت کی قیمت بدلتی ہے، تو مہنگائی بدلتی ہے۔ جب مہنگائی بدلتی ہے، تو مرکزی بینک کی آزادی بدلتی ہے۔ جب مرکزی بینک کی آزادی بدلتی ہے، تو لیکویڈیٹی بدلتی ہے۔ جب لیکویڈیٹی بدلتی ہے، تو مارکیٹیں پورے مستقبل کی قیمت دوبارہ لگاتی ہیں۔
تیل کا تکیہ ٹوٹ رہا ہے کیونکہ دنیا نے سالوں تک توانائی کی سلامتی کو ایک حسابی لائن کے طور پر دیکھا ہے بجائے اس کے کہ یہ ایک تہذیبی عملیاتی پرت ہو۔ اب نظام کو یہ یاد دلایا جا رہا ہے کہ ہر تجریدی معیشت کو بندرگاہوں، پائپوں، ٹینکروں، ریفائنریوں، سڑکوں، اور ایندھن کے ٹینکوں سے گزرنا پڑتا ہے۔
تحقیقی ماخذ کا نقشہ
- امریکی توانائی کی معلومات کی انتظامیہ — “علاقائی تنازع کے درمیان، ہارموز کا تنگ راستہ اہم تیل کی گزرگاہ ہے،” 16 جون، 2025۔
- بین الاقوامی توانائی ایجنسی — تیل کی مارکیٹ کی رپورٹ، مئی 2026۔
- امریکی توانائی کی معلومات کی انتظامیہ — قلیل مدتی توانائی کی پیش گوئی، مئی 2026۔
- امریکی توانائی کی معلومات کی انتظامیہ — ہفتہ وار تیل کی حیثیت کی رپورٹ، 22 مئی 2026 کو ختم ہونے والے ہفتے کے لیے ڈیٹا۔
- امریکی توانائی کی معلومات کی انتظامیہ — پٹرول کی قیمتوں پر اثر انداز ہونے والے عوامل۔
- رائٹرز — مئی میں امریکی خام تیل کی برآمدات ریکارڈ بلند سطح پر پہنچ گئیں جب ایران کی جنگ عالمی تیل کی فراہمی کو سخت کرتی ہے، 1 جون، 2026۔
- رائٹرز — امریکی پٹرول کی مارکیٹ نئے امتحان کے لیے تیار ہے جب کہ اسٹاک کی کمی قریب ریکارڈ سطح پر ہے، 1 جون، 2026۔
- رائٹرز — فیڈ کے شمیڈ نے تیل کے جھٹکے کو عارضی سمجھنے کے خلاف خبردار کیا، 29 مئی، 2026۔
- بین الاقوامی مالیاتی فنڈ — “ایک مائع دنیا میں جینا اور پھلنا پھولنا،” 9 مارچ، 2026۔
- فیڈرل ریزرو کی تاریخ — 1973–74 کا تیل کا جھٹکا۔
- امریکی محکمہ خارجہ، تاریخ دان کے دفتر — تیل کا پابندی، 1973–1974۔
- اوپیک — سالانہ شماریاتی رپورٹ 2025، عالمی ثابت شدہ خام تیل کے ذخائر۔
- رائٹرز — گولڈمین کا کہنا ہے کہ عالمی تیل کے ذخائر آٹھ سال کی کم ترین سطح کے قریب پہنچ رہے ہیں، مئی 2026۔
- رائٹرز — مئی میں امریکی خام تیل کی برآمدات ریکارڈ بلند سطح پر پہنچ گئیں جب ایران کی جنگ عالمی تیل کی فراہمی کو سخت کرتی ہے، 1 جون، 2026۔
- رائٹرز — امریکی پٹرول کی مارکیٹ نئے امتحان کے لیے تیار ہے جب کہ اسٹاک کی کمی قریب ریکارڈ سطح پر ہے، 1 جون، 2026۔
- کرون / ہیوسٹن کرونیکل — ایکسن کے ایگزیکٹو نے خبردار کیا کہ تیل کے ذخائر “سننے میں نہیں آنے” کی کم ترین سطح پر پہنچ رہے ہیں، مئی 2026۔
- فنانشل ٹائمز — چیورون کے سی ای او نے خبردار کیا کہ تیل کی قیمتیں گرمیوں میں بڑھنے والی ہیں جب کہ فراہمی کم ہو رہی ہے، مئی 2026۔
- رائٹرز — فیڈ کے شمیڈ نے تیل کے جھٹکے کو عارضی سمجھنے کے خلاف خبردار کیا، 29 مئی، 2026۔
- ریوٹرز — فیڈ کے گولس بی کہتے ہیں کہ تیل کا جھٹکا مہنگائی کے اثرات کو بڑھا سکتا ہے، 28 مئی 2026۔
پیٹرن نیکسس نوٹ: معیشت کے ٹوٹنے کے لیے تیل کا غائب ہونا ضروری نہیں ہے۔ نظام کو صرف باقی ماندہ لچکدار بیرل مہنگے، تاخیر زدہ، سیاسی یا کسی راہداری کے پیچھے پھنسے ہونے کی ضرورت ہے۔ یہی چیز یہ بحران ظاہر کر رہا ہے۔ جدید دنیا اب بھی بات کرتی ہے جیسے توانائی ایک مال ہے۔ حقیقی معیشت اسے حرکت کرنے کی اجازت کے طور پر دیکھتی ہے۔


تبصرے (0)