فیڈ کا اکتوبر کا موڑ: لیکویڈیٹی کے چکر، تاریخ، اور ڈیجیٹل ڈالر کی سرحد
مارکیٹس اب فیڈ کے 28-29 اکتوبر کے اجلاس میں مزید 25 بی پی ایس کی شرح کٹوتی کی توقع کر رہی ہیں کیونکہ بے روزگاری میں اضافہ ہو رہا ہے اور ریپو مارکیٹ کے دباؤ کی علامات ظاہر ہو رہی ہیں۔ پاول نے اشارہ دیا کہ کیو ٹی کا اختتام "نظر آنے والا ہے"، والر نے ایک اور کٹوتی کی حمایت کی، اور مسالم نے کہا کہ اگر مہنگائی کے خطرات قابو میں رہیں تو وہ ایک کی حمایت کر سکتے ہیں۔ یہ پوسٹ ان اشاروں کو طویل مدتی لیکویڈیٹی کے چکر سے جوڑتی ہے اور یہ بتاتی ہے کہ اگلی نرمی کی لہر کہاں جا رہی ہے: ٹوکنائزڈ ٹریژریز، اسٹیبل کوائنز، اور پروگرام ایبل لیکویڈیٹی۔
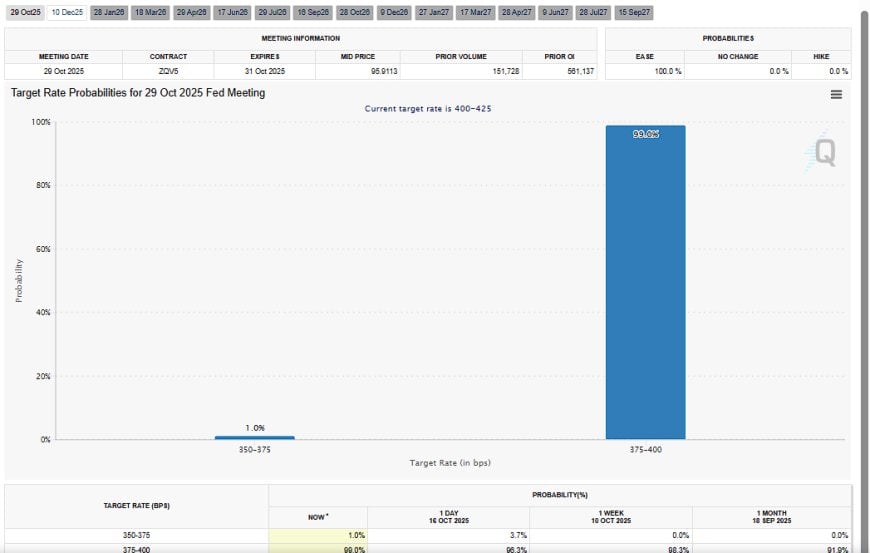
- پالیسی: مارکیٹ کی طرف سے اشارہ کردہ امکانات 28-29 اکتوبر کو 25 بی پی ایس کی کٹوتی کی حمایت کرتے ہیں؛ پاول: QT کا اختتام "نظر میں آ رہا ہے۔"
- مزدوری: بے روزگاری ~4.3%; اگست NFP +22k، جون میں نظرثانی کے بعد منفی۔
- مہنگائی کی توقعات: UMich طویل مدتی ~2.8–3.0%; 5y TIPS BE ~2.2–2.3% (منسلک)۔
- پلمبنگ: GC ریپو مضبوط ہوا؛ SRF وسط مہینے میں کھینچتا ہے؛ RRP تقریباً خالی؛ بینک کے ذخائر کم ہو رہے ہیں۔
بڑھتے ہوئے ملازمت کے خطرات بمقابلہ منسلک توقعات
فیڈ سب سے سادہ وجہ کے لیے پلٹ رہا ہے: ملازمت کی رفتار کم ہو گئی ہے جبکہ مہنگائی کی توقعات منسلک ہیں۔ اگست کی تنخواہیں صرف 22,000 تھیں، جون میں نظرثانی کے بعد منفی ہو گئیں، اور بے روزگاری کی شرح ~4.3% تک بڑھ گئی ہے—جو تقریباً چار سال کی بلند ترین سطح ہے۔ گورنر کرسٹوفر والر نے عوامی طور پر ایک اور 25 بی پی ایس کی کٹوتی کی حمایت کی، جبکہ البرٹو موسالم نے کہا کہ اگر ملازمت کے خطرات بڑھتے ہیں اور توقعات منسلک رہتی ہیں تو وہ کٹوتی کی حمایت کر سکتے ہیں۔
اندرونی طور پر، مزدور مارکیٹ کی "رکنے کی رفتار" کئی جگہوں پر ظاہر ہوتی ہے:
- پھیلاؤ کا انڈیکس: کم صنعتیں ملازمتیں بڑھا رہی ہیں؛ بھرتی کی وسعت کم ہو رہی ہے۔
- ہفتہ وار دعوے: سائیکل کی کم ترین سطح سے آہستہ آہستہ اوپر کی طرف، جو کہ دیر سے سائیکل کی نرم ہونے کے ساتھ ہم آہنگ ہے۔
- کام کے گھنٹے: فلیٹ سے نیچے—اکثر وہ پہلا مارجن ہوتا ہے جسے کمپنیاں برطرفیوں سے پہلے کم کرتی ہیں۔
- تنخواہوں کی ترقی: 3–3.5% سالانہ کی طرف ٹھنڈی ہو رہی ہے—وقت کے ساتھ 2% مہنگائی کے ساتھ اب غیر متضاد نہیں۔
یہ پس منظر FOMC کو ملازمت کی طرف جھکنے کی اجازت دیتا ہے بغیر مہنگائی کی لڑائی چھوڑے، خاص طور پر جب طویل مدتی توقعات (UMich, SPF, TIPS breakevens) 2–3% کے قریب برقرار ہیں۔
ٹیرائف: ایک بار کا سطحی تبدیلی، نہ کہ ایک سرپل
ٹیرائف نے متوسط لاگو کردہ امریکی ٹیرائف کو 1934 کے بعد سے بلند ترین سطح پر پہنچا دیا ہے۔ یہ ایک سپلائی سائیڈ ٹیکس ہے: یہ کچھ قیمتوں (درآمدی زمرے) کو بڑھاتا ہے جبکہ طلب ٹھنڈی ہو رہی ہے۔ پالیسی ساز اس میں سے بہت کچھ "نظر انداز" کرنے کا انتخاب کر رہے ہیں—اسے ایک ایک بار کا سطحی تبدیلی سمجھتے ہوئے نہ کہ ایک مستقل مہنگائی کے محرک کے طور پر—جبکہ توقعات پر کڑی نظر رکھے ہوئے ہیں۔ فیڈ جس ممکنہ راستے سے بچنے کی کوشش کر رہا ہے وہ ہے ٹیرائف کا جھٹکا → تنخواہیں سرخی CPI کا پیچھا کرتی ہیں → توقعات غیر منسلک ہو جاتی ہیں۔ اب تک، یہ زنجیر نہیں بنی ہے۔
پلمبنگ چیک: ریپو، SRF، RRP، اور ذخائر
نظر آنے والی معیشت فنڈنگ مارکیٹس کے ذریعے سرگوشی کرتی ہے۔ حال ہی میں، یہ سرگوشیاں بلند ہو گئیں۔
- GC ریپو مضبوط ہونا: عمومی ضمانتیں غیر سہ ماہی کے اختتام کی تاریخوں پر پالیسی کی راہداری سے اوپر چلی گئیں جب خزانہ کی تصفیے نے نقد کو کم کیا۔
- SRF کے استعمال: وسط مہینے میں استعمال میں اضافہ ہوا—2020 کے بعد سے سب سے بڑی غیر ونڈو ڈریسنگ کھینچنے—یہ اشارہ دیتا ہے کہ بینکوں نے نجی نقد کی کمی کے مقابلے میں فیڈ کی حمایت کو ترجیح دی۔
- RRP تقریباً خالی: وہ بڑا ریورس ریپو سہولت جو وبائی اضافے کو جذب کرتی تھی تقریباً خالی ہو چکی ہے؛ بعد کی فنڈنگ کی ضروریات اب براہ راست بینک کے ذخائر پر اثر انداز ہو رہی ہیں۔
- ذخائر کم ہو رہے ہیں: جیسے جیسے QT جاری ہے اور RRP خالی ہو رہا ہے، ذخائر کا توازن "کم-کافی" کی طرف گر رہا ہے۔ یہی وہ جگہ ہے جہاں چھوٹے جھٹکے ریپو میں بڑے اتار چڑھاؤ پیدا کرتے ہیں۔
- FRED RPONTSYD: رات بھر کے ریپو، خریدے گئے خزانے (OMO)۔
- NY Fed SOFR/TGCR: محفوظ اور عمومی ضمانت کے حوالہ کی شرحیں۔
- Fed H.4.1: RRP بیلنس، ذخائر کا توازن، SOMA ہولڈنگز، QT کی حدیں۔
پاول کی زبان—“QT کا اختتام نظر میں آ رہا ہے”—کلاسک پری پلٹ زبان ہے۔ 2019 میں، اسی طرح کی ریپو کی سختی نے ذخائر کی کمی سے رات بھر کے ریورس کی طرف پلٹنے پر مجبور کیا، پھر اثاثوں کی خریداری۔ پیٹرن ہم آہنگ ہے: سختی → دراڑیں → پلمبنگ کی راحت → پالیسی کی نرمی.
ہر QT QE میں ختم ہوتا ہے: تاریخی مماثلتیں
| واقعہ | کیا ٹوٹا | فوری حل | پالیسی کی پیروی |
|---|---|---|---|
| 2008–09 | بینکوں کے درمیان اعتماد، ضمانت کی قیمتیں، بروکر-ڈیلر کی فنڈنگ | TSLF، PDCF، AMLF، بڑے ریپو | QE1، QE2، QE3 |
| 2019 | ذخائر کی کمی → ریپو کی شرحیں 10% سے اوپر چلی گئیں | رات بھر/مدت کے ریپو | “نہیں QE” ٹی بل خریداری → de facto QE4 |
| 2022 (UK) | پنشن فنڈز میں LDI گِلٹ مارجن کالز | BoE ہنگامی گِلٹ خریداری | QT معطل/دوبارہ ترتیب دیا گیا |
| 2023 امریکی علاقائی بینک | HTM نقصانات، غیر بیمہ شدہ جمع کی پرواز | BTFP، نظامی حمایت | سست QT راستہ؛ بعد میں پلٹنے کی ترتیب شروع ہوتی ہے |
چکروں کے درمیان سبق: ذخائر کی کمی + ضمانت کی رکاوٹیں = پالیسی کی واپسی۔ میکانزم تبدیل ہوتا ہے، منطق نہیں۔
اگلی QE کیسے مختلف ہے: ڈیجیٹل ریلز
آنے والی نرمی کی لہر صرف بانڈز نہیں خریدے گی—یہ پروگرام ایبل لیکویڈیٹی کا فائدہ اٹھائے گی۔ تین ریلیں پہلے ہی فعال ہیں یا پائلٹس میں ہیں:
- ٹوکنیزڈ ٹریژریز: بلیک راک کے BUIDL اور اسی طرح کی مصنوعات T-bill کی نمائش پیش کرتی ہیں جن میں آن چین سیٹلمنٹ، فوری NAV، اور خودکار تقسیم شامل ہیں۔ یہ "QE-friendly pipes" کی طرح کام کرتی ہیں جب فیڈ کو ترسیل کی رفتار کی ضرورت ہوتی ہے۔
- اجازت نامہ دار سیٹلمنٹ نیٹ ورکس: JPM کا Onyx اور بروڈریج کا DLR ٹوکنیزڈ ضمانت پر دن کے اندر ریپو دکھاتے ہیں—ضمانت کے دوبارہ استعمال کے لوپ کو کم کرتے ہیں اور جب نظام کو نقد کی ضرورت ہوتی ہے تو رفتار کو بڑھاتے ہیں اب۔
- BIS پروجیکٹ گارڈین / ماریانا: سرحد پار ٹوکنیزڈ FX/UST/کموڈٹیز کے لیے مرکزی بینک کے پائلٹس—ہم آہنگی کے لیے پلمبنگ جو 24/7 سیٹل ہو سکتی ہے اور آڈٹ کے نشانات رکھتی ہے۔
اس میں GENIUS ایکٹ (امریکی مستحکم سکوں کا فریم ورک) شامل کریں: مکمل طور پر حمایت یافتہ USD سکے عالمی بچت کو T-bills کی طرف لے جاتے ہیں۔ ہر ڈیجیٹل ڈالر جو جاری کیا جاتا ہے = امریکی ضمانت کے لیے طلب کا ایک اور یونٹ۔ ایک کساد بازاری میں، یہ خودکار بولی فنڈنگ کی دباؤ کو کم کرنے میں مدد کرتی ہے۔
دیکھنے کے لیے خطرات
- رفتار دونوں طرف کٹتی ہے: ٹوکنیزڈ ضمانت تیزی سے ختم ہو سکتی ہے۔ لیکویڈیٹی کے واقعات "انٹرنیٹ کی رفتار" پر پھیل سکتے ہیں۔
- اجتماع: اگر مستحکم سکوں کے ذخائر بلز/O/N RRPs میں جمع ہو جائیں تو اچانک تبدیلیاں سامنے کی شرح کی اتار چڑھاؤ کو بڑھا سکتی ہیں۔
- حکومتی درزیں: امریکہ، یورپی یونین، اور ایشیا میں مختلف قوانین لیکویڈیٹی کو ٹکڑوں میں تقسیم کر سکتے ہیں جب تک کہ معیارات ہم آہنگ نہ ہوں۔
محنت، ٹیرف، پلمبنگ → پالیسی کا نقشہ
اسے اکٹھا کریں اور فیڈ کا فیصلہ سازی کا درخت اس طرح نظر آتا ہے:
- اب 25 bps کاٹیں (نوکریاں ہل رہی ہیں، توقعات جڑی ہوئی ہیں)۔
- جب ذخائر "کافی" فرش کے قریب ہوں تو QT کے اختتام کا اشارہ دیں؛ SRF کو تیار رکھیں۔
- اگر ریپو کی رکاوٹیں برقرار رہیں تو بیلنس شیٹ میں اضافہ کرنے کی طرف مڑیں—ابتدائی طور پر بلز/مختصر کوپن کے ذریعے (کلاسک)، پھر بڑھتے ہوئے ڈیجیٹل کنڈوئٹس کے ذریعے جب ریلیں ترقی پذیر ہوں۔
منزل نہیں بدلتی: جب لیکویڈیٹی بہت زیادہ سخت ہو جاتی ہے تو نظام پیچھے دھکیلتا ہے۔ ہر QT ایک ہی طریقے سے ختم ہوتا ہے—زیادہ لیکویڈیٹی کے ساتھ۔ اگلی بار، یہ رفتار اور ٹریس ایبلٹی کے لیے بنائی گئی ریلوں پر منتقل ہوگا۔
مزید پڑھائی اور ڈیٹا
- رائٹرز – والر اکتوبر میں 25 bps کی کٹوتی کی حمایت کرتا ہے؛ ٹیرف کے اثرات کو "معمولی" قرار دیتا ہے۔
- رائٹرز – موسیلم: اگر لیبر مارکیٹ کے خطرات بڑھیں اور افراط زر کی توقعات جڑی رہیں تو وہ شرح میں کٹوتی کی حمایت کرے گا۔
- رائٹرز – پاول: QT کا اختتام "نظر آنے والا ہو سکتا ہے۔"
- رائٹرز – امریکہ میں بے روزگاری چار سال کی بلند ترین سطح پر؛ لیبر مارکیٹ رک گئی ہے۔
- FRED – RPONTSYD: اوور نائٹ ریپوز، خریدی گئی ٹریژریز (OMO ڈیٹا سیریز)۔
- NY فیڈ – SOFR & TGCR اشارتی شرحوں کا ڈیش بورڈ۔
- فیڈرل ریزرو – H.4.1 شماریاتی ریلیز (ذخائر، RRP، QT کی حدیں)۔
- بینک آف انگلینڈ – 2022 LDI پنشن فنڈ گِلٹ بحران میں مداخلت۔
- بلیک راک BUIDL – ٹوکنیزڈ امریکی ٹریژری فنڈ کی تفصیلات۔
- JPM Onyx – ادارتی بلاک چین سیٹلمنٹ نیٹ ورک (DLR & دن کے اندر ریپو)۔
- BIS انوکھائی ہب – پروجیکٹ گارڈین & ماریانا سرحد پار ٹوکنیزیشن کے پائلٹس۔
- مورگن اسٹینلے – "مالی ڈھانچے کی جدید کاری" (مستحکم سکوں کی مارکیٹ کا نقطہ نظر)۔
- اسٹیٹ اسٹریٹ گلوبل ایڈوائزرز – GENIUS ایکٹ کی وضاحت: امریکی مستحکم سکوں کی ریگولیشن۔
- کانگریسی تحقیقاتی سروس – GENIUS ایکٹ کے ذخائر کی ضرورت کا خلاصہ (2025)۔
- بروکنگز انسٹی ٹیوٹ – "GENIUS ایکٹ کے بعد مستحکم سکوں کے ساتھ کیا ہو رہا ہے؟" پینل ایونٹ۔
#FederalReserve #LiquidityCycle #RateCut #RepoMarket #QT #QE #Stablecoins #Tokenization #DigitalDollar #MacroFinance
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before chasing a move. Pattern Nexus is where I connect the dots between data, history, technology, and the bigger system playing out around us.
تبصرے (0)