کیا پہلے ٹوٹتا ہے؟ 2025 کے نیچے نظام کے دباؤ کا ایک قیاسی جائزہ
2025 کے پوشیدہ دباؤ کے نکات میں ایک قیاسی گہرائی - کمزور تعطیلات کی فروخت اور کرایہ داروں کی پریشانی سے لے کر عالمی فنڈنگ کی دراڑیں، AI کی طاقت کا دباؤ، اور خزانے کی نازک حالت۔
کیا پہلے ٹوٹے گا؟ 2025 میں نظام کے دباؤ کا ایک قیاسی جائزہ
2025 کے بارے میں کچھ ایسا محسوس ہوتا ہے جو 2008 کے قریب ہے—لیکن کمزور نکات ایک جیسے نہیں ہیں۔ یہ ایک قیاسی جائزہ ہے کہ عالمی نظام میں کیا پہلے ٹوٹ سکتا ہے: ڈالر کی فنڈنگ اور JGBs سے لے کر، AI کی وجہ سے گرڈ کے دباؤ، کارپوریٹ کریڈٹ، اور ہاؤسنگ کی خاموش کھوکھلی ہونے تک۔
ایک نایاب قیاسی انتباہ
پیٹرن نیکسس پر میں جو کچھ شائع کرتا ہوں وہ سخت ڈیٹا، بنیادی ذرائع، اور نظام کی پلمبنگ پر مبنی ہے—لیکویڈیٹی کے بہاؤ، خزانہ کے اجراء، مشتقات کی رپورٹس، توانائی کی صلاحیت، فورکلوژر کے اعداد و شمار، اور وہ چیزیں جو میں اپنے حقیقی جائیداد کے پورٹ فولیو میں دیکھ رہا ہوں۔
یہ مضمون مختلف ہے۔ یہ اب بھی ان ان پٹس پر مبنی ہے، لیکن یہ معمول سے زیادہ قیاسی ہے۔ میں یہ نہیں کہہ رہا، “یہ ہوگا۔” میں پوچھ رہا ہوں، “اگر کچھ ٹوٹتا ہے، تو یہ سب سے پہلے کہاں ٹوٹنے کا زیادہ امکان ہے اس فریم ورک کی بنیاد پر جو ہم نے یہاں مل کر بنایا ہے؟
اسے ایک رہنمائی شدہ خیالی تجربے کے طور پر لیں۔ میں اس نظام میں کمزور نکات کے بارے میں چلوں گا، وہ کیسے جڑے ہوئے ہیں، اور وہ کیسے زنجیروں کی طرح گر سکتے ہیں۔ یہ میرے اس کوشش ہے کہ اس غیر آرام دہ “یہ 2008 کی طرح محسوس ہوتا ہے” سگنل کے گرد ڈھانچہ فراہم کروں جو ہم میں سے بہت سے لوگ اٹھا رہے ہیں۔
ان میں سے کوئی بھی مالی مشورہ، تجارتی رہنمائی، یا درست پیش گوئی نہیں ہے۔ یہ منظم قیاس آرائی ہے، جو میرے پورٹ فولیو، دوسرے مالکان کے ساتھ گفتگو، اور پیٹرن نیکسس پر ہم نے جو میکرو-آرکیٹیکچر بنایا ہے اس سے متاثر ہے۔
“2008 کا احساس” حقیقی ہے، لیکن یہ 2008 نہیں ہے
اس وقت ہوا میں ایک خاص احساس ہے جسے نظر انداز کرنا بہت مشکل ہے۔ اگر آپ نے 2008–2013 کے دوران بالغ کی حیثیت سے زندگی گزاری ہے، تو آپ جانتے ہیں کہ میں کیا مطلب رکھتا ہوں:
- چیزیں “کام کر رہی” ہیں، لیکن کوئی بھی ٹھیک محسوس نہیں کر رہا۔
- لوگ بنیادی ضروریات کو پورا کرنے کے لیے سخت محنت کر رہے ہیں۔
- سب لوگ مہنگائی کے بارے میں بات کرتے ہیں، لیکن اصل کہانی دباؤ ہے۔
- مارکیٹیں ظاہر کرتی ہیں کہ سب کچھ ٹھیک ہے، جبکہ روزمرہ کی زندگی خاموشی سے خراب ہو رہی ہے۔
میں 2008–2013 کے دور کو ایک قسم کے اقتصادی بھوت شہر کے طور پر یاد کرتا ہوں۔ تعمیرات رک گئی۔ سفر رک گیا۔ لوگ بقا کے موڈ میں چلے گئے۔ دنیا ختم نہیں ہوئی، لیکن یہ مدھم ہو گئی۔
اس وقت، میں ایک مشابہ سگنل اٹھا رہا ہوں—لیکن نظام میں کمزور عضو مختلف ہے۔ 2008 میں، ٹوٹ پھوٹ امریکی ہاؤسنگ اور سب پرائم سیکیورٹائزیشن میں شروع ہوئی، پھر یہ بینکنگ نظام اور عالمی ڈالر کی فنڈنگ میں منتقل ہو گئی۔
اس بار نازکیت زیادہ تقسیم شدہ نظر آتی ہے:
- عالمی خود مختار قرض کے ڈھانچے (خاص طور پر جاپان اور دیگر زیادہ مقروض ممالک)۔
- امریکہ کے باہر ڈالر کی فنڈنگ FX سوپس اور شیڈو کولیٹرل چینز کے ذریعے۔
- گرڈ اور پاور کے نظام جو AI-صنعتی بوجھ کے لیے ڈیزائن نہیں کیے گئے تھے۔
- کارپوریٹ کریڈٹ جو بہت زیادہ شرحوں میں دوبارہ مالیاتی کرنے کی ضرورت ہے۔
- ہاؤسنگ جو “کریش” نہیں ہو رہی، بلکہ خاموشی سے سطح کے نیچے کھوکھلی ہو رہی ہے۔
تو ہاں، کچھ ایسا محسوس ہوتا ہے جیسے 2008—لیکن یہ ایک سادہ دوبارہ پلے نہیں ہے۔ یہ اسی قسم کا دباؤ ہے، جو نظام کے مختلف حصوں میں منتقل ہو گیا ہے۔
چھٹیوں کی فروخت کو دباؤ کے ٹیسٹ کے طور پر: میرے کرایہ دار مجھے کیا بتا رہے ہیں
اقتصادی دباؤ کا ایک ابتدائی حقیقی وقت کا اشارہ CPI یا بے روزگاری کی شرح نہیں ہے۔ یہ وہ چیز ہے جو میں اپنے کرایہ داروں کے پورٹ فولیو میں دیکھتا ہوں اور دوسرے مالکان اور رئیل اسٹیٹ آپریٹرز کی رپورٹنگ کرتا ہوں۔
یہاں وہ چیزیں ہیں جو میں زمین پر دیکھ رہا ہوں:
- زیادہ دیر سے ادائیگیاں، یہاں تک کہ تاریخی طور پر قابل اعتماد کرایہ داروں سے بھی۔
- زیادہ ترک کرنے کی شرحیں اور لوگ صرف لیز سے غائب ہو رہے ہیں۔
- کرایہ دار یہ فیصلہ کر رہے ہیں کہ کون سے بل ادا کرنے ہیں اور کون سے چھوڑنے ہیں۔
- بہت کم گنجائش—زیادہ تر لوگ ایک غیر متوقع خرچ سے بحران کی طرف جا رہے ہیں۔
- دیگر مالکان اور رئیل اسٹیٹ سرمایہ کار بھی اسی طرح کے پیٹرن کی رپورٹنگ کر رہے ہیں۔
اس کی بنیاد پر، میں ذاتی طور پر توقع کرتا ہوں کہ چھٹیوں کی فروخت زیادہ کمزور ہوگی جتنا زیادہ تر لوگ سوچتے ہیں۔ یہ کوئی نمبر نہیں ہے جو میں نے کسی رپورٹ سے نکالا ہے—یہ میرے اپنے کرایہ کے پورٹ فولیو اور دوسرے آپریٹرز کے تجربات سے اخذ کردہ نتیجہ ہے جن کی میں قریب سے پیروی کرتا ہوں۔
جب کرایہ دار اس قدر نقد میں سخت ہوں، تو چھٹیوں کی کھپت غائب نہیں ہوتی، لیکن اس کی شکل بدل جاتی ہے۔ لوگ:
- معیار میں کمی کرتے ہیں۔
- کم “بڑے ٹکٹ” اشیاء خریدتے ہیں۔
- کریڈٹ کارڈز اور BNPL پر زیادہ انحصار کرتے ہیں۔
- چھٹیوں کے دوران گزرنے کے لیے کرایہ کی ادائیگی میں تاخیر کرتے ہیں۔
یہ رویے ہیڈ لائن ریٹیل ڈیٹا میں صاف طور پر نہیں دکھائی دیتے جب تک کہ یہ واقعہ نہ ہو جائے—لیکن مالکان اسے جلد دیکھ لیتے ہیں۔ اگر ہمیں کمزور تعطیلات کا موسم ملتا ہے اور میں جو دباؤ دیکھ رہا ہوں اس کے اوپر، تو یہ ایک بڑی تصدیق ہوگی کہ صارف پہلے ہی ٹوٹ چکا ہے، چاہے سرکاری اعداد و شمار ابھی بھی "ٹھیک" نظر آتے ہوں۔
ایک بار پھر: یہ قیاس آرائی ہے۔ لیکن یہ قیاس آرائی حقیقی نقد بہاؤ اور حقیقی لوگوں پر مبنی ہے، صرف چارٹس پر نہیں۔
پہلا کیا ٹوٹتا ہے؟ عالمی ڈومینو
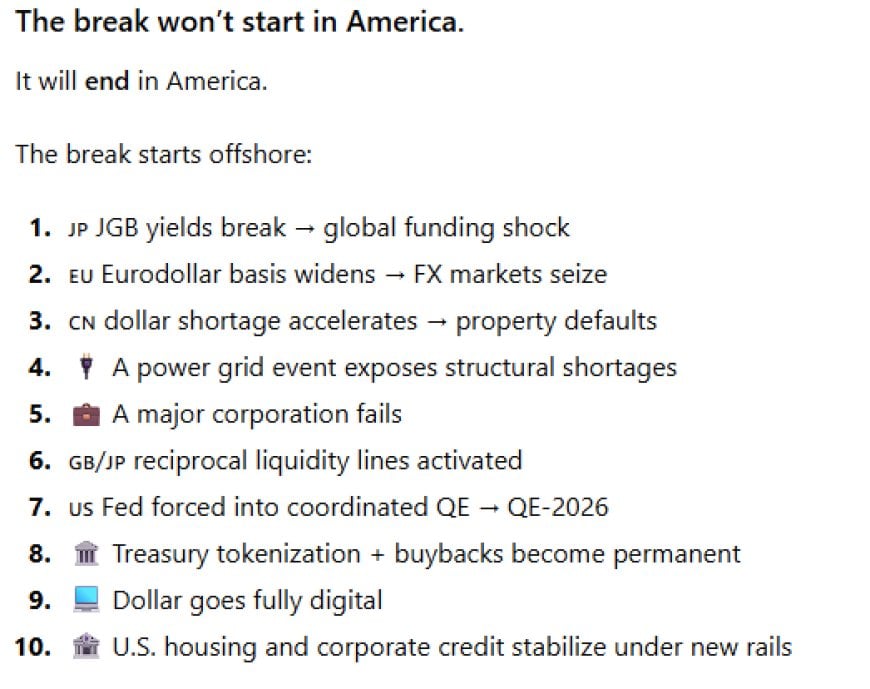
اگر اس نظام میں کچھ ٹوٹتا ہے، تو مجھے نہیں لگتا کہ یہ مین اسٹریٹ امریکہ میں شروع ہوتا ہے۔ یہ سمندر پار شروع ہوتا ہے—ان جگہوں پر جہاں ڈالر کی فنڈنگ، خود مختار قرض، اور مشتقات اس طرح جمع ہوتے ہیں کہ زیادہ تر لوگ کبھی نہیں دیکھتے۔
جاپان اور JGB مسئلہ
جاپان عالمی لیوریج کا خاموش محور ہے۔ دہائیوں تک، جاپانی حکومت کے بانڈز (JGBs) تقریباً صفر کے قریب تھے، کیری ٹریڈز، عالمی خطرے کے اثاثوں، اور امریکی خزانے کی طلب کی حمایت کرتے تھے۔
جب پیداوار بڑھتی ہے اور جاپان کا مرکزی بینک اپنی گرفت کو ڈھیلا کرنے پر مجبور ہوتا ہے، تو یہ پوری ساخت ہلنا شروع کر دیتی ہے:
- کیری ٹریڈز دباؤ میں آ جاتی ہیں۔
- جاپانی سرمایہ کار غیر ملکی اثاثے بیچ سکتے ہیں، بشمول امریکی خزانے۔
- ایف ایکس سوپ مارکیٹیں دباؤ محسوس کرنا شروع کرتی ہیں جب سرمایہ منتقل ہوتا ہے۔
JGB کی پیداوار میں بے قاعدہ حرکت ایک ممکنہ "پہلا ٹوٹنے" کا نقطہ ہے۔ یہ ہالی ووڈ کے حادثے کی طرح نہیں لگتا—یہ نظام کے ایک کونے میں خاموشی سے فنڈنگ کی قیمتوں کے بڑھنے کی طرح لگتا ہے جس کے بارے میں زیادہ تر لوگ کبھی نہیں سوچتے۔
یوروڈالر، FX سوپس، اور مصنوعی ضمانت
عالمی نظام ڈالر کی فنڈنگ پر چلتا ہے، اور اس میں سے بہت سی فنڈنگ سمندر پار، مصنوعی طریقوں سے ہوتی ہے—ایف ایکس سوپس اور ضمانت کی زنجیروں کے ذریعے جو بیلنس شیٹس پر صاف طور پر نہیں دکھائی دیتی۔
جب یہاں دباؤ بڑھتا ہے، تو کراس کرنسی بیسس اسپریڈز پھٹ سکتے ہیں، جس سے غیر امریکی اداروں کے لیے ڈالر تک رسائی مہنگی اور مشکل ہو جاتی ہے۔
اگر اس نظام کا یہ حصہ ٹوٹتا ہے، تو جواب تقریباً یقینی ہے:
- مرکزی بینک دوبارہ کھولتے ہیں یا سوپ لائنز کو بڑھاتے ہیں۔
- فیڈ دوبارہ دنیا کا غیر رسمی قرض دہندہ بن جاتا ہے۔
- ہم کچھ نئے پیکج میں ہنگامی ڈالر کی لیکویڈیٹی حاصل کرتے ہیں۔
چین اور سست رفتار کریڈٹ سکڑاؤ
چین کے مسائل ایک مختلف نوعیت کے ہیں: پراپرٹی سیکٹر کا دھماکہ، مقامی حکومت کی مالیاتی گاڑیاں دباؤ میں، آبادیاتی تبدیلیاں، اور ایک ایسا نظام جسے اب بھی اہم جگہوں پر ڈالر کی ضرورت ہے۔
مجھے نہیں لگتا کہ چین پہلا دھماکہ خیز "ٹوٹنا" ہے، لیکن یہ ایک ساختی رکاوٹ ہے جو کسی بھی عالمی لیکویڈیٹی جھٹکے کو بڑھاتی ہے۔ جب لہریں پیچھے ہٹتی ہیں، تو آپ کو پتہ چلتا ہے کہ چینی نظام کے کون سے حصے صرف رفتار اور بیانیے کی بنیاد پر زندہ رہ رہے تھے۔
ایک کمزور خود مختار
ہم نے پہلے ہی دیکھا کہ جب خود مختار قرض لیوریجڈ مشتقات سے ملتا ہے تو کیا ہوتا ہے، 2022 میں برطانیہ کے گِلٹ بحران کے ساتھ۔ یہ ایک "مینی کریش" تھا جو جلد ہی چھپ گیا۔
مجھے حیرت نہیں ہوگی اگر اگلا بڑا ٹوٹنا کسی اور خود مختار کے ساتھ ہو—اٹلی، دوبارہ برطانیہ، یا یہاں تک کہ جاپان—جہاں:
- اعلیٰ قرض-سے-جی ڈی پی،
- شرح کی اتار چڑھاؤ، اور
- پنشن اور انشورنس کے نظاموں میں مشتقات کی نمائش
اچانک ٹکرا جاتی ہیں۔
ہاؤسنگ: ایک کریش نہیں، ایک خالی ہونا
ہاؤسنگ وہ جگہ ہے جہاں میں پیشہ ورانہ طور پر رہتا ہوں، اور جو میں دیکھتا ہوں وہ اس خیال کے ساتھ نہیں ملتا کہ "ہاؤسنگ ٹھیک ہے۔"
کرایے اور گھر کی قیمتوں کو مسئلے کا اشارہ دینے کے لیے 30–40% تک گرنے کی ضرورت نہیں ہے۔ اس کے بجائے، ہمیں کچھ سست اور زیادہ خطرناک مل رہا ہے: سیکٹر کا خالی ہونا:
- کرایے حقیقی معنوں میں ہموار یا نیچے کی طرف مائل ہوتے ہیں۔
- مالکان کے مارجن ٹیکس، انشورنس، اور دیکھ بھال کی وجہ سے دباؤ میں آ جاتے ہیں۔
- کرایہ دار خاموشی سے ڈیفالٹ کرتے ہیں یا غائب ہو جاتے ہیں۔
- سرمایہ کار بغیر کسی واضح "واقعہ" کے نقد بہاؤ میں کمی محسوس کرتے ہیں۔
- کچھ جائیدادیں چھوڑ دی جاتی ہیں؛ دیگر صرف دباؤ میں مالکان کے ساتھ بیٹھتی ہیں۔
باہر سے، یہ "استحکام" کی طرح لگتا ہے۔ قیمتیں شاید ہموار یا تھوڑی سی اوپر رہیں۔ لیکن نیچے، نظام اپنی لچک کھو رہا ہے۔ ایک اور جھٹکا—نوکری کا نقصان، توانائی کی قیمتوں میں اضافہ، ایک کریڈٹ سکڑاؤ—اور آپ مزید ضبطی، مزید آگ کی فروخت، مزید مجبور انخلاء دیکھنا شروع کر دیتے ہیں۔
یہ 2008 کا فوری دل کا دورہ نہیں ہے۔ یہ طویل مدتی اعضاء کی ناکامی کی طرح ہے۔
AI پاور اور گرڈ: نیا "بیئر اسٹیرنز" لمحہ
میرے فریم ورک کا دوسرا بڑا حصہ AI–پاور کا نکتہ ہے: ڈیٹا سینٹرز، GPU کلسٹرز، اور AI بنیادی ڈھانچہ جو اس رفتار پر بجلی کی زیادہ طلب کر رہا ہے جس کے لیے گرڈ کبھی بھی ڈیزائن نہیں کیا گیا تھا۔
اگلے چند سالوں میں، ہم ایک گرڈ میں کئی دہائیوں کی گیگا واٹ کی اضافی طلب کا سامنا کر رہے ہیں جو پہلے ہی ٹیکساس اور کیلیفورنیا جیسے مقامات پر جدوجہد کر رہا ہے۔
اگر ہم ایک امریکی "پہلا ٹوٹنا" تلاش کر رہے ہیں، تو مجھے لگتا ہے کہ ایک بڑا پاور یا گرڈ واقعہ جو AI/ڈیٹا سینٹر کے بوجھ سے براہ راست یا بالواسطہ جڑا ہوا ہے، ایک اہم امیدوار ہے:
- گرمی کی لہر یا سردی کی لہر کے دوران ایک علاقائی بلیک آؤٹ۔
- ایک ڈیٹا سینٹر کا بجلی کھو دینا جس سے اہم خدمات متاثر ہوں۔
- یوٹیلیٹیز ہنگامی قیمتوں یا کمی میں مجبور ہو جائیں۔
- ریگولیٹرز بعد میں صورتحال کو سنبھالنے کے لیے بے چین ہوں۔
اس قسم کا واقعہ بیئر اسٹیرنز کے جدید مساوی ہوگا: یہ بحران کا اختتام نہیں، بلکہ یہ پہلا نمایاں اشارہ ہے کہ موجودہ بنیادی ڈھانچہ نئے بوجھ کو بغیر کسی نظامی تبدیلی کے برداشت نہیں کر سکتا۔
کارپوریٹ کریڈٹ: مؤخر کردہ حساب کتاب
کارپوریٹ امریکہ نے قریب صفر شرح سود کی ایک دہائی کا فائدہ اٹھایا۔ بہت سی کمپنیاں اس لیے زندہ رہیں کہ وہ پیداواری نہیں تھیں، بلکہ اس لیے کہ پیسہ مفت تھا۔
اب اس تمام قرض کو بہت زیادہ شرحوں پر دوبارہ مالیاتی کرنا ہے۔ یہ ٹھیک ہے اگر آپ کا نقد بہاؤ بڑھ رہا ہے۔ اگر ایسا نہیں ہے تو یہ موت کی سزا ہے۔
کارپوریٹ کریڈٹ کے واقعے کے لیے اجزاء یہاں موجود ہیں:
- ZIRP دور میں جمع شدہ اعلیٰ لیوریج۔
- کمزور صارفین کی طلب اور مارجن دباؤ۔
- AI اور خودکاری کچھ مزدوری اور کاروباری ماڈلز پر نیچے کی طرف دباؤ ڈال رہی ہیں۔
- نجی قرض اور سائے کے قرض دہندگان خطرہ اٹھا رہے ہیں جو مکمل طور پر تسلیم نہیں کیا گیا ہے۔
اگر کچھ ٹوٹتا ہے، تو مجھے حیرت نہیں ہوگی کہ ایک یا زیادہ "بہت پہچانے جانے والے" کمپنیاں اچانک راستہ ختم کر دیں—ایک بڑا گھریلو نام، یا ایک بڑا نجی قرضی کمپلیکس جسے سب نے محفوظ سمجھا تھا۔
خزانہ مارکیٹ: آخری باس
اس سب کے پیچھے عالمی نظام کا حقیقی آخری باس ہے: امریکی خزانہ مارکیٹ۔
ہم اس مارکیٹ سے یہ سب کچھ جذب کرنے کی درخواست کر رہے ہیں:
- ریکارڈ اجراء،
- کم غیر ملکی خریداری،
- ڈیلر بیلنس شیٹ کی پابندیاں،
- ہیج فنڈز کی بنیاد کی تجارت،
- QT بجائے QE، اور
- ایک ترقی پذیر ریگولیٹری اور ضمانتی منظرنامہ۔
خزانہ مارکیٹ کی لیکویڈیٹی میں ایک سنجیدہ خرابی—ایک ایسا دور جہاں بولی-پوچھ کے پھیلاؤ بڑھ جاتے ہیں اور معمول کی تجارت ایک دن یا دو کے لیے رک جاتی ہے—وہ نقطہ ہوگا جہاں یہ سب "دلچسپ میکرو نظریہ" بننا بند کر دیتا ہے اور ایک ہنگامی صورت حال بن جاتا ہے۔
اس وقت، فیڈ اور خزانہ کے پاس واقعی کچھ نہ کرنے کا اختیار نہیں ہوتا۔ انہیں کسی نہ کسی شکل میں مستقل یا نیم مستقل حمایت کے ساتھ مداخلت کرنی ہوتی ہے: خریداری، مستقل سہولیات، یا کسی اور نام سے حقیقت میں پیداوار کی منحنی کنٹرول۔
QE-2026 کا اختتام اور ڈیجیٹل ڈالر کی پٹریاں
ان تمام دھاگوں کو اکٹھا کریں، اور آپ کو ایک ہی ہالی ووڈ "کریش ڈے" نہیں ملتا۔ آپ کو اوورلیپنگ دباؤ کی ایک سیریز ملتی ہے:
- کمزور تعطیلات کی فروخت ایک ٹوٹے ہوئے صارف کو ظاہر کرتی ہے۔
- ہاؤسنگ "استحکام" کی کہانی کے پیچھے خاموشی سے خالی ہو رہی ہے۔
- عالمی فنڈنگ دباؤ JGBs، FX swaps، اور Eurodollar پلمبنگ میں۔
- AI سے چلنے والی طاقت کی طلب موجودہ گرڈ کی حدود کو ظاہر کرتی ہے۔
- کارپوریٹ قرض آخرکار ایک دہائی کی مفت رقم کا بل ادا کرنے پر مجبور ہو رہا ہے۔
- خزانہ مارکیٹ اس حد کے قریب پہنچ رہی ہے جسے وہ مستقل حمایت کے بغیر صاف کر سکتی ہے۔
میرے خیال میں، اس کا حل 1990 میں دوبارہ ترتیب دینا یا بارٹر میں گرنا نہیں لگتا۔ یہ لگتا ہے:
- مرکزی بینکوں کے درمیان ہم آہنگ لیکویڈیٹی کی کارروائیاں۔
- QE کی ایک نئی شکل—اسے QE-2026 کہلائیں—جو "مارکیٹ کی فعالیت" کے طور پر ڈیزائن کی گئی ہے نہ کہ "تحریک" کے طور پر۔
- زیادہ جارحانہ خزانہ کی خریداری اور مدت کے ڈھانچے کا انتظام۔
- ڈیجیٹل ڈالر کی پٹریوں کی توسیع: ٹوکنائزڈ خزانے، ریگولیٹڈ اسٹیبل کوائنز، فوری تصفیہ۔
- AI–طاقت کی تعمیر کے لیے وفاقی یا نیم وفاقی حمایت۔
دوسرے الفاظ میں: ہم موجودہ نظام کو مالیاتی، مانیٹری، اور ڈیجیٹل بنیادی ڈھانچے کو زیادہ قریب سے جوڑ کر پیوند دیتے ہیں۔ ٹوٹنے کا "حل" گہری انضمام اور باہر نکلنے کی کم جگہ ہے۔
ایک بار پھر، یہ قیاس آرائی ہے۔ میں یہ نہیں کہہ رہا کہ یہ ہونا ضروری ہے۔ میں یہ کہہ رہا ہوں: جس فریم ورک پر ہم کام کر رہے ہیں، جس ڈیٹا سے ہم گزرے ہیں، اور میرے کرایہ دار پورٹ فولیو اور جن مالکان کی میں پیروی کرتا ہوں میں موجود حقیقت کی بنیاد پر، یہ وہ fault lines ہیں جو اہم ہیں۔
اگر تعطیلات کی فروخت کمزور آتی ہے اور کرایے کا دباؤ بڑھتا ہے، تو یہ آپ کا ابتدائی اشارہ ہے کہ حقیقی معیشت پہلے ہی خاموشی سے ٹوٹ رہی ہے—بہت پہلے کہ سرخی کی کہانی اس کا اعتراف کرے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before chasing a move. Pattern Nexus is where I connect the dots between data, history, technology, and the bigger system playing out around us.
تبصرے (0)